ARTICLE · 1243669
源代码开源:能帮国产工业软件弯道超车吗?
聊国产工业软件替代,永远绕不开一个争论:为什么不直接用开源?FreeCAD、OpenFOAM、CalculiX 白送不要钱,站在巨人肩膀上岂不比从头造轮子快?另一种声音针锋相对:开源三十年也没造出一个能打的商业 CAD,指望开源就是死路。这篇把开源工业软件的家底、活法、和中国队的机会与陷阱,一次摊开。
PART 01
先盘家底:开源军团比想象中能打
很多人的印象里开源工业软件还是「玩具」,这个印象该更新了。
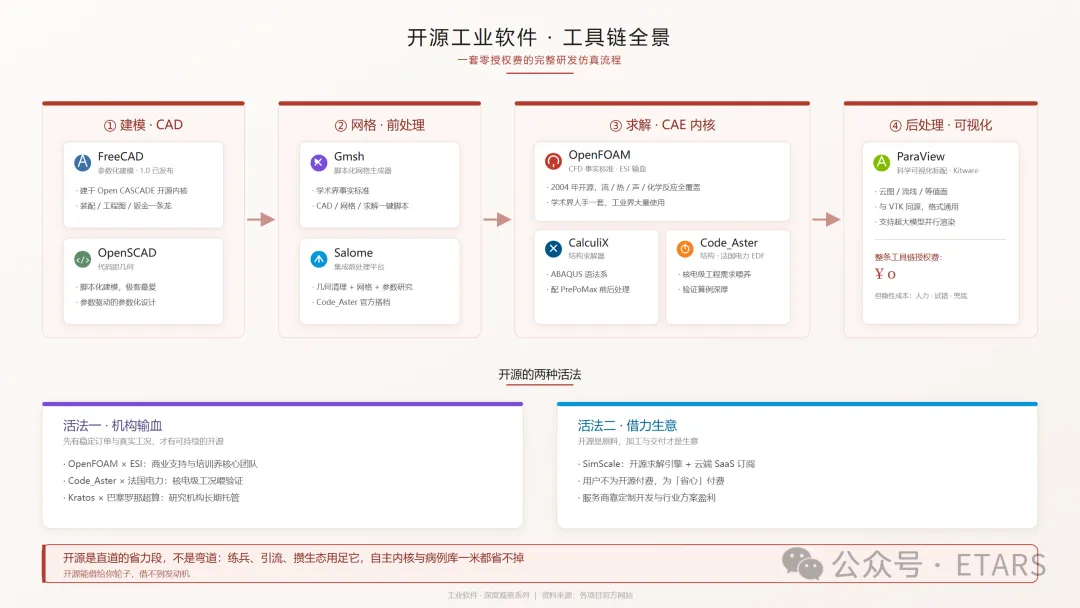
CAD 端,FreeCAD 在 2024 年 11 月发布了 1.0 版——开发超过二十年后的第一个正式版,稳定性、拓扑命名这些老大难问题得到系统处理;2026 年 3 月的 1.1 继续补齐日常工作流。它建在开源几何内核 Open CASCADE 上(几何内核那篇提过这位免费选手),参数化建模、装配、工程图一条龙,教育和小企业场景已经够用。
CAE 端更强。OpenFOAM 自 2004 年开源以来,已经是 CFD 领域的事实标准之一——从化学反应流、湍流、传热到声学都有解算能力,学术界几乎人手一套,工业端也在大量使用。结构求解器有 CalculiX(ABAQUS 语法的开源实现,配套前后处理有 PrePoMax 这样的社区精品)、法国电力 EDF 养的 Code_Aster、斯坦福出品的 SU2(伴随优化的强项)。
把这份清单拉通看,一个结论浮出水面:开源工业软件的版图,已经覆盖了「入门到进阶」的完整地带。一个不花钱的工具链——FreeCAD 建模 + Gmsh 划网格 + CalculiX 或 OpenFOAM 求解 + ParaView 后处理——今天就能跑通完整的仿真流程。这正是高校里大量学生实际在用的组合。
PART 02
但 FreeCAD 的二十年,恰恰是问题的答案
为什么这么说?二十年才发布 1.0,不是段子,是诊断书。
商业 CAD 公司养着几百人的内核团队,每天全职修边界情况;开源社区靠的是分布全球的志愿贡献者,热情有余,持续性没保障——核心开发者换工作、孩子出生,项目就可能停摆半年。工业软件最值钱的「病例库」(几何内核篇的核心概念),需要有人天天泡在用户报的 bug 里攒,社区可以修 bug,但没人有义务替你攒病例。
再算一笔「免费的成本账」。软件零授权费,但隐性成本一点不少:得自己养懂它的人(OpenFOAM 没有拖拽式界面,配 case 文件、写边界条件全靠工程师的功力)、自己兜底(没有厂商支持,算错了没人负责)、自己迭代(商业软件一年两个版本,社区版本节奏看缘分)。对企业用户,「免费的最贵」在工业软件领域格外成立。
所以开源长不大的根源不在技术,在机制:工业软件是苦活累活,纯靠爱发电,发不动三十年。
PART 03
开源的两种活法:输血与借力
但开源也不是没有成功者——只是成功的姿势很讲究。观察下来,活得好的开源工业软件,走的都是两条路。
第一种:有机构长期输血。OpenFOAM 的主力开发是 OpenCFD 公司(ESI 集团旗下),背后站着商业订单——ESI 卖的支持服务、培训和企业版养着核心团队,开源版反而是获客入口和生态护城河。Code_Aster 更典型:法国电力拿真金白银的工程需求喂它,核电级的验证算例做背书,开源只是顺带。Kratos 背后是巴塞罗那超算中心。共同点:开源是果,产业输血是因——先有稳定订单和真实工况,才有可持续的开源。
第二种:把开源当原料做生意。德国的 SimScale 是教科书案例:底层用 OpenFOAM 和 CalculiX 做求解引擎,自己包一层云端界面、协作和管理,做成订阅制 SaaS 卖给没有 HPC 团队的中小企业。用户不为开源付费,为「省心」付费。类似的,一批工程服务商靠 OpenFOAM 定制开发活得很好。开源是原料,加工和交付才是生意。
把两种活法合起来看,规律清晰得近乎残酷:开源从来不是商业模式,它要么被商业模式养着,要么被商业模式用着。裸奔的开源,活不长。
PART 04
中国队的机会,和三个容易踩的坑
回到最初的问题:国产工业软件该不该押注开源?先说机会,再说坑。
机会是实打实的。第一,人才储备:中国高校的流体力学课堂里,教 OpenFOAM 的比教商业软件的还普遍——每一届毕业生里都有大批会开源工具链的工程师,这是现成的用户和开发者土壤。第二,练功房:开源代码是最好的教材,国产团队研究 Open CASCADE 和 CalculiX 的实现,比闭着眼摸索快得多。第三,冷启动市场:中小企业买不起年费几十万的商业软件,开源工具链 + 本地化服务,恰好是国产厂商切入的滩头阵地。
坑也有三个,个个致命。
坑一:把开源当自主。用 Open CASCADE 做内核,产品再好,「心脏」也是别人的——上游一改协议、一改授权(GPL 类的传染性条款随时可能卡住商业化路径),或者社区方向一转,你就被闪在原地。开源 ≠ 可控,这是合规部门和投资人都该盯死的红线。
坑二:只借用不回馈。光从社区拿代码、不回馈上游、不养社区,几年后你的分支就变成没人维护的私房货——既没攒出自己的病例库,也被社区生态甩下。OpenFOAM 生态里的服务商,基本都遵循「拿一半、还一半」的默契。
坑三:用开源绕过硬仗。最危险的心智是「反正有开源,内核不用自己做了」。回头看这个系列的结论:内核和求解器的壁垒在病例库,病例库只能自己攒——开源能借给你轮子,借不到发动机。国产内核(中望 overdrive、华天 DGM、九韶 AMCAX)那口气,松不得。
PART 05
AI 给这道题加了个新变量
最后得聊聊 AI,它同时改变了开源和闭源的游戏。
对开源是利好:AI 降低了参与门槛——代码贡献、文档、教程、新手答疑都被大模型加速,社区最缺的「人手」问题得到缓解;学 OpenFOAM 的成本从未这么低过,生态可能因此更繁荣。
但对闭源巨头更是利好:西门子、达索、新思正把 AI 塞进产品骨架(上一篇聊过的 Eigen、虚拟伙伴、AgentEngineer),这些投入需要真金白银——恰恰是开源社区最缺的东西。AI 时代的军备竞赛,可能把开源和商业的差距重新拉开,而不是缩小。
不过还有一个折中的可能:开源社区 + AI 也许能催生新的协作模式——AI 智能体自动修 issue、自动补测试、自动写文档,等于给社区配了一批不知疲倦的「义务劳工」。这条路能不能走通,未来三五年见分晓。
PART 06
结论:开源是直道的省力段,不是弯道
「弯道超车」这个词,本身就值得推敲。弯道超车的前提是弯道——技术路线切换时旧领先者的包袱成为累赘。但工业软件这个赛道,开源不是一条新修的弯道,它一直在赛道旁边延伸,三十年了,从没绕开过那几个必经的坎:病例库、验证、责任背书。
所以更准确的定位是:开源是直道上的一段省力带——练兵、引流、攒生态、切冷启动市场,都该用足;但该自己跑的赛段(自主内核、病例库、商业闭环),一米都省不掉。
真正值得学的,是 OpenFOAM 那套「开放生态 + 商业造血」的组合拳:核心能力开放以聚生态,专业服务收费以养研发。国产工业软件最理想的终局,也许不是成为下一个达索,而是成为工业软件界的「Linux 系商业发行版」——内核自主、生态开放、服务挣钱。
路很长,但至少方向是清楚的。
聊聊你的看法
你的团队在生产环境用过开源工具链吗?
欢迎留言区聊聊真实体验 · 点赞、在看、转发给做工业软件的朋友
关注本号,我们持续聊聊工业软件的硬核技术