ARTICLE · 1245760
【科技经济学】一副AI眼镜两千块,钱被谁赚走了
明躺暗卷科技经济学 · 第 23 期
每天早上 7 点,8 篇硬核科技解读:事件复盘 · 原理拆解 · 产业算账
▲ 点上方蓝字关注,明早 7 点不见不散
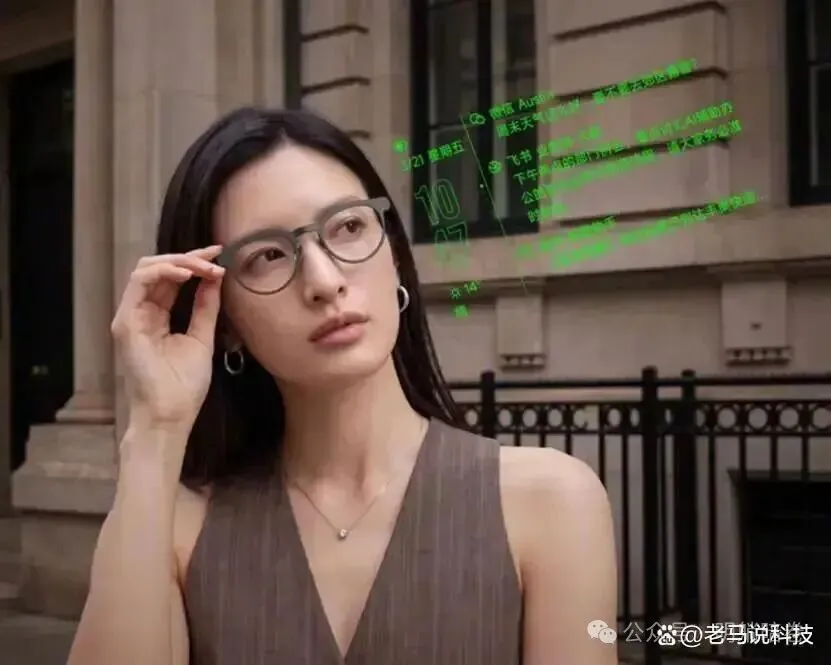
「百镜大战」打到第二年,牌桌越来越挤:雷鸟、Rokid、千问、华为占据线上销量前四,份额却只有五成出头。商务部数据说,今年前三季度重点平台智能眼镜销售额同比增长1.1倍;机构预测2026年全球出货翻近一倍。热闹归热闹——一副两三千元的AI眼镜,物料成本多少、渠道抽走几成、谁在赚钱谁在赔本?把账本翻开看。
¥ 盘口:增速凶猛,格局未定 ¥
几个数字先摆上来。市场研究机构WellsennXR统计:2025年全球AI眼镜出货约846万台,同比增长453%;2026年预计达到1600万台,2030年有望到9000万台,五年复合增速约60%。IDC预测2026年中国智能眼镜出货量同比增长77.7%。
国内格局远未收敛。洛图科技数据显示,2026年上半年中国智能眼镜线上市场雷鸟、Rokid、千问、华为位列销量前四,四家合计份额从一季度的56%降到二季度的53%——头部在涨,但新玩家涌入更快,集中度不升反降。
需求端有官方背书:10月22日国新办发布会上,商务部给出「今年1到9月重点平台智能眼镜销售额同比增长1.1倍」。在整体偏平淡的消费电子大盘里,这个增速是稀缺品,也是所有玩家敢烧钱的理由。
图片来源:百度资讯
¥ 成本账:两三千的售价,千元级的物料 ¥
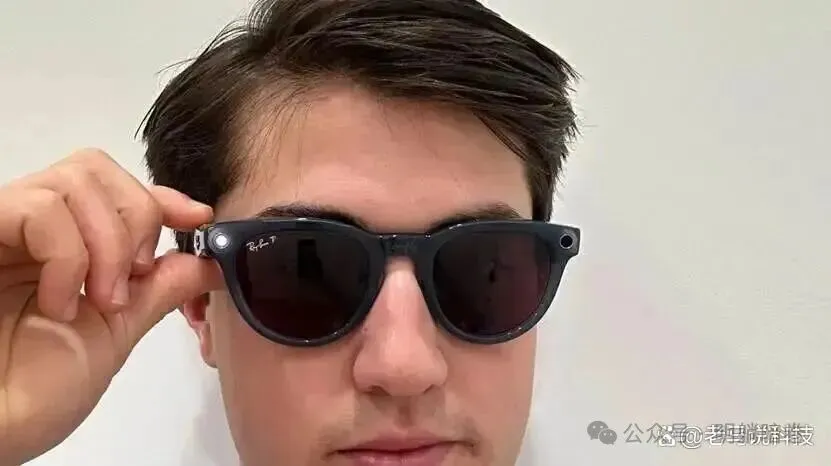
以主流「拍摄+AI助手」型AI眼镜为例拆BOM(物料成本)。最大的三块:SoC主控芯片(高通AR1级或国产替代,占两三成)、摄像头模组(IMX级传感器+镜头,占一两成)、光机与镜架结构件(含骨传导或微型扬声器、电池、PCB)。对照行业公开口径,此类整机物料成本在人民币千元级——国际标杆Ray-Ban Meta的BOM被第三方机构估算在170美元上下,国产供应链版本更低。
千问AI眼镜N1 Pro定价2218元起、N1更低,几乎贴着成本曲线定价——大牌把价格锚死在两千元档,白牌与跟进者的毛利空间就被压到了极限。带显示的光波导版本(AR眼镜)另算:光机模组再加数百到上千元,售价普遍上探三四千元。
加上组装测试、软件摊销、专利授权与售后备件,两三千元售价对应的综合成本率约六到八成——单台毛利几百元,是手机行业早年的水平。这门生意目前赚的不是暴利,是量。
图片来源:百度资讯
¥ 渠道账:线上卖爆,线下救命 ¥
AI眼镜有个手机没有的麻烦:它是「半验配商品」。近视用户要定制处方镜片,瞳距瞳高要对准光机出瞳位置,鼻托镜腿要贴合脸型——这些服务线上给不了。
线下渠道因此成了胜负手。媒体报道里有个细节:潘家园眼镜城里,Rokid最早进场,雷鸟随后开柜,一家眼镜店柜台上三副刚配好定制近视镜片的雷鸟iO AI眼镜,是最近一个周末的单日订单;普通近视镜片最快半小时可取。AI眼镜的销售高度依赖线下专业验光与一对一服务——这既是壁垒,也是成本。
渠道分成的账不复杂:电商平台扣点加投流费用约吃掉两三成;线下体验店分成更高、但退货率显著更低。「高销量」与「低退货率」的矛盾是这门生意最贵的学费——线上冲量的代价是退货二次翻新、口碑反噬;线下慢,但每一单都稳。
图片来源:百度资讯
¥ 分账:谁在赚钱,谁在赌命 ¥
往上拆产业链。芯片与传感器厂(高通及国产SoC、CIS传感器)旱涝保收,出货量涨多少卖多少;代工厂(歌尔等)赚组装费,毛利个位数但现金流稳;光学模组厂(光波导、微型光机)是AR版本里利润最厚的一环,技术溢价支撑高毛利;品牌方(雷鸟、Rokid、千问、华为)承担最大风险——研发投入前置、营销烧钱、退货背锅,赚的是未来的入口仓位。
回本账用千问N1 Pro口径粗算:售价2218元、综合毛利按25%算单台约550元,年出货50万台是覆盖一条产品线研发与渠道投入的量级门槛——对照2026年全球1600万台的盘子,能分到50万台以上的品牌屈指可数,尾部玩家注定给供应链打工。
巨头与创业公司的玩法也分岔:华为、千问背后是手机与云生态,眼镜是「入口拼图」,单品类亏钱也值;雷鸟、Rokid是独立赛道选手,每一代产品都必须自己养活自己——这就是为什么它们最先冲进眼镜城开柜台的深层原因。
顺带算一笔巨头的账:千问眼镜背后是阿里云与大模型生态,每副眼镜都是端侧入口的「广告位」——按互联网行业的估值逻辑,入口的单用户价值以数百元计,硬件毛利反而成了次要目标。这也是为什么生态型玩家敢定价2218元:它们卖的从来不只是眼镜,是你每天戴在脸上的那个入口。
¥ 眼镜城的启示:服务才是护城河 ¥
潘家园的故事值得单独讲。媒体报道里,AI眼镜品牌进眼镜城开柜台,配处方镜片、调鼻托、教佩戴——每一个动作都是电商给不了的服务,而AI眼镜恰恰是「三分产品、七分适配」的商品:瞳距差两毫米,AR光机的画面就出框;鼻托不合,一小时就压得耳朵疼。
线下的账与线上完全不同:眼镜店分成约两到四成,但退换率能压到线上的一半以下——验配环节本身就在过滤「不适合的用户」。一位柜姐的话被媒体记下:「先让顾客戴十分钟,不舒服的我们不卖」——这十分钟,省下的是一单退货的物流、翻新与差评成本。
对行业的启示是:AI眼镜的终局竞争不在参数表,而在「离脸最近的那一厘米」的服务网络。谁能把全国数千家眼镜店变成自己的体验与售后节点,谁就把「退货率」这个最贵的成本项,变成了渠道壁垒。
¥ 三道坎:退货率、杀手应用、同质化 ¥
第一道坎是退货。AI眼镜的佩戴感(重量、压耳、发热)与使用预期差距大,「尝鲜退货」比例远高于手机——退货率每高一个点,单台成本就上浮一截,供应链人士把它列为这门生意最大的隐性成本。
第二道坎是杀手应用。目前高频场景仍是拍照、翻译、听音乐与语音助手,AI能力的差异化体验尚未出现「非它不可」的理由;没有杀手应用,换机周期就拉不长,市场靠尝鲜客群支撑,复购存疑。
第三道坎是同质化。四强份额仅五成、光学方案趋同、SoC选择有限——拼到最后是渠道深度与生态绑定。普通人现在要不要买?给三条判断:刚需(拍照/翻译高频)买成熟大牌;尝鲜等双11降价档;近视用户优先试线下,配镜服务值回差价。
¥ 结尾 ¥
从百亿级到千亿级,AI眼镜这门生意正在从「讲故事」走到「算毛利」的阶段——入口的想象很贵,落地的账本很细。
你会为一副AI眼镜花两千块吗?评论区报个价。
¥ 往期推荐 ¥
1 ·日活1.68亿的摇钱树,红果亲手砍了它
2 ·出口暴增1220%,一台机器人到底赚多少
3 ·镜片批发30块,卖你1980,谁拿了差价
👇 划到这里不容易——觉得有收获,点个「赞」和「在看」,明躺暗卷今晚出选题就有劲了
⏰ 明早 7 点:车机九十年进化史、激光雷达价格坍塌史,继续深挖
# AI眼镜 # # 产业账 # # 百镜大战 #