ARTICLE · 1246892
当AI住进家庭:被低估的万亿陪伴经济
你可能也注意到了:这两年关于AI的讨论,几乎都在说"它会不会抢我的饭碗"。程序员、设计师、文案、客服……一份份被列出来的"高危职业清单",制造了普遍的焦虑。
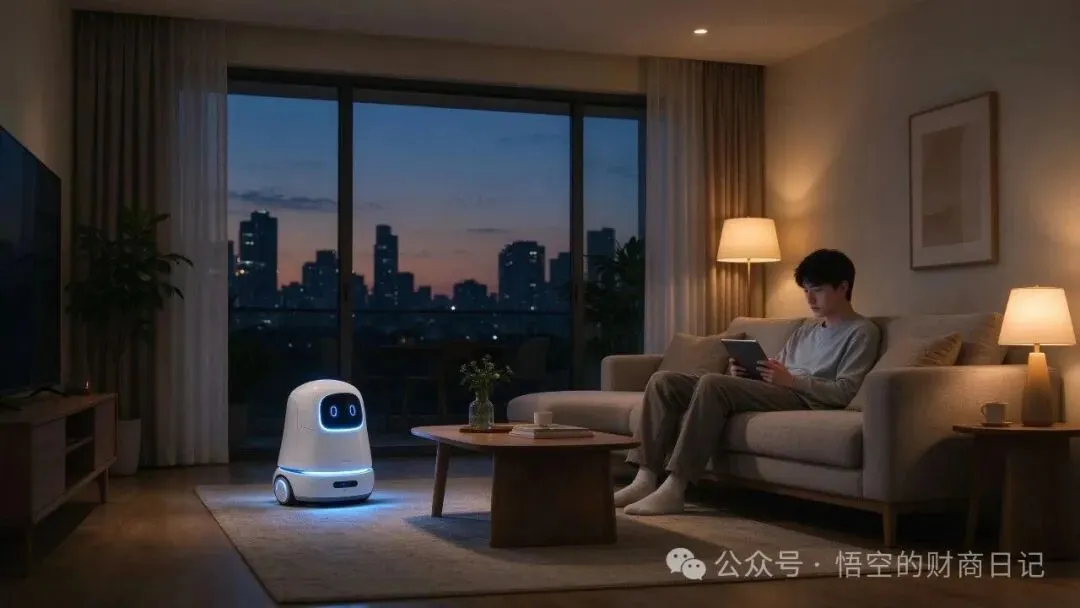
但很少有人问另一个问题:当AI能做家务、能陪老人说话、能辅导孩子作业、能在深夜回应你的情绪时,"家"这个几千年来最小的经济和情感单元,会变成什么样?
这不是科幻。2026年6月,优必选发布的一款全尺寸超仿生人形机器人,售价11.98万元起,不到一个月订单超过1.3万台。买家不是科技极客,而是普通家庭。
我们今天想讨论的,不是AI会不会取代工作,而是一个更安静、也更深远的变化:AI正在重塑家庭的形态。而理解这件事的人,已经在重新配置自己的资产负债表。
01 被忽视的一组数字
先看几组容易被"婚恋焦虑"话题掩盖的数字。
国家统计局数据显示,2024年中国一人户家庭占比约19.5%。而在更宽的口径下,2025年独居一人户已达1.27亿户,单身成年人口2.82亿,占成年人口的25.1%。2024年全国结婚登记仅610万对,创47年来新低。
另一边,60岁以上人口已达3.23亿,其中空巢老人超过1.8亿。
这两组数字拼在一起,指向一个正在发生的事实:家庭正在同时经历"小型化"和"空心化"。一人户越来越多,多代同堂越来越少;年轻人不婚不育,老年人独居空巢。
过去我们习惯把这解释为"年轻人不想承担责任"或"养孩子太贵"。这些解释有道理,但它们描述的是结果,不是原因。
真正的原因藏在一个更底层的问题里:当家庭所承担的功能——照护、陪伴、家务、安全——可以被技术部分替代时,人为什么还要按照旧的方式组成家庭?
02 常见解释漏掉了什么
"不想结婚"和"养不起孩子",是对家庭小型化最常见的解释。
它们解释了一半。婚育成本确实在上升,房价、教育、医疗的压力真实存在。但它们解释不了另一个现象:为什么在一些生活成本更低、婚育补贴更丰厚的城市,年轻人依然选择独居?
也解释不了:为什么大量子女与父母同城,老人却依然选择独居,甚至拒绝同住?
因为家庭从来不是只靠"成本收益"维持的。在传统社会里,家庭是一个多功能合一的组织:它是经济单位(共同生产)、是照护系统(养老育幼)、是情感共同体(陪伴与归属)、是安全网(风险共担)。
当这四个功能被外部系统逐项替代时,家庭就从"必需品"变成了"可选项"。
工业化替代了"共同生产"——人去工厂和公司上班,家庭不再是生产单位。社会保障部分替代了"安全网"——养老金、医保降低了"养儿防老"的必要性。
而AI,正在替代的是剩下的两个功能:照护和陪伴。
这是过去任何技术都没有做到的。洗衣机替代了部分家务,但替代不了陪伴;养老院替代了部分照护,但替代不了情感回应;外卖替代了做饭,但替代不了深夜的那声"你今天怎么样"。
AI不同。它不是工具,它是一个能"回应"的系统。
03 AI重塑家庭的三条路径
理解这个变化,关键不是看AI有多聪明,而是看它进入了家庭的哪三个位置。
第一条路径:AI成为"家庭的第五人"。
过去的家庭是"421"结构——四个老人、两个夫妻、一个孩子。年轻人处于照护链条的最底端,被双向撕扯。
AI进入家庭后,承担了三类角色:老人的健康监测和情感陪护、家务的自动化(清洁、烹饪、收纳)、孩子的个性化辅导。华泰证券在2026年的一份研报中直接将其定义为"AI陪伴机器人从情绪硬件到家庭入口"。
国泰君安的测算更直接:中国老年人和青年人的陪伴机器人潜在市场规模分别约4200亿元和5000亿元,合计接近一万亿元。
这不是玩具市场。这是在为"家庭照护功能"付费。
第二条路径:AI让"分布式家庭"成立。
传统家庭有一个隐含前提:家人必须住在同一个城市、同一套房子里。因为照护需要物理在场,工作需要到岗,孩子需要接送。
远程办公和AI协作打破了这个前提。截至2025年底,中国数字游民社区已达77家,仅2025年就新增33家。云南一省2025年上半年旅居人口就达280万。这些人不是游客,他们是带着电脑在别处工作的人。
当AI能处理邮件、写方案、做表格、整理会议纪要,当家人可以通过机器人远程陪伴老人、远程辅导孩子,"家庭"就不再绑定一个地址。它可以是分布在三个城市的三口人,通过AI连接成一个功能完整的单位。
第三条路径:AI让"单人家庭"在经济上可行。
独居最大的隐形成本,不是房租,而是"安全网"。一个人在家摔倒怎么办?深夜不舒服谁送医?老了以后谁管?
这是很多人即使不婚不育,也最终选择"凑合"一段关系的真实原因——不是因为爱,而是因为风险。
AI正在拆除这个理由。毫米波雷达的睡眠监测、跌倒识别、紧急呼叫,已经从福利院走进普通家庭。中研普华的数据显示,2025年中国AI情感陪伴市场规模约38.66亿元,预计2028年将突破595亿元,年复合增长率接近150%。
当一个人可以用技术买到安全、陪伴和基本照护,"通过婚姻获取安全网"的传统逻辑就松动了。单人家庭不再是"被迫的选择",而是一个被技术支撑起来的、可行的生活方案。
04 这不是说人不需要亲密关系
必须说清楚边界。
AI替代的是家庭的"功能",不是家庭的"情感"。人对被爱、被理解、被记住的渴望,不会因为机器人能聊天而消失。
但市场从来不关心这个区分。市场关心的是:当功能可以被付费获取时,人们会不会真的付费。
优必选U1发布一个月订单1.3万台、中国养老机器人市场从2024年约79亿元增长到2025年约91亿元、情感陪护类机器人年增速超过120%——这些数字说明,消费者已经在用真金白银投票。
这个判断的边界是:它不意味着家庭会消失,而是意味着"家庭的默认形态"正在改变。未来的家庭可能不是单一形态,而是多种形态并存:传统核心家庭、单人家庭加AI、分布式家庭、养老社区加AI照护,甚至AI深度参与的混合家庭。
对普通人来说,更重要的不是站队"AI好不好",而是看清这个变化正在发生,并知道它会把钱带到哪里去。
05 基于新家庭形态的投资方向
如果上面的判断成立,那么投资逻辑就不是"追AI概念",而是顺着"家庭功能被AI替代"这条主线,找到真正卖水的人。
主线一:AI陪伴与养老机器人——最直接受益于"家庭照护功能转移"。
关注三类标的:
• 人形/仿生机器人整机:优必选(9880.HK),消费级超仿生人形机器人U1已量产,发布一个月订单破1.3万台,验证了C端需求真实存在;
• 智慧康养与家庭服务机器人:海尔智家(600690.SH)旗下海娃系列覆盖清洁、陪伴、家务,具备提醒老人吃药、跌倒监测等功能;麦迪科技(603990.SH)优麦康养陪伴机器人已在苏州福利院、台州康复医院投放测试;
• 养老康复产业链:目前A股布局养老服务机器人相关业务的公司约30家,其中约10家将其作为主营方向(如信隆健康等)。
主线二:智能家居与"家庭AI入口"——谁是AI进家的第一个触点。
当AI进入家庭,入口不是最大的屏幕,而是最高频使用的那个设备。
• 萤石网络(688475.SH):家用视觉AIoT龙头,2026年密集发布AI大模型主机、AI智能锁、AI洗地机器人,"2+5+N"体系本质上是在抢家庭AI入口;
• 石头科技(688169.SH):从扫地机向家庭服务机器人延伸,2026年Q1营收42.27亿元、同比增长23.31%,验证了硬件加AI的复购逻辑;
• 小米集团(1810.HK):人车家全生态,2026年AI投入至少160亿元,是家庭场景覆盖最广的平台型玩家。
主线三:适老化与健康监测——单人家庭和空巢家庭的第一刚需。
单人家庭和空巢家庭的第一刚需不是聊天,是安全。毫米波雷达、睡眠监测、跌倒识别、远程健康数据,这些"无声的硬件"比会说话的机器人更早进入千万家庭。可关注布局智慧养老系统、健康监测硬件及为养老机构提供AI解决方案的公司。
主线四:远程办公与分布式基础设施——分布式家庭成立的前提。
分布式家庭成立的前提,是工作可以离开办公室。云计算、协同办公、视频会议、网络安全——这些不是新故事,但"家庭分布式化"会延长它们的生命周期。这一主线更偏长期逻辑,适合作为底仓配置而非主题炒作。
风险提示:以上方向基于产业趋势推演,不构成个股推荐。AI家庭落地节奏、政策监管、消费接受度和估值水平都可能影响实际收益。主题投资波动大,建议以指数或龙头分散方式参与。
06 写在最后
每一次技术革命,最后改变的都不是它直接对准的那个对象。蒸汽机没有直接改变工厂,它改变了城市的规模;互联网没有直接改变信息,它改变了商业的组织方式。
AI也一样。它被造出来是为了提高效率,但最后它可能改变的,是我们如何组建一个"家"。
这不是预言。1.27亿独居的人、1.8亿空巢的老人、一个月卖出1.3万台的仿生机器人、一年新增33家的数字游民社区——这些不是未来,是正在发生的事。
投资的本质,从来不是预测下一个风口,而是为已经开始的变化定价。
当家庭形态开始松动,最先被重新定价的,就是那些为"新家庭"提供工具、服务和安全感的公司。