ARTICLE · 1253778
同一个App,在巴西、阿根廷、智利、秘鲁用四个名字骗了四轮
南美五国现金贷全景:巴西、阿根廷、智利、秘鲁、哥伦比亚
系列位置:国别风控作战手册 · 南美站(第 6 站)上一篇写了墨西哥+哥伦比亚双站与五国横评;本篇把南美大陆补齐——巴西(全球第七大金融市场)、阿根廷、智利、秘鲁四个主战场,哥伦比亚作为已写过的对照国保留横评位置。说明:本文为风控威胁情报与市场分析视角。黑产链路仅用于识别与反制,不提供搭建或运营非法放贷的操作指引。成本区间为公开费率与行业测算还原,非官方标准。
一、南美现金贷的基本盘:一个大陆,四种节奏
先看总量。南美不是"一个市场",而是四种完全不同的金融基础设施成熟度:
| 规模最大也最正规,黑产转诈骗 | |||||
| 违约风暴中心,风控难度全球罕见 | |||||
| 小而规范,黑产个案式存在 | |||||
| 渗透率洼地,增量故事最清晰 | |||||
| 上篇已写,黑产规模五国最大 |
南美三张底牌(做风控必须知道):
- Pix 是巴西的国家级基础设施
——2026 年已占巴西支付交易量 60%+,BCB 还在 2026 年 8 月连发 IN 769/770、Resolução 559 收紧安全与追溯; - 阿根廷是全球违约率最高的主要市场
——BCRA 口径 680 万逾期债务人(Fintech Chamber),占信贷持有人 28%; - 秘鲁 64% 成人有数字钱包、只有 33% 有系统内贷款
(SBS 口径)——这是整个南美最大的"未变现"信贷需求池。
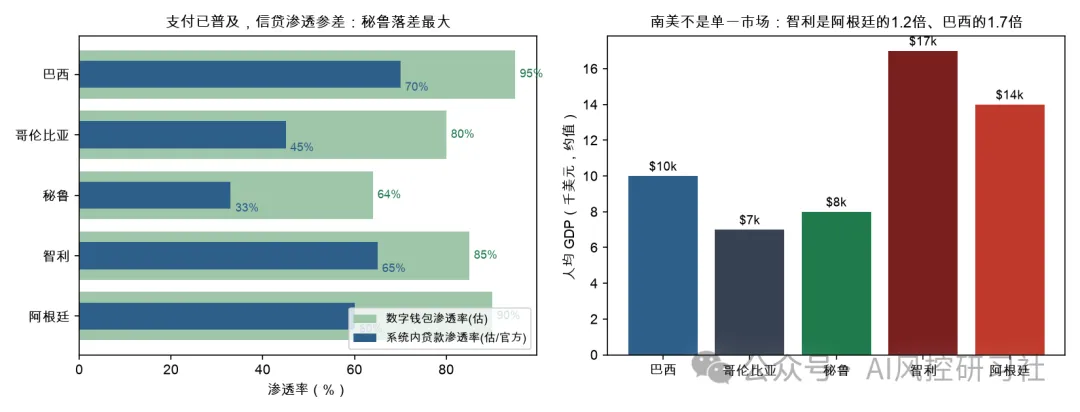
二、巴西:拉美最大市场,但游戏规则已经锁死
2.1 市场格局:五大 fintech 一年放款 R$3,546 亿,仍只占 4.5%
2026 年 Q1,Nubank、Inter、C6、Mercado Pago、XP 五大 fintech 合计放款 R$3,546 亿,占全国信贷投放量 4.5%(同比 +1pp);同期五大传统银行仍握 64.8%(O Globo 数据)。
结构上两个关键变化:
- consignado(工资质押贷)成为 fintech 的放款引擎
:政府数字平台让工人直接比价多家机构,fintech 绕开了银行网点优势; - Open Finance 不及预期
:Zetta 协会(代表 Nubank 和 Mercado Pago)正在向 BCB 施压强化 Open Finance 与工资迁移性,并重审 RCO(贷款迁移手续费)。
对风控的含义:巴西不是"缺玩家",而是"缺非工资客群的风控手段"。中低收入段被 fintech 信用卡覆盖,真正的空白在 Bolsa Família 受益人与无正式收入者。
2.2 监管框架:放贷必须先拿 BCB 授权,没有"无牌灰色地带"
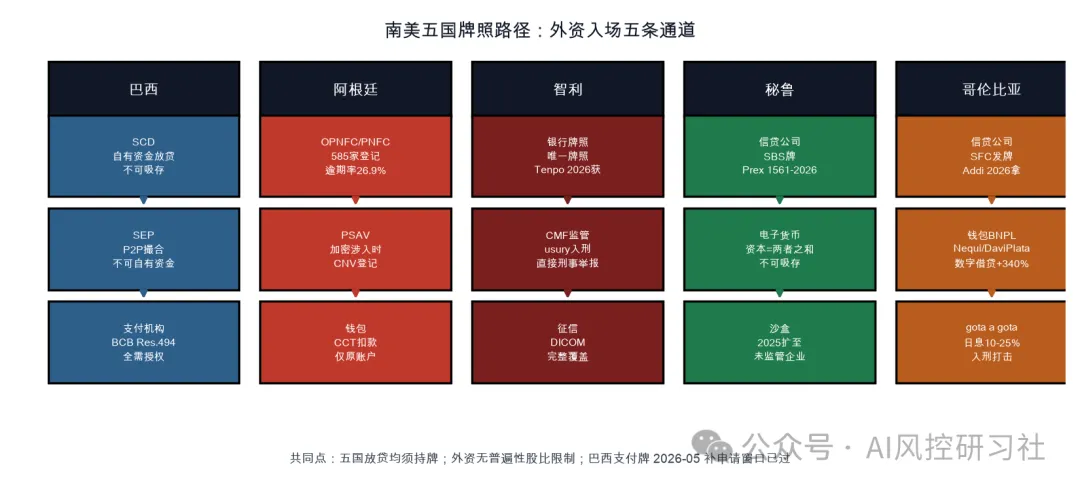
这是巴西与越南、孟加拉、加纳最本质的区别——在巴西,即使只用自有资金放贷也是受监管活动,必须事先获得 BCB 授权:
| SCD | 不能吸存 | |
| SEP | 不得用自有资金放贷 | |
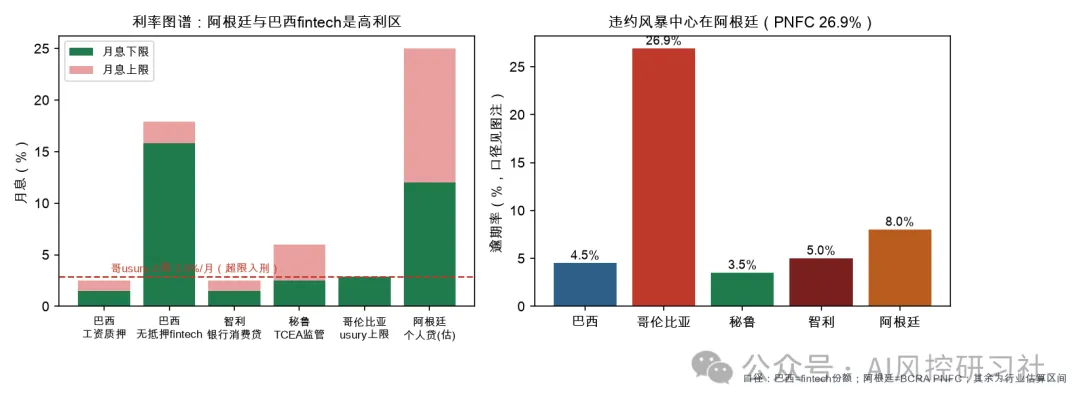
利率现实:Selic 已从 15.00% 连降四次至 14.00%(2026 年 8 月),但个人贷月息仍普遍 15.8%–17.9%(SuperSim 等无抵押 fintech),工资质押贷 1.48%–2.5%/月,车辆抵押 1.5%–3.0%/月。Selic 与个人贷的利差常年 140–150 个百分点——这就是巴西的风控溢价。
2.3 黑跑与诈骗:Pix 是工具,不是主体
巴西的"黑跑"形态与东南亚/非洲完全不同——没有 714 放贷黑产的土壤(因为放贷必须持牌),黑产全部转为诈骗:
- 假贷诈骗(golpe do empréstimo falso)
:WhatsApp 冒充大品牌(零售/电信/银行),以"预批 R$8,000/R$15,000"诱饵,要求先付 R$250"保险费"或 R$600 boleto"首期"; - Valores a Receber 钓鱼
:冒充 BCB"待领存款"服务,假页面套 CPF + 银行密码 + 卡号; - 远程Access木马
:冒充运营商"账户异常",诱导安装远程控制 App,直接操作受害人手机银行; - 规模
:2026 上半年巴西金融欺诈登记超 900 万起(+10.26%),310 万人受害、其中 79.9 万人被重复诈骗;手机出现在 78% 的案件中、Pix 涉 85%。
BCB 反制:MED 2.0(2026 年 2 月起)——资金链追踪、90 天审慎冻结、强制 App 内自助申诉;Resolução 501 建立 Rufra 跨机构欺诈登记共享;2026-10-26 起进一步扩大资金路径追溯(此前从 9 月推迟)。
风控启示:在巴西做风控,反欺诈的优先级远高于反"黑跑"。而 58% 的受害者收入在两个最低工资以下——诈骗黑产瞄准的就是现金贷同一客群,风控规则必须覆盖"贷款发放前"的社会工程攻击。
三、阿根廷:全球最难的风控考场
3.1 现状:违约率创历史新高,680 万人逾期
阿根廷 2026 年 7 月信贷违约率再创历史新高:590–680 万家庭债务逾期(口径不同:1816 咨询 590 万 / Fintech Chamber 680 万),占所有信贷持有人 28%。
结构上:银行持有 81.1% 信贷和 63% 的不良金额;数字钱包只占融资的 11.7%,却占逾期余额的 16.3%——钱包客群的风险显著高于银行客群,这是风控最该记住的数字。
3.2 CCT:BCRA 用行政手段解决催收难题
2026 年 3 月 2 日签署、2026 年 8 月 31 日正式生效的 "Cobro con Transferencia"(CCT)系统,允许银行和 PNFC 从贷款发放时的原始账户自动扣款:
为什么难做:阿根廷人均持有 8 个账户(4 个 CBU 银行账户 + 4 个 CVU 钱包),72% 的用户(约 2,700 万人)同时持有银行账户和钱包。借款人从钱包借到钱后停止给该钱包充值即可逃避扣款——这是行业推动 CCT 的根本原因。银行业协会曾要求推迟或取消(技术缺陷),业内预期只有 Banco Galicia 等少数机构能按期上线。
3.3 牌照:585 家 PNFC,OPNFC 是外资最顺入口
阿根廷不需要银行牌照也能放贷:向公众常态性提供信贷但无金融牌照的公司,落入 BCRA 的 PNFC(非金融信贷提供者)框架:
BCRA 最新报告登记 585 家 PNFC,fintech 组同比增长 47%、客户数突破 700 万; 自有资金放贷的通常类别是 OPNFC(Otros Proveedores No Financieros de Crédito); 若涉加密(如用稳定币放贷、托管加密资产),还需 CNV 的 PSAV 登记(Law 27.739 / GR 1058/2025),并触发 UIF 的 AML 义务; 逾期率口径:该组 26.9%。
利率:阿根廷无统一利率上限,靠 CFA(Costo Financiero Total)披露 + 消费者保护义务,实际个人贷年化常在 100%–300% 区间(高通胀下的产物)。
风控启示:阿根廷的风控核心不是反欺诈,而是反"账户弃用"。CCT 只解决"原账户"场景;钱包之间、钱包与银行之间的资金腾挪仍是黑洞。这要求风控侧建立跨 CVU 的收入真实性校验与还款意愿评分。
四、智利:小而规范,黑产是个案不是生态
4.1 格局:Tenpo 拿下智利第一张 neobank 牌照
2026 年 1 月 20 日,Credicorp 旗下 Tenpo 获 CMF 运营授权,成为智利《一般银行法》下第一家持牌 neobank,可做活期账户、消费贷、定期存款,250 万用户免费升级。智利只有一种银行牌照,Tenpo 与传统银行同标准监管(Basel III 资本要求)。此前 Tenpo 已累计放款超 9,000 万美元,信用卡活跃用户 26 万+。
智利的消费贷市场由 Caja Los Andes、Banco Santander、Falabella、Ripley、Creditea 等主导,CMF 监管 + DICOM 征信构成完整合规框架。
4.2 黑跑:CMF 直接刑事举报,规模有限但手法典型
2026 年 10 月 9 日,CMF 向公共检察院提起刑事举报,针对两个在 Google Play 及其他网站上架、不受 CMF 监管的贷款 App:
- "APP MICRO CRÉDITO"
- "APP TESORO CASH"
举报理由:敲诈勒索(extortion)与高利贷(usury)。CMF 同时提醒公众使用其"公民警报页"核验任何金融产品提供者是否受监管。
智利信号价值:CMF 的响应模式是"直接刑事举报 + 点名包名"——比墨西哥 CONDUSEF 的通报更硬。智利黑产不是规模化生态(市场小、监管强、征信全),但拉美各国的黑跑 App 有共同的跨国模板池(见第六节与拉美篇附录),一国点名即另一国预警。
五、秘鲁:渗透率洼地,SBS 牌照是入场券
5.1 现状:64% 有钱包,只有 33% 有贷款
Fitch Ratings(2026-09-25)对秘鲁 fintech 的定调:从支付主导进入更广泛的数字金融服务阶段,但市场成熟度仍落后巴西和墨西哥。SBS 数据:
- 约 64% 的成人拥有数字钱包
; - 只有 33% 的成人从金融系统获得过贷款
; 支付段(Yape/Plin/钱包/收单/PSP)是最成熟的生态。
5.2 牌照:SBS "信贷公司"牌照 = 事实上的数字银行入口
2026 年 6 月 9 日,SBS 以 Resolución N°1561-2026 授权 Prex Perú(乌拉圭 fintech,Itaú 集团战略投资其母公司)作为全数字信贷公司运营:
Prex 从原来依赖 BaaS 提供商转为自持牌主体; 平台形态:单一电子货币账户(支付/转账/卡/汇款)+ "Prextamo" 小额数字贷(放款与还款都在 Prex 账户内闭环); 资本要求:信贷公司 + 电子货币发行人的最低资本之和; 不得吸收公众存款;与 Yape/Plin 互操作。
秘鲁的监管沙盒 2025 年修订后扩大至 fintech 与未受监管企业,允许交易数据用于中小企业信用评估;BCRP 推进支付系统现代化与互操作,为 open finance 铺路。
风控启示:秘鲁的模式证明了一条路径——"钱包 + 闭环信贷"可以在 SBS 信贷公司牌照内跑通,不需要银行牌照。Yape/Plin 的互操作性意味着放款可以直达最普惠的客群,这是五国中"合规入场门槛 × 客群规模"比最优的市场。
六、跨国黑产:同一套模板池,换个国旗继续跑
这是「国别风控作战手册」系列最重要的发现之一,南美篇与拉美篇互相印证:
6.1 跨国壳包名池实锤
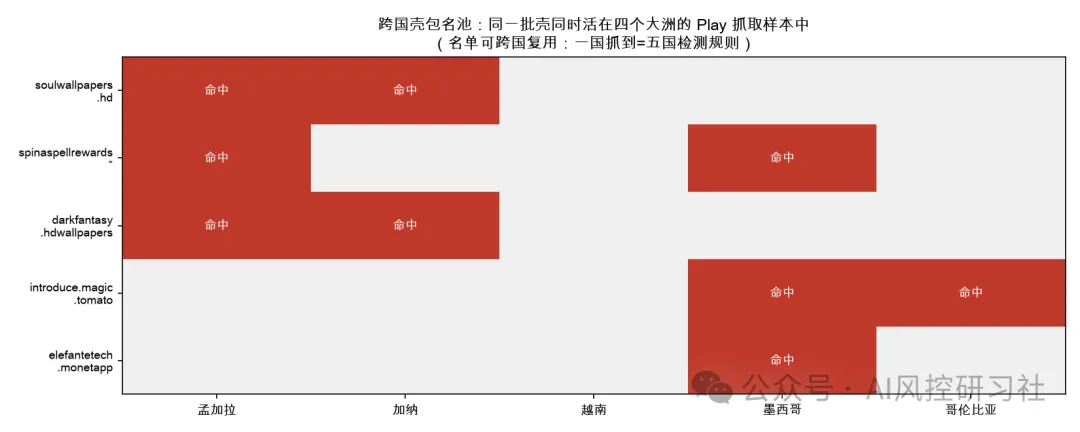
com.soulwallpapers.hd、com.spinaspellrewards.*、com.darkfantasy.hdwallpapers、com.introduce.magic.tomato、com.elefantetech.monetapp 等包名,同时出现在墨西哥、哥伦比亚、孟加拉和加纳的 Google Play 抓取样本中。这些包名本是壁纸/游戏模板,却被用来做借贷 App 的"壳"。
结论:全球贷超黑产使用同一套白标模板池、同一批壳公司,按国家换皮分发。 对风控的直接价值:名单可跨国复用——在孟加拉抓到的壳包名/C2 特征,就是墨西哥、哥伦比亚的现成检测规则。
6.2 本轮实测抓到的跨国铁证(2026-10-21)
对巴西(gl=br,597→400)、阿根廷(gl=ar,526→350)、智利(gl=cl,536→350)、秘鲁(gl=pe,517→350)四区做包名交叉比对,同一批 App 在四国用不同语言名字上架:
com.bluefoxapps.prestamoargentina | Préstamo Fácil - FinSearch | ||||
com.easyloan.calc.deppt | |||||
com.fundcalc.loan.efina | |||||
com.convenient.loan.calc | |||||
com.hazling.creditotal | |||||
com.pixelsdo.kredihesaplama | |||||
moni.amigo.ar.latin | |||||
com.payby.android.cashnow | |||||
com.elefantetech.monetapp | |||||
prestacloudvn.cloudservices.com |
Blue Fox Apps 是本次最干净的实锤:同一个包名 com.bluefoxapps.prestamoargentina,在巴西/阿根廷/智利/秘鲁四区分别用葡语、西语命名,安装量均 100 万+、评分均 4.7+——一个壳、四国换皮、各自刷量。这类包的共同特征是"贷款计算器"外衣 + 通用英文开发者名 + 跨国同包名。
壁纸/游戏壳同样在阿根廷区实锤(com.soulwallpapers.hd、com.darkfantasy.hdwallpapers、com.spinaspellrewards.spinaspellfreespin),与孟加拉、加纳、越南、墨西哥、哥伦比亚五国抓取样本全部重合——全球贷超黑产同一套模板池,七大市场实锤。
另记录两个样本:com.elefantetech.monetapp(开发者 "Monet US")在墨西哥篇评分 2.95、阿根廷篇 1.92、秘鲁篇 4.20——同一壳跨国评分波动巨大;pe.com.montolibre.android.customer 秘鲁包名同时出现在阿根廷区。
负面结论(如实记录):CMF 2026-10-09 点名的 "APP MICRO CRÉDITO" 与 "APP TESORO CASH" 未出现在本轮 350 个智利样本中——可能已下架,或不在 Finance 类目爬虫覆盖范围内。这说明"监管点名 → 商店下架"在智利可能是有效的,与孟加拉/加纳"点名仍在架"形成对照。
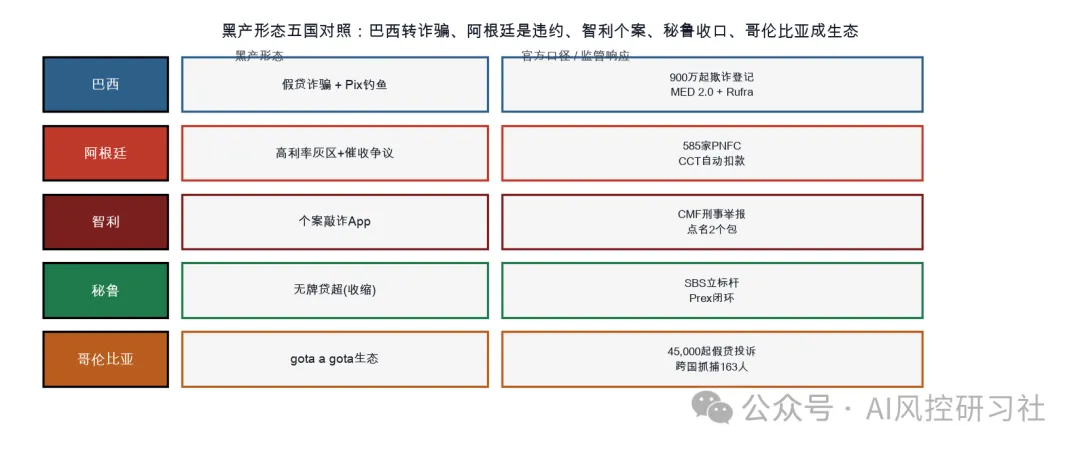
6.2 五国黑产形态对照
| 直接刑事举报 | |||
共同指纹(与越南/加纳/孟加拉站完全一致):评分不是判据(黑产照样 4.2+),有效判据是"壳包名 + 马甲矩阵 + 开发者属地错配 + 权限越界"的组合。
七、五国横评:利率、牌照、通道费一张表
7.1 利率与成本对照
| usury 入刑 |
7.2 牌照路径对照(外资入场五条路)
| Tenpo(2026-01) |
7.3 支付通道费率
八、入场指南:南美四国的正确姿势
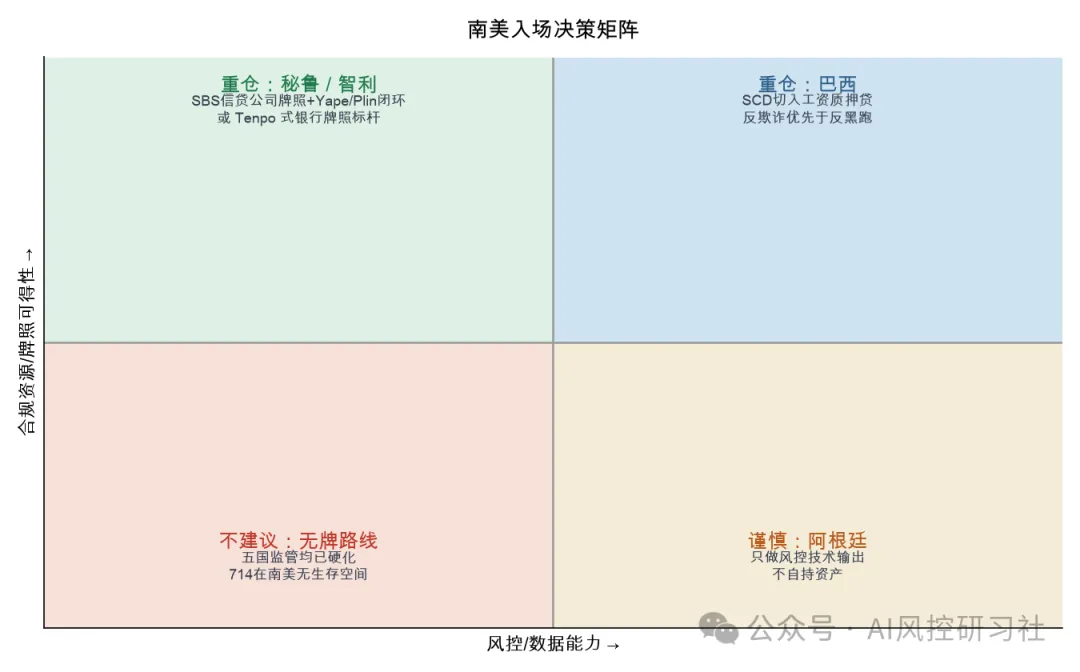
8.1 决策矩阵
| 秘鲁 | ||
| 智利 | ||
| 巴西 | ||
| 阿根廷(谨慎) | ||
| 都不选 |
8.2 风控侧七条执行清单
- 反欺诈优先于反黑跑
(尤其巴西):贷款流程内嵌社会工程攻击识别(MED/Rufra 数据可对接); - 阿根廷必建跨账户收入校验
:人均 8 账户、钱包弃用率是 NPL 第一来源; - 名单跨国复用
:把拉美篇/孟篇/加纳篇抓到的壳包名池建成共享检测库,一国更新五国生效; - 智利/哥伦比亚 usury 是刑事红线
:定价必须内建当地 usury 上限校验(智利 2.9%/月口径、哥日息 10–25% 入刑); - 巴西 SCD 不能碰吸存、SEP 不能碰自有资金
:架构设计阶段就要切分,否则牌照作废; - 秘鲁闭环账户是数据金矿
:放还款都在 Prex 式账户内,行为数据可直接喂养模型; - CMF/BCB 通报是免费情报
:智利 CMF 公民警报页、BCB Rufra、SFC 名单,全部可程序化订阅。
九、数据来源与口径说明
市场数据:O Globo(巴西五大 fintech 份额)、BCRA/Fintech Chamber(阿根廷违约)、Credicorp/CMF(Tenpo)、SBS/Fitch(秘鲁渗透率)、CMF 官网通报(智利举报); 抓取口径:Google Play 巴西(597→400)、阿根廷(526→350)、智利(536→350)三区贷款类关键词复抓,秘鲁区样本见附录;壳包名池为七国抓取交叉验证结果; 费率:Selic 14.00%(2026-08 连降四次后)、各牌照资本要求为公开法规转述; - 局限
:各国费率与份额为公开口径区间,正式引用前请核对 BCB/BCRA/CMF/SBS 当期公告;黑产数字为官方通报与安全报告转述;智利 CMF 点名两包未在样本中复现有负面记录(见 6.2 节)。
附录 A:巴西区在架样本(Top 真实包名,gl=br,2026-10-21)
com.nu.production | |||||
com.picpay | |||||
br.com.intermedium | |||||
br.gov.caixa.tem | |||||
br.com.serasaexperian.consumidor | |||||
com.c6bank.app | |||||
br.com.jeitto.meujeitto | |||||
br.com.meutudo | 工资质押贷龙头 | ||||
br.com.carrefour.cartaocarrefour | |||||
br.com.creditas.mobile | |||||
br.com.noverde.noverde | |||||
com.br.konsi | |||||
br.com.supersim | |||||
com.bluefoxapps.prestamoargentina | 跨国壳(三国同名) | ||||
com.easyloan.calc.deppt | 跨国壳(印度公司) | ||||
com.pazcredito.digital.credit | 跨国壳(印度个人名) | ||||
com.credito.main.util | |||||
com.geru.app |
巴西样本要点:工资质押贷(CLT/INSS)是最大单一品类(meutudo、Konsi、Crefisa);黑产不做实际放贷(无牌不能放),以"贷款计算器 + 导流 + 诈骗落地"形态存在。
附录 B:阿根廷区在架样本(Top 真实包名,gl=ar,2026-10-21)
com.mercadopago.wallet | |||||
ar.com.bancar.uala | |||||
com.tarjetanaranja.ncuenta | |||||
ar.com.bancoprovincia.CuentaDNI | |||||
com.playdigital.modo | |||||
air.PrexArgentina | |||||
com.rebanking | 持牌 PNFC(Compañía Financiera) | ||||
com.moni.android | |||||
com.bluefoxapps.prestamoargentina | 跨国壳(三国同名) | ||||
com.hazling.creditotal | |||||
com.elefantetech.monetapp | |||||
moni.amigo.ar.latin | |||||
com.payby.android.cashnow | |||||
com.darkfantasy.hdwallpapers |
附录 C:智利区在架样本(Top 真实包名,gl=cl,2026-10-21)
com.mercadopago.wallet | |||||
net.veritran.becl.prod | |||||
cl.android | |||||
cl.tapp | |||||
cl.bancoripley.appbanco | |||||
cl.bci.app.personas | |||||
com.konylabs.ItauMobileBanking | |||||
com.bluefoxapps.prestamoargentina | 跨国壳(三国同名) | ||||
prestacloudvn.cloudservices.com | |||||
rsv.walletapp.reserve |
智利样本要点:主流是银行系(Falabella/Ripley/BCI/Estado);CMF 点名的 Micro Crédito / Tesoro Cash 未在样本中(可能已下架);跨国壳以"计算器 + 西语名"形态存活,
prestacloudvn更是越南云服务商直接操盘智利市场。
附录 D:秘鲁区在架样本(Top 真实包名,gl=pe,2026-10-21)
com.bcp.innovacxion.yapeapp | BCP 系钱包(渗透之王) | ||||
com.bcp.bank.bcp | |||||
pe.com.interbank.mobilebanking | |||||
pe.indigital.tunki.user | |||||
pe.cajapiura.bancamovil | |||||
com.bluefoxapps.prestamoargentina | 跨国壳(四国同名) | ||||
com.hazling.creditotal | |||||
com.elefantetech.monetapp | |||||
luspasf.pagashd.asghityo.visoav | 随机串包名(本地注册公司) | ||||
com.acredi.taya.app.mobile | |||||
com.bcp.bank.tlc |
秘鲁样本要点:Yape 是绝对入口(1,000 万安装、4.34 分);Prex 牌照落地后闭环模式(Prextamo)尚未在样本中成规模;黑产以"计算器 + 四国同包名"为主,另有
luspasf.pagashd...这类本地公司 + 随机包名的新形态(用本地注册主体掩盖跨境模板)。
AI 风控研习社 · 国别风控作战手册 · 南美站 · 2026-10