ARTICLE · 1255709
10.26丨 初级会计习题练习 · 《初级会计实务》第三章
哈喽哈喽,之了课堂的小之了来咯
2027年初级会计考生们注意咯!
今日初级会计第三章章节练习题已更新
10分钟搞定知识点+错题解析
每天进步一点点,走上考场见证蜕变!
⭐10.26《初级会计实务》第三章 资产
单选题 [2分]
点击空白处查看答案
1. [单选题】某企业为增值税一般纳税人,增值税税率为13%。本月销售一批材料,价值5 926.85元(含增值税)。该批材料计划成本为4 200元,材料成本差异率为2%,该企业销售材料应确认的损益为( )元。
A.961
B.1 045
C.1 642.85
D.1 726.85
【答案】A
【解析】增值税一般纳税人的含税售价需要作价税分离,不含税价款=含税价款/(1+适用税率)。所以销售材料应确认的其他业务收入=5 926.85÷(1+13%)=5 245(元);
采用计划成本法核算,结转的其他业务成本应为发出材料的实际成本,发出存货实际成本=发出材料的计划成本×(1+材料成本差异率)=4 200×(1+2%)=4 284(元);
销售材料应确认的损益=其他业务收入-其他业务成本=5 245-4 284=961(元),选项A正确。
【知识点】材料收发业务的核算——计划成本法
单选题 [2分]
点击空白处查看答案
2.[单选题]某企业2021年4月30日,乙存货的实际成本为100万元,加工该存货至完工产成品估计还将发生成本为25万元,估计销售费用和相关税费为3万元,估计该存货生产的产成品售价120万元。假定乙存货月初“存货跌价准备”科目余额为12万元,2021年4月30日应计提的存货跌价准备为( )万元。
A.-8
B.4
C.8
D.-4
【答案】D
【解析】可变现净值=存货的估计售价-进一步加工成本-估计的销售费用和相关税费=120-25-3=92(万元)。
当期应计提的存货跌价准备=(存货成本-可变现净值)-存货跌价准备已有贷方余额=(100-92)-12=-4(万元),选项D正确。
【知识点】存货减值
多选题 [2分]
点击空白处查看答案
3.【多选题】下列与存货相关会计处理的表述中,正确的有( )。
A.应收保险公司存货损失赔偿款计入其他应收款
B.资产负债表日存货应按成本与可变现净值孰低计量
C.按管理权限报经批准的盘盈存货价值冲减管理费用
D.结转商品销售成本的同时转销其已计提的存货跌价准备
【答案】ABCD
【解析】选项A正确,企业发生存货盘亏及毁损时,借记“待处理财产损溢”科目,贷记“原材料”“库存商品”等科目。
在按管理权限报经批准后应作如下账务处理:对于应由保险公司和过失人赔款,借记“其他应收款”科目;
选项B正确,资产负债表日,存货应当按照成本与可变现净值孰低计量;
选项C正确,企业发生存货盘盈时,借记“原材料”“库存商品”等科目,贷记“待处理财产损溢”科目,按管理权限报经批准后,借记“待处理财产损溢”科目,贷记“管理费用”科目;
选项D正确,企业结转存货销售成本时,对于已计提存货跌价准备的,应当一并结转,同时调整其销售成本,借记“存货跌价准备”科目,贷记“主营业务成本”“其他业务成本”等科目。
【知识点】存货清查、存货减值
多选题 【2分]
点击空白处查看答案
4.【多选题】下列各项中,应计入加工收回后直接出售的委托方加工物资成本的有( )。
A.由受托方代收缴的消费税
B.支付委托加工的往返运输费
C.实际耗用的原材料费用
D.支付的加工费
【答案】ABCD
【解析】委托加工物资收回后直接出售,应将材料费用(选项C)、加工费(选项D)、运输费(选项B)以及受托方代收代缴的消费税(选项A)计入委托加工物资的成本。
【知识点】委托加工物资及其会计处理
判断题 【1分]
点击空白处查看答案
5.【判断题】企业为特定客户设计产品所发生的、可直接确定的设计费用应计入存货成本。( )
【答案】√
【解析】企业设计产品发生的设计费用通常应计入当期损益,但是为特定客户设计产品所发生的、可直接确定的设计费用应计入存货的成本。
【知识点】存货的初始计量
今日习题满分9分
同学们记得打卡,留下做题正确率哦
双科网课,全科知识之了名师逐点细讲
附赠题库,学练结合打好基础轻松学习
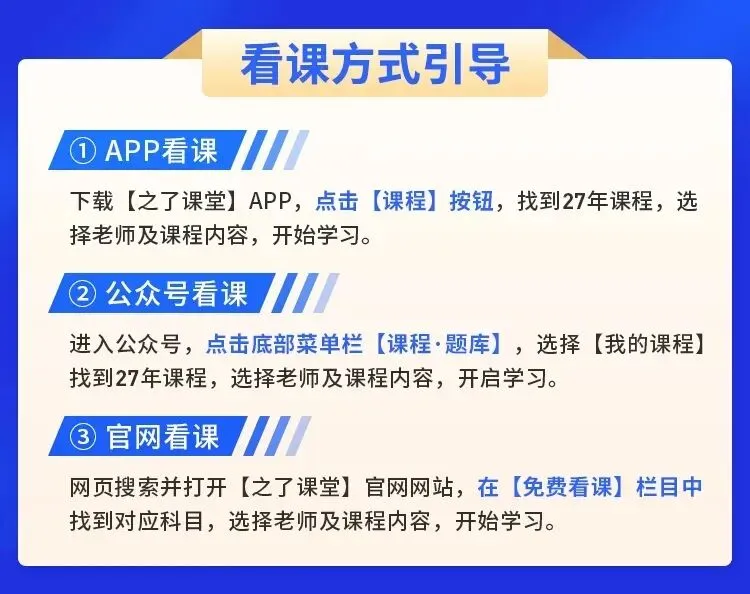
零基础小白也能听懂,初级精讲课免费领
⭐课程领取方式一:识别下方二维码 领取初级会计课程。
⭐课程领取方式一:识别下方二维码 领取初级会计课程。
⭐课程领取方式二:点击下方固定栏,关注之了课堂会计学习,进入主页发送激活码‘89614579’,领取免费初级会计网课。
*本文由之了课堂会计学习账号整理发布。转载文章需联系授权同意,并在文内注明出处。
👇每天5道题,迟早过初级