ARTICLE · 1256869
掘金AI浪潮下的软件行业(上):巴菲特会怎么看软件行业背后的生意?
掘金AI浪潮下的软件行业(上):巴菲特会怎么看软件行业背后的生意?前言:最先改变的,是软件公司的收费方式 软件通常按“人头”付费;一家公司有一百名销售,就买一百个CRM账号。Salesforce推出“Agentforce”以后,收费表里出现了另一种单位:按对话收费、按AI执行的动作收费。2025年5月,公司进一步推出Flex Credits,每个动作标价0.10美元,客户可以为更新客户记录、自动执行工作流、解决服务案例等具体动作付费。 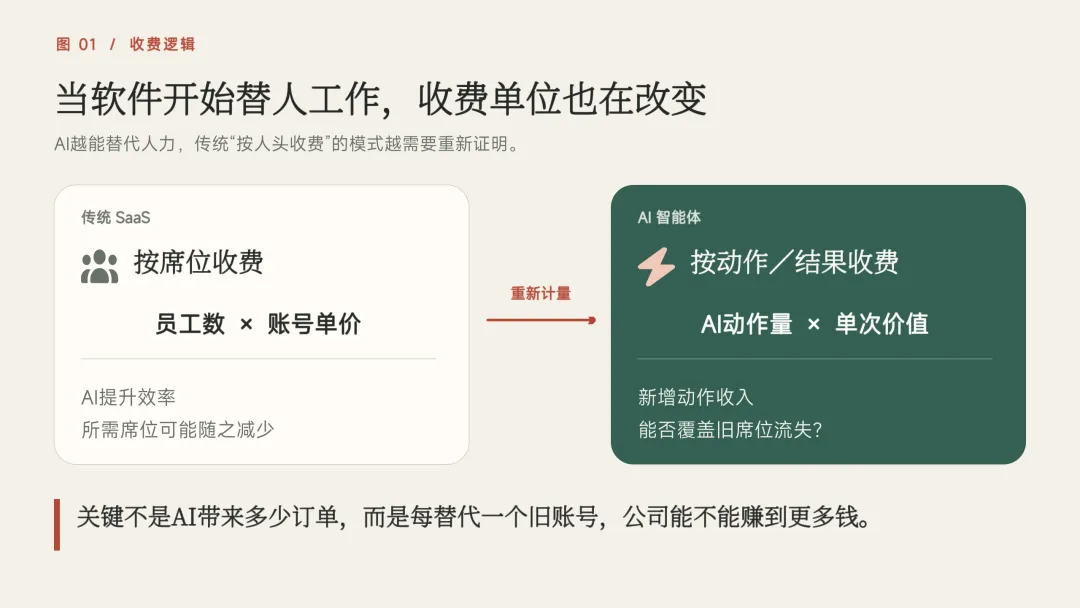
当软件(通过AI)开始替人工作,还可以继续按照使用它的人来收费吗?这就是AI给软件行业带来的真正变化,一方面增加几项功能,比如“AI一键完成XX”,同时也在改写:软件为什么值钱、靠什么收费、需要付出多少成本。 每一轮技术浪潮,最先紧张的通常都是硬件。 PC普及,先要生产电脑和芯片;移动互联网兴起,先要销售手机、建设几G网络;AI到来,GPU、服务器和数据中心又成为最显眼的瓶颈。 硬件搭建了新世界的基础设施,软件则把基础设施落地到日常工作。软件因此有一种很特别的商业属性:设备只需要购买一次,工作流程却可能每天使用、持续付费。(LEO注:不过这不意味着硬件一定商品化、软件必然长久受益。苹果恰恰证明了软硬件结合也能形成强大护城河。)早期利润属于最稀缺的基础设施,长期利润属于最难以替代的使用入口(巴菲特就“错过”了微软)。所以,研究AI不能只问谁提供算力,还要问:谁把算力变成客户离不开的工作? 伯克希尔长期回避快速变化的行业,并非是因为科技没有价值,而是因为技术领先很难和十年后的确定性划等号。用巴菲特的方法论看AI软件,可以把问题压缩成一句: 当代码、内容和界面都变得越来越便宜,一家软件公司的定价权是什么? 过去也许是代码本身、功能数量和使用习惯。AI出现以后,这些答案开始松动。代码生成更快,功能复制更容易,一个对话框还可能取代层层菜单。真正可能升值的,变成了另外几样东西。以下的几个变化,可能比“这家公司有没有接入大模型”重要得多。 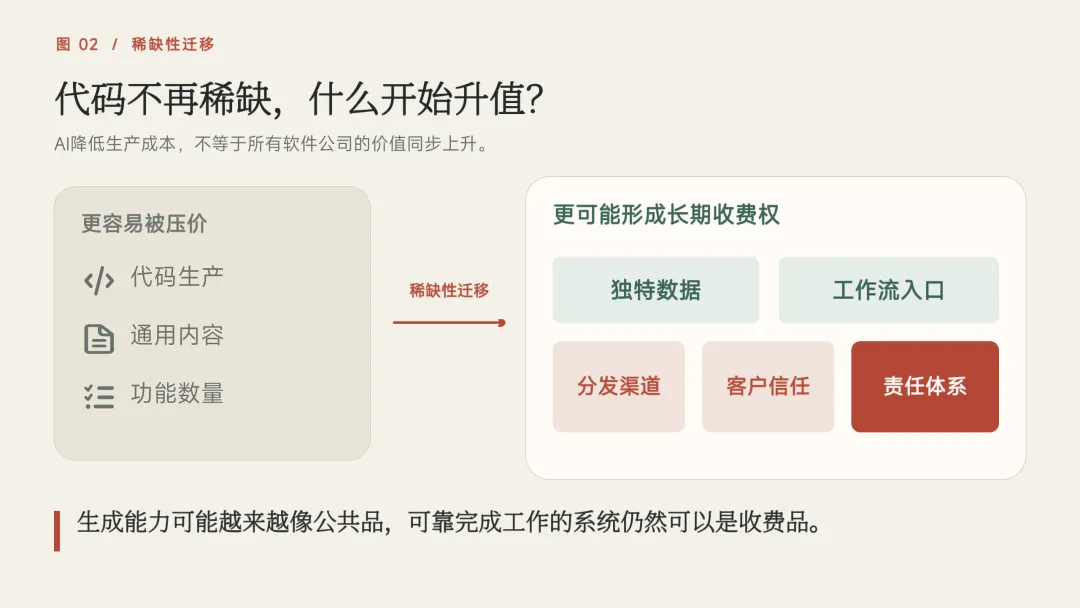
AI降低了一家软件公司的生产成本。这里不再赘述了,过去,一个小团队要开发一款产品,需要工程师、时间和融资;现在,生成代码、制作界面、撰写文档和测试的速度都在提高。 “软件成本降低”与“软件公司更值钱”并不是一回事。如果每家公司都能更快做出相似功能,功能本身就会通胀。过去需要一家企业软件公司封装的能力,可能变成一个提示词、一段脚本,或者通用AI里的一个动作。LEO观察到的是大量的用户借助AI变成了OPC(一人公司)。再如国内的微信公众号上越来越多“垃圾”文章,“我用几小时/几天蒸馏了多少万字/某某大师”云云,似乎攻破了很多知识付费平台的护城河。 Chegg(美国的一个大学生学习订阅平台)也提供了一个很直观的样本。2023年5月,公司表示学生对ChatGPT的兴趣已经影响新客增长。用户并没放弃学习,只是获得答案的入口变了。Chegg受到冲击,是因为AI让一部分标准化答案不再稀缺。这给价值投资者的提醒很直接:客户愿意付费的到底是结果,还是原来包装结果的那层软件?如果产品只是把通用内容、公开信息和简单功能装进订阅页面,AI很容易把这层包装拆开。 传统SaaS最喜欢的故事,是客户员工越来越多、账号越开越多、续费越来越稳定。AI智能体却把这个故事倒过来了:客户购买AI,正是为了用更少的人完成更多工作。 Salesforce从按席位、按对话,进一步走向按动作收费,说明软件公司已经开始寻找新的计量单位。不仅只卖“员工使用的工具”,还在尝试出售“数字员工完成的动作”。真正值得关注的,除了AI带来了多少新订单,更要看AI每替代一个旧账号,公司能不能赚到更多钱。 而这会形成一个很有意思的矛盾: 传统软件最美妙的地方,是多复制一份产品,成本几乎可以忽略,即边际成本很低。 AI软件不完全如此。用户每发起一次请求,背后都可能发生模型调用和算力消耗。公司卖得越多、用户使用越频繁,收入会增加,账单也可能增加。软件从“销售一个复制好的产品”,部分变成“持续替客户购买和组织计算”。微软很好地展示了这种两面性:它有Office、GitHub、企业云和分发渠道,AI可以进入已有工作流;与此同时,公司在2025财年年报中也披露,AI基础设施扩张压低了Microsoft Cloud毛利率。 这并不意味着微软的AI生意不好,而是提醒投资者:AI强化护城河与AI抬高成本,可以同时发生。 伯克希尔的“透视收益”的概念在这里格外有用。在AI收入、订阅增长或经调整利润,还要继续往下扣: Adobe面临的疑问很有代表性:既然任何人都能生成图片,专业创意软件还值钱吗? 这个问题把“生成内容”和“完成创意工作”混在了一起。 一张图片可以被很多模型生成,但一个品牌要持续生产内容,还涉及素材管理、精细修改、团队协作、版权风险、品牌规范和最终交付。Adobe把Firefly及合作模型接入Photoshop、Premiere等产品,真正试图守住的是整条工作流,不只是生成按钮。 2025财年第三季度,Adobe披露Firefly、Acrobat AI Assistant等AI优先产品的年度经常性收入已经超过2.5亿美元,提前达到年末目标,进入26年持续放量,到Q3已超过6.5亿美元。这说明AI已开始形成独立收入,但仍要区分:哪些是AI新增收入,哪些只是原有产品加入AI后实现的收入,哪些又是把已有客户迁移到新套餐。 生成能力可能越来越像公共品,可靠完成工作的系统仍然可以是收费品。Adobe案例中这些问题最值得跟踪: LEO的一个头疼的经验,是在国内打某银行客服时,总是不断的有AI客服来说一堆话,然后让选择,迟迟解决不了问题。Klarna(欧洲著名的消费金融/电商支付平台)的AI客服实验,展示了效率的另一面。2024年2月,公司称其AI助手上线首月处理了230万次对话,占客服对话的三分之二,工作量相当于700名全职客服(注:这里的“700人”是工作量等值,不是实际裁员人数。) 到了2025年,Klarna又开始强调人工客服的重要性,其首席执行官承认过度关注成本影响了服务质量,并希望客户始终能够找到真人。从而转向AI与人工协作。这个转折揭示了企业软件里一种容易被低估的价值:责任。 AI可以回答问题,但错误答案由谁发现?可以执行动作,但异常交易由谁复核?可以生成合同,但风险条款由谁确认?企业越让AI进入核心流程,越需要权限、日志、审计、人工接管和责任追踪。这些都是值得我们思考的。李录在哥大的发言说,任何AI的进展,都离不开人的介入。因此,未来最稳固的软件公司,未必是“AI回答得最像人”的公司,而可能是让AI能够被安全使用、被检查、被纠正,并且出问题时能找到责任边界的公司。 伯克希尔过去在科技投资中的经验,仍然有用,但不必展开讲太多。 IBM留下的那句话是:客户暂时离不开你,不等于下一代平台仍然离不开你。原有企业关系可以延缓冲击,却不能代替技术转型。 苹果留下的那句话是:不要按行业标签理解公司,要按客户行为理解公司。伯克希尔看重的是品牌、生态、习惯和转换成本,不是某项技术参数。这两句话放到AI时代刚好够用。 2025年伯克希尔股东会上,保险业务负责人阿吉特·贾恩明确说,AI会改变风险评估、定价、销售和理赔,是“游戏规则改变者”。但他同时表示,人们会为了追逐时髦事物投入巨额资金,伯克希尔更愿意等待机会清晰,看清失败风险和上下行空间后再大规模投入。 AI既可能延长护城河,也可能缩短护城河,AI也不会消灭软件。这也是巴菲特的方法在AI时代仍然有效的原因:技术名词一直在变,投资者最终买下的,仍然是一门生意未来的现金流。AI的“冲击”让部分软件公司产生了安全边际。我们审视软件公司时,可以问问这五句话: 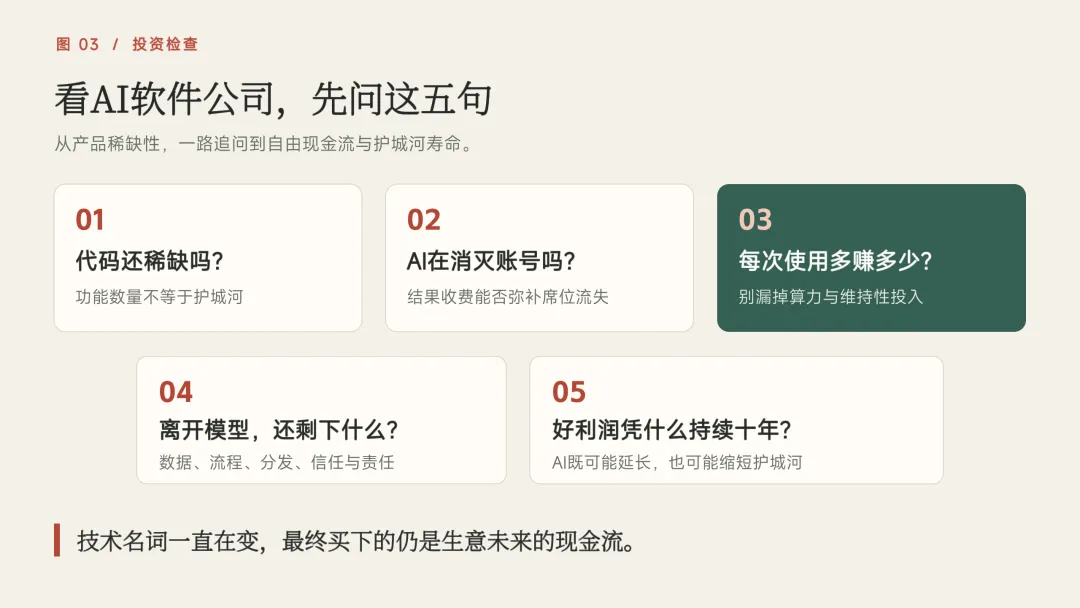
本文仅为投资方法与商业案例讨论。投资有风险,决策需独立判断。
一、为什么研究AI,最后一定要研究软件?
二、巴菲特真正检查的是“是否具备长期优良的经济特性”
1.代码越来越便宜,护城河却容易被攻破了
2.AI越成功,按人头收费的模式可能越危险
如果AI效果不好,客户不愿付钱; 如果AI效果非常好,客户可能需要更少账号;
3.软件重新有了边际成本,毛利率故事要重算
模型调用和算力成本是多少? 为了维持竞争力,需要持续投入多少研发和基础设施? 新增利润中有多少最终能变成自由现金流? 如果客户使用量增加十倍,利润会增加十倍,还是只增加两三倍?
4.模型可能普及,工作流却未必普及
AI是否让专业用户更深地留在Adobe工作流里? 企业是否愿意为商业安全、协作和品牌一致性额外付费? 新增收入能否覆盖模型和算力成本?
5.AI可以替代动作,却很难自动替代责任
三、伯克希尔面对AI,为什么仍然愿意等?