ARTICLE · 1266074
买完卸载APP——什么样的基金适合长期持有?

您是不是有这样的体验:买了一只基金,总想每天打开app瞅一瞅,结果天天亏钱……算了,剁手清仓!
可能也有这样的体验:买了一只基金,忘了,这笔钱被埋在了某款app的记忆深处。三年过去了,突然想起来,我还有一笔“巨款”!打开一看,赚这么多了!一阵惊喜……
每天总想看基金,看完常常焦虑,涨了觉得买少了,跌了后悔没清仓。不如买完卸载app,过段时间再装回来看看,可能会有新的惊喜。可关键在于,什么样的基金长期持有,可以放心“卸载app”、也还能在重新下载之日给我们带来惊喜?!今天,我们一起来找找!
1、走得稳 or赚得多?
在回答这个问题之前,我们要先明确一下长期持有的目标。有的投资者希望收益是稳健的,中途不要历经大幅的回撤和波动;有的投资者希望收益越高越好,不在乎中途的波动。然而,买入基金并长期持有,最终实现多少收益是个概率问题。天下没有免费的午餐:隐含的收益预期越高,同样隐含着较高的亏损风险。重要的是,想清楚自己更希望追求稳健的过程还是高收益/高波动的结果。
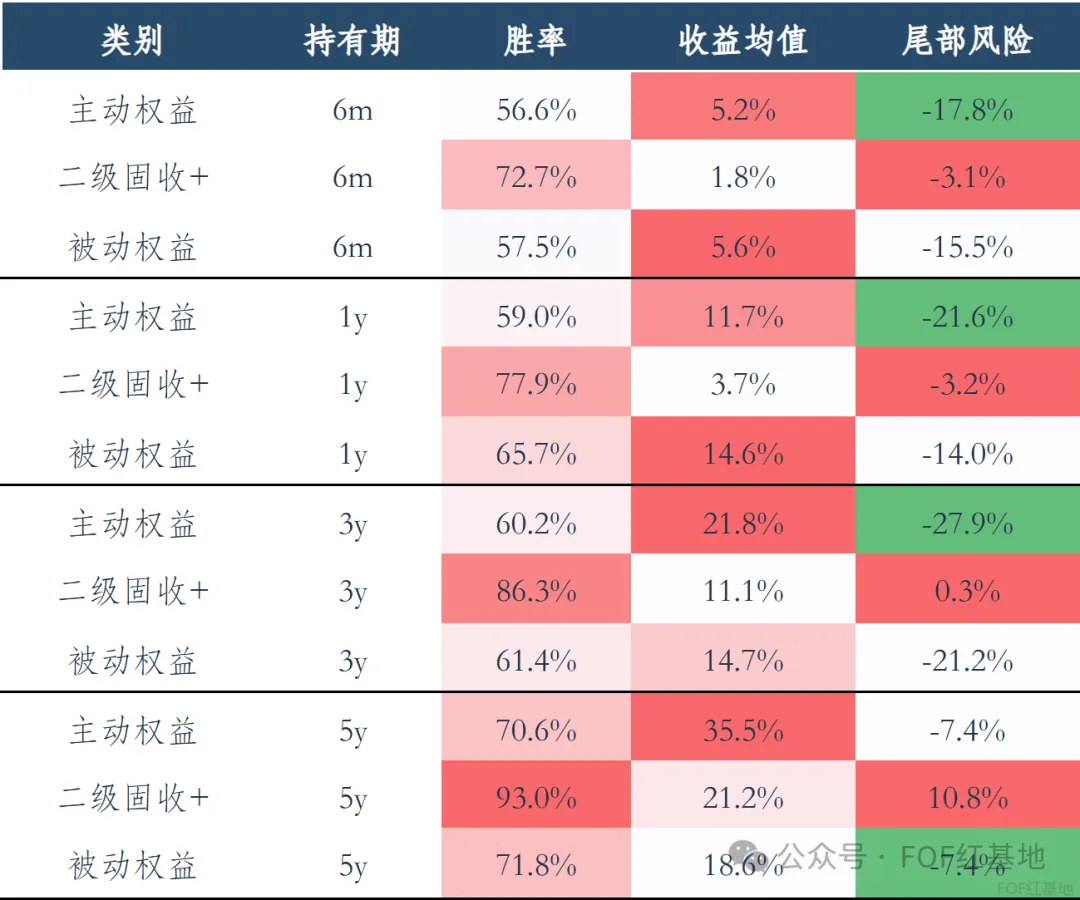
以基金大类为例,我们统计了2016年以来,在不同期限上,持有每只主动权益、被动权益、二级固收+基金的平均胜率、收益均值和平均尾部风险(极端后10%情况下的收益表现)。
固收+基金的权益仓位较低,即使持有期偏短也可实现较高胜率的收益均值,同时尾部风险有限,适合资金久期中等且风险偏好低的投资者,如果可以将持有期拉长到3年,固收+基金的平均胜率可以达到86%以上,中长期预期年化收益达到3.6%以上,即使在后10%的极端情况下,仍然维持0.3%的正收益。
主动权益相对被动权益拉长周期来看,胜率接近,超额收益更加明显,因此对于资金久期较长且能承受高波动的投资者,选一个靠谱的主动权益基金是更合适的方案,以3年为例,对应六成左右的胜率,7%以上的年化预期收益,但需承担潜在-27%以上的尾部风险。
数据来源:Wind,数据区间:2016.01.01-2026.10.19
2、长期持有的基金风格该怎么选?
对于每类基金来说,内部选哪些风格会对长期持有更有利呢?我们同样的对上述三个大类进行拆分,观察他们的平均胜率、收益均值和平均尾部风险。
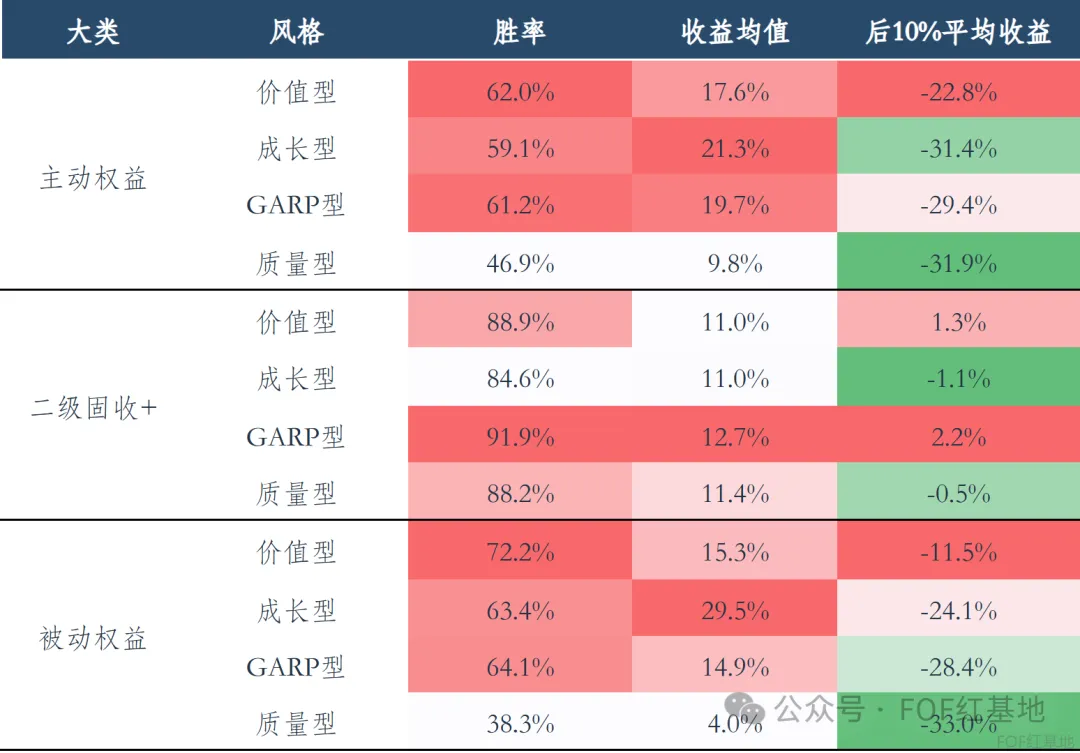
首先我们来看投资风格,对于主动权益基金来说,拉长持有期后,价值型、GARP(价值成长)型策略的胜率和尾部风险表现更优,价值型主动权益基金的三年期持有胜率可以达到62%,尾部风险相比其他分类更低,而更令人惊讶的是,被动指数产品的胜率在三年期上的胜率更高,尾部风险更低。对于固收+来说,GARP型策略的三项表现最优,在胜率、预期收益和尾部风险上全面跑赢。
分投资风格——滚动三年持有期基金表现
数据来源:Wind,数据区间:2016.01.01-2026.10.19
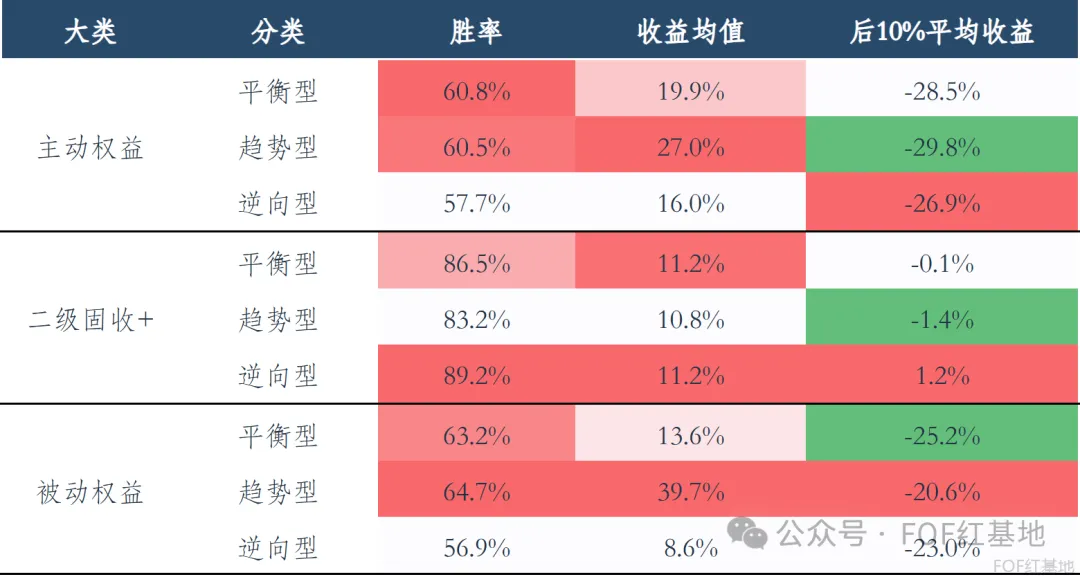
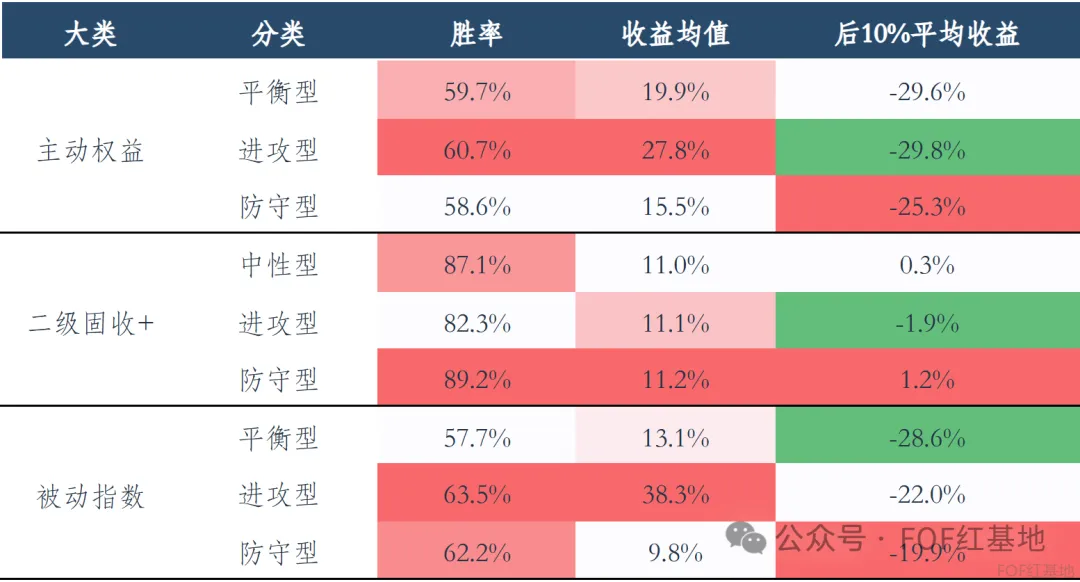
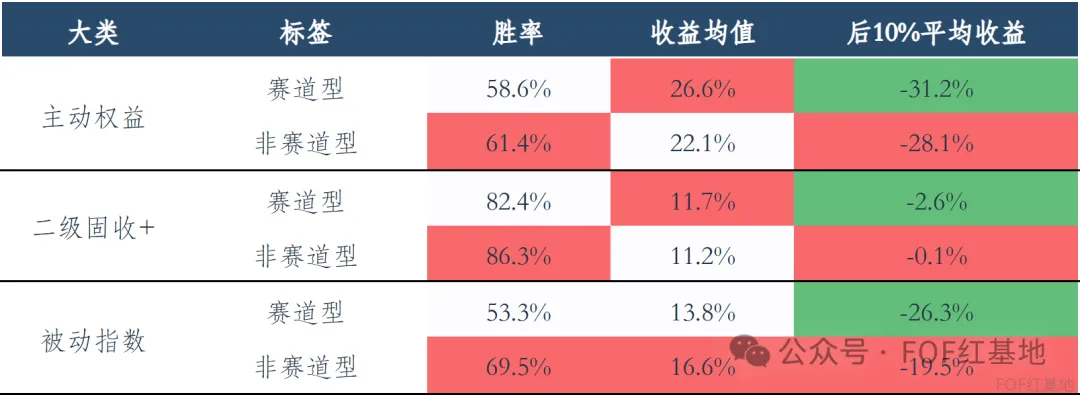
从交易和组合弹性来看,拉长持有期给了能跟住中长期市场趋势的选手更高的容错空间,因此,权益类的趋势型选手更能在较长的持有期内让组合兑现风险溢价;而对于逆向型选手来说,搭配债券资产做固收+是更好的选择。最后,从是否为赛道产品分析,结果很明显:拉长时间来看,非赛道型产品明显具有更好的表现。
我们看到有点反直觉的结果,拉长持有期反而让趋势型和进攻型权益选手表现更好,但这隐含了一个中长期的重要结论:收益源于风险溢价,在牛市中保持弹性、跟住市场是实现中长期收益目标的重要一环。因此,想要在中长期匹配权益产品,可以考虑价值型风格、同时能跟住市场趋势的非赛道选手,而对于固收+产品来说,可以考虑逆向且兼顾成长的GARP型非赛道选手进行配置。
分交易风格——滚动三年持有期基金表现
分组合弹性——滚动三年持有期基金表现
是否赛道产品——滚动三年持有期基金表现
数据来源:Wind,数据区间:2016.01.01-2026.10.19
3、长期持有一只FOF基金
如果长期持有的是一只FOF基金呢?我们将市场上的FOF基金和对应的三类子基金进行对比。可以看到以下几个结论,
(1)偏债混FOF实现了不错绝对收益表现,3年预期收益10%,胜率达到96%。从2023年到今年上半年,即使最差10%的情况,3年年化预期收益能达到2.5%,同时这一数据在胜率上跑赢了固收+1%。
(2)即使缩短持有期到6个月,偏债混FOF仍然相对固收+有胜率优势(0.6%),同时在极端情况下的亏损比固收+要少0.2%。FOF的分散优势为资金久期中等的投资者改善了持有体验。
(3)6个月维度看,偏债混FOF具备更高的胜率,更低的尾部风险;而从3年唯独看,时间给了权益资产更多的“发挥空间”,平衡性的FOF在胜率上十分突出,并且能跑赢固收+和权益类产品,因此对于资金久期较长,想获取一些长期回报,但又担心波动的投资者,拉长持有期选择仓位稍高一点的偏债混或是平衡性FOF是不错的方案。
FOF基金——滚动六个月持有期基金表现
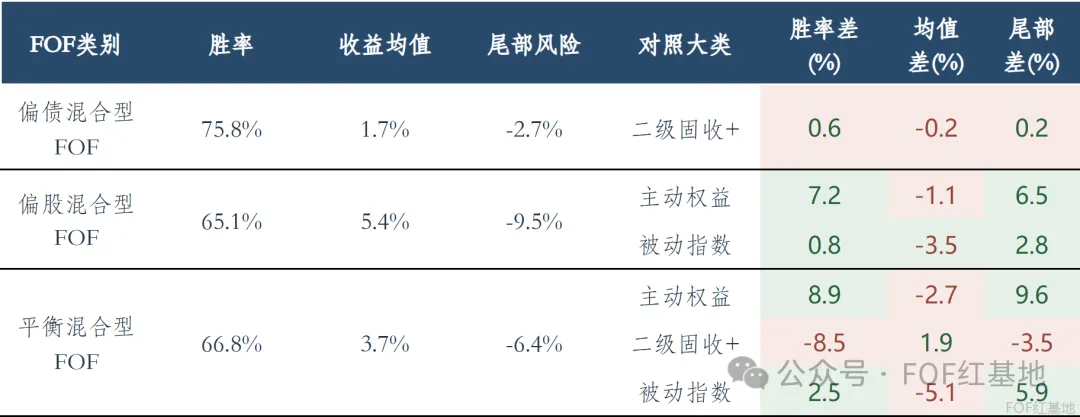
FOF基金——滚动三年持有期基金表现
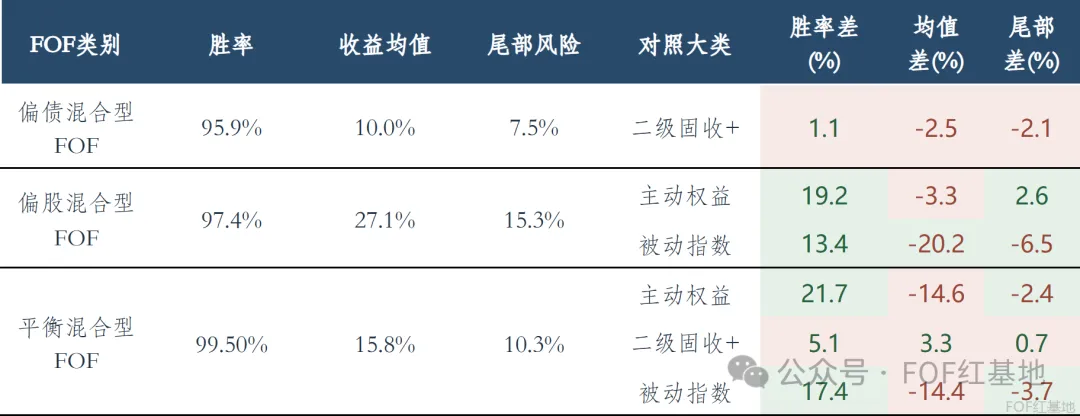
数据来源:Wind,数据区间:2023.01.01-2026.06.30
但我们也必须认识到,多元配置——这一FOF的超额利器,在今年遭遇到了黄金、海外权益的大幅回撤,加之上半年A股市场风格极致,年中波动又快速放大,投资难度增加;这让原本在去年末跑赢固收+的多元FOF今年遭受到了考验,这也说明多元配置不是简单的静态配置,FOF的多元工具箱还需要进一步扩容,在已有不错的绝对收益特征上持续优化。作为均衡、多元的天然配置平台,FOF可以站在子基金的巨人肩膀上,在形成有效的策略打法后,应具备稳定的风险收益特征。
对于广大的投资者来说,他们面临全市场复杂、大量的基金时可能会产生迷惑:难以区分什么是逆向选手、哪位基金经理的产品更偏向价值,哪些时刻根据市场动态配置弹性选手或是加入海外资产。FOF可以提供一种可靠的基金配置方案,为广大的投资者带不止于产品的顾问和配置服务,长期持有之后,大家收获的不只是由数字组成的收益,而是背后稳定的表现、持续的陪伴和长期的信任。
风险提示:文中数据均来源于wind。市场有风险,投资需谨慎。文中观点和历史测算数据仅供参考,不代表任何投资意见或建议。投资者在购买基金前应仔细阅读基金招募说明书与基金合同等法律文件,请根据自身投资目的、投资期限、投资经验等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。投资黄金基金产品,不代表保值盈利,也有亏损的风险。本材料知识产权归天弘基金所有,未经同意请勿以任何方式使用、引用、转载或披露。