ARTICLE · 1279853
别再喊AI了,它已经接管快消的研产销
2026年WAIC上,有个细节比任何演讲都刺眼:欧莱雅成了首个参展的全球美妆集团;瑞幸把「从一颗咖啡豆到一杯咖啡」的全链路数智底座搬进展厅;伊利升级「全球智链生态圈」;联合利华摆出AI包装创新平台;雀巢、百事、可口可乐、宝洁、亿滋一字排开。
巨头们不是在「展示AI」,是在汇报AI已经替它们干了什么——AI在快消,过了「要不要上」的争论,进了「谁先用谁甩开」的窗口期。
只拆一件事:AI穿透研产销之后,会留下哪些机会,又会淘汰谁。
一、AI在快消,过了「要不要上」的争论,进入「谁先用、谁先甩开」的窗口期。
这篇不拆工具、不讲怎么落地,只拆一件事:当AI穿透研、产、供、销、营,市场会留下哪些新机会,又会淘汰谁。
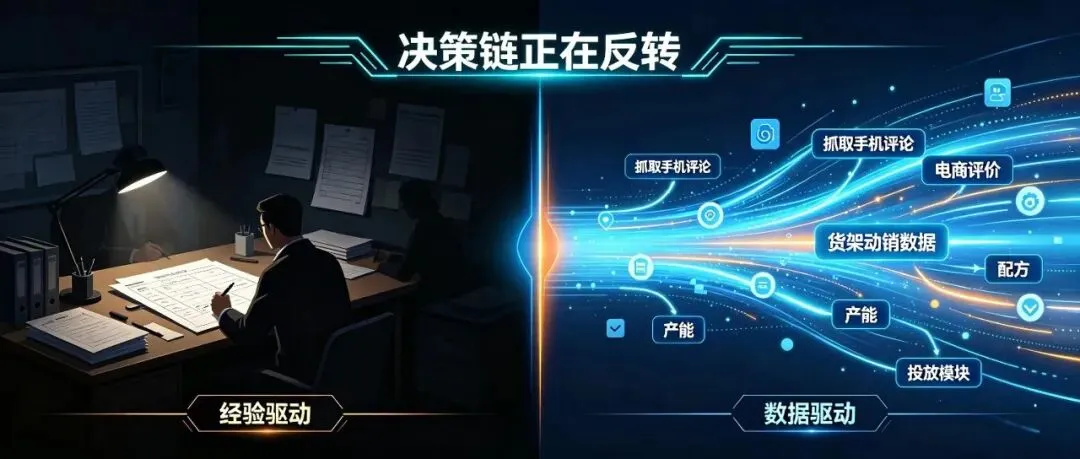
过去快消的决策链,经验在上、数据在下:老板凭味觉定口味,销售凭感觉报货,研发凭经验排试验。AI进来后,评论区的字、货架上的动销、天气与节假日,开始直接决定配方、产能和投放。
瑞幸新品模型同时吃四样:用户反馈、市场分析、上市时机、口味趋势。生椰拿铁那21亿杯不是灵感,是数据对偏好的命中;雀巢把趋势、配方、人群画像喂进去,几分钟吐一个新品概念。
过去快消的决策链,是经验在上、数据在下。老板凭味觉定口味,销售凭感觉报货,市场部凭案例拍预算,研发凭经验排试验。AI进来之后,这条链被倒过来了:消费者的嘴、评论区的字、货架上的动销、天气和节假日,开始直接决定配方、产能和投放。
1.创新权从「内部老手」下放给「屏幕那头的消费者」。九阳豆浆的哈基米绿豆浆,00后用AI剪了条梗视频,评论区集体喊「哪儿能买」,管理层当场拍板——产品定义权第一次实时落在评论区。
2.「试错」从成本项变成可压缩变量。传统链路动辄半年,货出来热梗早凉。现在概念片先跑、评论先投票、小批量再跟上。快消最贵的不是原料,是猜错那半年。
3.创新权从「内部少数老手」下放给「屏幕那头的消费者」。九阳豆浆最值得嚼的不是技术,是那句「卖给年轻人的东西,让年轻人说了算」——00后运营用AI剪了条梗视频,评论区集体喊「哪儿能买」,90后管理层当场拍板,70后老板只问一句「可能性大不大」。产品定义权,第一次实时落在评论区。
4.「试错」从成本项变成可压缩变量。传统「研发→打样→测试→铺货」动辄半年,等货出来热梗早凉了。现在概念片先跑、评论先投票、小批量再跟上——用虚拟货架探路,用真货架交付。快消最贵的从来不是原料,是猜错一次的半年,和全国铺货的沉没成本。AI砍的正是这个。
二、四段链路,各自被改写成什么样
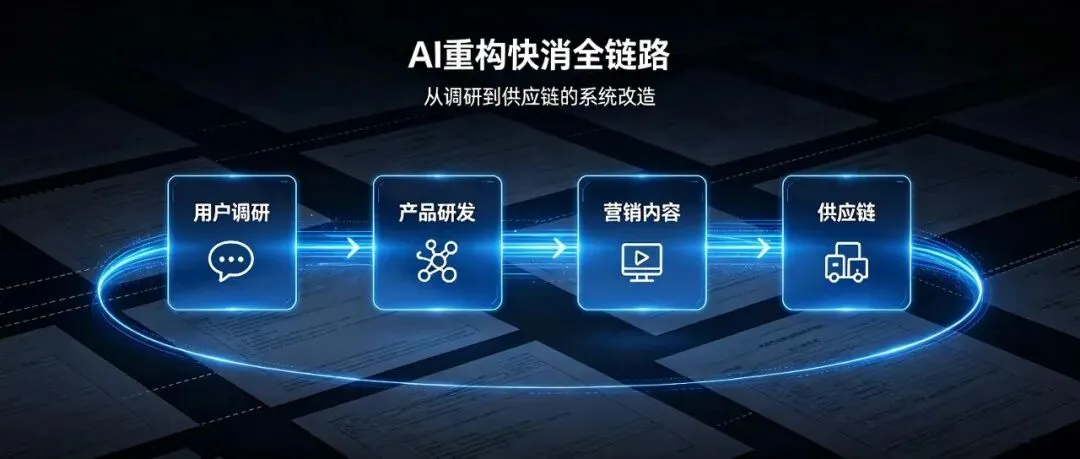
旧调研样本小、周期长、人人说假话。AI现在7×24扒小红书、抖音、电商评价,把「太甜」「喝了胀气」「包装手滑」聚类成指标,海尔智家就凭「内外衣分开洗」的吐槽喂出了三筒洗衣机。
机会点|全网评论是座没人清算的金矿。谁先把「情绪」翻成「配方参数」,谁就白捡一台低成本趋势雷达。
旧调研的死穴:样本小、周期长、人人说假话。AI现在7×24扒小红书、抖音、微博、电商评价,把「太甜」「喝了胀气」「包装手滑」这些散装抱怨,聚类成可执行的指标。海尔智家的评论模块,就把「内外衣要分开洗」的零散吐槽直接喂成了三筒洗衣机,还顺着「橱柜尺寸不对」迭代出标尺版。
这是AI含金量最高、也最被低估的一段。联合利华用分子大模型做原料筛选与配方优化,把数年试错压到数月;卡夫亨氏靠风味图谱,科拓生物、均瑶健康拿模型筛菌株。配方是化学,化学可计算。
机会点|「计算风味」会催生一批新服务商:不卖原料,卖「更快命中消费者的配方概率」。中小品牌买不起分子大模型,可以买一次性模拟,这条赛道还是空的。
② 产品研发:反复试 → 先算再煮
这里最早卷成红海。2026年Q1快消AIGC内容占比已到四成出头:海天AI出500多条脚本,素人笔记互动破50万,单条成本降八成;安踏「内容工厂」效率翻十倍;飞鹤广告制作砍六成、人力省九成。
机会点不在「替代文案」,而在「内容资产复利」:一条母素材拆成口播、图文、详情页、直播切片、多语种版,素材从消耗品变成可复用资产池。
③ 营销内容:创意稀缺 → 素材工业化
这一段不性感,却最赚钱:零售八成亏损不来自不会卖,来自不会备货。美宜佳上万门店上AI订货中台,一店一模型,人工报货掉六成;蜜雪5万多门店联手菜鸟;Dunkin靠摄像头加天气加赛事预测甜甜圈,废弃率降25%。
机会点|省下的损耗就是纯利润,而且是确定性收益。多SKU、短保、强季节性品类ROI最高,预测准确率会像毛利率一样,被单独拿出来讲。
机会点不在「替代文案」,而在「内容资产的复利」。一条母素材拆成口播、图文、详情页、直播切片、海外多语种版——素材从一次性消耗品变成可复用资产池,这会重写整个内容供应链的成本结构。
把巨头2026年的布局摊开,三条共识清楚得不像话:
5.AI不止是营销工具,一路扎进研发、生产、供应链;前端做体验,后端抠成本。
6.不自研底层大模型,跟平台共建场景方案。没人去训「快消大模型」,都在抢行业场景数据和可调用算力。
7.前端个性化体验、后端全链路降本双线并行:一句「我今天有点累」是前端,15.5万吨烘焙产能被算法调度是后端。
机会边界就此划清:底层大模型是巨头的牌桌,行业场景数据和垂直工作流,才是中小玩家的矿。
三、巨头共识:不造轮子,只抢场景和数据
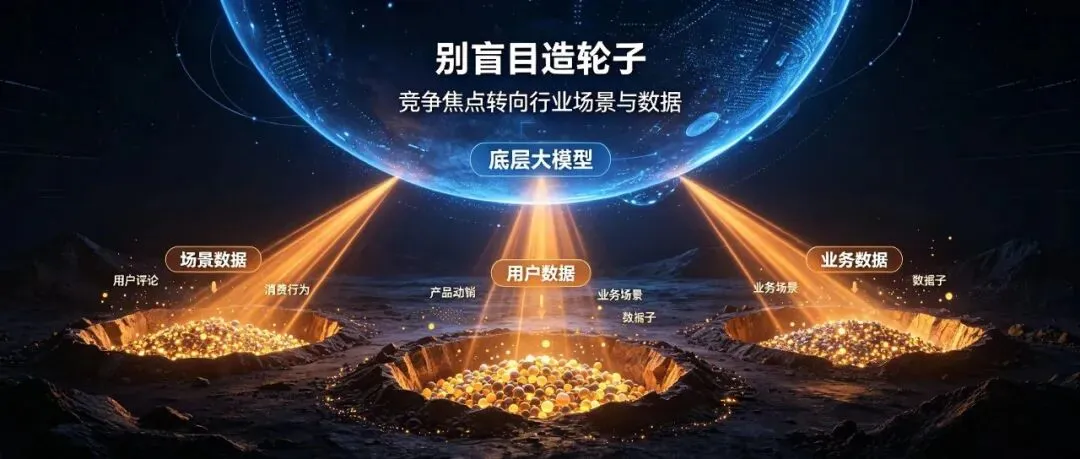
把2026年的布局摊开,三条共识清楚得不像话。
8.AI不止是营销工具,往研发、生产、供应链后端一路扎——前端做体验,后端抠成本,两头一起吃。
9.不盲目自研底层大模型,跟科技平台共建场景方案。瑞幸绑火山引擎,欧莱雅牵火山引擎,伊利联一众云厂。没人去训「快消大模型」,都在抢自己行业的场景数据和可调用的推理能力。
10.前端个性化体验、后端全链路降本,双线并行。AI Lucky对着你说「我今天有点累」是前端;屏南、昆山、青岛、厦门那15.5万吨烘焙产能被算法调度,是后端。
机会一|第一批「AI原生快消品牌」会赢
过去做品牌,死在内容产能和研发试错两笔钱上。现在两笔都能先压掉:概念用评论验证,配方用模型预筛,素材批量化产。一个小团队,能撑起过去要几十人才敢做的盘子。
它们不会标榜「AI做的」,只会「快到踩上热点尾巴」——哈基米绿豆浆就是雏形。往后两年,「熬夜电解质」「控糖早餐酱」「银发蛋白糊」这类窄人群,会因试错够便宜变成稳定小盘,小众不再等于小生意。
四、市场前景:三个机会,一个时间窗
机会二|垂直「AI+快消」服务层,出一批隐形冠军
这层比做品牌稳:不赌SKU爆不爆,只赌全行业都要降本。付费意愿已验证——率先上AI的连锁企业运营成本降两成半到三成、营收涨15%到22%,SaaS月费还常低于一个兼职工资。
这层比做品牌稳:不赌SKU爆不爆,只赌全行业都要降本。付费意愿已经验证——率先上AI的连锁企业运营成本降两成半到三成、营收涨15%到22%,而SaaS月费常低于一个兼职工资。
机会三|GEO,一笔新的渠道税
被低估的变量:年轻人开始先问AI,再逛货架。AI答不出「哪款洗发水适合油头」,你的品牌就隐形了,于是品牌忙着把配料、功效、口碑整理成机器可读的数据,抢AI的推荐位。
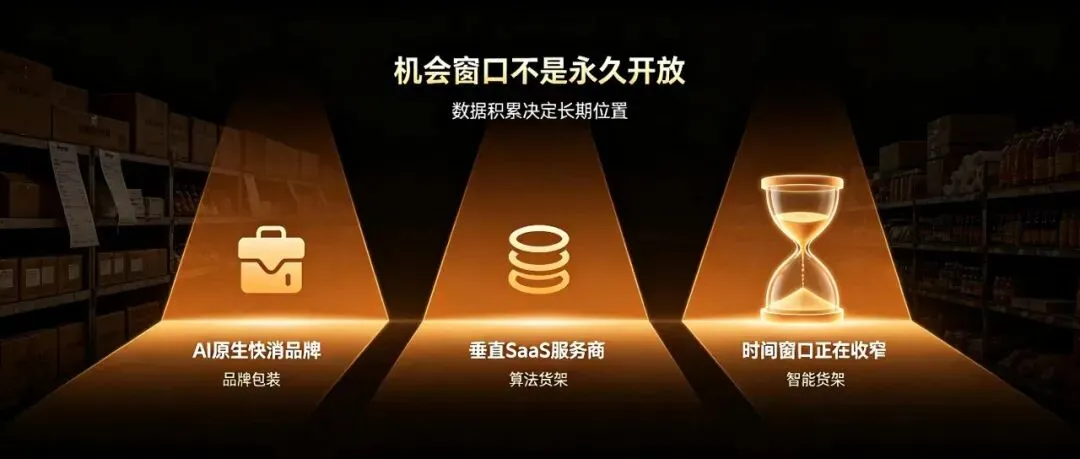
货架之外多了个「算法货架」:谁先把产品喂成AI愿意引用的格式,谁就白捡一波不用投流的推荐流量,窗口大概只剩12到18个月。
时间窗|先动吃红利,晚动撞高墙
领先优势不是永久的,是加速累积的:数据越多、模型越准、试错越快、爆款越多。还在观望的品牌,一两年后不是输在工具贵,是根本没有场景数据可喂——数据按天攒,不按天买。
货架之外,多了一个「算法货架」。谁先把产品信息喂成AI愿意引用的格式,谁就白捡一波不用投流的推荐流量。这扇窗,可能只有12到18个月。
11.模型说「会爆」未必真爆。AI擅长在已知里找最优,不擅长发明没人要过的新需求。「要更甜」可能只是吐槽——机器给概率,生死还得回真实货架验。
12.数据地基决定天花板。雀巢先拆了17套遗留系统才跑起来;中小品牌的数据还躺在Excel、微信群和老板脑子里。这一步不补,上什么都是花架子。
这两点只影响谁做得好,不影响这事必须做:快消从经验驱动转向数据驱动,早已不是预测,而是正在发生的迁移。
五、两个不确定,但方向不逆
13.模型说「会爆」未必真爆。AI擅长在已知里找最优,不擅长发明没人要过的新需求。「要更甜」可能只是吐槽——机器给概率,生死还得回真实货架验。
不会再有品牌在年报里写「我们上线了AI」——就像没人炫耀「我们有官网」。它会藏在新品6周上市里、视频成本掉八成里,和评论区那句「想要」被当天接住里。
不会再有品牌在年报里写「我们上线了AI」——就像没人炫耀「我们有官网」。它会藏在新品6周上市里、视频成本掉八成里,和评论区那句「想要」被当天接住里。
往后拼的不再是谁敢压货、谁投得起广告,而是谁更懂屏幕那头的人,谁把猜错的代价压得更低。
六、结语:以后没有「AI快消」,只有「快消」
AI不创造欲望,它只是让「猜对」第一次可以算。算得慢的那个,会被算得快的那个人,安静地挤下货架。
十年前写「互联网+」,后来发现所有公司都成了互联网公司。AI也会走这条路。
不会再有品牌在年报里骄傲地写「我们上线了AI」——就像现在没人炫耀「我们有官网」。它会藏在新品6周上市里,藏在单条视频成本掉八成里,藏在过期损耗少四成里,藏在评论区一句「想要」被当天接住里。
快消这场游戏,过去拼谁敢压货、谁渠道狠、谁投得起广告;往后拼的是:谁更懂屏幕那头的人,谁把猜错的代价压得更低。