ARTICLE · 1286513
AI 的电费,最后谁来付?
AI 的电费,最后谁来付?
我们习惯为每一次模型调用计算 token,却很少追问:这些 token 背后的电,最后记在谁的账上?
过去两年,人们讨论 AI 的成本,通常盯着三个数字:会员费、API 调用价和芯片价格。
但 AI 还有一张更不显眼的账单。
国际能源署(IEA)在《Energy and AI》报告里给出了一个直观例子:一个典型的 AI 数据中心,耗电量大约相当于 10 万户家庭;而目前正在建设的最大型 AI 数据中心,耗电量可能达到前者的 20 倍。
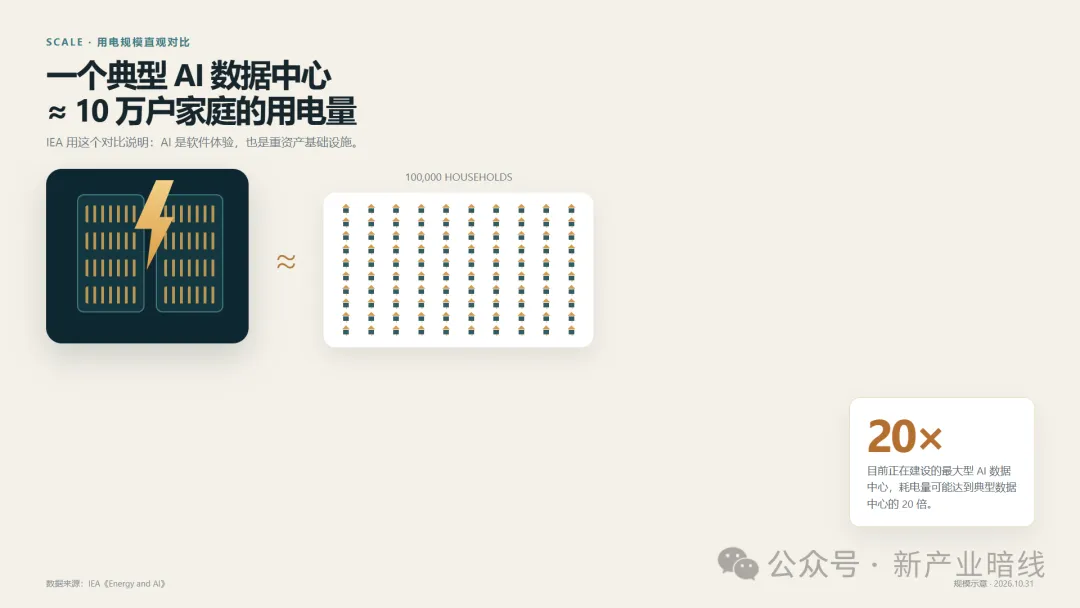
这说明,AI 不只是一个软件生意。它同时是一场庞大的基础设施建设:服务器要运转、芯片要散热、数据要存储,每一个回答背后都对应着真实的电力需求。
当 AI 从聊天工具变成搜索、办公、广告、制造和公共服务的一部分,电力系统就必须为它增加发电、输电和配电能力。真正的问题也因此从“AI 有多耗电”,变成了另一个更现实的问题:
这张电费账单,最后由科技公司、电网、普通用户,还是整个社会共同承担?
一、AI 还没有占满全球电网,但增长速度很快
先把问题放在正确尺度上。
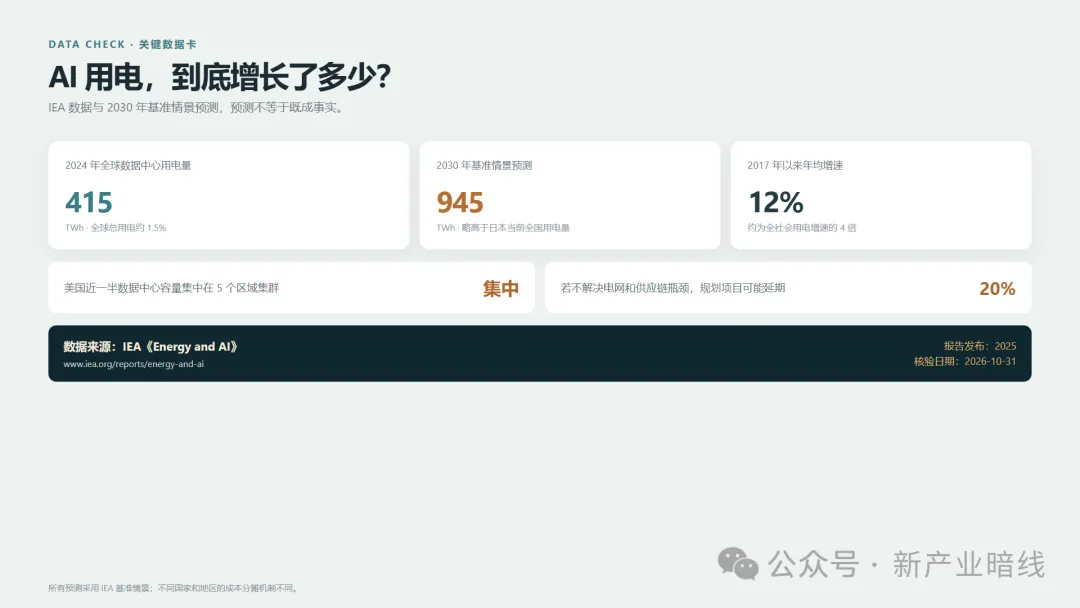
IEA 的数据显示,2024 年全球数据中心用电量约为 415 TWh,约占全球总用电量的 1.5%。
从地区分布看:
美国约占全球数据中心用电量的 45%; 中国约占 25%; 欧洲约占 15%。
这说明数据中心暂时还不是全球电力的最大用户。工业、建筑、空调和电动车仍占据更大的用电份额。
但增长速度完全不同。
2017 年以来,全球数据中心用电量大约每年增长 12%,是全社会总用电量增速的四倍以上。
一个占总用电量还不高的行业,为什么值得单独讨论?
因为它增长快、分布集中,而且对供电稳定性要求高。一个地区可以有很多住宅和工厂,但如果某个县突然聚集了几个大型 AI 数据中心,当地电网面对的就不是“全国平均用电增长”,而是一次局部负荷冲击。
二、到 2030 年,数据中心用电量可能再翻一倍
IEA 的基准预测认为,到 2030 年,全球数据中心用电量将从 2024 年的约 415 TWh 增长到约 945 TWh。
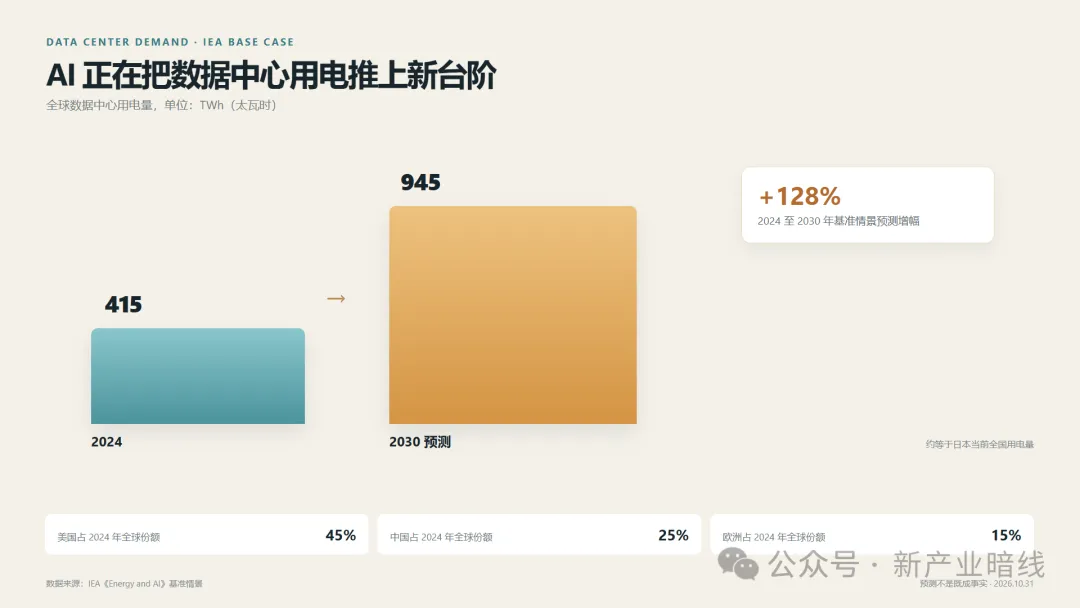
945 TWh 是什么概念?
它已经略高于日本目前全国的用电量。
报告认为,AI 是这轮增长最重要的推动力之一,同时视频、云服务和其他数字业务也在增加需求。到 2035 年,IEA 基准情景预计全球数据中心用电量可能达到约 1,200 TWh。
这个数字不能理解成“AI 马上会耗尽全世界的电”。
更准确的理解是:
AI 正在把一部分原本增长缓慢的电力需求,重新拉回上升通道。
在发达经济体,这个问题尤其明显。过去几十年,很多发达国家的用电量增长接近停滞,电网建设也长期按“需求不怎么增长”的前提运行。现在,数据中心突然成为一个新的集中负荷,发电、变压器、输电线路和并网审批都必须重新加速。
IEA 指出,全球数据中心用电需求增长中,大约一半可以由可再生能源配合储能和电网解决;天然气会承担一部分调峰和稳定供应的角色;核能也会贡献增量,但小型模块化反应堆预计要到 2030 年前后才开始落地。
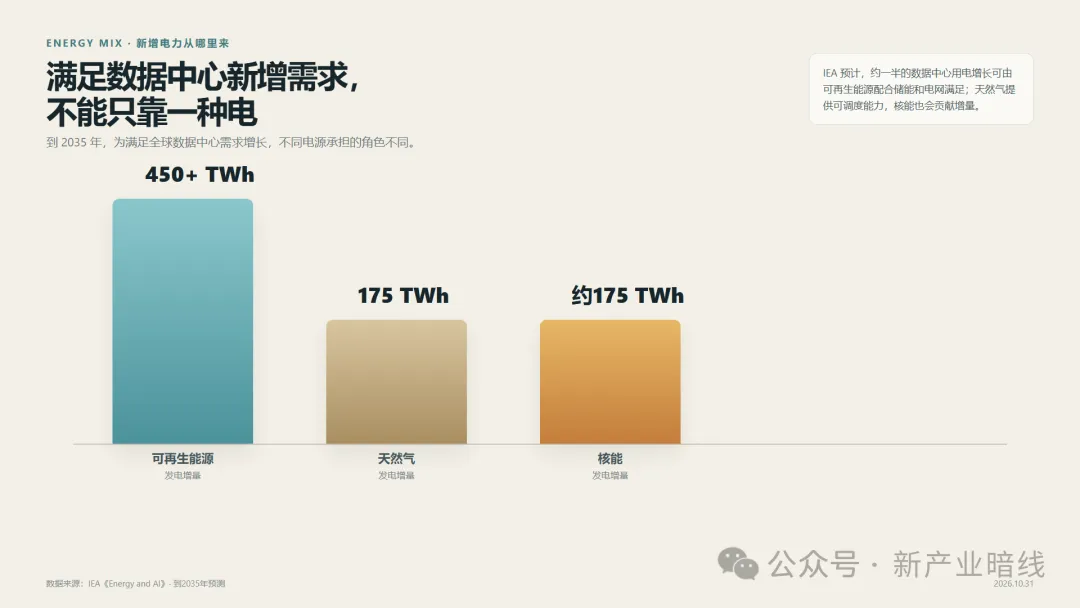
所以,AI 并不会自动等于“更绿色”或“更化石能源”。它最终使用什么电,取决于数据中心建在哪里,以及当地选择怎样满足新增负荷。
三、真正紧张的不是全国平均,而是局部电网
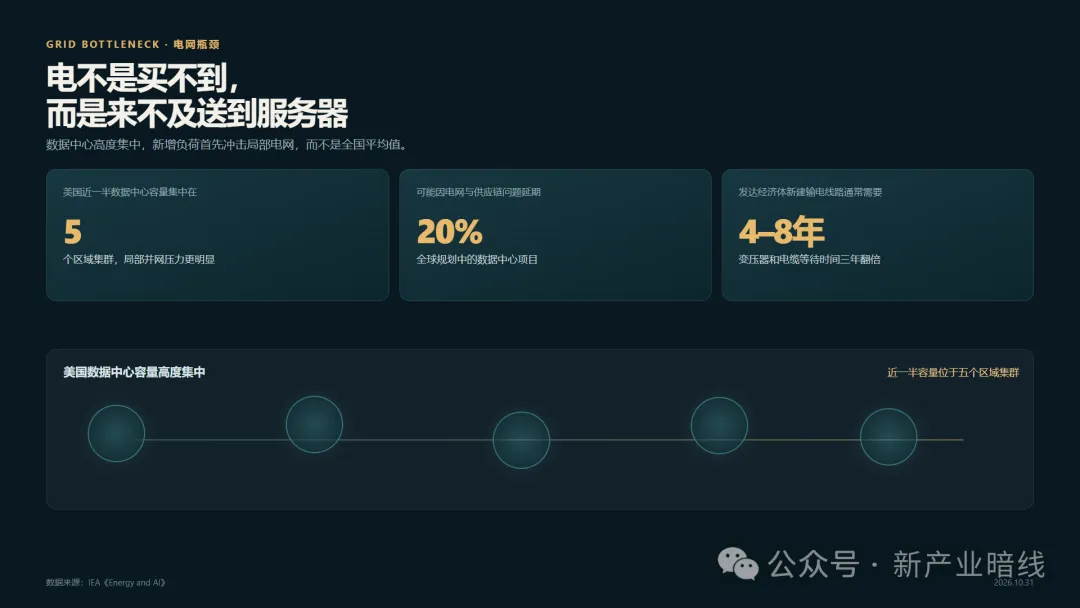
数据中心用电有一个容易忽略的特点:地理位置高度集中。
IEA 指出,美国近一半的数据中心容量集中在 5 个区域集群。
这对电网意味着什么?
全国平均用电量只增加 2%,不代表每个地方都只增加 2%。如果一个大型数据中心落在某个电力供应本来就紧张的区域,当地可能需要新建变电站、扩容线路,甚至增加新的发电机组。
这些工程都不是几个月能完成的。
IEA 估算,在发达经济体建设一条新的输电线路通常需要 4–8 年;变压器和电缆等关键设备的等待时间,过去三年已经翻倍。部分天然气发电设备的交付周期也拉长到数年。
结果是:即使科技公司愿意买电,也未必能在希望的时间内把电送到服务器机柜。
IEA 估计,如果不能解决电网接入和设备供应问题,全球约 20% 的规划数据中心项目可能面临延期。
这也是为什么最近几年,“电力”开始和“芯片”一起出现在 AI 公司的战略讨论里。过去,算力扩张的主要瓶颈是 GPU;接下来,瓶颈可能变成土地、并网、变压器、发电设备和长期供电合同。
四、电费不会自动落到同一个人头上
“数据中心耗电增加”并不必然等于“居民电价同比上涨同样比例”。
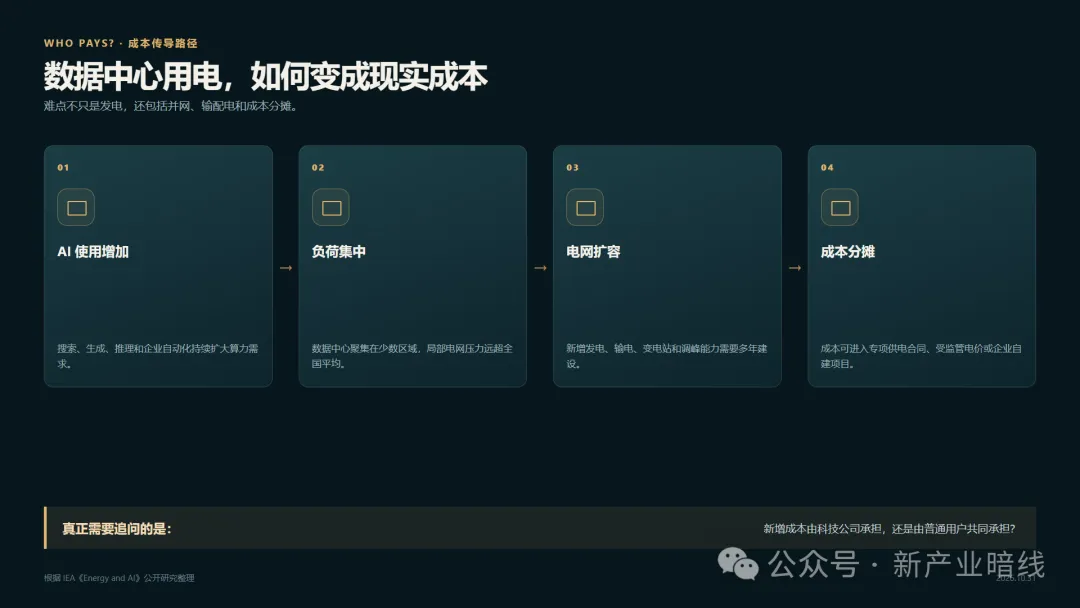
具体成本如何分摊,取决于当地的电力市场、监管制度和合同安排。大致有三种路径。
1. 数据中心签订专项供电合同
大型科技公司可以通过长期购电协议、绿电采购或自建电源满足需求。
这种情况下,数据中心承担更多直接成本,电网扩容和公共用户之间的成本关系取决于合同与监管规则。
2. 电网投资进入普遍电价
如果为了满足数据中心而新建输电线路、变电站和调峰电源,而这些投资被纳入电网的受监管资产,成本可能通过电价机制回收。
不同国家和地区的分摊方式不同。关键在于:新增投资究竟由谁造成、由谁受益,以及监管是否允许科技公司承担相应的增量成本。
3. 供电不足导致项目延期或转移
如果某个地区无法快速扩容,数据中心可能迁移到电力更充足的地方,或者推迟建设。
所以,“AI 会不会推高电费”没有一个全球统一答案。
真正应该追问的是:
新增电力基础设施由谁投资? 数据中心是否支付了新增容量的完整成本? 普通用户是否为并非由自己产生的高峰负荷买单? 科技公司是否通过长期合同和灵活调度降低了系统压力?
五、AI 在全球电力系统中的占比,其实没有想象中均匀
从全球看,数据中心到 2030 年预计只占全球新增用电量的大约十分之一,低于工业电机、住宅和办公楼空调以及电动车带来的增量。
但在不同经济体,影响差别很大:
在新兴和发展中经济体,数据中心大约只占 2030 年前新增电力需求的 5%; 在发达经济体,这一比例可能超过 20%。
这正是各国感受不同的原因。
在电力需求本来就在快速增长的国家,新增数据中心只是众多增量之一;在长期用电停滞、电网投资不足的国家,一个大型 AI 集群就可能成为当地电网多年未见的重大变化。
中国的情况介于两者之间。一方面,中国数据中心用电量已经占全球约四分之一,AI 和云计算会继续提高需求;另一方面,中国拥有较大的发电能力和新能源建设规模,新增供应的空间相对更大。
但全国供电总量充足,不等于每个城市、每个园区都能立刻接入大规模算力。局部电网容量、绿电消纳、土地和水资源,仍然会决定数据中心最终建在哪里。
六、对普通人真正的影响,可能不是一张单独的电费单
大多数普通家庭不会收到一张名为“AI 数据中心附加费”的账单。
影响可能更间接:
云服务涨价
当电力、机房和散热成本上升,云服务商可能通过价格、套餐或资源限额调整成本。
电子产品价格上涨
数据中心会争夺芯片、内存、电力和基础设施投资,最终部分成本可能进入消费电子。
企业运营成本变化
使用 AI 的公司不只支付模型调用费,还要考虑数据处理、存储、网络和安全带来的综合成本。
公共基础设施投资增加
电网扩容、储能、发电和输电建设会增加社会资本开支。只要涉及公共或受监管基础设施,就会有成本分摊和政策选择。
因此,AI 的“低价”有可能只是前端价格。
真正的成本可能分散在电价机制、云服务合同、企业软件订阅、硬件价格和财政投资里。
七、我的判断:AI 的竞争,正在从模型能力转向基础设施成本
我更愿意把 AI 的下一阶段竞争,理解为一场成本工程,而不只是模型能力竞赛。
谁能用更少的芯片完成同样的推理,谁能把数据中心建在电力更充足的地方,谁能提高服务器利用率、降低散热成本,谁能通过长期合同锁定更稳定的电力,谁就更有可能把 AI 服务做得更便宜。
模型能力决定 AI 能做什么,基础设施成本决定它能不能被大规模使用。
这也是为什么,未来判断一家 AI 公司不能只看模型排行榜,还要看:
数据中心位置与供电合同; 自有芯片与算力调度效率; 电价和能效; 是否能够灵活削峰; 是否把新增电网成本合理计入自身业务。
对中国产业来说,这既是挑战,也是机会。数据中心不是单纯“多建几家机房”就能解决,它需要发电、电网、储能、芯片、服务器、冷却设备和软件调度的协同。如果某一部分只能依赖进口,AI 的扩张就会受制于成本和供应;如果供应链能够同步成熟,算力才能变成更普遍的基础服务。
八、接下来观察什么
判断“AI 抢电”会不会变成普通人的成本压力,可以跟踪五个指标。
1. 数据中心用电量的增速
总用电量不是最关键,关键是数据中心用电的增速是否继续明显快于全社会用电。
2. 局部电网的接入时间
如果数据中心并网周期越来越长,说明真正的瓶颈已经从服务器转向基础设施。
3. 大型科技公司的购电方式
是普通向电网买电,还是通过长期绿电合同、自建电源和专用电价承担增量成本。
4. 数据中心是否参与削峰
服务器、储能和备用电源能否在电网最紧张时降低负荷,会直接影响系统成本。
5. 成本是否进入公共电价
如果新增电网投资进入普遍电价,普通用户承担多少、科技公司承担多少,会成为最重要的政策问题。
结语:AI 最值得关注的成本,不一定写在会员账单上
今天的 AI 仍然处在快速增长、基础设施尚未完全跟上的阶段。
对用户来说,最直观的感受可能是会员价格和产品功能;对企业来说,是模型调用和数据处理成本;但对电力系统来说,新增的是一整套发电、输电、储能和调度压力。
AI 不会因为使用了一张绿色电费单,就自动变成一项低能耗技术;也不会因为数据中心耗电增长,就必然导致居民电费同步上涨。
真正重要的是成本怎么发生、由谁支付,以及最终有没有变成更高效的公共基础设施。
如果 AI 是一场基础设施革命,那么它最关键的价格,可能不是每一次调用的 token 费用,而是整个社会为电力、芯片和算力网络付出的长期成本。
资料来源
IEA, Energy and AI — Executive summary,2025。 IEA, Energy and AI — Report,报告许可:CC BY 4.0。 IEA, World Energy Outlook 2025,2025。
说明:文中数据中心用电量和 2030 年预测均为 IEA 报告口径,属于情景预测而非已经发生的结果。不同国家和地区的电价、电网投资与成本分摊制度存在差异,本文不构成投资建议。