ARTICLE · 1290066
报告︱a16z最新AI应用榜单:收入和流量路线分化、个人助手走向隐私和宽松、硬件+订阅被低估、9大蓝海赛道
流量路线和收入路线错位,开始分化成两种不同的叙事逻辑:Replit月收入排名第6,但流量排名倒数第3;收入榜中29个产品不在流量榜,网站榜前20个产品不在收入榜 “隐私”和“宽松”成为助理类创业产品对抗大厂的利器:Duck.ai和Venice强势上榜,主流应用的结构性限制和身位约束,给创业公司带来进入机会
榜单新晋创业产品集中在两大类:“编程与构建类”新晋5席、且收入增长最快;个人代理(personal agents)成为重要新叙事、Instinct已达$10亿ARR
付费幂律定律显现,订阅人群净值分层:前1%付费者月均ARPU达$903、贡献19.5%支出、增长79%;付费者中位数ARPU仅$25/月,仅增长10%
硬件绑定订阅被低估:Plaud未能登上流量榜排名,却在收入榜单排名第16;通过硬件扩展用户+利用订阅获得持续收入的模式,模型厂商尚未深入布局
新应用头部化、集中化趋势明显:首次上榜应用数量最少、且多数新进者排在榜尾;8 个新晋APP榜单中6个来自大公司或存量产品,依靠流量分发优势上榜
1. Top 50 GenAI网页端产品(by独立月度访问量)
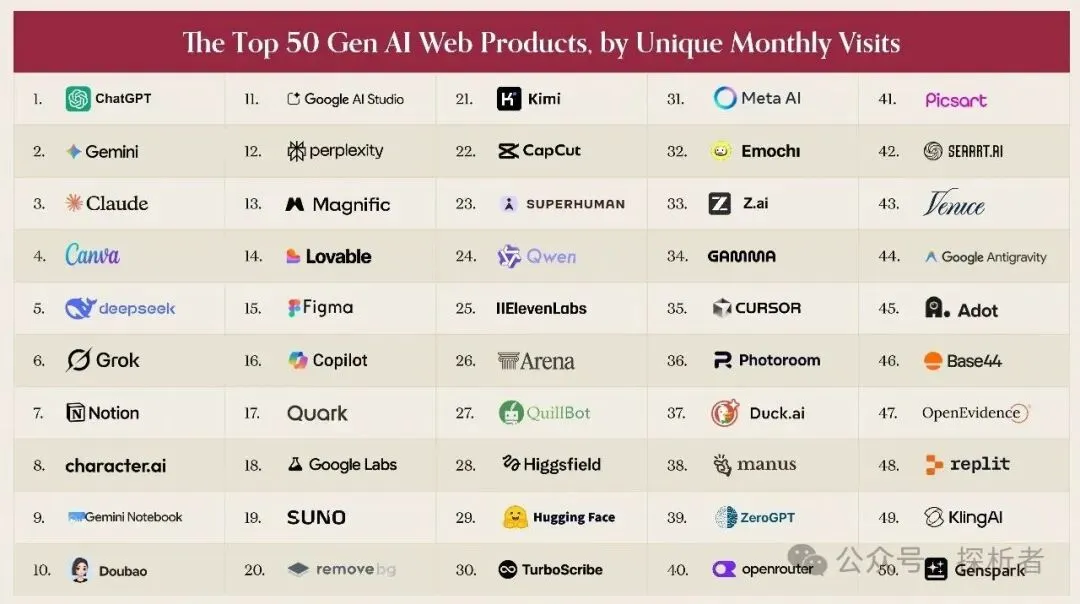
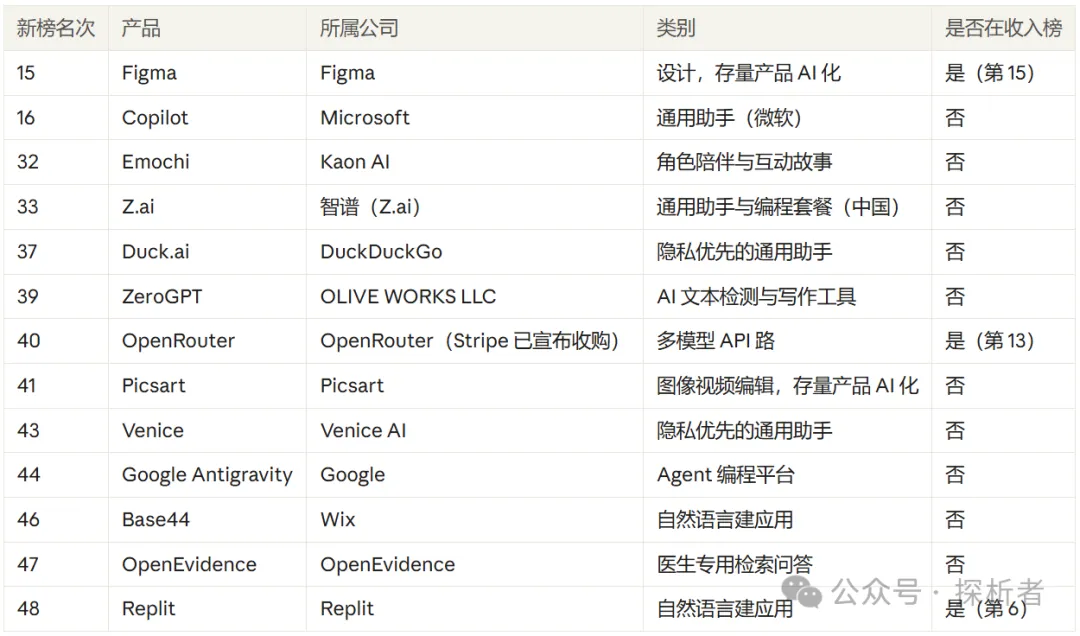
相对上一版,网页端有13个产品新上榜,其中有3个产品同时在收入榜。
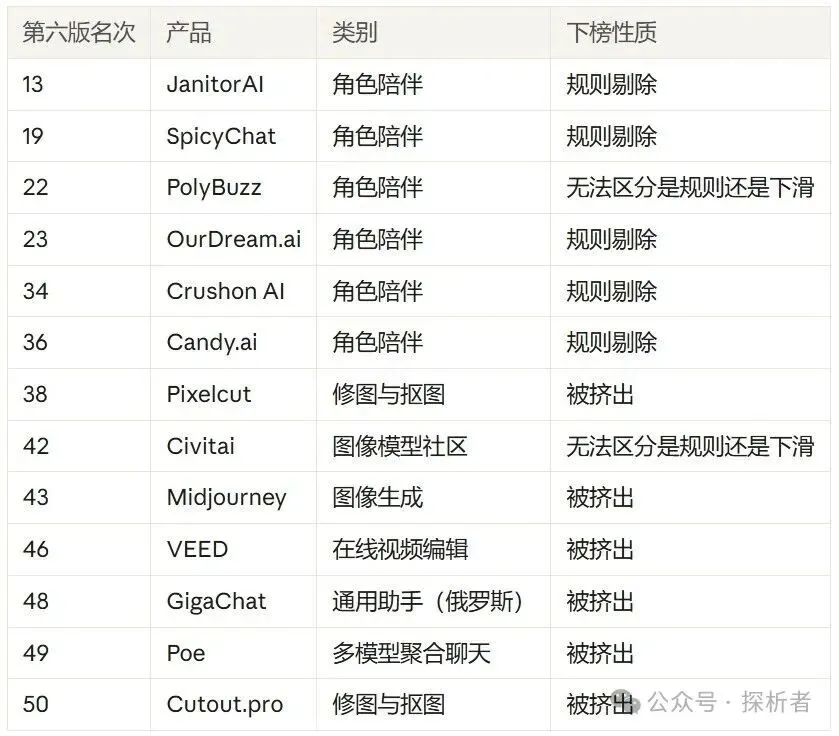
相对上一版,网页端退出的产品如下(8个):
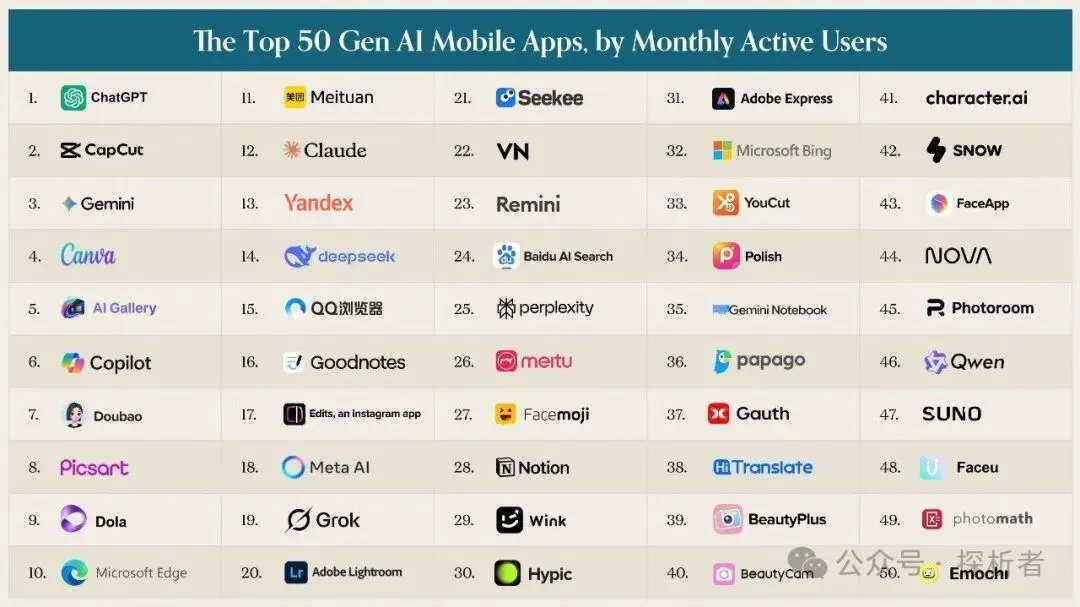
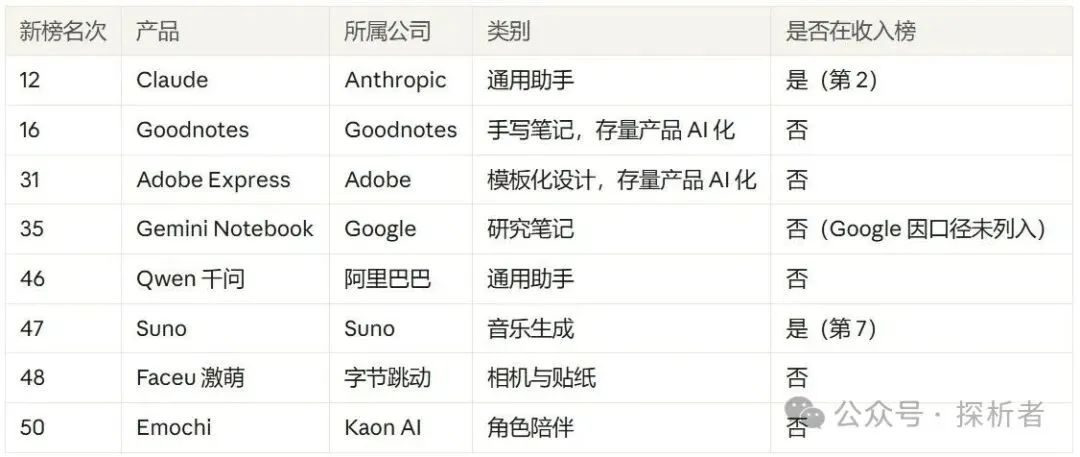
相对上一版,App榜有8个产品新上榜,其中有2个产品同时在收入榜。
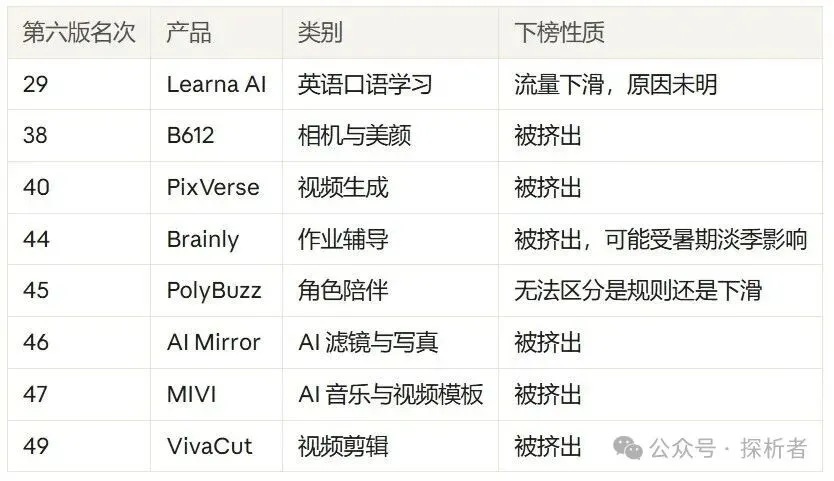
相对上一版,APP端退出的产品如下(13个):
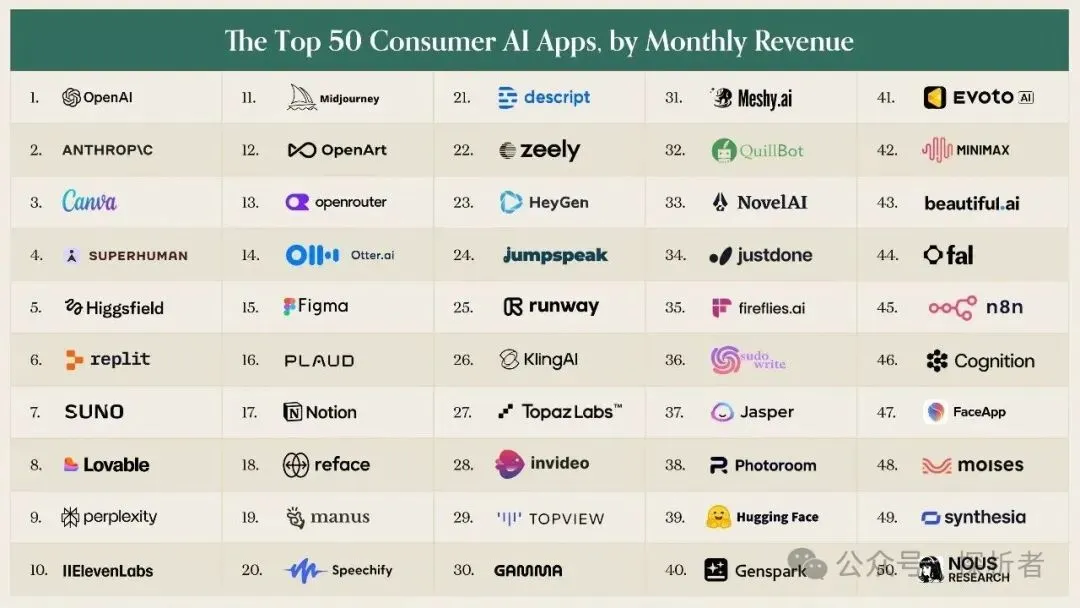
3. Top 50 AI App(by月度收入)- 本期新增
4. 产品上榜情况分析及总结
(1)编程与构建类:成为新应用上榜主力,且变现能力突出
这个方向新进的网页类产品有5个:Z.ai、OpenRouter、Antigravity、Base44、Replit,流量不大,但收入很高。
Base44:ARR从2025年底的5900万美提升到2026年8月的2亿美元,用户从200万增长到1000万 Replit:ARR从2025年底约的3亿美元提升到2026 年4月的5.25亿美元 OpenRouter:ARR从2025年7月的500万美元提升至2026年7月的1.4亿美元。2个月前Stripe收购OpenRouter的详细情况:深研:3年,90 人,75亿美元:不训练模型、不跑GPU的“AI中间商”OpenRouter是怎么炼成的? Google Antigravity:流量有一部分来自迁移,Google在2026年5 月I/O发布2.0,6月18日停止面向消费者的Gemini CLI,把用户导向Antigravity。 Z.ai:靠低价编程套餐出海,价格约为美国同类的七分之一,ARR在12个月时间增长约十倍
Venice:2025年注册用户约40万,到2026年4月用户达300万,8月ARR超1亿美元,并在2026年第一季度开始盈利
Duck.ai:Google在2026年5月把搜索改为AI优先后,Duck.ai母公司的产品DuckDuckGo(主打隐私的搜索引擎)美国日均下载涨29%、全球涨12%,Duck.ai借势从搜索用户里自然转化(Duck.ai内置在DuckDuckGo的App和浏览器中)
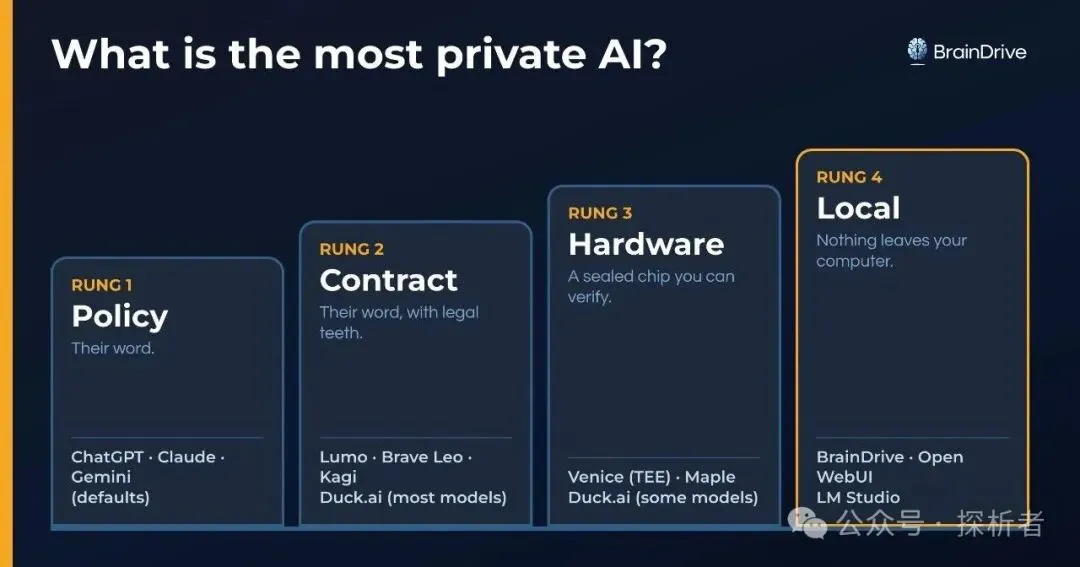
隐私和宽松(拒答少、内容审核限制少)之所以成为创业公司的定位,是和大厂使用代价过高,成为典型的“在位者困境”。
具体原因包括:商业模式冲突(大厂产品通常建立在留存用户数据基础上,如记忆/个性化/广告)、用户体量大随之风险偏好低、相关方约束(企业客户/广告主/应用商店/支付渠道都要求品牌安全)。
不过,也有其他助理类产品,并非采用“隐私”和“宽松”的模式,相反要求吸收更多个人数据形成飞轮,其中以Instinct和Today AI为代表,走的是“越用越懂你”或“越了解你越精准”的路线,主打“敢替你决策或动手”。
(3)垂直领域产品:依靠细分人群渗透率立足
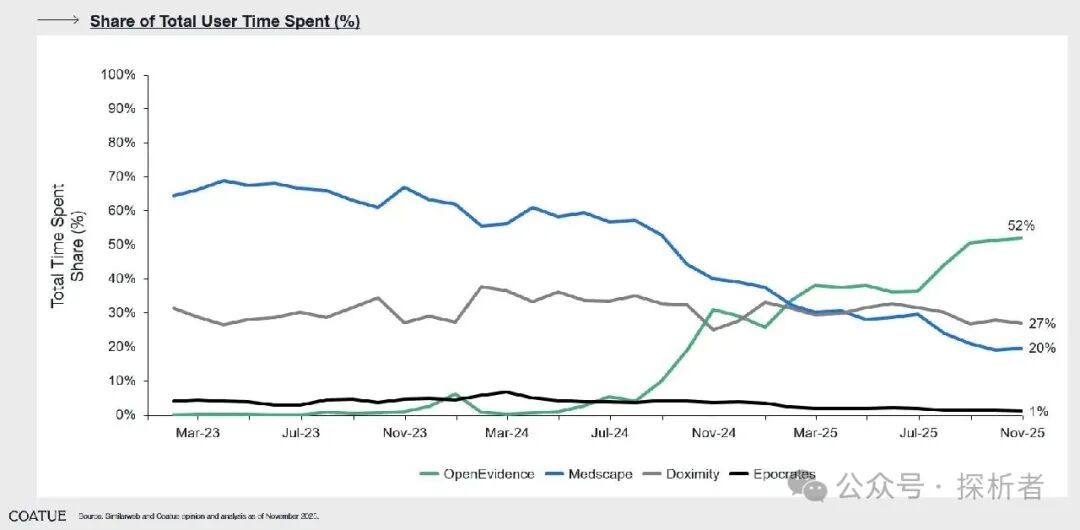
OpenEvidence(给医生专用的AI医学搜索引擎)覆盖50%到60%的美国医生,注册医生从2025年7月的43万快速提升到12月的76万,2026年3月单日咨询量突破100万次。
虽然它的用户规模存在上限(美国执业医生约110万),但依靠单一职业的高频使用进入全球Top 50,其流量已经可以比肩大众产品流量。
(4)流量逻辑和收入逻辑逐渐分化:呈现两套不同的叙事和路线
AI应用的“用户规模”和“付费规模”已经分属两批产品:分别代表“广度”和“深度”,即高流量并不意味着直接带来高收入,反而一些小而美的产品也能赚钱。
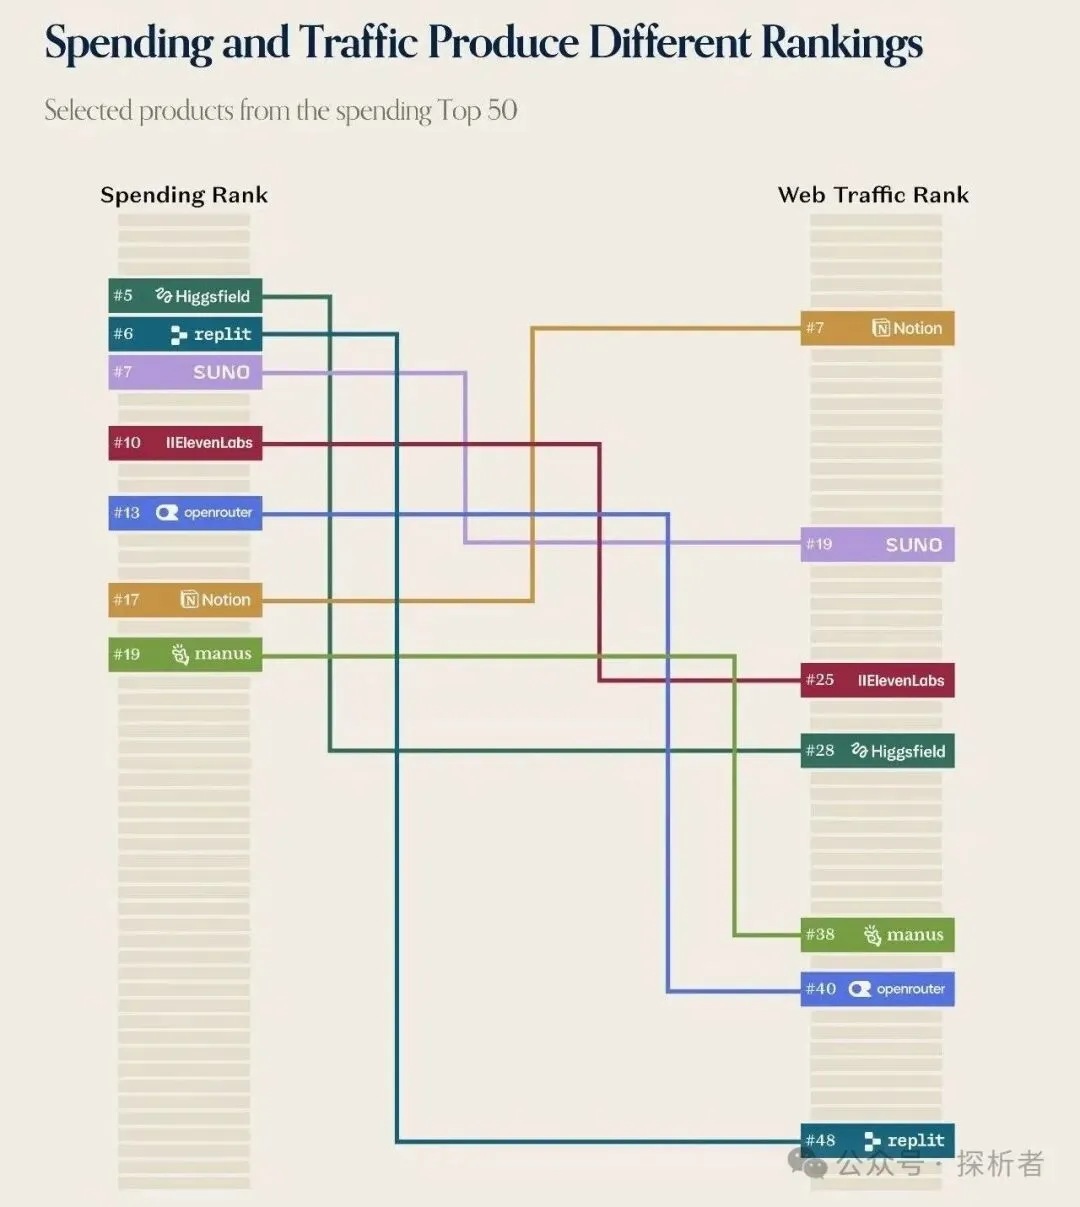
本期新增的收入榜50家里公司中,同时在收入榜和流量榜的只有21家,而有29家完全没出现在流量榜单中。
其中错位最大的是Replit:收入榜第排名6,网站榜第48名。
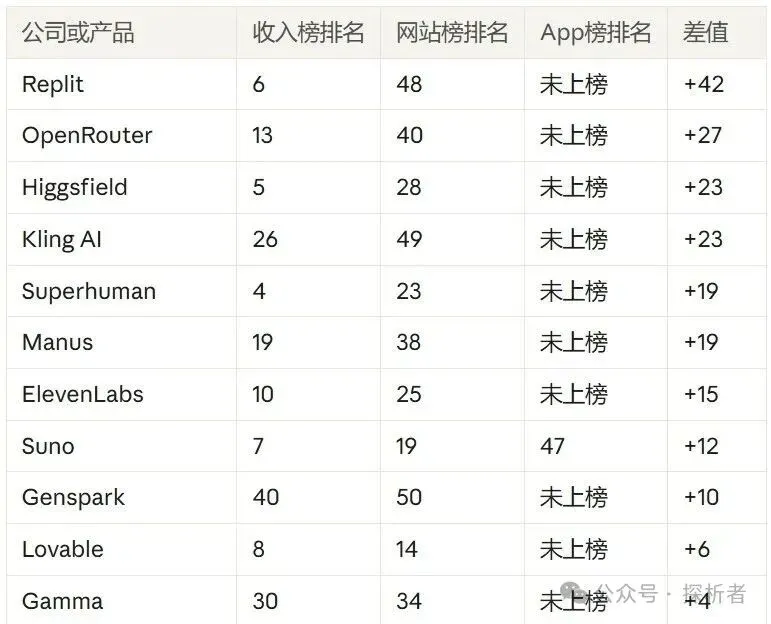
在网站榜前20的排名中,有12家不在收入榜。在App榜排名前10的产品中,不在收入榜的有8个。而三个榜单同时都上榜的只有7家。
(5)C端用户AI付费情况:逐渐分层,头部高净值用户显现
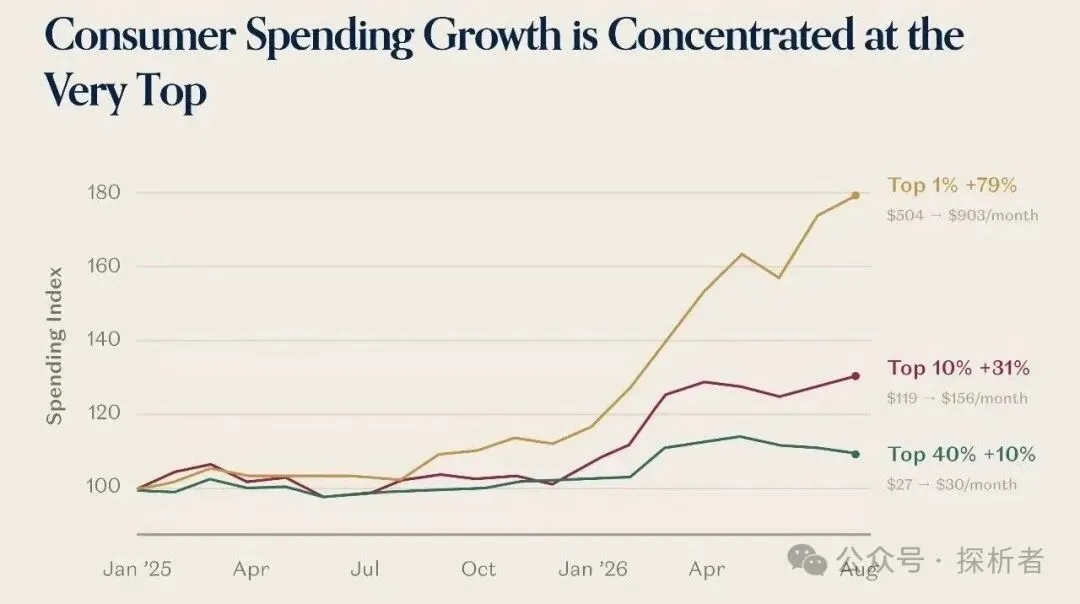
从个人付费的角度,幂律定律已经显现,订阅人群净值分层化,头部用户贡献显著:
前1%付费者:月均ARPU值达$903,贡献19.5%支出,近18个月增长79%
前10%的付费者:月均ARPU值$156,约占总支出近一半
付费者中位数:ARPU值仅$25/月,仅增长10%
仅13%的AI付费者会同时为另一AI工具付费,存在独占效应
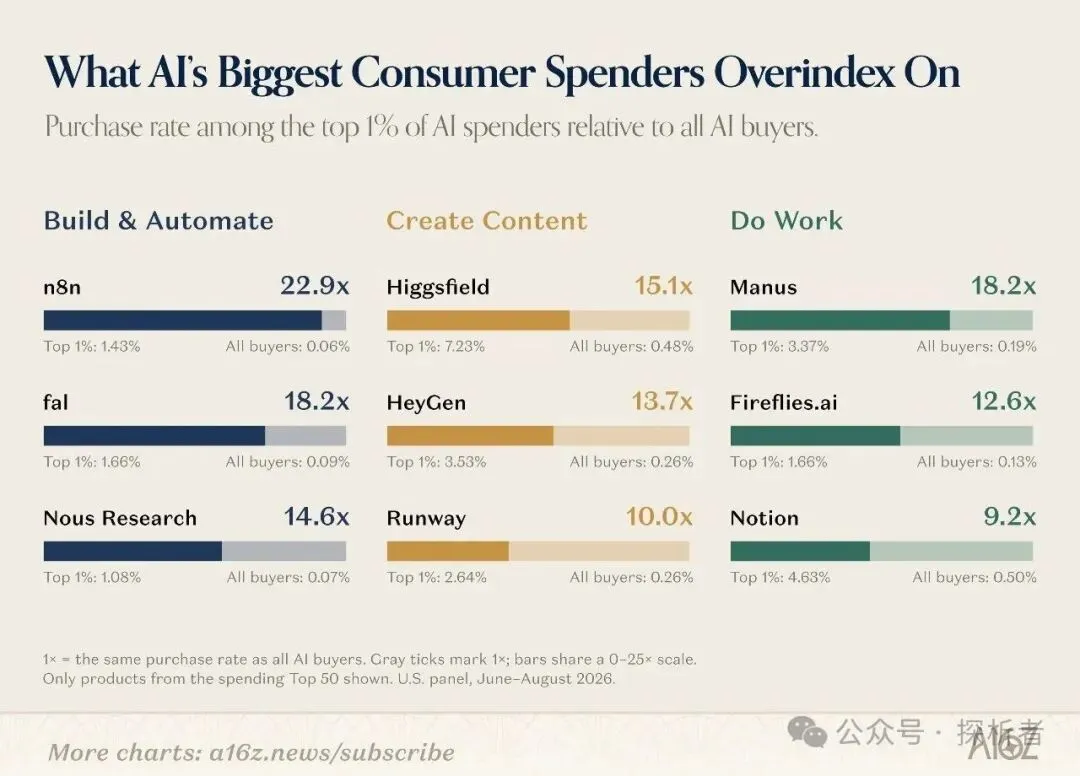
AI的“高额消费者”群体,更多是为了构建、创作及完成工作而购买软件的个人用户。
消费额位居前1%的用户在自动化与产品构建类工具(如n8n、fal、Manus和Nous Research的Hermes Agent)上的投入比例显著更高。此外对Higgsfield、Figma和HeyGen等创意类工具的偏好度也远超平均水平。
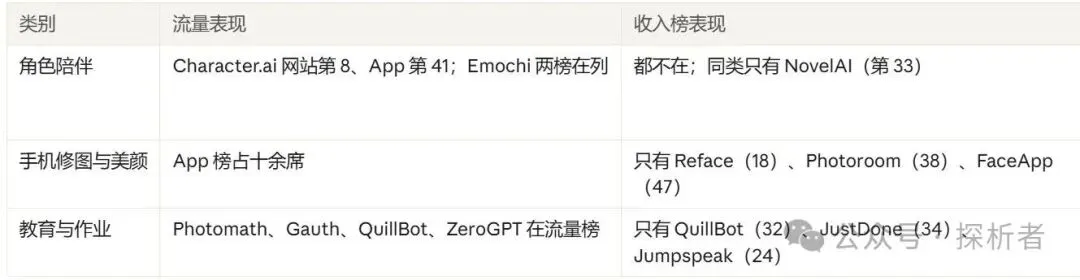
从产品角度,有三类产品变现能力不足,同时在流量端也增长见顶,尤其独立图像工具被通用助手的原生图像能力吸收。
(6)个人代理/助理类:最新的热门赛道
年初OpenClaw兴起,但尚未达到大多数消费者可实际使用的程度,因此热度随后锐减。
六个月后,多家面向消费者或“专业消费者”(prosumer)的智能代理初创产品已拥有几十万用户,其中包括Instinct、Tomo、Poke、Lindy和Town。
与此同时,行业巨头也纷纷推出自家的智能代理产品予以回击,例如Meta的 Muse、OpenAI的Dots以及xAI的Grok Bot,这个赛道成为当下热度最高的领域。
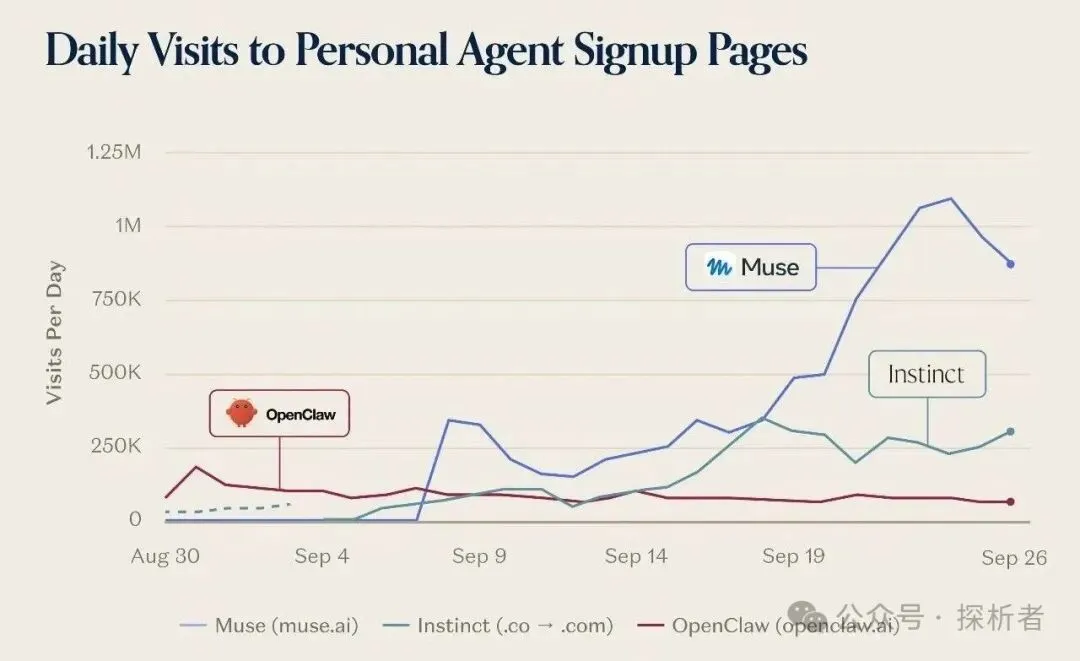
这些智能agent大多力求实现全渠道覆盖,用户可以通过短信、电子邮件或电话与它们互动。目前最热门的渠道是iMessage,热门智能代理Instinct就是在2026年8月在iMessage平台上推出的。
个人助理赛道火热的原因,是技术门槛已经跨过“普通人可用”这条线,从需要懂Terminal(终端/命令行)的开发者工具变成了“像发短信一样用”的大众产品,用户直接在iMessage/WhatsApp里跟它聊天,就可以执行任务,门槛极低。
此外,AI助手有望成为新的用户入口,谁先占住iMessage/WhatsApp的“默认 agent”位置,谁就拿到交易层的先发优势。
(7)硬件绑定订阅:一条被低估的变现路线
典型代表是,Plaud并没有进入流量榜排名,却排收入第16。Plaud出货超过200万台,软件订阅ARR超过1亿美元,近半买家升级付费。
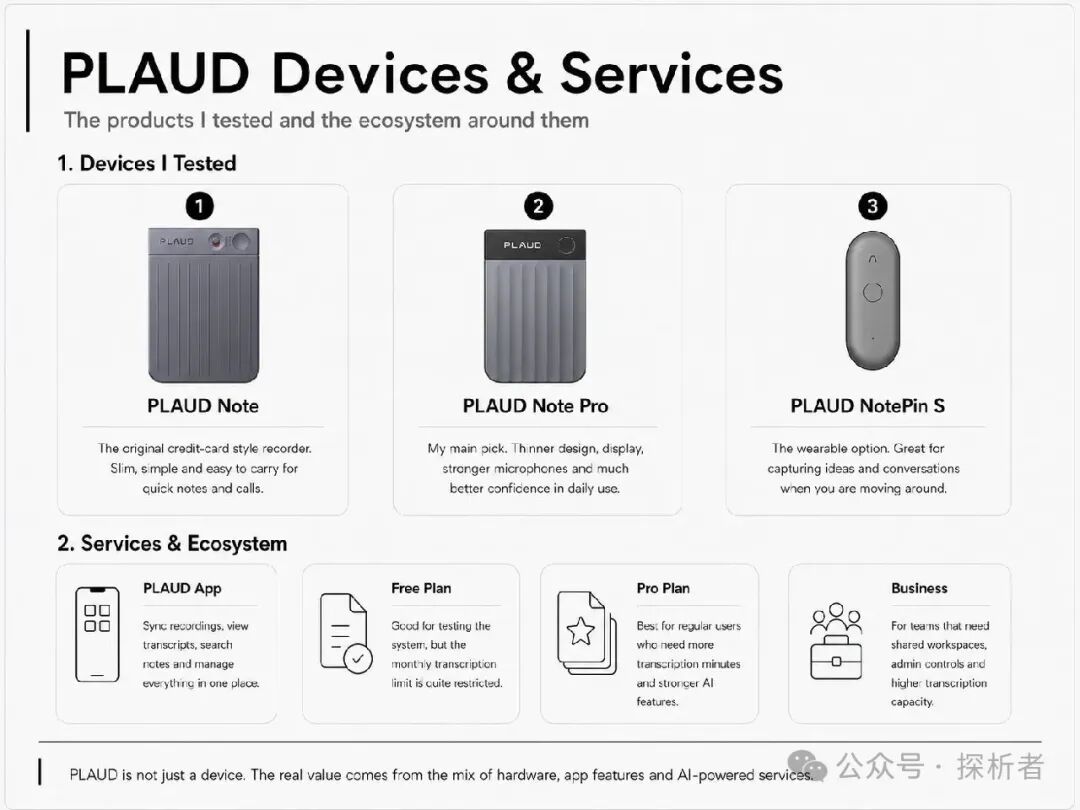
硬件+订阅的逻辑,是先通过设备解决获客问题、获得一次性收入,然后买家需要扩大使用额度再升级订阅,订阅还与设备绑定,成为持续收入来源。
这个方向模型厂商尚未深入,目前只有Meta和OpenAI在布局硬件:Meta宣布把Muse装进智能眼镜并推出一款AI电子宠物,OpenAI收购io Products着手进军硬件领域。
(8)新应用集中化、头部化趋势明显:众多新产品上榜靠存量流量分发
从榜单历史来看,第七版首次上榜的应用只有11个,为历届最少;本版新进者也多数排在榜尾,网站榜13个新进产品中有9个排在第37名之后,头部效应愈发明显。
而且,在APP榜单中,8个新进入者里有6个来自大公司或存量产品,创业公司只有Suno(第 47)和Emochi(第 50),还都在榜尾。
此外,还存在大量老产品叠加新功能、新情况的现象:
Fiama(第15):网站访问量没有在半年内从榜外跳到第15,上榜靠的是AI在产品中的比重。2026年二季度是Figma对AI credits收费的首个完整季度,年付费超1万美元的客户中超80%每周使用AI credits
Copilot(第 16):真实增长,在App榜同期从第23升到第6。其实目前仍有数千万人接触AI的主要途径是使用微软Copilot,因此足以说明我们仍处在AI的早期阶段
当时许多巨头企业都是围绕交易和网络构建的,而如今顶尖的消费级AI产品中,几乎没有哪一款真正具备吸引多用户互动的网络效应和社区效应。
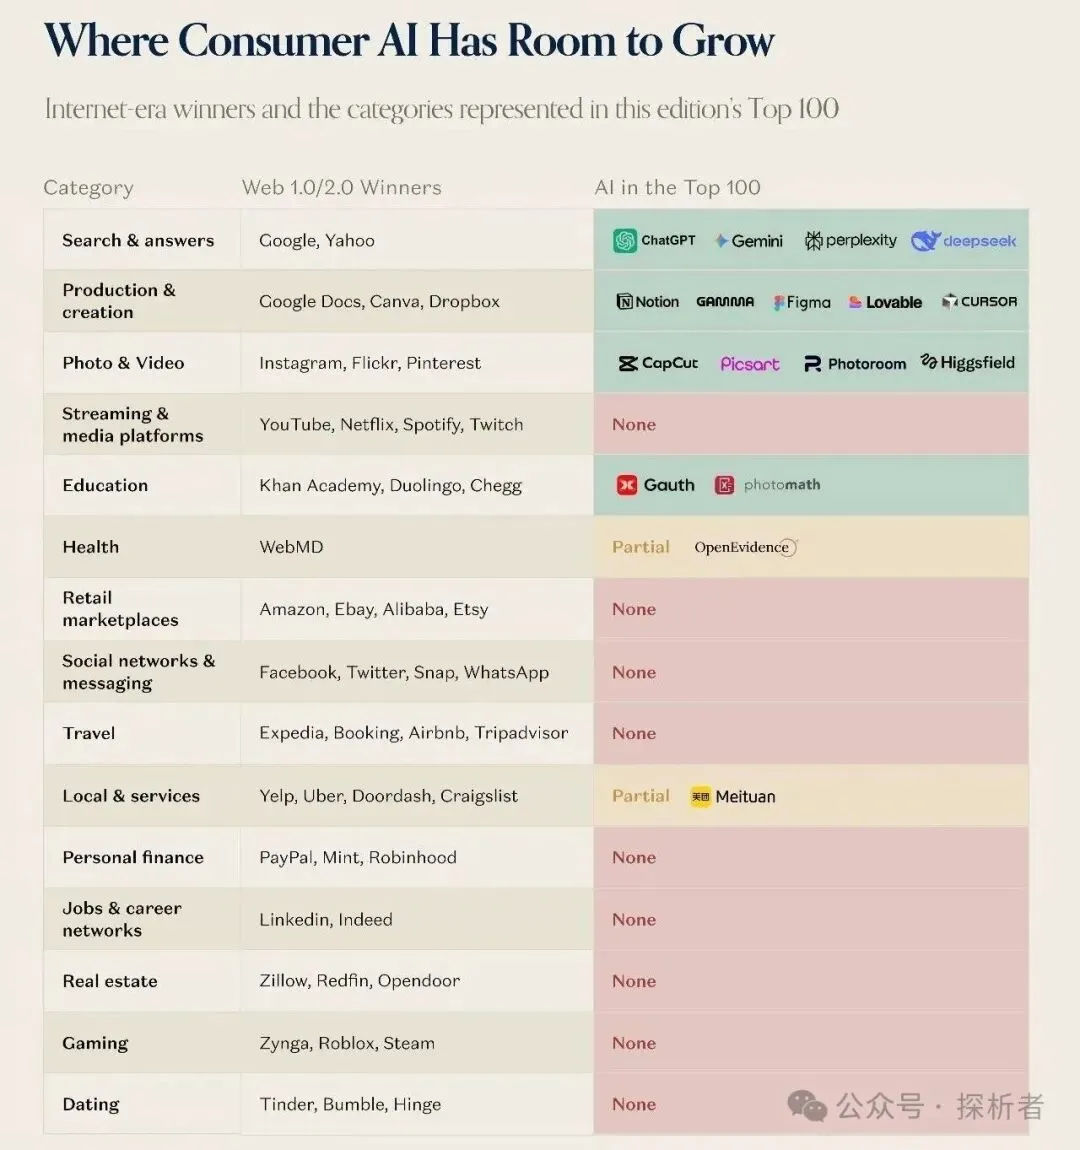
此外,AI还有可能催生出前所未见的消费级注意力与支出领域。在主流的15个消费互联网类别中,有9个类别的前100名中没有人工智能产品。
而这些赛道却孕育了过去两个时代一些规模最大的公司:流媒体、社交、约会、游戏、旅行、零售、金融、房地产、招聘/职业网络,这些赛道尚未诞生巨头级AI应用,正是留给创业公司的空间。