ARTICLE · 1296735
AI让软件行业,重新“分蛋糕”
凌晨两点,软件工程师小陈敲下一行命令,关掉了公司最后一台服务器。屏幕上滚动的日志戛然而止,这家苦心经营了十二年的企业管理系统的公司,就这么悄无声息地结束了。
这样的场景,这两年在国内软件行业反复上演。但同一时间,另一些软件公司正在迎来爆发式增长。
2026年8月,Salesforce公司财报显示,Agentforce年度经常性收入超过15亿美元,同比增长超过 240%,股价单日涨了 22%。Oracle的云基础设施收入同比翻倍还多,而它的SaaS应用业务只增长了10%。
软件行业已经走到了十字路口,向左走还是向右走,差别已经非常大。
01
软件行业正在加速“K型分化”
最近两年,AI浪潮来袭,很多媒体就开始鼓吹“软件行业要消亡”的论调。根据我的观察,事实并非如此,正如前文所说,软件行业正在加速“K型分化”,要么上行,要么下坠,没有中间状态。
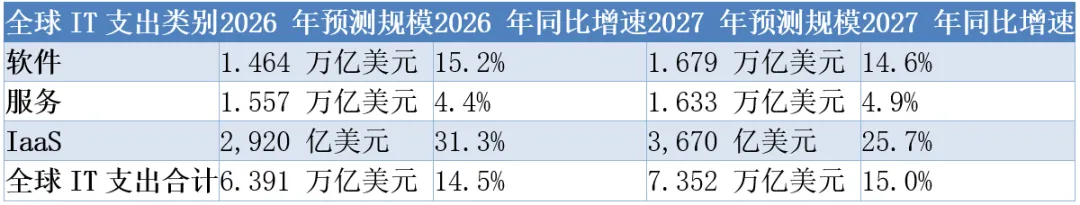
Gartner在 2026年10月预测,全球软件支出今年达到1.464万亿美元,增速15.2%,服务支出1.557 万亿美元,增速只有 4.4%。简单来说,IT支出的总盘子是增加的,但是IT预算大部分流向AI产品及服务。
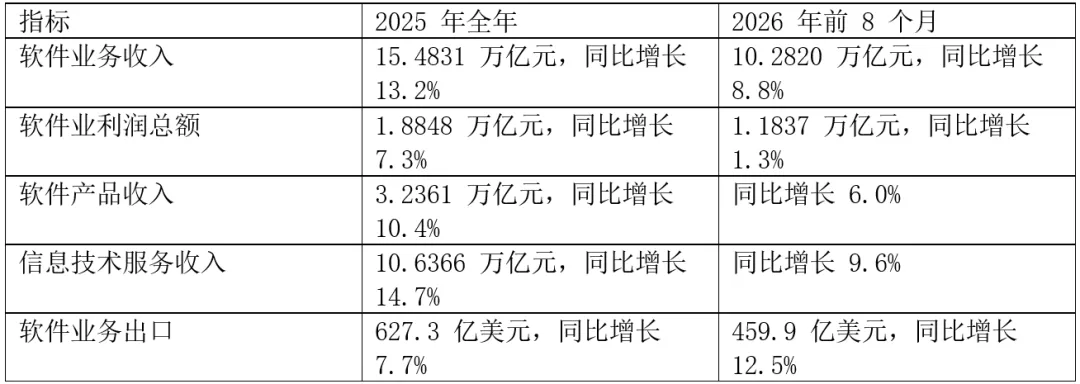
再看中国,工信部数据显示2026年前8个月软件业务收入增长 8.8%,利润总额只增长1.3%。国内的IT总盘子也在增加,但是利润增速有限,也体现了国内软件行业普遍不怎么赚钱的现状。
2023年ChatGPT横空出世,标志着软件行业的这场“大迁徙”正式开始。最先受到冲击的是传统软件套件销售模式,以及按席位收费的SaaS模式。
SAP 2025年总收入约368亿欧元,云收入210亿欧元,云ERP套件相关收入181亿欧元,云业务已经是绝对主力,传统授权许可模式增长乏力。Oracle的情况也相似,2027 财年一季度总收入193亿美元,同比增长30%,其中云基础设施收入74亿美元,同比增长121%,而云应用SaaS收入只增长10%。AI产品及服务带来的营收增速,成为了这些老牌软件公司财报的亮点。
再来看,国内软件企业的情况。金蝶2025年收入70.06亿元,增长12%,云服务收入57.82亿元,占比82.5%,订阅ARR 40.9 亿元,增长19.2%。充分说明了金蝶作为国内头部软件企业,其AI转型的取得了阶段性成果。
我作为IT行业的从业者,在产业一线观察到的情况跟以上数据是契合的。身边很多做软件外包、人力外包的公司,最近两年普遍日子不好过。客户觉得很多编码工作用AI就可以完成,于是服务报价被压到原来的几分之一,导致很多外包公司营收大幅缩减。有的公司开始转做咨询、数据治理或大厂的渠道商。
02
AI让软件行业,重新“分蛋糕”
K型分化的背后,并不是AI在无差别地消灭软件,而是AI在按照产业链的位置,重新决定谁能分到蛋糕、分到多少。
软件产业从下往上,大致分成硬件层、操作系统、数据层、中间件层、应用层。一个规律是越底层的东西变化越慢,也越难被替掉。
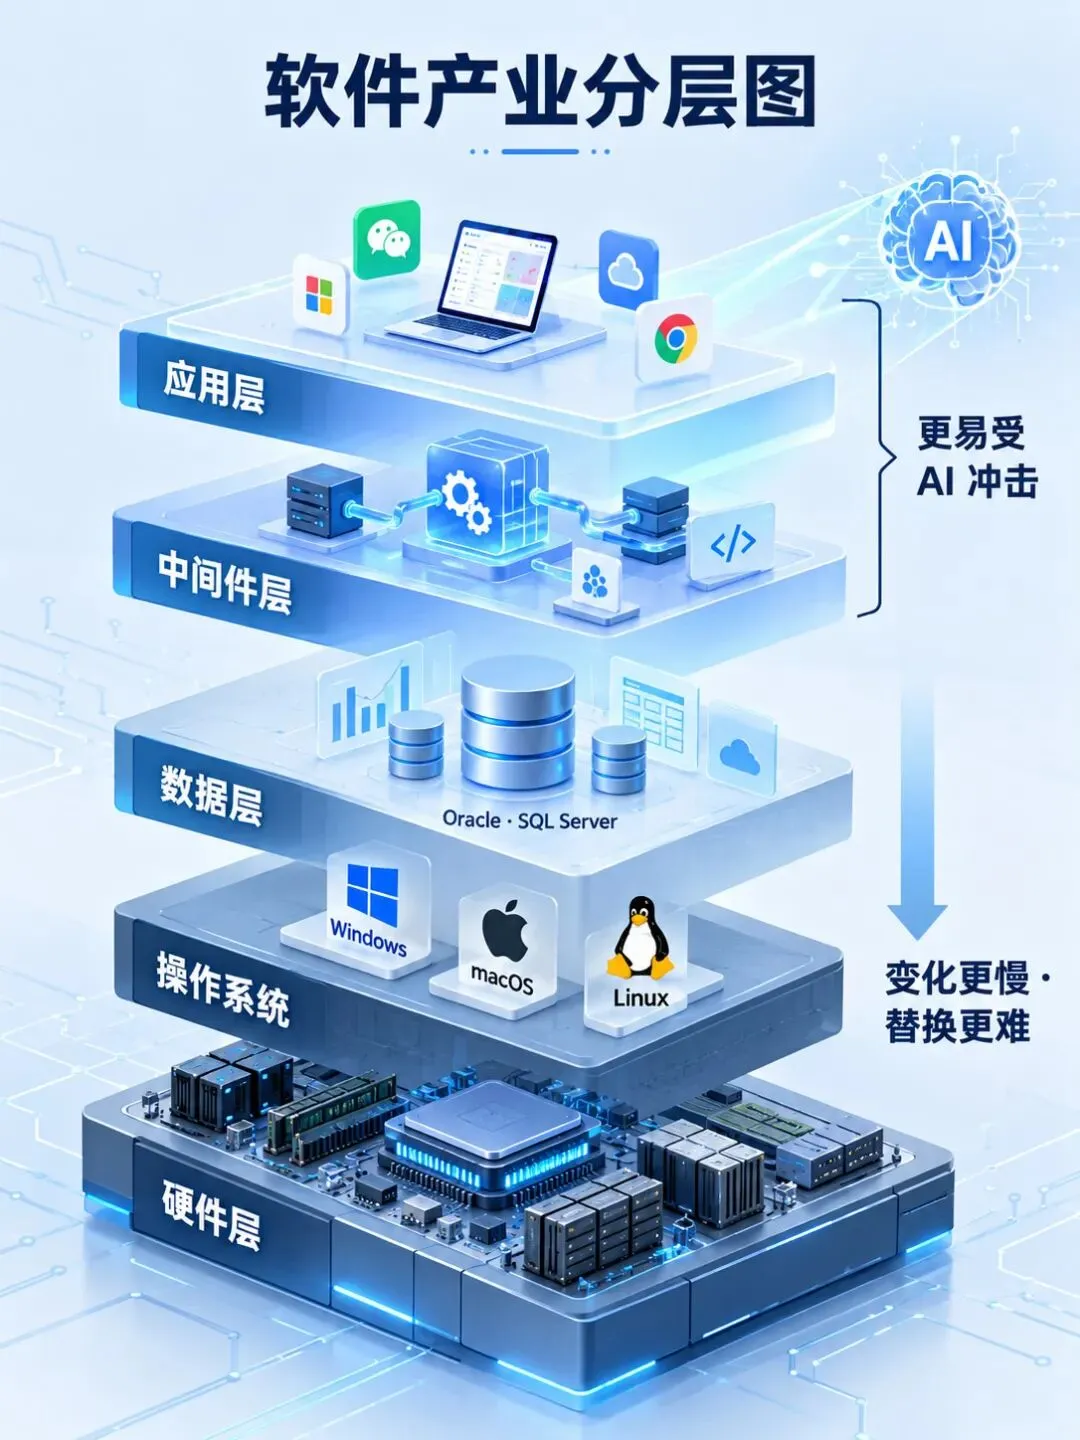
Windows、macOS、Linux 这些操作系统,几十年还是老样子。Oracle、SQL Server 这些数据库,企业不敢轻易更换,因为动辄伤筋动骨,没有几百上千万预算根本搞不定。大多数企业管理软件属于中间件层和应用层,离用户最近,也更容易被AI冲击。
AI 作为一种新的生产力,最先淘汰的是技术壁垒低的产品和可替代性强的服务。简单工作流软件,一个懂点业务的人用AI工具两天就能搭建出来,过去卖几十万一套的系统,现在客户随时可以手搓。初级软件外包服务也一样,常规页面、基础报表,这些需求很清晰,最适合用AI来开发。
企业管理软件的处境,相对要好很多。ERP、CRM、MES等沉淀了企业多年的经营数据、业务规则和权限体系,这些就是护城河,AI暂时还无法替代。
AI虽然大幅提升了写代码的能力,但软件行业的工作远不止写代码。一个企业系统上线,要先需求梳理和流程设计,上线后还要培训实施,做数据迁移、升级维护,还有审计、法律法规等方面的要求,这就是目前AI难以逾越的。
03
软件的商业模式面临挑战
1、SaaS收费模式,已不适用
过去SaaS的生意逻辑很简单,靠卖账号赚钱。现在Agent已经可以自动操作SaaS,填写表单、拉报表数据,一个 Agent 能干掉过去十个员工的工作。客户不需要开那么多账号了。传统的SaaS的收费模式已经不能满足客户的要求。
2、企业管理软件,从GUI到LUI
过去用ERP、CRM,需要员工打开系统,找菜单,进入相应的子模块,一步步操作。现在这种操作方式正在被颠覆,用户只需要用自然语言跟AI沟通,AI就能够自动打开软件去操作,然后告诉你操作的结果是什么。
软件操作模式,已经从图形界面GUI升级到了语言界面LUI。这个变化对厂商的影响深刻,过去的护城河是功能多、界面丰富,一旦形成操作习惯,员工更换系统成本很高。现在用户只需要动动嘴,而且一旦习惯了LUI就再也回不去了。
3、卖人头的软件外包,已经行不通
AI 让编程效率被大幅提升,软件外包需求却随之下降。因为很多初级开发工作,客户自己用AI就做了,就算找外包公司也会把价格压到原来的几分之一,甚至十几分之一。如此低廉的价格,可能外包公司连发工资都不够,生意根本没办法做下去。
老路子已经走不通,接下来软件企业的路究竟在何方?结合我对整个软件产业多年的观察,眼下至少有三条路可以走。
04
软件公司的3条出路
1、升级成为AI入口
在原有成熟套件基础上,用AI重做操作界面,让客户继续在你的体系里完成工作。适合已经有大客户基础的ERP、CRM等厂商,核心数据和流程都在软件里,护城河就还在。
金蝶在2026年5月,发布了“灵基(Lingee)”平台,定位是企业的AI操作系统,帮助企业成为AI原生组织。灵基的发布,也再次明确了金蝶的战略方向,成为企业级AI入口。
2、为AI提供底层CLI服务
另一类软件厂商则往后退一步。随着WorkBuddy企业版、豆包工作这类Agent办公平台的发展成熟,已经具备跨系统工作流整合的能力,用户在一个Agent里就能调度 IM、文档、会议和业务系统。
操作界面会被弱化,但掌握核心工作流、数据和权限的软件厂商依然有价值。它们转为CLI或提供MCP调用,给入口级Agent提供数据和执行引擎。比如:同花顺、企查查,已经成为多个Agent平台的生态合作伙伴。
3、软件和服务出海
还有一批积累了丰富行业经验的软件企业,选择跟着客户一起出海,或者全新开辟海外市场。工信部数据显示2026年前8个月,软件业务出口增长12.5%,比国内整体收入增速高出不少。
以昆仑万维为例,2026年前三季度营收89.37亿元,同比增长53.96%,其中海外收入87.06亿元,同比增长 60.78%,归母净利润实现扭亏。旗下AI音乐平台Mureka,早在2025年3月年化流水就达到约1200万美元。成为软件出海的代表性企业。
这三条路,虽然方向不同,但底层逻辑是一样的,结合企业的核心竞争力构建新的产品形态、找到新的客户群体,继续沉淀数据、流程和行业认知,而不是盲目“All in AI”。
结束语:
过去二十年软件行业的红利,建立在企业在线化、数字化转型的巨大需求之上。现在企业的数字化建设已经进入成熟期,对软件的需求也转向维护与升级。红利结束了,但是行业没有结束。AI技术革命带来了结构性的机会,只是这一次,机会属于最能够适应时代变化的人。
AI的“斩杀线”是真实存在。过去,你只要做出产品,总会有人买单;但是在AI时代,“分蛋糕”的规则彻底变了,只有掌握核心数据和业务流程的企业,才会被AI放大价值,否则将会被快速分化。
对于软件从业者来说,只有真正懂业务、懂AI、懂客户,才有机会继续留在牌桌上,一个靠真本事吃饭的时代,刚刚开始。