ARTICLE · 1302890
11.03丨 初级会计习题练习 · 《初级会计实务》第三章
哈喽哈喽,之了课堂的小之了来咯
2027年初级会计考生们注意咯!
今日初级会计第三章章节练习题已更新
10分钟搞定知识点+错题解析
每天进步一点点,走上考场见证蜕变!
⭐11.03《初级会计实务》第三章 资产
单选题 [2分]
点击空白处查看答案
1.【单选题】甲公司和乙公司为非同一控制下的两家独立公司。2021年9月30日,甲公司以发行普通股900万股取得乙公司有表决权的股份60%。该股票面值为每股1元,市场价每股5元。购买时支付发行股票的相关税费135万元。不考虑其他因素,购买日甲公司应确认的长期股权投资为( )万元。
A.4 500
B.4 365
C.900
D.765
【答案】A
【解析】非同一控制下企业合并形成的长期股权投资,购买方以支付现金、转让非现金资产或承担债务方式作为合并对价的,按照付出对价的公允价值作为长期股权投资的初始入账价值;购买时支付发行股票的相关税费135万元,冲减“资本公积——股本溢价”。因此,投资日甲公司应确认的长期股权投资=900×5=4 500(万元),选项A正确。
【知识点】长期股权投资的初始计量——合并方式
单选题 [2分]
点击空白处查看答案
2.【单选题】2021年7月31日,甲公司出售一项固定资产(账面价值为400万元;公允价值为500万元),取得了乙公司60%的股权,于当日起能够对乙公司实施控制(购买前双方不存在关联关系)。购买日乙公司的可辨认净资产公允价值为800万元。不考虑其他因素,购买日甲公司应确认的长期股权投资为( )万元。
A.400
B.500
C.480
D.300
【答案】B
【解析】非同一控制下企业合并形成的长期股权投资,购买方以支付现金、转让非现金资产或承担债务方式等作为合并对价的,按照付出对价的公允价值作为长期股权投资的初始入账价值。因此,投资日甲公司应确认的长期股权投资=固定资产的公允价值=500万元,选项B正确。
【知识点】长期股权投资的初始计量——合并方式
多选题 [2分]
点击空白处查看答案
3.【多选题】下列各项中,引起权益法下长期股权投资账面价值增加的有( )。
A.持有期间被投资单位其他债权投资公允价值增加
B.持有期间被投资单位实际发放现金股利
C.计提长期股权投资减值准备
D.持有期间被投资单位实现净利润
【答案】AD
【解析】选项 A ,投资方应作账务处理:
借:长期股权投资 ——其他综合收益
贷:其他综合收益
选项 B ,投资方应作账务处理:
借:其他货币资金等
贷:应收股利
选项 C ,投资方应作账务处理:
借:资产减值损失
贷:长期股权投资减值准备
选项 D ,投资方应作账务处理:
借:长期股权投资 ——损益调整
贷:投资收益
综上所述,选项AD正确,均会导致长期股权投资账面价值增加;选项B错误,不会引起长期股权投资账面价值发生变化;选项C错误,会导致长期股权投资账面价值减少。
【知识点】长期股权投资的后续计量——权益法
多选题 [2分]
点击空白处查看答案
4.【多选题】下列各项中,关于长期股权投资的说法中,正确的有( )。
A.企业以合并方式取得的长期股权投资,采用成本法进行后续计量
B.企业以非合并方式取得的长期股权投资,采用权益法进行后续计量
C.为合并发生的中介费用计入管理费用
D.为合并发生的中介费用计入初始投资成本
【答案】ABC
【解析】以合并方式取得的长期股权投资,采用成本法进行后续计量,选项A正确;以非合并方式取得的长期股权投资,采用权益法进行后续计量,选项B正确;为合并发生的中介费用计入管理费用,选项C正确,选项D错误。
【知识点】长期股权投资的初始计量——合并方式、长期股权投资的后续计量——成本法、长期股权投资的后续计量——权益法
判断题 [1分]
点击空白处查看答案
5.【判断题】企业计提了长期股权投资减值准备,后续期间减值因素消失,应当将其减值金额予以转回。( )
【答案】×
【解析】该表述错误。长期股权投资减值准备一经计提,不得转回。
【知识点】长期股权投资减值和处置
今日满分9分
同学们记得打卡,留下做题正确率哦
哈喽哈喽,之了课堂的小之了来咯
2027年初级会计考生们注意咯!
今日初级会计第三章章节练习题已更新
10分钟搞定知识点+错题解析
每天进步一点点,走上考场见证蜕变!
⭐11.03《初级会计实务》第三章 资产
单选题 [2分]
点击空白处查看答案
1.【单选题】甲公司和乙公司为非同一控制下的两家独立公司。2021年9月30日,甲公司以发行普通股900万股取得乙公司有表决权的股份60%。该股票面值为每股1元,市场价每股5元。购买时支付发行股票的相关税费135万元。不考虑其他因素,购买日甲公司应确认的长期股权投资为( )万元。
A.4 500
B.4 365
C.900
D.765
【答案】A
【解析】非同一控制下企业合并形成的长期股权投资,购买方以支付现金、转让非现金资产或承担债务方式作为合并对价的,按照付出对价的公允价值作为长期股权投资的初始入账价值;购买时支付发行股票的相关税费135万元,冲减“资本公积——股本溢价”。因此,投资日甲公司应确认的长期股权投资=900×5=4 500(万元),选项A正确。
【知识点】长期股权投资的初始计量——合并方式
单选题 [2分]
点击空白处查看答案
2.【单选题】2021年7月31日,甲公司出售一项固定资产(账面价值为400万元;公允价值为500万元),取得了乙公司60%的股权,于当日起能够对乙公司实施控制(购买前双方不存在关联关系)。购买日乙公司的可辨认净资产公允价值为800万元。不考虑其他因素,购买日甲公司应确认的长期股权投资为( )万元。
A.400
B.500
C.480
D.300
【答案】B
【解析】非同一控制下企业合并形成的长期股权投资,购买方以支付现金、转让非现金资产或承担债务方式等作为合并对价的,按照付出对价的公允价值作为长期股权投资的初始入账价值。因此,投资日甲公司应确认的长期股权投资=固定资产的公允价值=500万元,选项B正确。
【知识点】长期股权投资的初始计量——合并方式
多选题 [2分]
点击空白处查看答案
3.【多选题】下列各项中,引起权益法下长期股权投资账面价值增加的有( )。
A.持有期间被投资单位其他债权投资公允价值增加
B.持有期间被投资单位实际发放现金股利
C.计提长期股权投资减值准备
D.持有期间被投资单位实现净利润
【答案】AD
【解析】选项 A ,投资方应作账务处理:
借:长期股权投资 ——其他综合收益
贷:其他综合收益
选项 B ,投资方应作账务处理:
借:其他货币资金等
贷:应收股利
选项 C ,投资方应作账务处理:
借:资产减值损失
贷:长期股权投资减值准备
选项 D ,投资方应作账务处理:
借:长期股权投资 ——损益调整
贷:投资收益
综上所述,选项AD正确,均会导致长期股权投资账面价值增加;选项B错误,不会引起长期股权投资账面价值发生变化;选项C错误,会导致长期股权投资账面价值减少。
【知识点】长期股权投资的后续计量——权益法
多选题 [2分]
点击空白处查看答案
4.【多选题】下列各项中,关于长期股权投资的说法中,正确的有( )。
A.企业以合并方式取得的长期股权投资,采用成本法进行后续计量
B.企业以非合并方式取得的长期股权投资,采用权益法进行后续计量
C.为合并发生的中介费用计入管理费用
D.为合并发生的中介费用计入初始投资成本
【答案】ABC
【解析】以合并方式取得的长期股权投资,采用成本法进行后续计量,选项A正确;以非合并方式取得的长期股权投资,采用权益法进行后续计量,选项B正确;为合并发生的中介费用计入管理费用,选项C正确,选项D错误。
【知识点】长期股权投资的初始计量——合并方式、长期股权投资的后续计量——成本法、长期股权投资的后续计量——权益法
判断题 [1分]
点击空白处查看答案
5.【判断题】企业计提了长期股权投资减值准备,后续期间减值因素消失,应当将其减值金额予以转回。( )
【答案】×
【解析】该表述错误。长期股权投资减值准备一经计提,不得转回。
【知识点】长期股权投资减值和处置
今日满分9分
同学们记得打卡,留下做题正确率哦
哈喽哈喽,之了课堂的小之了来咯
2027年初级会计考生们注意咯!
今日初级会计第三章章节练习题已更新
10分钟搞定知识点+错题解析
每天进步一点点,走上考场见证蜕变!
⭐11.03《初级会计实务》第三章 资产
单选题 [2分]
点击空白处查看答案
1.【单选题】甲公司和乙公司为非同一控制下的两家独立公司。2021年9月30日,甲公司以发行普通股900万股取得乙公司有表决权的股份60%。该股票面值为每股1元,市场价每股5元。购买时支付发行股票的相关税费135万元。不考虑其他因素,购买日甲公司应确认的长期股权投资为( )万元。
A.4 500
B.4 365
C.900
D.765
【答案】A
【解析】非同一控制下企业合并形成的长期股权投资,购买方以支付现金、转让非现金资产或承担债务方式作为合并对价的,按照付出对价的公允价值作为长期股权投资的初始入账价值;购买时支付发行股票的相关税费135万元,冲减“资本公积——股本溢价”。因此,投资日甲公司应确认的长期股权投资=900×5=4 500(万元),选项A正确。
【知识点】长期股权投资的初始计量——合并方式
单选题 [2分]
点击空白处查看答案
2.【单选题】2021年7月31日,甲公司出售一项固定资产(账面价值为400万元;公允价值为500万元),取得了乙公司60%的股权,于当日起能够对乙公司实施控制(购买前双方不存在关联关系)。购买日乙公司的可辨认净资产公允价值为800万元。不考虑其他因素,购买日甲公司应确认的长期股权投资为( )万元。
A.400
B.500
C.480
D.300
【答案】B
【解析】非同一控制下企业合并形成的长期股权投资,购买方以支付现金、转让非现金资产或承担债务方式等作为合并对价的,按照付出对价的公允价值作为长期股权投资的初始入账价值。因此,投资日甲公司应确认的长期股权投资=固定资产的公允价值=500万元,选项B正确。
【知识点】长期股权投资的初始计量——合并方式
多选题 [2分]
点击空白处查看答案
3.【多选题】下列各项中,引起权益法下长期股权投资账面价值增加的有( )。
A.持有期间被投资单位其他债权投资公允价值增加
B.持有期间被投资单位实际发放现金股利
C.计提长期股权投资减值准备
D.持有期间被投资单位实现净利润
【答案】AD
【解析】选项 A ,投资方应作账务处理:
借:长期股权投资 ——其他综合收益
贷:其他综合收益
选项 B ,投资方应作账务处理:
借:其他货币资金等
贷:应收股利
选项 C ,投资方应作账务处理:
借:资产减值损失
贷:长期股权投资减值准备
选项 D ,投资方应作账务处理:
借:长期股权投资 ——损益调整
贷:投资收益
综上所述,选项AD正确,均会导致长期股权投资账面价值增加;选项B错误,不会引起长期股权投资账面价值发生变化;选项C错误,会导致长期股权投资账面价值减少。
【知识点】长期股权投资的后续计量——权益法
多选题 [2分]
点击空白处查看答案
4.【多选题】下列各项中,关于长期股权投资的说法中,正确的有( )。
A.企业以合并方式取得的长期股权投资,采用成本法进行后续计量
B.企业以非合并方式取得的长期股权投资,采用权益法进行后续计量
C.为合并发生的中介费用计入管理费用
D.为合并发生的中介费用计入初始投资成本
【答案】ABC
【解析】以合并方式取得的长期股权投资,采用成本法进行后续计量,选项A正确;以非合并方式取得的长期股权投资,采用权益法进行后续计量,选项B正确;为合并发生的中介费用计入管理费用,选项C正确,选项D错误。
【知识点】长期股权投资的初始计量——合并方式、长期股权投资的后续计量——成本法、长期股权投资的后续计量——权益法
判断题 [1分]
点击空白处查看答案
5.【判断题】企业计提了长期股权投资减值准备,后续期间减值因素消失,应当将其减值金额予以转回。( )
【答案】×
【解析】该表述错误。长期股权投资减值准备一经计提,不得转回。
【知识点】长期股权投资减值和处置
今日满分9分
同学们记得打卡,留下做题正确率哦
哈喽哈喽,之了课堂的小之了来咯
2027年初级会计考生们注意咯!
今日初级会计第三章章节练习题已更新
10分钟搞定知识点+错题解析
每天进步一点点,走上考场见证蜕变!
⭐11.03《初级会计实务》第三章 资产
单选题 [2分]
点击空白处查看答案
1.【单选题】甲公司和乙公司为非同一控制下的两家独立公司。2021年9月30日,甲公司以发行普通股900万股取得乙公司有表决权的股份60%。该股票面值为每股1元,市场价每股5元。购买时支付发行股票的相关税费135万元。不考虑其他因素,购买日甲公司应确认的长期股权投资为( )万元。
A.4 500
B.4 365
C.900
D.765
【答案】A
【解析】非同一控制下企业合并形成的长期股权投资,购买方以支付现金、转让非现金资产或承担债务方式作为合并对价的,按照付出对价的公允价值作为长期股权投资的初始入账价值;购买时支付发行股票的相关税费135万元,冲减“资本公积——股本溢价”。因此,投资日甲公司应确认的长期股权投资=900×5=4 500(万元),选项A正确。
【知识点】长期股权投资的初始计量——合并方式
单选题 [2分]
点击空白处查看答案
2.【单选题】2021年7月31日,甲公司出售一项固定资产(账面价值为400万元;公允价值为500万元),取得了乙公司60%的股权,于当日起能够对乙公司实施控制(购买前双方不存在关联关系)。购买日乙公司的可辨认净资产公允价值为800万元。不考虑其他因素,购买日甲公司应确认的长期股权投资为( )万元。
A.400
B.500
C.480
D.300
【答案】B
【解析】非同一控制下企业合并形成的长期股权投资,购买方以支付现金、转让非现金资产或承担债务方式等作为合并对价的,按照付出对价的公允价值作为长期股权投资的初始入账价值。因此,投资日甲公司应确认的长期股权投资=固定资产的公允价值=500万元,选项B正确。
【知识点】长期股权投资的初始计量——合并方式
多选题 [2分]
点击空白处查看答案
3.【多选题】下列各项中,引起权益法下长期股权投资账面价值增加的有( )。
A.持有期间被投资单位其他债权投资公允价值增加
B.持有期间被投资单位实际发放现金股利
C.计提长期股权投资减值准备
D.持有期间被投资单位实现净利润
【答案】AD
【解析】选项 A ,投资方应作账务处理:
借:长期股权投资 ——其他综合收益
贷:其他综合收益
选项 B ,投资方应作账务处理:
借:其他货币资金等
贷:应收股利
选项 C ,投资方应作账务处理:
借:资产减值损失
贷:长期股权投资减值准备
选项 D ,投资方应作账务处理:
借:长期股权投资 ——损益调整
贷:投资收益
综上所述,选项AD正确,均会导致长期股权投资账面价值增加;选项B错误,不会引起长期股权投资账面价值发生变化;选项C错误,会导致长期股权投资账面价值减少。
【知识点】长期股权投资的后续计量——权益法
多选题 [2分]
点击空白处查看答案
4.【多选题】下列各项中,关于长期股权投资的说法中,正确的有( )。
A.企业以合并方式取得的长期股权投资,采用成本法进行后续计量
B.企业以非合并方式取得的长期股权投资,采用权益法进行后续计量
C.为合并发生的中介费用计入管理费用
D.为合并发生的中介费用计入初始投资成本
【答案】ABC
【解析】以合并方式取得的长期股权投资,采用成本法进行后续计量,选项A正确;以非合并方式取得的长期股权投资,采用权益法进行后续计量,选项B正确;为合并发生的中介费用计入管理费用,选项C正确,选项D错误。
【知识点】长期股权投资的初始计量——合并方式、长期股权投资的后续计量——成本法、长期股权投资的后续计量——权益法
判断题 [1分]
点击空白处查看答案
5.【判断题】企业计提了长期股权投资减值准备,后续期间减值因素消失,应当将其减值金额予以转回。( )
【答案】×
【解析】该表述错误。长期股权投资减值准备一经计提,不得转回。
【知识点】长期股权投资减值和处置
今日满分9分
同学们记得打卡,留下做题正确率哦
哈喽哈喽,之了课堂的小之了来咯
2027年初级会计考生们注意咯!
今日初级会计第三章章节练习题已更新
10分钟搞定知识点+错题解析
每天进步一点点,走上考场见证蜕变!
⭐11.03《初级会计实务》第三章 资产
单选题 [2分]
点击空白处查看答案
1.【单选题】甲公司和乙公司为非同一控制下的两家独立公司。2021年9月30日,甲公司以发行普通股900万股取得乙公司有表决权的股份60%。该股票面值为每股1元,市场价每股5元。购买时支付发行股票的相关税费135万元。不考虑其他因素,购买日甲公司应确认的长期股权投资为( )万元。
A.4 500
B.4 365
C.900
D.765
【答案】A
【解析】非同一控制下企业合并形成的长期股权投资,购买方以支付现金、转让非现金资产或承担债务方式作为合并对价的,按照付出对价的公允价值作为长期股权投资的初始入账价值;购买时支付发行股票的相关税费135万元,冲减“资本公积——股本溢价”。因此,投资日甲公司应确认的长期股权投资=900×5=4 500(万元),选项A正确。
【知识点】长期股权投资的初始计量——合并方式
单选题 [2分]
点击空白处查看答案
2.【单选题】2021年7月31日,甲公司出售一项固定资产(账面价值为400万元;公允价值为500万元),取得了乙公司60%的股权,于当日起能够对乙公司实施控制(购买前双方不存在关联关系)。购买日乙公司的可辨认净资产公允价值为800万元。不考虑其他因素,购买日甲公司应确认的长期股权投资为( )万元。
A.400
B.500
C.480
D.300
【答案】B
【解析】非同一控制下企业合并形成的长期股权投资,购买方以支付现金、转让非现金资产或承担债务方式等作为合并对价的,按照付出对价的公允价值作为长期股权投资的初始入账价值。因此,投资日甲公司应确认的长期股权投资=固定资产的公允价值=500万元,选项B正确。
【知识点】长期股权投资的初始计量——合并方式
多选题 [2分]
点击空白处查看答案
3.【多选题】下列各项中,引起权益法下长期股权投资账面价值增加的有( )。
A.持有期间被投资单位其他债权投资公允价值增加
B.持有期间被投资单位实际发放现金股利
C.计提长期股权投资减值准备
D.持有期间被投资单位实现净利润
【答案】AD
【解析】选项 A ,投资方应作账务处理:
借:长期股权投资 ——其他综合收益
贷:其他综合收益
选项 B ,投资方应作账务处理:
借:其他货币资金等
贷:应收股利
选项 C ,投资方应作账务处理:
借:资产减值损失
贷:长期股权投资减值准备
选项 D ,投资方应作账务处理:
借:长期股权投资 ——损益调整
贷:投资收益
综上所述,选项AD正确,均会导致长期股权投资账面价值增加;选项B错误,不会引起长期股权投资账面价值发生变化;选项C错误,会导致长期股权投资账面价值减少。
【知识点】长期股权投资的后续计量——权益法
多选题 [2分]
点击空白处查看答案
4.【多选题】下列各项中,关于长期股权投资的说法中,正确的有( )。
A.企业以合并方式取得的长期股权投资,采用成本法进行后续计量
B.企业以非合并方式取得的长期股权投资,采用权益法进行后续计量
C.为合并发生的中介费用计入管理费用
D.为合并发生的中介费用计入初始投资成本
【答案】ABC
【解析】以合并方式取得的长期股权投资,采用成本法进行后续计量,选项A正确;以非合并方式取得的长期股权投资,采用权益法进行后续计量,选项B正确;为合并发生的中介费用计入管理费用,选项C正确,选项D错误。
【知识点】长期股权投资的初始计量——合并方式、长期股权投资的后续计量——成本法、长期股权投资的后续计量——权益法
判断题 [1分]
点击空白处查看答案
5.【判断题】企业计提了长期股权投资减值准备,后续期间减值因素消失,应当将其减值金额予以转回。( )
【答案】×
【解析】该表述错误。长期股权投资减值准备一经计提,不得转回。
【知识点】长期股权投资减值和处置
今日满分9分
同学们记得打卡,留下做题正确率哦
双科网课,全科知识之了名师逐点细讲
附赠题库,学练结合打好基础轻松学习
零基础小白也能听懂,初级精讲课免费领
⭐课程领取方式一:识别下方二维码 领取初级会计课程。
⭐课程领取方式一:识别下方二维码 领取初级会计课程。
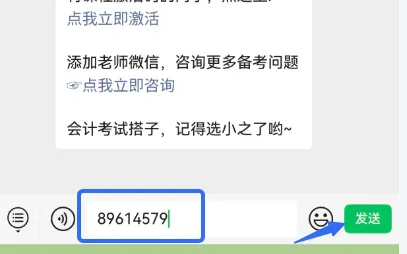
⭐课程领取方式二:点击下方固定栏,关注之了课堂会计学习,进入主页发送激活码‘89614579’,领取免费初级会计网课。
*本文由之了课堂会计学习账号整理发布。转载文章需联系授权同意,并在文内注明出处。
👇每天5道题,迟早过初级