ARTICLE · 1302914
软件行业冰火两重天:AI提效,股价下跌?
软件行业冰火两重天:AI提效,股价下跌?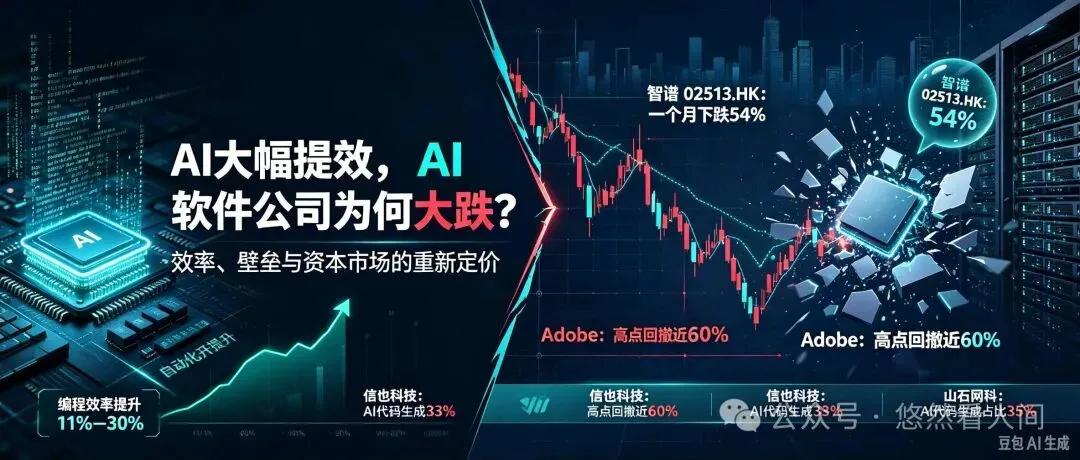
一、现实:AI实实在在拉高了软件公司的编程效率 国内榜首的机器人公司宇树科技,老板王兴兴曾在央视采访中说过,产品全部编程70%由AI完成。 越来越多软件企业,已经把AI编码助手融入日常开发,写重复逻辑、单元测试、基础脚本的速度大幅提升。 从产业逻辑上看,这本该是重大利好:成本下降、交付更快、产能扩张。 但是二级市场给出的答案,完全相反。 二、资本市场的另一面:AI概念公司市值大幅回撤 港股大模型企业智谱(02513.HK),2026年6月高点市值一度达到1.07万亿港元,仅仅一个多月之后,7月17日单日暴跌28.49%,短短一个月,股价下跌54%,市值蒸发超过5500亿港元 。 海外老牌软件巨头Adobe,相比前期高点,累计跌幅接近60%,2026年内的跌幅超过29%,总市值回落至约1100亿美元,即便抛出250亿美元巨额回购计划,依旧难以扭转估值下行的压力 。 一边是AI工具落地,研发效率肉眼可见提升;另一边,AI、软件上市公司的市值持续缩水。 效率提升的利好,为什么没能反映在股价上面? 资本市场定价,看的从来不是“能不能更快写出代码”,而是未来能不能持续赚钱、护城河会不会消失。下面从三点拆解背后的核心矛盾。 三、核心矛盾:效率 ≠ 利润,提效 ≠ 壁垒,AI≠省钱 ✅ 第一点:AI可以快速写出代码,但是很难自动创造市场愿意买单的革命性产品。 AI擅长完成已知、标准化的开发任务:接口、循环、基础模块、补全代码。 但是商业软件真正值钱的部分,不是代码本身,而是对行业业务的深度理解、客户痛点挖掘、长期产品规划、合规、运维以及持续的客户服务。 AI可以快速生成大量代码,但无法自动洞察客户需求,不能凭空创造出一款可以颠覆行业、持续收取高额订阅费的新产品。 企业现在的现状:AI降低了开发人力成本,产出更多普通软件,同质化竞争加剧,价格内卷,企业很难把“研发提效”转化成营收、利润的增长。效率提升的红利,被激烈的市场竞争吃掉,无法兑现业绩预期,股价自然承压。 ✅ 第二点:市场产生替代焦虑,投资人担忧软件公司本身的存在价值被弱化 过去软件公司的护城河:需要大量程序员,开发周期长,新入局者门槛很高。 AI编程工具、AI智能体出现之后,市场开始重新思考:未来客户是否可以直接依靠AI自主搭建应用? 当AI Agent可以拆解需求、自主写代码、测试部署,企业客户或许不再需要高价采购传统软件厂商的整套产品与服务。 资本市场担心:软件公司的中间角色,有可能被大模型、AI开发工具绕过。投资者不是不认可AI提效,而是担心,今天用来提升内部效率的AI,未来会变成颠覆自己业务的武器,原有商业模式的护城河被抹平,于是提前卖出,带来估值下跌。 ✅ 第三点:AI带来巨大资本开支,短期侵蚀利润,兑现回报周期漫长 除前面两点之外,还有一个容易被忽略的现实:想要用好AI,软件企业不能只买一个代码助手。 企业需要采购算力、私有化部署模型、改造原有代码库、对员工培训,持续投入大量资金。 短期来看,AI投入是成本项,而效率提升带来的收益缓慢释放。 资本市场过去给软件股很高估值,是期待稳定、高毛利的现金流;而现在企业持续投入AI,短期财报承压,叠加前面的替代担忧,估值逻辑被重新评估,估值中枢持续下调。 总体来说,AI快速写代码的能力 ≠ 商业成功。 未来可以活下来的软件企业,不会是单纯靠人力堆代码的公司,而是牢牢掌握行业认知、客户关系、完整解决方案的厂商。单纯依靠“更快写代码”的红利,不足以支撑过去的高估值。 对于投资者而言,需要区分两件事:技术生产力的进步,和上市公司未来盈利预期。二者并不一定同步。 AI浪潮还处在中途,短期股价剧烈震荡,本质就是市场正在重新为软件行业的护城河定价。 本人只是作者个人观察和感受,不构成投资建议。