ARTICLE · 1315899
11.05丨 初级会计习题练习 · 《初级会计实务》第三章
哈喽哈喽,之了课堂的小之了来咯
2027年初级会计考生们注意咯!
今日初级会计第三章章节练习题已更新
10分钟搞定知识点+错题解析
每天进步一点点,走上考场见证蜕变!
⭐11.05《初级会计实务》第三章 资产
单选题 [2分]
点击空白处查看答案
1.【单选题】下列各项中,关于采用成本模式计量的投资性房地产表述中,错误的是( )。
A.取得的租金收入,通过“其他业务收入”科目核算
B.发生的减值损失,通过“资产减值损失”科目核算
C.每期计提的折旧额或摊销额应计入管理费用
D.在满足一定条件时,可以转换为公允价值模式进行后续计量
【答案】C
【解析】
选项C,采用成本模式计量的投资性房地产,每期计提的折旧额或摊销额应计入其他业务成本。
【知识点】投资性房地产的后续计量——成本模式
单选题 [2分]
点击空白处查看答案
2.【单选题】下列各项中,属于投资性房地产的是( )。
A.非短期租赁租入的自用房地产
B.国家有关规定认定的闲置土地
C.房地产企业持有以备出售的商品房
D.企业对外出租的土地使用权
【答案】D
【解析】选项A,非短期租赁租入的自用房地产属于企业的固定资产;选项B,闲置土地若符合无形资产确认条件,则作为无形资产入账;选项C,房地产企业持有以备出售的商品房属于企业的存货。
【知识点】投资性房地产概述
单选题 [2分]
点击空白处查看答案
3.【单选题】存货转换为采用公允价值模式计量的投资性房地产,投资性房地产应当按照转换当日的公允价值计量。转换当日的公允价值小于原账面价值的差额通过( )科目核算。
A.营业外支出
B.公允价值变动损益
C.投资收益
D.其他综合收益
【答案】B
【解析】企业将自用的房地产转换为以公允价值模式计量的投资性房地产时,转换日的公允价值大于原账面价值的差额计入其他综合收益;转换日的公允价值小于原账面价值的差额计入公允价值变动损益。
【知识点】投资性房地产的转换
多选题 [2分]
点击空白处查看答案
4.【多选题】下列各项与投资性房地产有关的经济业务中,会影响营业利润的有( )。
A.出售投资性房地产取得处置收入
B.采用成本模式进行后续计量的投资性房地产发生减值
C.采用成本模式进行后续计量的投资性房地产按月计提折旧(摊销)
D.将自用房地产转为采用成本模式进行后续计量的投资性房地产
【答案】ABC
【解析】营业利润= 营业收入-营业成本-税金及附加-销售费用-管理费用-研发费用-财务费用+ 其他收益+ 投资收益 (-投资损失)+ 净敞口套期收益(-净敞口套期损失)+ 公允价值变动收益(-公允价值变动损失)-信用减值损失 -资产减值损失+ 资产处置收益 (-资产处置损失)。
选项A,出售投资性房地产取得的处置收入计入当期损益,会影响营业利润;选项B,采用成本模式进行后续计量的投资性房地产发生的减值计入资产减值损失,会影响营业利润;选项C,采用成本模式进行后续计量的投资性房地产计提折旧或摊销计入其他业务成本,会影响营业利润;选项D,相关会计科目对应结转,不涉及损益类科目,因此不会影响营业利润。
【知识点】投资性房地产的后续计量——成本模式、投资性房地产的转换、投资性房地产的处置
判断题 [1分]
点击空白处查看答案
5.【判断题】企业对投资性房地产进行计量时,满足一定条件,可以从成本模式转为公允价值模式,但不能从公允价值模式转为成本模式。( )
【答案】√
【解析】题目所述内容正确。
【知识点】投资性房地产的转换
今日满分9分
同学们记得打卡,留下做题正确率哦
哈喽哈喽,之了课堂的小之了来咯
2027年初级会计考生们注意咯!
今日初级会计第三章章节练习题已更新
10分钟搞定知识点+错题解析
每天进步一点点,走上考场见证蜕变!
⭐11.05《初级会计实务》第三章 资产
单选题 [2分]
点击空白处查看答案
1.【单选题】下列各项中,关于采用成本模式计量的投资性房地产表述中,错误的是( )。
A.取得的租金收入,通过“其他业务收入”科目核算
B.发生的减值损失,通过“资产减值损失”科目核算
C.每期计提的折旧额或摊销额应计入管理费用
D.在满足一定条件时,可以转换为公允价值模式进行后续计量
【答案】C
【解析】
选项C,采用成本模式计量的投资性房地产,每期计提的折旧额或摊销额应计入其他业务成本。
【知识点】投资性房地产的后续计量——成本模式
单选题 [2分]
点击空白处查看答案
2.【单选题】下列各项中,属于投资性房地产的是( )。
A.非短期租赁租入的自用房地产
B.国家有关规定认定的闲置土地
C.房地产企业持有以备出售的商品房
D.企业对外出租的土地使用权
【答案】D
【解析】选项A,非短期租赁租入的自用房地产属于企业的固定资产;选项B,闲置土地若符合无形资产确认条件,则作为无形资产入账;选项C,房地产企业持有以备出售的商品房属于企业的存货。
【知识点】投资性房地产概述
单选题 [2分]
点击空白处查看答案
3.【单选题】存货转换为采用公允价值模式计量的投资性房地产,投资性房地产应当按照转换当日的公允价值计量。转换当日的公允价值小于原账面价值的差额通过( )科目核算。
A.营业外支出
B.公允价值变动损益
C.投资收益
D.其他综合收益
【答案】B
【解析】企业将自用的房地产转换为以公允价值模式计量的投资性房地产时,转换日的公允价值大于原账面价值的差额计入其他综合收益;转换日的公允价值小于原账面价值的差额计入公允价值变动损益。
【知识点】投资性房地产的转换
多选题 [2分]
点击空白处查看答案
4.【多选题】下列各项与投资性房地产有关的经济业务中,会影响营业利润的有( )。
A.出售投资性房地产取得处置收入
B.采用成本模式进行后续计量的投资性房地产发生减值
C.采用成本模式进行后续计量的投资性房地产按月计提折旧(摊销)
D.将自用房地产转为采用成本模式进行后续计量的投资性房地产
【答案】ABC
【解析】营业利润= 营业收入-营业成本-税金及附加-销售费用-管理费用-研发费用-财务费用+ 其他收益+ 投资收益 (-投资损失)+ 净敞口套期收益(-净敞口套期损失)+ 公允价值变动收益(-公允价值变动损失)-信用减值损失 -资产减值损失+ 资产处置收益 (-资产处置损失)。
选项A,出售投资性房地产取得的处置收入计入当期损益,会影响营业利润;选项B,采用成本模式进行后续计量的投资性房地产发生的减值计入资产减值损失,会影响营业利润;选项C,采用成本模式进行后续计量的投资性房地产计提折旧或摊销计入其他业务成本,会影响营业利润;选项D,相关会计科目对应结转,不涉及损益类科目,因此不会影响营业利润。
【知识点】投资性房地产的后续计量——成本模式、投资性房地产的转换、投资性房地产的处置
判断题 [1分]
点击空白处查看答案
5.【判断题】企业对投资性房地产进行计量时,满足一定条件,可以从成本模式转为公允价值模式,但不能从公允价值模式转为成本模式。( )
【答案】√
【解析】题目所述内容正确。
【知识点】投资性房地产的转换
今日满分9分
同学们记得打卡,留下做题正确率哦
哈喽哈喽,之了课堂的小之了来咯
2027年初级会计考生们注意咯!
今日初级会计第三章章节练习题已更新
10分钟搞定知识点+错题解析
每天进步一点点,走上考场见证蜕变!
⭐11.05《初级会计实务》第三章 资产
单选题 [2分]
点击空白处查看答案
1.【单选题】下列各项中,关于采用成本模式计量的投资性房地产表述中,错误的是( )。
A.取得的租金收入,通过“其他业务收入”科目核算
B.发生的减值损失,通过“资产减值损失”科目核算
C.每期计提的折旧额或摊销额应计入管理费用
D.在满足一定条件时,可以转换为公允价值模式进行后续计量
【答案】C
【解析】
选项C,采用成本模式计量的投资性房地产,每期计提的折旧额或摊销额应计入其他业务成本。
【知识点】投资性房地产的后续计量——成本模式
单选题 [2分]
点击空白处查看答案
2.【单选题】下列各项中,属于投资性房地产的是( )。
A.非短期租赁租入的自用房地产
B.国家有关规定认定的闲置土地
C.房地产企业持有以备出售的商品房
D.企业对外出租的土地使用权
【答案】D
【解析】选项A,非短期租赁租入的自用房地产属于企业的固定资产;选项B,闲置土地若符合无形资产确认条件,则作为无形资产入账;选项C,房地产企业持有以备出售的商品房属于企业的存货。
【知识点】投资性房地产概述
单选题 [2分]
点击空白处查看答案
3.【单选题】存货转换为采用公允价值模式计量的投资性房地产,投资性房地产应当按照转换当日的公允价值计量。转换当日的公允价值小于原账面价值的差额通过( )科目核算。
A.营业外支出
B.公允价值变动损益
C.投资收益
D.其他综合收益
【答案】B
【解析】企业将自用的房地产转换为以公允价值模式计量的投资性房地产时,转换日的公允价值大于原账面价值的差额计入其他综合收益;转换日的公允价值小于原账面价值的差额计入公允价值变动损益。
【知识点】投资性房地产的转换
多选题 [2分]
点击空白处查看答案
4.【多选题】下列各项与投资性房地产有关的经济业务中,会影响营业利润的有( )。
A.出售投资性房地产取得处置收入
B.采用成本模式进行后续计量的投资性房地产发生减值
C.采用成本模式进行后续计量的投资性房地产按月计提折旧(摊销)
D.将自用房地产转为采用成本模式进行后续计量的投资性房地产
【答案】ABC
【解析】营业利润= 营业收入-营业成本-税金及附加-销售费用-管理费用-研发费用-财务费用+ 其他收益+ 投资收益 (-投资损失)+ 净敞口套期收益(-净敞口套期损失)+ 公允价值变动收益(-公允价值变动损失)-信用减值损失 -资产减值损失+ 资产处置收益 (-资产处置损失)。
选项A,出售投资性房地产取得的处置收入计入当期损益,会影响营业利润;选项B,采用成本模式进行后续计量的投资性房地产发生的减值计入资产减值损失,会影响营业利润;选项C,采用成本模式进行后续计量的投资性房地产计提折旧或摊销计入其他业务成本,会影响营业利润;选项D,相关会计科目对应结转,不涉及损益类科目,因此不会影响营业利润。
【知识点】投资性房地产的后续计量——成本模式、投资性房地产的转换、投资性房地产的处置
判断题 [1分]
点击空白处查看答案
5.【判断题】企业对投资性房地产进行计量时,满足一定条件,可以从成本模式转为公允价值模式,但不能从公允价值模式转为成本模式。( )
【答案】√
【解析】题目所述内容正确。
【知识点】投资性房地产的转换
今日满分9分
同学们记得打卡,留下做题正确率哦
哈喽哈喽,之了课堂的小之了来咯
2027年初级会计考生们注意咯!
今日初级会计第三章章节练习题已更新
10分钟搞定知识点+错题解析
每天进步一点点,走上考场见证蜕变!
⭐11.05《初级会计实务》第三章 资产
单选题 [2分]
点击空白处查看答案
1.【单选题】下列各项中,关于采用成本模式计量的投资性房地产表述中,错误的是( )。
A.取得的租金收入,通过“其他业务收入”科目核算
B.发生的减值损失,通过“资产减值损失”科目核算
C.每期计提的折旧额或摊销额应计入管理费用
D.在满足一定条件时,可以转换为公允价值模式进行后续计量
【答案】C
【解析】
选项C,采用成本模式计量的投资性房地产,每期计提的折旧额或摊销额应计入其他业务成本。
【知识点】投资性房地产的后续计量——成本模式
单选题 [2分]
点击空白处查看答案
2.【单选题】下列各项中,属于投资性房地产的是( )。
A.非短期租赁租入的自用房地产
B.国家有关规定认定的闲置土地
C.房地产企业持有以备出售的商品房
D.企业对外出租的土地使用权
【答案】D
【解析】选项A,非短期租赁租入的自用房地产属于企业的固定资产;选项B,闲置土地若符合无形资产确认条件,则作为无形资产入账;选项C,房地产企业持有以备出售的商品房属于企业的存货。
【知识点】投资性房地产概述
单选题 [2分]
点击空白处查看答案
3.【单选题】存货转换为采用公允价值模式计量的投资性房地产,投资性房地产应当按照转换当日的公允价值计量。转换当日的公允价值小于原账面价值的差额通过( )科目核算。
A.营业外支出
B.公允价值变动损益
C.投资收益
D.其他综合收益
【答案】B
【解析】企业将自用的房地产转换为以公允价值模式计量的投资性房地产时,转换日的公允价值大于原账面价值的差额计入其他综合收益;转换日的公允价值小于原账面价值的差额计入公允价值变动损益。
【知识点】投资性房地产的转换
多选题 [2分]
点击空白处查看答案
4.【多选题】下列各项与投资性房地产有关的经济业务中,会影响营业利润的有( )。
A.出售投资性房地产取得处置收入
B.采用成本模式进行后续计量的投资性房地产发生减值
C.采用成本模式进行后续计量的投资性房地产按月计提折旧(摊销)
D.将自用房地产转为采用成本模式进行后续计量的投资性房地产
【答案】ABC
【解析】营业利润= 营业收入-营业成本-税金及附加-销售费用-管理费用-研发费用-财务费用+ 其他收益+ 投资收益 (-投资损失)+ 净敞口套期收益(-净敞口套期损失)+ 公允价值变动收益(-公允价值变动损失)-信用减值损失 -资产减值损失+ 资产处置收益 (-资产处置损失)。
选项A,出售投资性房地产取得的处置收入计入当期损益,会影响营业利润;选项B,采用成本模式进行后续计量的投资性房地产发生的减值计入资产减值损失,会影响营业利润;选项C,采用成本模式进行后续计量的投资性房地产计提折旧或摊销计入其他业务成本,会影响营业利润;选项D,相关会计科目对应结转,不涉及损益类科目,因此不会影响营业利润。
【知识点】投资性房地产的后续计量——成本模式、投资性房地产的转换、投资性房地产的处置
判断题 [1分]
点击空白处查看答案
5.【判断题】企业对投资性房地产进行计量时,满足一定条件,可以从成本模式转为公允价值模式,但不能从公允价值模式转为成本模式。( )
【答案】√
【解析】题目所述内容正确。
【知识点】投资性房地产的转换
今日满分9分
同学们记得打卡,留下做题正确率哦
哈喽哈喽,之了课堂的小之了来咯
2027年初级会计考生们注意咯!
今日初级会计第三章章节练习题已更新
10分钟搞定知识点+错题解析
每天进步一点点,走上考场见证蜕变!
⭐11.05《初级会计实务》第三章 资产
单选题 [2分]
点击空白处查看答案
1.【单选题】下列各项中,关于采用成本模式计量的投资性房地产表述中,错误的是( )。
A.取得的租金收入,通过“其他业务收入”科目核算
B.发生的减值损失,通过“资产减值损失”科目核算
C.每期计提的折旧额或摊销额应计入管理费用
D.在满足一定条件时,可以转换为公允价值模式进行后续计量
【答案】C
【解析】
选项C,采用成本模式计量的投资性房地产,每期计提的折旧额或摊销额应计入其他业务成本。
【知识点】投资性房地产的后续计量——成本模式
单选题 [2分]
点击空白处查看答案
2.【单选题】下列各项中,属于投资性房地产的是( )。
A.非短期租赁租入的自用房地产
B.国家有关规定认定的闲置土地
C.房地产企业持有以备出售的商品房
D.企业对外出租的土地使用权
【答案】D
【解析】选项A,非短期租赁租入的自用房地产属于企业的固定资产;选项B,闲置土地若符合无形资产确认条件,则作为无形资产入账;选项C,房地产企业持有以备出售的商品房属于企业的存货。
【知识点】投资性房地产概述
单选题 [2分]
点击空白处查看答案
3.【单选题】存货转换为采用公允价值模式计量的投资性房地产,投资性房地产应当按照转换当日的公允价值计量。转换当日的公允价值小于原账面价值的差额通过( )科目核算。
A.营业外支出
B.公允价值变动损益
C.投资收益
D.其他综合收益
【答案】B
【解析】企业将自用的房地产转换为以公允价值模式计量的投资性房地产时,转换日的公允价值大于原账面价值的差额计入其他综合收益;转换日的公允价值小于原账面价值的差额计入公允价值变动损益。
【知识点】投资性房地产的转换
多选题 [2分]
点击空白处查看答案
4.【多选题】下列各项与投资性房地产有关的经济业务中,会影响营业利润的有( )。
A.出售投资性房地产取得处置收入
B.采用成本模式进行后续计量的投资性房地产发生减值
C.采用成本模式进行后续计量的投资性房地产按月计提折旧(摊销)
D.将自用房地产转为采用成本模式进行后续计量的投资性房地产
【答案】ABC
【解析】营业利润= 营业收入-营业成本-税金及附加-销售费用-管理费用-研发费用-财务费用+ 其他收益+ 投资收益 (-投资损失)+ 净敞口套期收益(-净敞口套期损失)+ 公允价值变动收益(-公允价值变动损失)-信用减值损失 -资产减值损失+ 资产处置收益 (-资产处置损失)。
选项A,出售投资性房地产取得的处置收入计入当期损益,会影响营业利润;选项B,采用成本模式进行后续计量的投资性房地产发生的减值计入资产减值损失,会影响营业利润;选项C,采用成本模式进行后续计量的投资性房地产计提折旧或摊销计入其他业务成本,会影响营业利润;选项D,相关会计科目对应结转,不涉及损益类科目,因此不会影响营业利润。
【知识点】投资性房地产的后续计量——成本模式、投资性房地产的转换、投资性房地产的处置
判断题 [1分]
点击空白处查看答案
5.【判断题】企业对投资性房地产进行计量时,满足一定条件,可以从成本模式转为公允价值模式,但不能从公允价值模式转为成本模式。( )
【答案】√
【解析】题目所述内容正确。
【知识点】投资性房地产的转换
今日满分9分
同学们记得打卡,留下做题正确率哦
双科网课,全科知识之了名师逐点细讲
附赠题库,学练结合打好基础轻松学习
零基础小白也能听懂,初级精讲课免费领
⭐课程领取方式一:识别下方二维码 领取初级会计课程。
⭐课程领取方式一:识别下方二维码 领取初级会计课程。
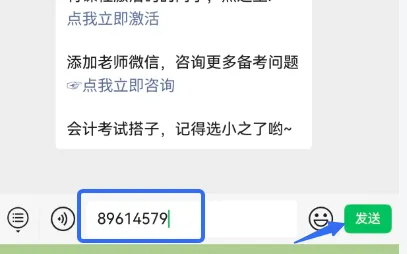
⭐课程领取方式二:点击下方固定栏,关注之了课堂会计学习,进入主页发送激活码‘89614579’,领取免费初级会计网课。
*本文由之了课堂会计学习账号整理发布。转载文章需联系授权同意,并在文内注明出处。
👇每天5道题,迟早过初级