ARTICLE · 1319583
追AI的腾讯:补完船票,又补车票
2026 年 5 月的股东会上,马化腾说了一句少见的话:“一年前我们以为上了船,后来发现那个船漏水了。又开始换一艘船,现在感觉站上去了,还坐不下去。”
换船这件事,比站船上费劲。更麻烦的是,船刚换好,就被告知前面不是海,是铁轨。
过去两年,腾讯一直在追船赶车。它追的第一班船是模型能力,追的第二班车是 AI 商业化。两班都没赶上第一名,但两班都没错过。代价是每赶一班,都被扣一次分。
一次扣在想象力分上。2024 到 2025 年 AI 第一轮叙事红利爆发,阿里云靠 AI 概念被重估,股价起飞。腾讯被打上“佛系”“慢”的标签,股价没大跌,可同行涨了自己没涨,这本身也是一种暗亏。
第二次扣在回报分上。2026 年腾讯把油门踩到底,一年发了四个模型大版本,上半年资本开支超过 2025 全年,Q2 单季同比接近三倍。补课的代价是罕见出现了自由现金流转负,分析师陆续下调目标价,股价也从年初的 634 港元跌到 10 月 21 日的 400 以下,直到 11 月 4 日 Hy4 发布前仍在 400 一线徘徊,年内跌去三成多,市盈率压到 13 倍出头。
连吃两次暗亏的腾讯,登船又到岸,如今终于上了第二程列车。
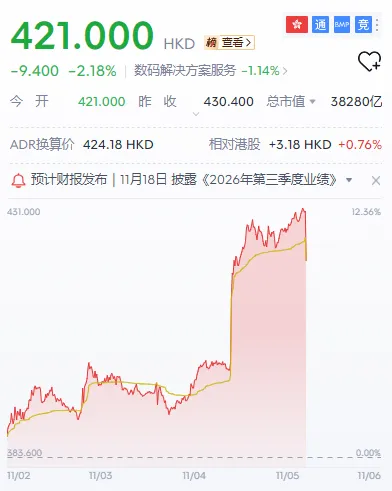
11月6日上午腾讯股价截图。
A. 终于上了大人桌
姚顺雨入职的时候,混元还在被揶揄“坐在小孩儿桌”。
这是 2025 年 12 月的事。姚顺雨 1998 年生,安徽高考探花,清华姚班本科,普林斯顿博士,在 OpenAI 做过 Operator 和 Deep Research,是国内大厂最年轻的 AI 一号位。空降之前混元处境不佳,内部在模型竞赛上士气低落,甚至有人提出“这场仗打不赢也没必要打”。
姚顺雨的态度很明确,他认为“今天做大模型是一件比较苦的事情,我们应该把 infrastructure 做好、把数据做好,算法的部分反而是比较简单的。”在他看来,大模型没有秘密,解决好人才、组织和算力问题,剩下就交给时间。
2026 年 2 月,混元团队重建了预训练与强化学习基础设施。4 月发布 Hy3 preview,7 月出 Hy3 正式版,8 月开源 Hy4 preview,11 月 4 日 Hy4 正式版发布。平均两个月一个大版本,“首次跻身最强开源模型之列”。
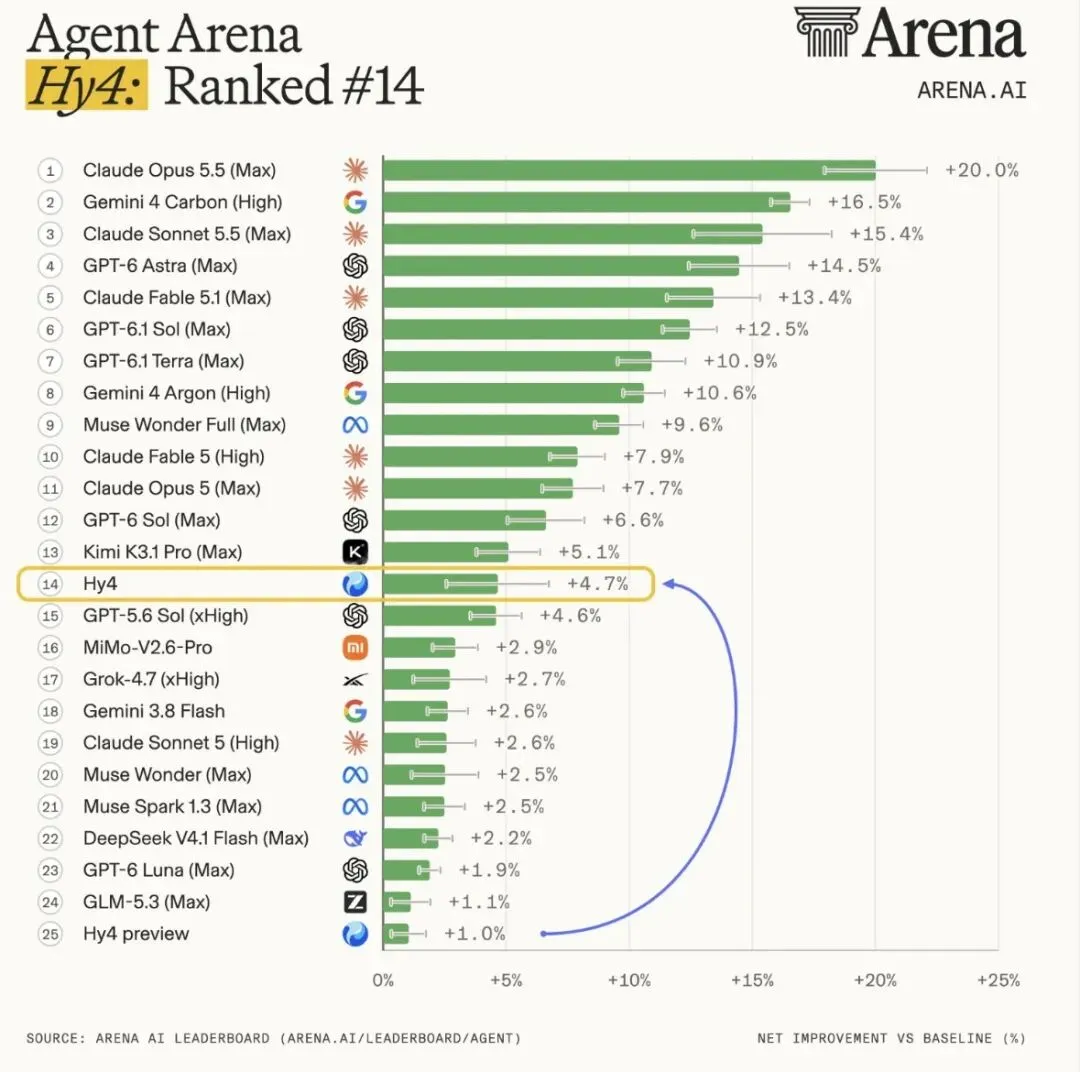
工程侧的细节比榜单更能说明做法。混元内部建了 50 多套评测,用真实考题、人工评测和产品众测验收,不把外部排名当唯一标准。发布节奏改成 preview-first,不等实验室里打磨完美,让仍有不足的版本受控进真实世界,专挖榜单看不见的底线问题。值得一提的是,为了让研究员们更加安心投入,部门年中考核也被取消。
但今年 5 月底,温和的姚顺雨少见地发了一次火,不是因为跑分不够,是一批提交上来的数据脏了、影响模型效果,“数据非常重要,如果下次再出现这样的情况,直接走人”。
姚顺雨相信工程技术的威力。Hy4 的总参 770B、激活 49B、1M 上下文、MoE 架构,它的任务不是创造奇迹,但能把追赶往前推一段。
相比 preview 版,正式版首次引入视觉理解,首次支持电脑操作,专门针对 Blender、CAD 等专业软件和跨应用长程任务做了训练。自建测试里,幻觉率从 preview 的 15.76% 降到 5.45%,猜测导致的错误率从 23.1% 降到 5.6%。性能大幅超过 preview,API 价格一分没涨,每百万 token 输入 6 元、输出 18 元、缓存输入 0.3 元。
腾讯官方很清楚自己的坐标。Hy4 的技术报告承认与顶尖闭源模型仍有较大差距,尤其在前沿数学、长程开发、视觉问答这些高难度测试集上。所谓“跻身最强开源之列”,是上了牌桌,和“坐在主位”是两件事。SOTA 要留给下一代的 Hy5。
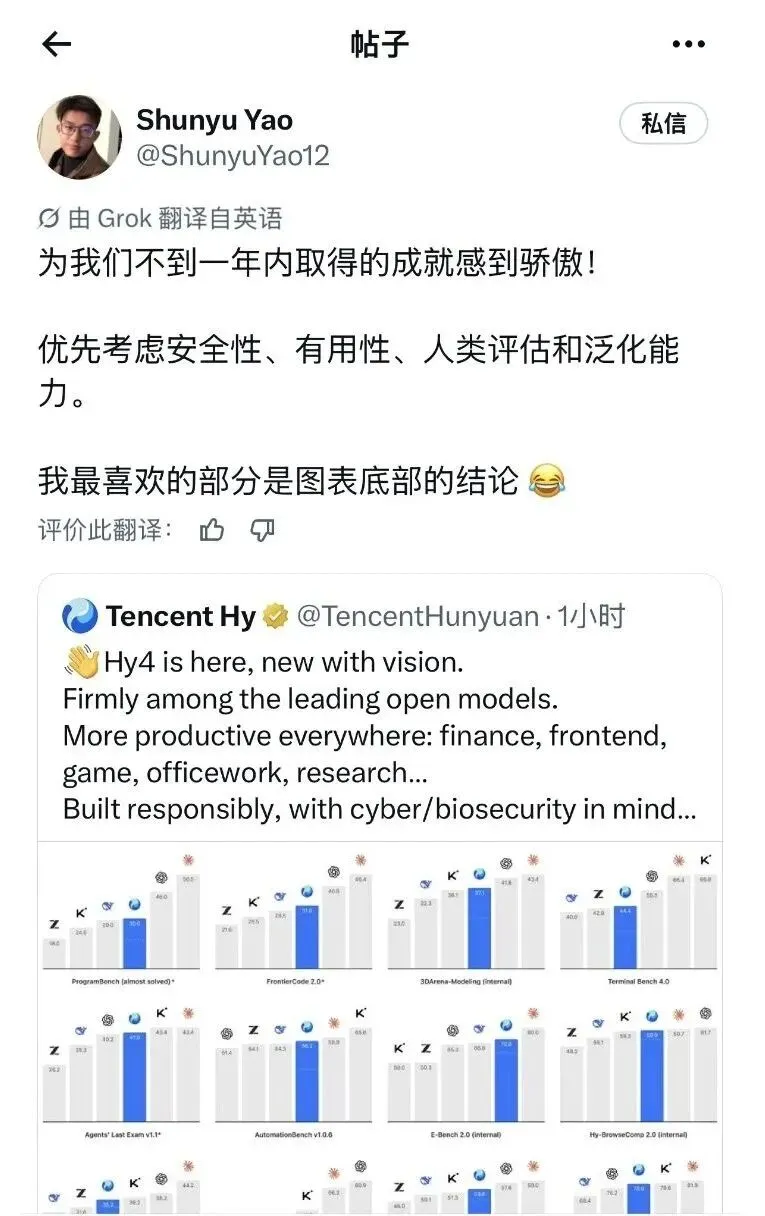
Hy4 发布当天,他在 X 上写道:为我们不到一年内取得的成就感到骄傲。
B. 下一班车已经发车
模型这条船,腾讯刚挤上,补完票,广播已经响起:市场不再交易模型 SOTA,现在关注你的现金流、商业化。
当然,率先撞墙的不是腾讯,而是谷歌。
10 月 28 日中午,谷歌发布 Gemini 4 Carbon,Artificial Analysis 智能指数拿 59 分,重回全球第一,超过 Claude Opus 5.5 和 GPT-6 Astra。同一天盘后,谷歌发三季报,云收入 307 亿美元同比翻倍,Gemini 月活 10 亿,API 每分钟处理约 320 亿 token。
然后次日股价跌 12.64%,史上最大单日跌幅。一天蒸发约 5000 亿美元市值,是美股史上第二大单日市值损失。
模型登顶和史上最大跌幅只隔一天,许多人百思不得其解。
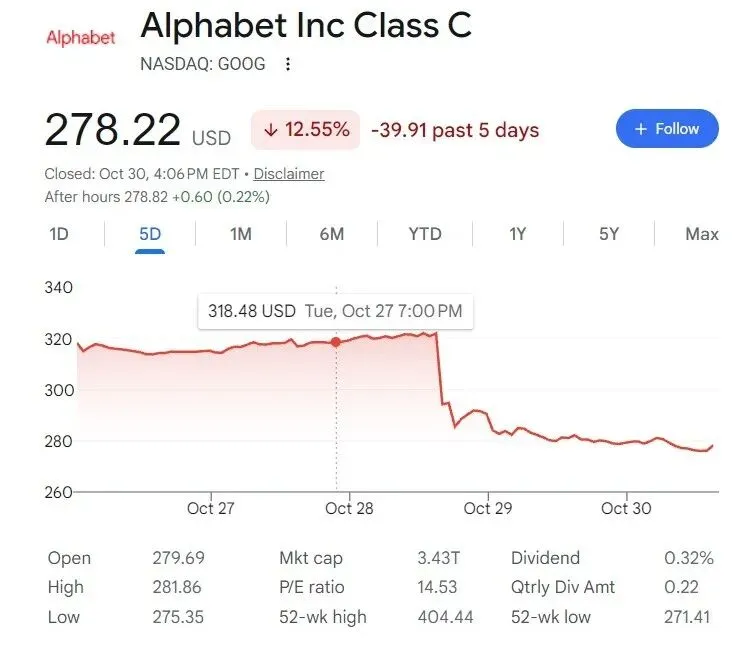
这是该公司单日百分比跌幅最大的一次,甚至超过2008年全球金融危机以及2020年口罩期间的市场冲击。
卖出按钮到底是什么按下去的?答案不是模型能力,而是首席商务官在电话会上的一句坦诚相告:搜索广告放缓到 12%,是因为模型变现效率偏低。更具体说,AI 查询长度是传统搜索的三倍,却更不赚钱。
再加上资本开支季度 513.6 亿美元虽然低于预期,自由现金流却是负 90.7 亿,没有回购,还要发债,市场的预期之锚松动了。
舆论也在迅速转向。前纽约联储主席杜德利近期发了一篇算账型的评论文章,表示这轮 AI 基建投入可能超过 10 万亿美元,考虑设备快速折旧,每年可能需要超过 3 万亿美元的收入才能带来回报。
市场规则换了。上一班船比的是能力能不能到,到了就得票。这一班车比的是单位算力能不能变成有人付钱的工作。加分项从 benchmark 换成自由现金流和单位经济。如果你还在答之前的卷子,对不起,可以直接回家了。
腾讯和谷歌遇到了类似挑战。Q2 单季资本开支 527.84 亿人民币,同比大增 176%,上半年合计 847.2 亿已经超过 2025 全年。Q2 单季自由现金流负 138 亿,剔除算力预付款项之后是正 376 亿,差额 514 亿是提前付给芯片、服务器厂商的定金。
与此同时,回购从日均六亿多港元缩到约一亿,三季报静默期干脆停了。10 月 21 日发了 18 亿美元加 260 亿人民币优先票据,10 年期美元债息 6.1%,明显高于同期美债。
刘炽平坦言,腾讯“本可以把算力租给第三方几乎立刻收回折旧成本,但实际上我们在进行一场完全不同的博弈,执行的是一项更大的战略”。说白了,腾讯不愿意出租算力获得 30% 的直接回报,而是用在内部的模型和应用上,等于放弃了短期能变现的资产,把它换成了未验证的长期期权。
这就是市场眼里的不确定性。市场没有把腾讯 AI 当成资产,是把它当成扣减项。Q2 剔除混元、元宝、CodeBuddy、WorkBuddy、小微这些新 AI 产品后,Non-IFRS 经营利润同比增 19%,表观只增 9%,中间大约 105 亿被直接扣掉。Q3 前瞻里花旗估计这个拖累扩大到约 150 亿。
和谷歌对比,腾讯病因类似,但没有那么可视化。谷歌是能力登顶、收入可见,正因为可见,市场看清了变现效率下滑和现金流失血,一天跌 13%。腾讯是能力上牌桌、收入不单列,市场看不清,也给你打个折。
不管怎么说,腾讯在成功补了模型船票后,紧接着遭遇了市场重新定价,又吃了一次暗亏。
C. 只能向前,没有退路
不过,腾讯的赶船追车之所以慢,一半是因为它是腾讯。
14 亿人用的微信,拥抱 AI 的进程,哪怕 1% 不习惯,影响面也等于一个中型 App;企微亦然,付费组织的工作流一旦被 AI 改坏,解约的声音比用户流失的声音大得多。混元早期陷入打榜误区更是典型的大公司病表现:有钱、有资源、有 KPI,于是先把能数的指标数到最大,再回过头来重建。
这就是大公司的宿命,即便你意识到方向需要调整,但一时半会也刹不住车,调头的画面显示,行驶半径比街角那栋楼还大。
资本市场在这一年里以一种尴尬的方式惩罚了这种笨重。股价跌掉三成多,大行目标价散到 470 到 780 港元之间,几乎都维持买入,但谁都知道买入评级不等于看好。市场的短视——对自由现金流、EPS、季度盈利的执念——很结实地在打在这家正在转型的巨头上。
但反过来,这种惩罚也映射出另一个事实:腾讯变身为 AI 科技公司的决心毋庸置疑。
从赋予 28 岁年轻人 AI 产品一号位的权力,到赛马推出 WorkBuddy 这样的爆款,再到 2000 亿以上的资本开支,正如马化腾在 Q2 财报电话会里说的,要推进智能、应用、基础设施三层并进。腾讯看似保守,实则雄心勃勃。
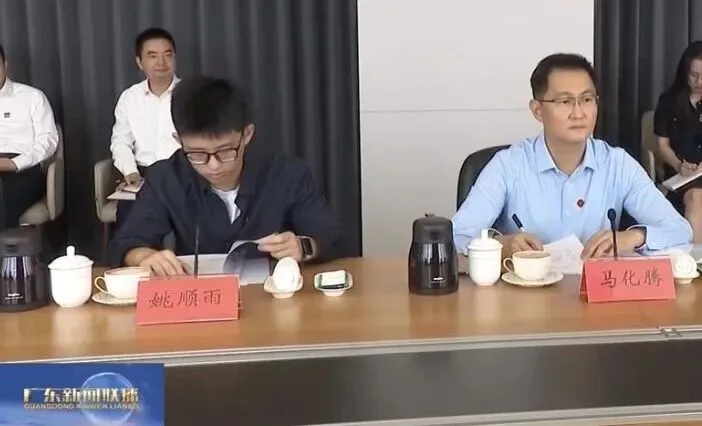
10月,广东省委主要负责人赴腾讯总部调研,28岁的首席AI科学家姚顺雨与马化腾并肩列席汇报。
尽管目前还在变革之中,但腾讯这家公司的样子已经和 2023 年不同。它仍然赚游戏和广告的钱,但组织里负责产研的那部分正在被重写:节奏变快,花钱变狠,招人变野。
当然,这需要腾讯耐心等待,忍受煎熬,避免倒在黎明之前。
D. 微弱的曙光
好消息是,将告别换乘月台的腾讯,目前已经看到几缕微光——尽管还不敢完全确认。
第一缕光是 WorkBuddy。11 月 4 日 Hy4 发布当天,WorkBuddy 国内版和国际版同步首发接入,其日活已接近 1000 万,月活更在 4000 万左右,中国企业 500 强中,一半采购了 WorkBuddy。
市场最关注的收入侧:上线不到十个月,拉出可观测的订阅曲线,B 端席位 198 元每月、专有云 316 元每月,C 端 70、140、700 元连续包月。
腾讯首席战略官 James Mitchell(詹姆斯·米切尔)在业绩会上说过,用户在 WB 上的支出绝大部分是订阅费,现金收入高速增长,将参照游戏的递延逻辑,在年内逐步转成腾讯云财报营收。
按内部预期,明年日活有机会 2000 万以上,收入目标跨过几十亿量级指日可待。甚至,在 WorkBuddy 飞速增长的过程中,某一天突然把 Office 365 挤出中国主流市场,也并非没有可能。
第二缕光是 Hy4 的性价比。
Arena.ai 做过一张 Pareto Frontier 图,横轴是单任务中位成本,纵轴是真实智能体任务里的净改善率。榜单第一是 Claude Opus 5.5,净改善超过 30%,但单任务中位成本 5 美元上下;接着是 Gemini 4 Carbon、GPT-6.1 Terra,依次往下走。
前沿曲线上第五个点是 Hy4,净改善大约 7%,单任务中位成本不到 0.5 美元。意思是没有任何一个模型能同时做到比 Hy4 又更强又更便宜,它站在最优前沿上。
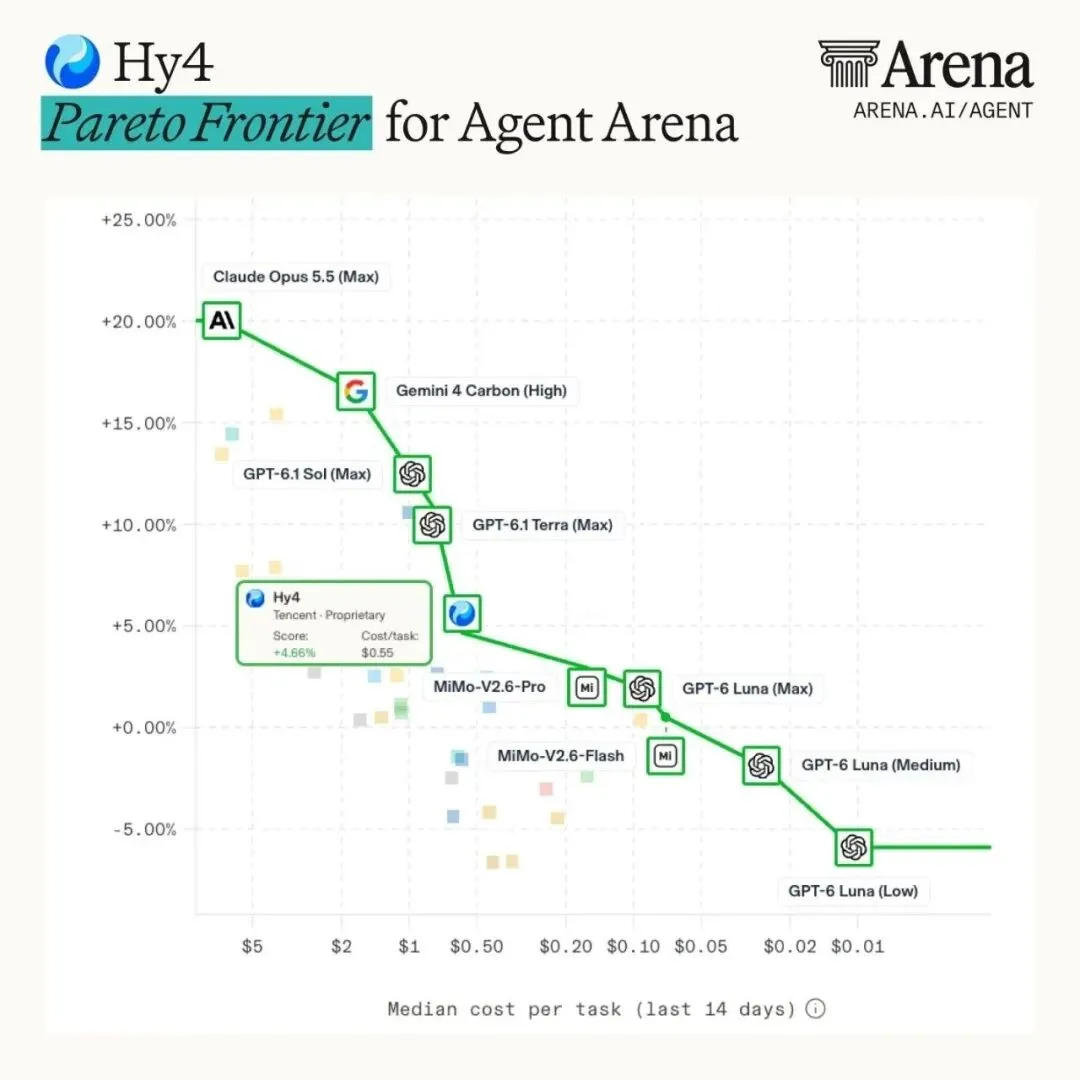
根据 Agent Arena 的发布评测,Hy4 每个任务成本 0.55 美元,比 Kimi K3.1 Pro(Max)的 1.46 美元低约 62%。
相比 Claude Opus 5.5,Hy4 便宜约一个数量级;相比 Gemini 4 Carbon,便宜约 70%。代价当然有,净改善低 20 多个百分点,不是全能选手。但这正好是办公场景的最优档位:真实任务里,用户要的不是极限能力,是在成本可控的前提下稳定交付。
说白了,同价位里没人更强,同强度里没人更便宜。把这两点合起来,就是腾讯真正的局面。单从模型看,Hy4 还不是最强;但把模型放进 WorkBuddy、放进企业微信的组织上下文、放进 Agent Runtime 的执行层,再和混元的 Co-Design 回灌闭合,这一整套不是别人靠下载权重就能复制的。
刘炽平说的“卖肉自养”策略,即把模型本身开源出去,把 Stack 握在自己手里,要放在这里才看得出含义。
另一组数字也能印证:上一代 Hy3 和 WorkBuddy 深度协同设计,任务解决率从 72% 提到 90%,平均耗时下降 34%,幻觉率从 12.5% 降到 5.4%。协同不是口号,这个飞轮是真的在转:模型变强、产品体验变好、用户变多、真实任务回灌、下一轮模型更强。
当然,如果一定要把这个飞轮和 AI 短剧行业相比,转得不算快。办公不像短剧那样一夜间爆款频出,它更像一门慢生意,企业要迁移工作流,组织要习惯 Agent 协作,合规和数据的边界要重划。但慢生意的好处是,一旦建成,利益分配更均匀,生态性更强,别人想绕过去也绕不开。
曙光仍然微弱,但方向是对的。这是一趟快速列车,但通往下一站的距离很遥远。
图源:《勇者行动》
对腾讯来说,追了两年,终于补上了模型这张船票,马上又被塞进了下一班列车的候补名单。瞅一眼暗亏的账单,真的可怕:2 万亿港元。
每当涉及股价,总有人会问,腾讯为什么要这么拼。它完全可以继续当那家卖游戏广告、守着微信日活的现金牛公司,为什么非要去跟 AI 死磕?
答案很简单:不去磕,微信就是别人的 AI 的入口;不去磕,WorkBuddy 的位置就留给钉钉或飞书;不去磕,混元就永远坐在小孩儿桌。
对腾讯而言,向 AI 进军不是选择题,而是必答题;想要真正转型为 AI 科技公司,还有很多挑战要应付。但至少现阶段的腾讯,应该比一年前从容了一些。
By 监正