ARTICLE · 1361838
【CIA考试】科三《内部审计职能》考试大纲完整版
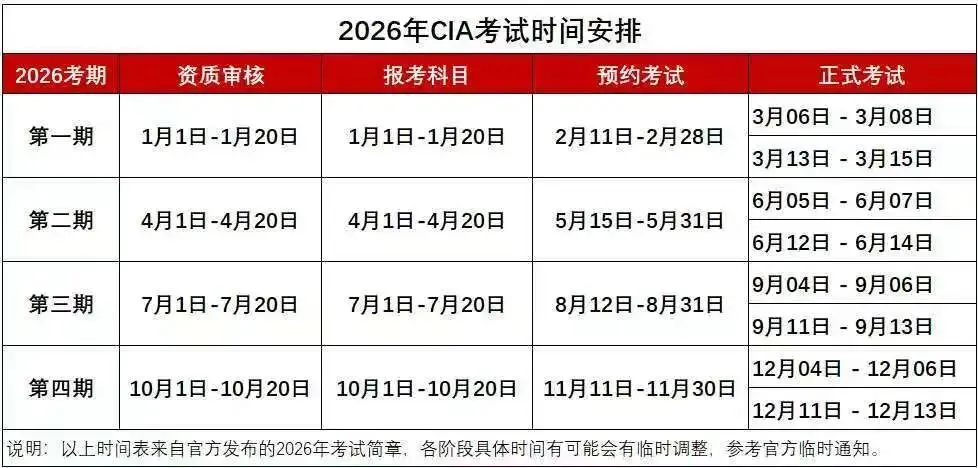
科目三考试概况
题量与时长:100道单项选择题,120分钟。
核心结构:共4 大领域,权重分布如下。
| 25% | |
| 15% | |
内部审计职能的质量 | 15% |
审计项目结果和监督 |
科目三详细大纲
A.内部审计运作(25%)
描述计划、组织、指导和监督内部审计运作的方法
a. 描述管理内部审计服务外部提供方的方法b. 描述监督内部审计运作的方法c. 描述平衡确认和咨询业务的方法d. 发现需要检查和可能修订内部审计方法的情形
描述内部审计职能管理财务、人力和IT资源的关键活动
a. 列出编制预算的关键步骤和考虑因素b. 了解获取资源的步骤和考虑因素c. 确定内部审计不同团队成员的角色和责任d. 描述培训、培养和留住内部审计人员的策略e. 描述内部审计职能的绩效管理技术f. 说明开展审计业务所需技术资源的关键考虑因素g. 了解能够强化内部审计职能的行为和管理技术,如岗位设计、奖励、工作进度表、指导、辅导和建设性反馈等
描述使得内部审计战略符合利益相关方期望的关键因素
a. 描述内部审计战略如何支持组织的经营战略和风险管理实践b. 陈述内部审计职能的使命和愿景声明的目的c. 描述内部审计的资源规划如何与内部审计战略保持一致d. 发现需要对内部审计战略进行审查和修订的情形
了解首席审计执行官与高级管理层和董事会就各类事项建立关系和进行沟通的责任
a. 说明与利益相关方进行正式和非正式沟通的重要性b. 描述就审计计划及其任何后续修订以及审计计划如何与组织整体战略相关联进行沟通的规则c. 描述就有关独立性的担忧和重大风险敞口进行沟通的规则d. 描述首席审计执行官及时报告组织风险管理和控制过程的整体有效性以及基于多个项目形成相关专题的责任e. 描述首席审计执行官就质量评估结果、绩效指标和任何必要的补救措施进行沟通的责任
B.内部审计计划(15%)
发现潜在审计业务的来源
a. 描述定义审计域的流程b. 识别审计域的关键组成部分c. 了解《专项要求》的适用性d. 描述考虑董事会和管理层要求的流程e. 描述确定适用法律和监管要求的流程f. 描述确定相关市场和行业趋势、组织变革、新兴问题和新兴科技(例如物联网、人工智能、区块链、数字货币和资产、机器人流程自动化等)的流程g. 说明审计周期要求的原因
描述制定基于风险的审计计划的流程
a. 描述风险评估方法和对风险按优先级排序b. 描述确保审计计划与组织战略、内部审计战略和利益相关方期望保持一致的过程c. 了解要求对审计计划及时进行动态更新的情形
了解内部审计人员与其他确认提供方进行协作并利用其工作成果的重要性
a. 确定内部和外部确认提供方b. 确定统筹确认覆盖范围的范例和方法c. 确定评价确认提供方的标准,以决定能否依赖其工作成果
C.内部审计职能的质量(15%)
描述质量保证和改进程序所要求的要素
a. 了解质量保证的关键组成部分b. 了解《专项要求》的适用性c. 说明质量保证和改进程序的目的d. 了解首席审计执行官向董事会通报质量保证和改进程序结果的责任e. 比较内部和外部评估的要素f. 了解可被接受的质量评估人员的资格g. 描述持续监督和定期自我评估的关键组成部分
确定适当披露未遵循IIA《全球内部审计准则》的情况
a. 确定必须披露的信息,如背景环境、已采取的行动、产生的影响及未遵循的原因b. 描述向高级管理层和董事会通报未遵循情况的关键步骤
了解建立首席审计执行官用于向高级管理层和董事会报告的内部审计关键绩效指标或计分卡指标的实用方法
a. 确定关键绩效指标的目标b. 确定确立绩效指标的考虑因素和设定目标的需求c. 了解定量和定性指标的优势d. 分析内部审计职能的绩效评价指标,包括财务、运营、质量、生产率、效率和效果等
D.审计项目结果和监督(45%)
了解有效审计结果沟通的特征
a. 在最终项目结果沟通的背景下定义以下特征:准确、客观、清晰、简明、建设性、完整和及时b. 了解在项目结果沟通中如何运用这些特征c. 确定有效沟通的方法
展示对审计结果的有效沟通
a. 描述审计报告的关键组成部分,包括目标、范围、结论、建议和行动计划b. 了解在何种情况下可以在项目结果的最终沟通中声明“遵循《全球内部审计准则》”c. 确定何种情况下有必要记录审计范围受限的情况
确定是提出审计建议,要求管理层制定行动计划;还是与管理层共同商定行动计划
a. 确定当与管理层对审计发现或行动计划存在分歧时,内部审计人员应当遵循的适当方法b. 了解建议和行动计划的目的,包括对成本-收益的考虑c. 确定行动计划能否适当地解决审计发现的根本原因
描述离场沟通和报告流程
a. 描述离场沟通(离场会议)的目的和参与各方b. 了解首席审计执行官进行离场沟通和向利益相关方报告的责任c. 了解与不同利益相关方(如审计对象的管理层、高级管理层、董事会、风险管理职能、外部审计人员、监管机构、社会公众)进行沟通的目的d. 了解向管理层报告已经解决的审计发现的适当规则e. 描述首席审计执行官修正离场沟通中重大错误和遗漏的责任和规则
描述首席审计执行官评估审计项目剩余风险的责任
a. 了解评价现有控制的适当性和有效性、从而确定剩余风险水平的方法b. 描述汇总审计发现并按优先级排序的目的c. 描述使用评价量表反映对项目控制的整体评估的目的
描述就接受风险(当管理层接受了超出组织容忍度的风险水平)进行沟通的流程
a. 了解确定组织是否无法接受该项风险的方法b. 了解对接受风险进行沟通的各参与方c. 了解对接受风险进行沟通的步骤顺序
描述对管理层行动计划的执行进行监督和确认的流程
a. 了解内部审计职能跟踪管理层行动计划的责任b. 明确监督和确认管理层行动计划的关键步骤
描述在管理层未能适当执行行动计划时的上报程序
a. 了解参与上报程序的适当各方b. 了解上报程序的适当步骤顺序
【CIA考试】2026年CIA资格认证简章
【CIA考试】CIA考试报考流程(全)
【CIA考试】CIA新考纲启用:考什么、变什么、怎么备考
【CIA考试】科一《内部审计基础》考试大纲完整版
【CIA考试】科二《内部审计项目》考试大纲
【CIA考试】科一《内部审计基础》考点速记①
【CIA考试】科一《内部审计基础》考点速记②
(CIA课程咨询)
(CIA课程咨询)
(CIA课程咨询)