夜雨聆风
有趣、更有用!
提供在线招聘、求职服务
(进入公号菜单)
商务合作等咨询,请加微信:gegangcun
免费发布招商、租售等经营信息
不定期派发优厚福利!
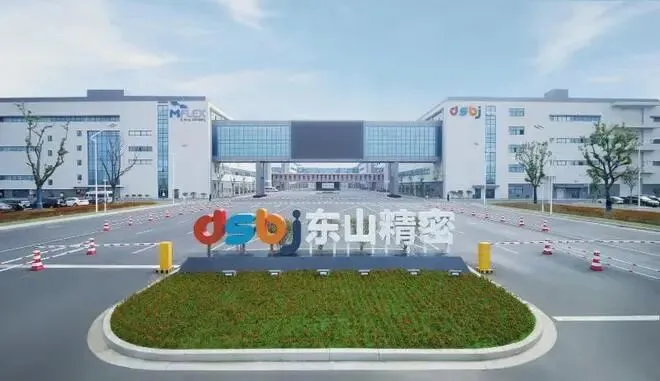
4000亿光模块巨头,赴港上市之路意外按下暂停键。
5月18日,手握“PCB+光模块”的A股光模块巨头苏州东山精密(002384.SZ)的港股招股书,因满6个月有效期未完成审核流程,自动失效。
而在一年前,东山精密还和光模块毫无关系,是家以PCB业务为主的“果链”企业。但靠着去年并购全球光模块及光芯片巨头索尔思光电,东山精密成功从PCB跨界,一举跻身光模块全球头部阵营,站上AI时代的“风口”。
站在“光”里,东山精密股价也一路狂飙:去年4月至今,在A股市场,东山精密股价从最低点的21.55元已经暴涨至222.08元,一年涨幅超10倍,总市值从400亿涨到4068亿。持股33.25%的实控人袁富根、袁永刚、袁永峰父子三人,持股市值也超1352亿。
这场“封神”级并购的背后,并非坦途。巨额收购资金的投入,不仅让东山精密陷入资金紧绷的困境,也让袁氏父子背负了沉重的财务压力,而此次港股招股书失效,更让这份压力雪上加霜。
港股搁浅,发生了什么?
2025年11月18日,东山精密正式向香港联交所递交上市申请,瑞银集团、海通国际、广发证券及中信证券四大券商联手担任联席保荐人。6个月后的2026年5月18日,招股书因满6个月有效期,于当日自动失效。
从递表时的豪华阵容,到招股书失效时的戛然而止,期间究竟发生了什么?
分析师注意到,2026年1月9日,证监会国际司向东山精密发出了五项补充问询,每一条都戳中了要害:
医疗器械等非主营业务的资质完整性及外商投资准入合规性(是否涉及《外商投资准入特别管理措施(负面清单)(2024年版)》限制或禁止领域); 控股股东高比例股权质押对控制权稳定性的影响,是否存在重大权属纠纷或实际控制人变更风险; 并购索尔思光电(交易对价59.35亿元)后的商誉减值风险、整合成效及现金流压力; PCB与光模块业务涉及的数据处理活动,是否需履行数据出境安全评估等网络安全合规义务; 境外募投项目的审批、核准或备案履行情况,以及境外子公司涉及的境外投资、外汇登记等监管程序合规性。
东山精密经历多轮问询答复与沟通,耗时远超预期,最终“拖垮”了招股书的6个月有效期。
财务数据方面,截至2026年一季度末,东山精密短期借款近89亿元,应付账款总额近140亿元,资产负债率64%;存货余额近98亿元,应收账款近96亿元。今年一季度,经营现金流净额只有11.27亿元,比去年同期减少2.38亿元。
雄心很大,问号不少
苏州,是光通信(核心股)的重镇,这里有中际旭创与天孚通信,光模块的美好想象,让不少老板都心之所向。46岁的山东精密董事长袁永刚也不例外。收购光互联业务的索尔思只是第一步。
在行业里一直有一种说法,起步于家庭作坊的“东山系”一代专注于实业,而二代专注于资本运作。形成了东山精密、安孚科技、蓝盾光电的东山系上市公司体系。这次看中光模块,对索尔思的出手也堪称稳准狠。
索尔思光电是全球极少数采用IDM模式、覆盖光芯片与光模块一体化制造的厂商,手握EML光芯片核心技术,具备100G、200G光芯片量产能力。但问题同样不少,高杠杆扩张带来的财务风险上升,在并购索尔思光电后其商誉减值风险与现金流压力都在上升。这也成为这轮山东精密赴港二次上市的核心拷问之一。
财报显示,截至2026年一季度末,东山精密短期借款近89亿元,应付账款总额近140亿,资产负债率64%;同时公司存货余额近98亿元,应收账款近96亿元。一季度,其经营现金流净额为11.27亿,比去年同期减少了2.38亿。
实控人袁氏家族,精于资本运作
1980年,袁富根在苏州东山镇创办东山钣金,靠生产电视机天线、配电柜外壳起家。2010年上市后,袁富根退居幕后,两个儿子全面接棒:弟弟袁永刚负责战略规划和资本运作,担任董事长;哥哥袁永峰主抓生产经营,担任总经理。
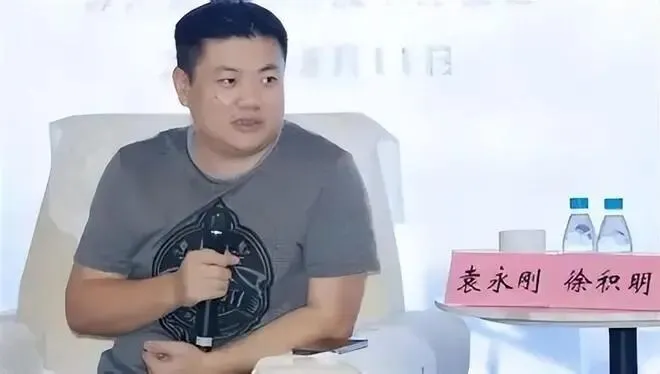
此后十余年,东山精密通过一系列精准并购从传统钣金厂蜕变为“果链+光模块”双引擎巨头。
然而,在资本运作的另一面,袁氏父子的减持从未停止。
仅2019年一年,袁富根、袁永刚、袁永峰父子三人通过大宗交易等方式累计减持套现16.30亿元,属公司上市以来实控人减持额度最高的一年,累计减持比例达5%。扣除交易税费后,资金用于偿还股份质押的本金及利息。截至2023年末,袁氏父子持股比例已从上市初的74%大幅下降至合计28%左右。
港股IPO折戟,对袁氏家族而言最大的不甘心,恐怕在于错过了一个业绩爆发的绝佳窗口。
2025年,东山精密完成对索尔思光电近60亿元的并购,切入光模块赛道。这笔并购效果立竿见影,索尔思光电并表后的三个月即贡献了14.36亿元营收,光模块业务毛利率高达36.74%,是传统业务的两倍。2026年一季度,营收131.38亿元,同比增长52.72%;归母净利润11.10亿元,同比暴增143.47%。在光模块和PCB业务的推动下,市值已突破4000亿元。
可以说,东山精密正站在AI算力需求爆发所引发的光模块超级周期的起点上。若此时港股融资顺利落地,募集资金不仅能助力新产能扩张与研发投入,还有望在高端光模块产能紧缺的背景下提前锁定市场地位。然而招股书失效,意味着袁氏家族被迫推迟了A+H双平台的融资布局。
直面不确定,市场该如何投票?
市场目前已经把东山精密的并表效应+预期推演,当成了当期已兑现的利润显示,并且给出了极高的平台化溢价。
这个故事几乎和当年立讯精密的估值抬升逻辑一模一样。
过去几年,立讯精密从连接器起家,逐步切入AirPods整机组装,再进入iPhone整机代工,完成从零部件厂到系统级制造平台的跃迁。在这个过程中,估值同步抬升,逻辑也从“制造业公司”转向“平台型公司”。
同样的逻辑,如今套用到东山精密身上:东山横跨PCB、FPC、结构件与光模块等多个环节,既在消费电子链条中有长期积累,又通过收购索尔思切入AI算力(核心股)相关的光通信(核心股)赛道,再叠加新能源业务,表面上看,它确实具备“多业务协同”的平台雏形。
但需要注意的是,立讯当年的核心变化,是“向上走”。它进入的是整机组装,是价值量更高、话语权更强的环节,伴随的是毛利率与市场份额的同步提升。
而东山精密当前的大部分业务,仍然停留在组件层,无论是PCB、FPC,还是结构件与光模块,本质上都还是为系统厂商提供配套。换句话说,东山目前更像是在“横向铺开”,而不是“向上整合”。
过去一个半月股价翻倍,并表以来累计涨幅超过220%,这种级别的上涨,已经很难用利润增长来解释。更合理的理解是,市场正在为一个“尚未兑现的平台能力”提前定价。
也就是说,当前被交易的,不是东山精密已经实现的业绩,而是它未来可能成为谁?
问题也随之而来。如果按照主流预期,其AI相关业务将在未来2-3年成为公司核心增长极,那么对应的收入放量、利润贡献、客户绑定等等,都需要时间逐步兑现。但从股价走势来看,这一过程似乎正在被压缩,甚至被提前完成。
一旦AI业务的放量不及预期,或者产业链竞争格局发生变化,那么当前建立在“平台化想象”之上的估值,又该从哪里找到支撑?
从低端钣金加工,到4000亿光模块巨头,东山精密凭借精准的并购布局实现了跨越式发展,踩中了AI光通信的行业风口,而索尔思光电的优质资产也为其未来增长提供了坚实支撑。
但并购带来的资金包袱、商誉风险,叠加监管环境的变化,让其国际化融资之路遭遇挫折。对于这家站在行业风口上的企业而言,如何缓解资金压力、应对监管要求、化解商誉风险,将成为其能否持续领跑行业、实现长远发展的关键。
截至发稿时,东山精密尚未对招股书失效的情况发布公告,也暂未披露明确的后续上市计划。
(来源:中国证券报、凤凰网科技、新浪财经等)
往期部分精彩回顾
新鲜出炉!2018年江苏13地级市财政收入排行!苏州已破两千亿!
聚宝盆!企业亩均缴税470万元!苏州首份工业“亩产英雄百强榜”出炉!
错过苏州一套房了!上月网上拍卖住宅近百套!均价竟然只要1.5万元!
收入VS房价,谁最心酸、谁轻松?江苏13市所有县区的大数据!
长按二维码 关注本号