 夜雨聆风
以后,最常替你花钱的,可能是你的AI。
2026年5月26日,支付宝AI支付生态大会披露:“AI支付”笔数突破3亿笔,用户数量过亿。
支付宝AI付官网也把方向写得很清楚:AI时代的支付,核心是A2A交易,Agent to Agent。
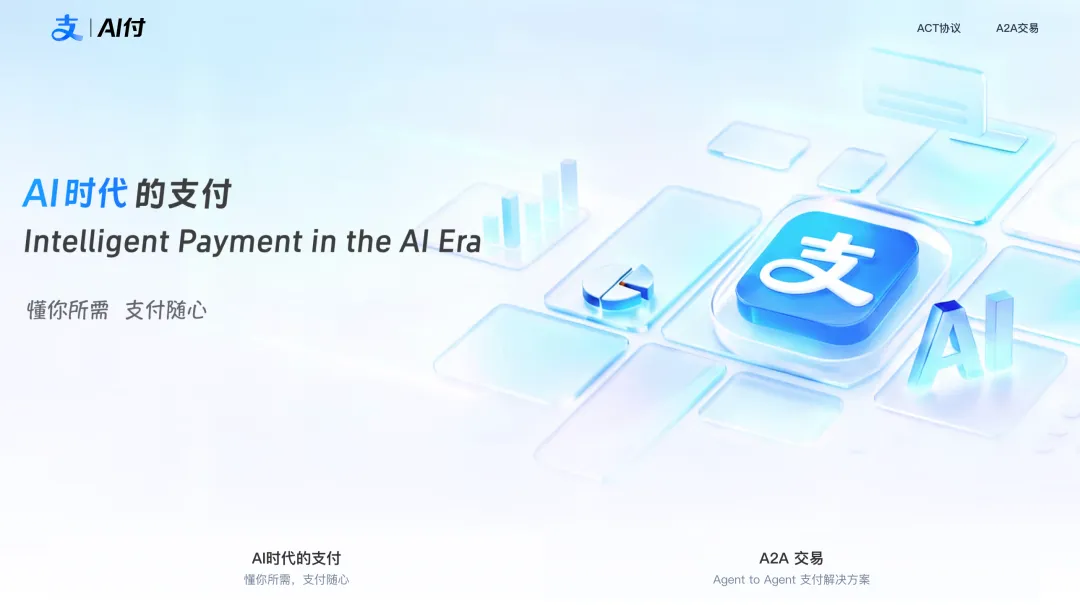
也就是说,未来很多交易,不再由人一步步点击完成。
你的Agent,会直接和商家的Agent谈。
支付会从一个“付款按钮”,变成Agent办事的基础能力。
你的Agent会帮你买咖啡,订电影票,续会员,调用API,租算力,甚至给另一个Agent付几分钱。
你只做一件事:提前告诉它,什么能买,最多花多少,哪种情况必须问你。
这听起来像一个小功能。
其实,这是支付系统被改写的开始。
一、支付提前发生了
过去的支付流程很简单:
人想→人选→人付
Agent时代,流程变了:
人授权→Agent判断→Agent选择→Agent付款
比如,你告诉AI:每天早上帮我买一杯咖啡,25元以内,优先最近门店,超过预算要确认。
这时,支付已经提前发生了。
它不再只是付款那一秒的动作。它变成了一段持续授权关系。
过去,支付系统主要验证“是不是你本人”。
现在,支付系统还要判断:这件事是不是你允许AI做的。
这是第一个重构。
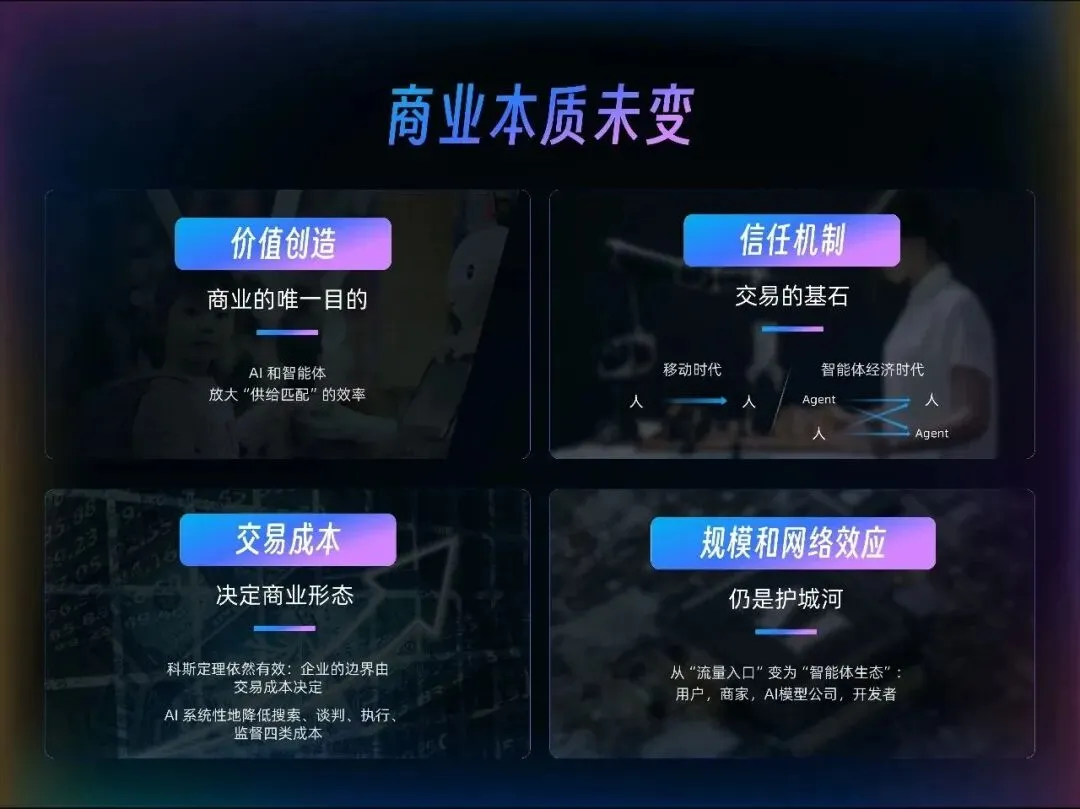
支付的核心,从身份确认,走向授权管理。
支付宝AI付官网里提到,AI付-智能体版强调“安全可控”,每笔交易都需要用户授权。这个点很关键。
因为用户真正担心的,不是AI能不能付钱。
用户担心的是,AI会不会乱付钱。
二、Agent需要一个钱包
一个Agent如果只会聊天,它是工具。
一个Agent如果能调用服务、完成交易、处理支付,它才开始接近代理人。
代理人要办事,就要有钱包。
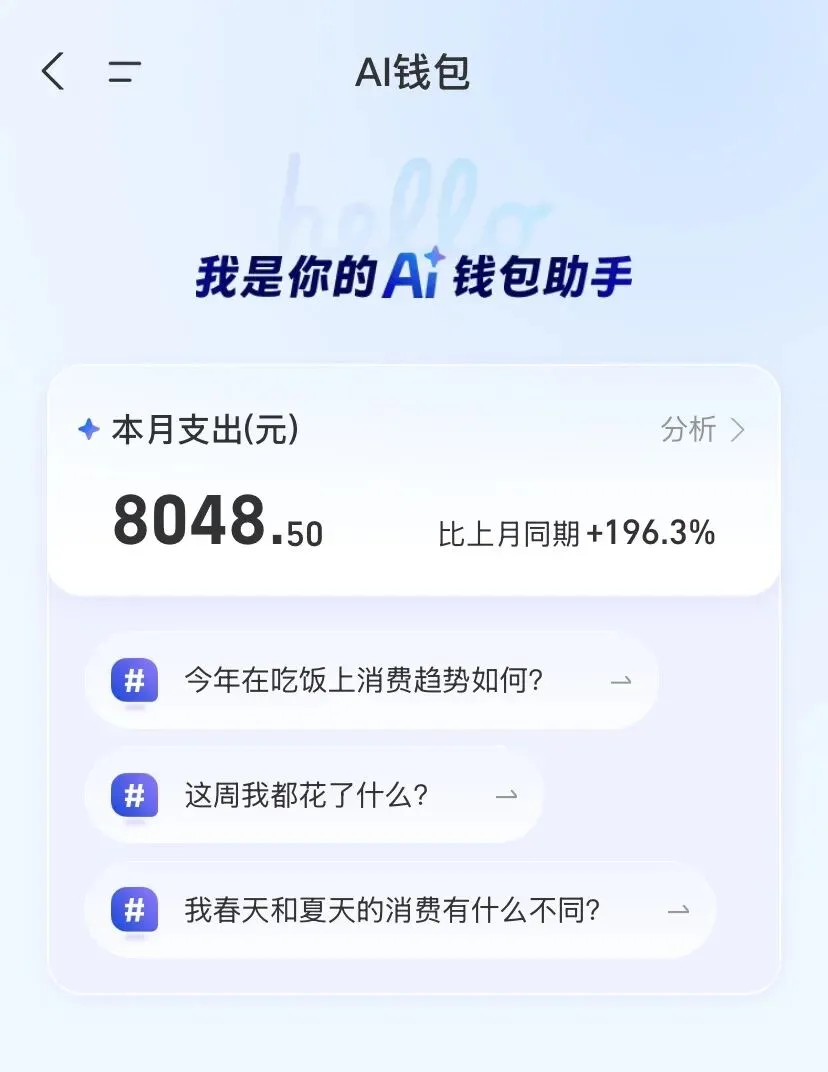
这个钱包不是传统意义上的余额账户。它更像一套规则系统。
多少钱以内可以自动付。
哪些商家可以付。
哪些品类不能付。
什么时间可以付。
超过什么金额必须二次确认。
每周总额度是多少。
出了问题找谁赔。
所以,AI钱包的价值是让用户敢把一部分决策权交出去。
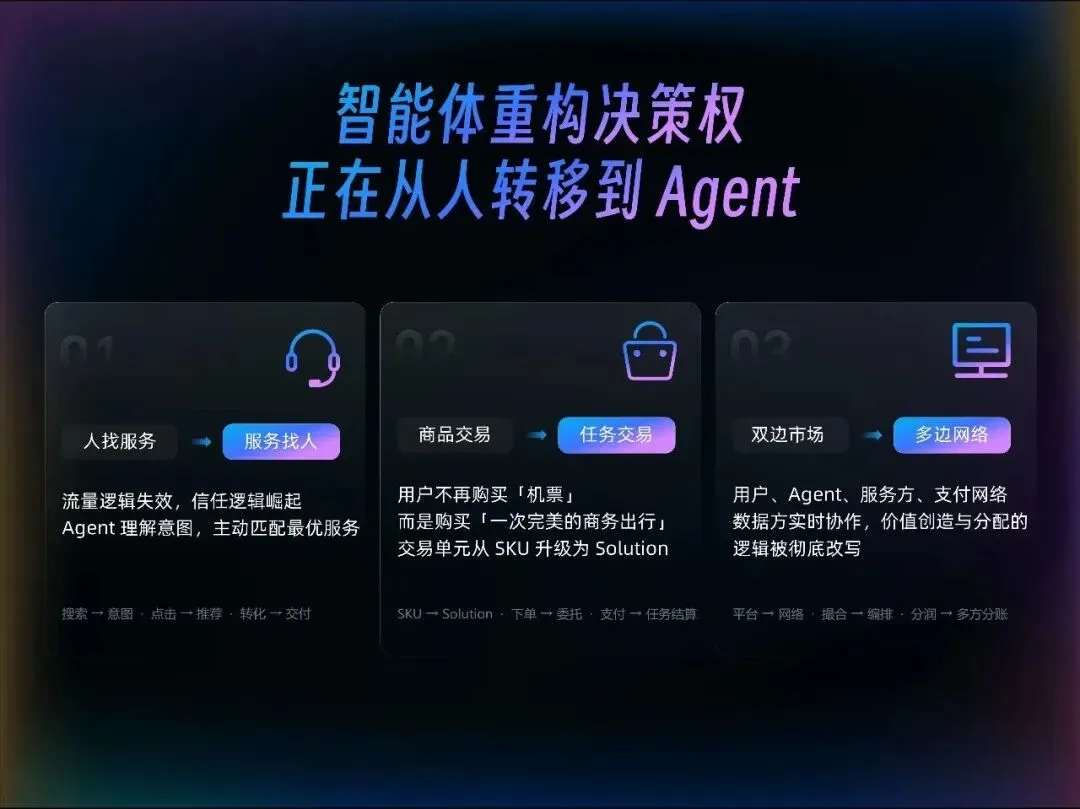
过去,支付产品追求顺滑。密码少输一次,跳转少一步,转化率就高一点。
Agent时代,支付产品要先解决边界。
没有边界,用户不敢放权。
没有放权,Agent只能停留在建议层。
不能交易,商业闭环就不成立。
三、钱会在机器之间流动
以前,商家服务的是人。
商品详情页、优惠券、客服话术、支付按钮,都是给人看的。
以后,商家还要服务Agent。
你的Agent问商家的Agent:有没有热拿铁?几点能取?价格多少?是否支持优惠?是否在我的预算内?
条件满足,交易完成✅。
人不一定打开App。
人不一定看到页面。
人只看结果和账单。
这就是A2A交易。
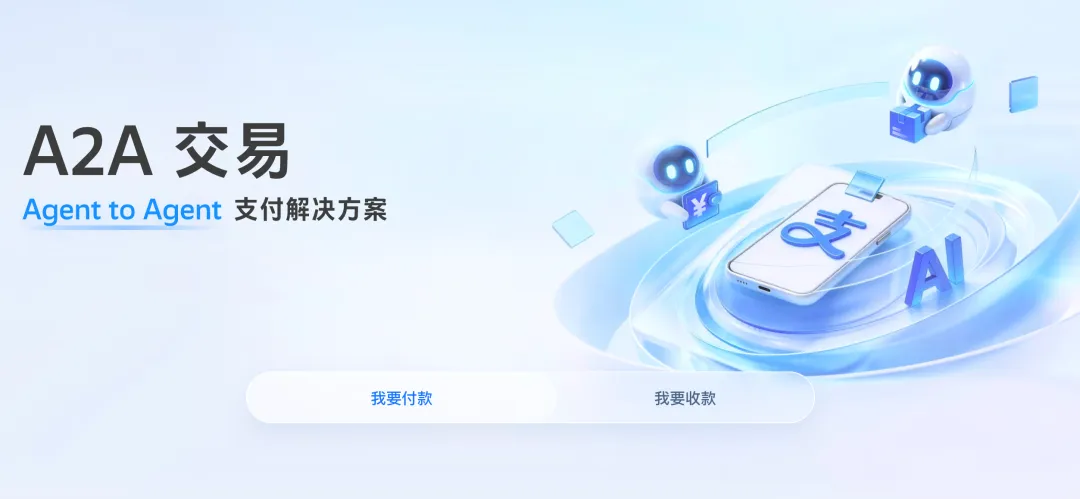
支付宝官网把它放在AI付首页的核心位置,说明它看的不是一个支付插件,而是一套面向Agent经济的交易基础设施。
这里有两个方向:
一个是AI付,让Agent替用户付款。
一个是AI收,让资源和商家可以向Agent收款。
AI收官网描述得很直接:让API、数字内容、算力资源,能够向访问它们的AI智能体自动收款。
这件事会改变很多小生意。
过去,一个开发者做了一个工具,想收费很麻烦。要做登录、会员、订单、收款、退款、对账。
现在,如果支付MCP、AI订阅付费、AI打赏这些能力成熟,开发者可以更轻地完成商业化。
一个插件,一次调用,一段内容,一次咨询,都可以被计价。
四、商品会被拆成服务调用
Agent时代,很多交易不会长得像“买一个商品”。
它更像一串调用。
查一次天气。
翻译一段文字。
生成一张图。
调用一次模型。
跑一次代码。
渲染一段视频。
访问一个知识库。
每次都很小。每次都可能收费。
这对支付系统提出了新要求。
传统支付适合几十元、几百元的交易。微额、高频、自动化的调用,会遇到手续费、对账、风控和结算成本问题。
几分钱的交易,不能用几十元商品的方式处理。
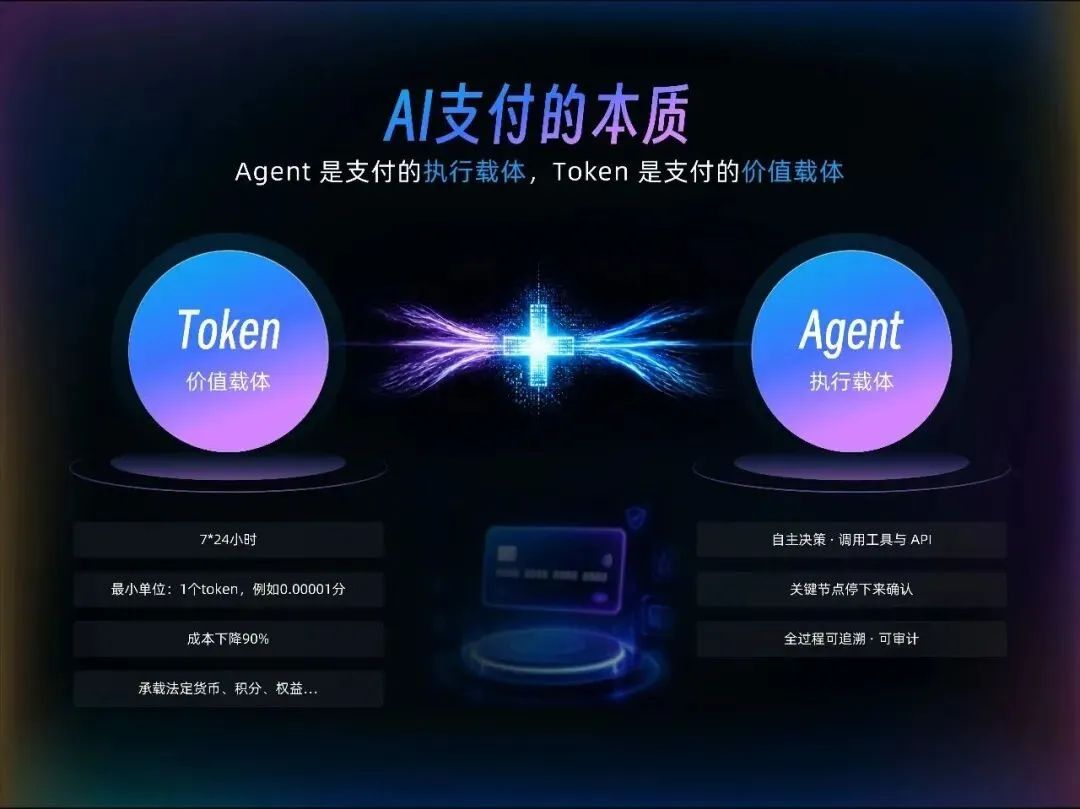
所以,Token Pay这类产品会出现。
它本质上解决一个问题:AI能力怎么被计量,怎么被收费,怎么被持续购买。
对大模型公司来说,这是收入问题。
对开发者来说,这是变现问题。
对用户来说,这是成本可控问题。
AI行业的支付,不只是收钱。
它还要支持订阅、按次、按量、席位、退款、发票、身份核验、智能扣款。
支付宝AI付官网把“灵活订阅产品”、“交易基础设施”、“低代码快速接入”放在AI行业支付解决方案里,说明它已经在按行业基础设施设计,而不是按单点功能设计。
五、信任会重新定价
电商早期,用户最担心的是商家。
钱付了,货不到怎么办?
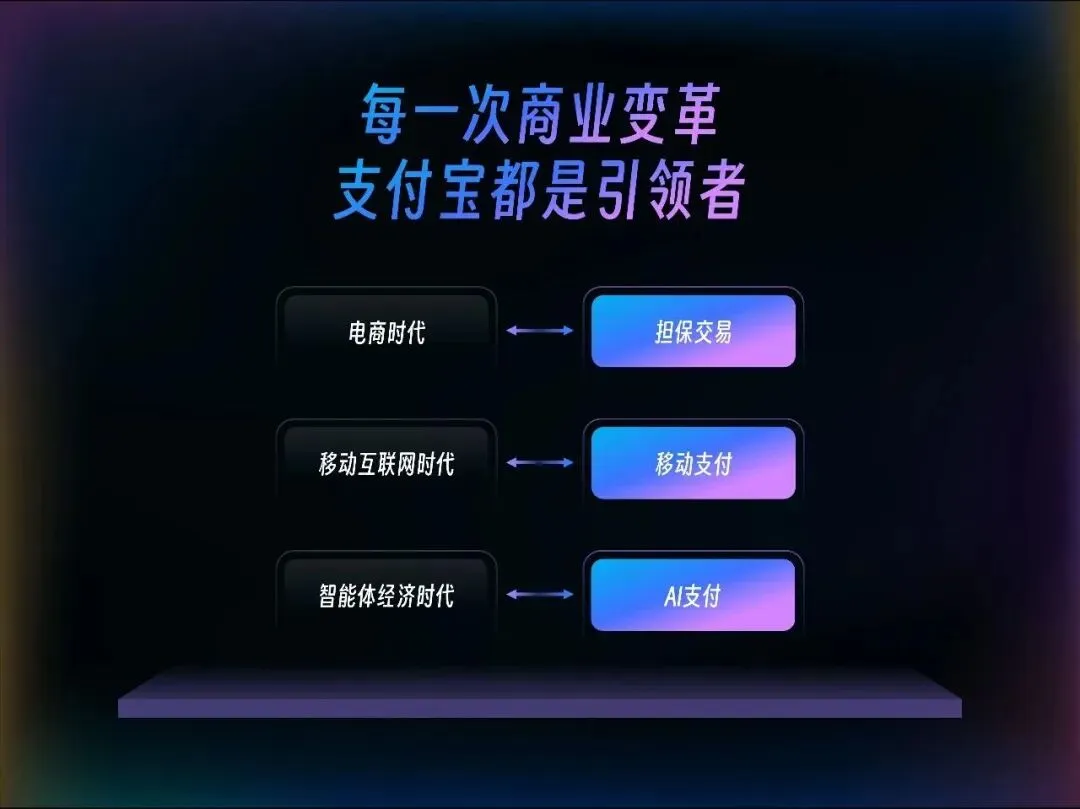
支付宝当年用担保交易解决了这个问题。
Agent时代,用户最担心的对象变了。
AI会不会理解错?
会不会被诱导?
会不会买贵?
会不会超额?
会不会把一次调用变成连续扣费?
所以,信任机制要升级。
第一,要知道Agent是谁。
第二,要知道它代表谁。
第三,要知道它想做什么。
第四,要知道它有没有权限。
第五,要知道出事后谁负责。
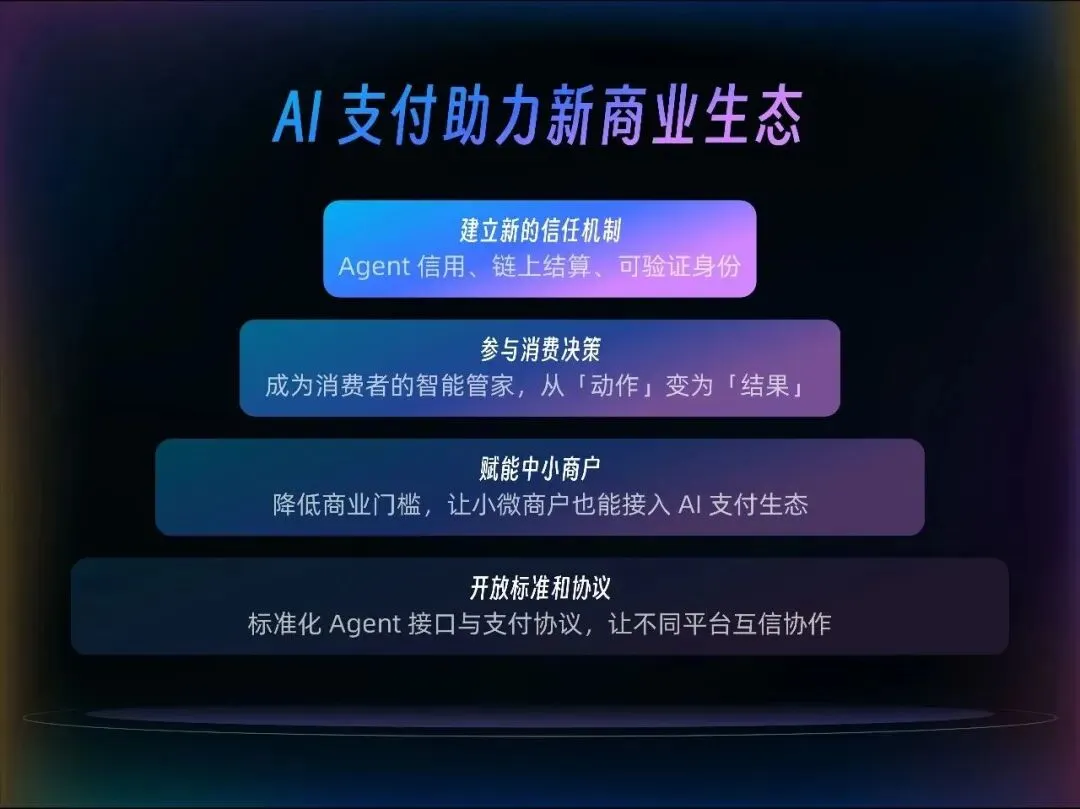
ACT协议2.0的意义就在这里。
机器和机器之间要交易,必须有共同语言。委托、授权、交易、支付、风控、凭证,都要能被识别。
AgentPayGuard解决的是另一件事:在AI可能出错的时候,及时刹车。
AI支付的安全,不是交易最后一刻才做风控。
它要贯穿任务发起、意图识别、权限判断、交易执行和结果追踪。
未来,用户信任的不是一句“放心使用”。
用户信任的是看得见的控制权。
能设规则。
能看过程。
能查账单。
能随时停。
能追责。
能赔付。
这才是AI支付真正的门槛。
六、支付平台会变成Agent经济的路由器
支付一旦进入Agent流程,它的位置会变得更靠前。
它连接用户授权。
连接商家收款。
连接开发者变现。
连接模型公司计费。
连接智能硬件入口。
连接风控和赔付。
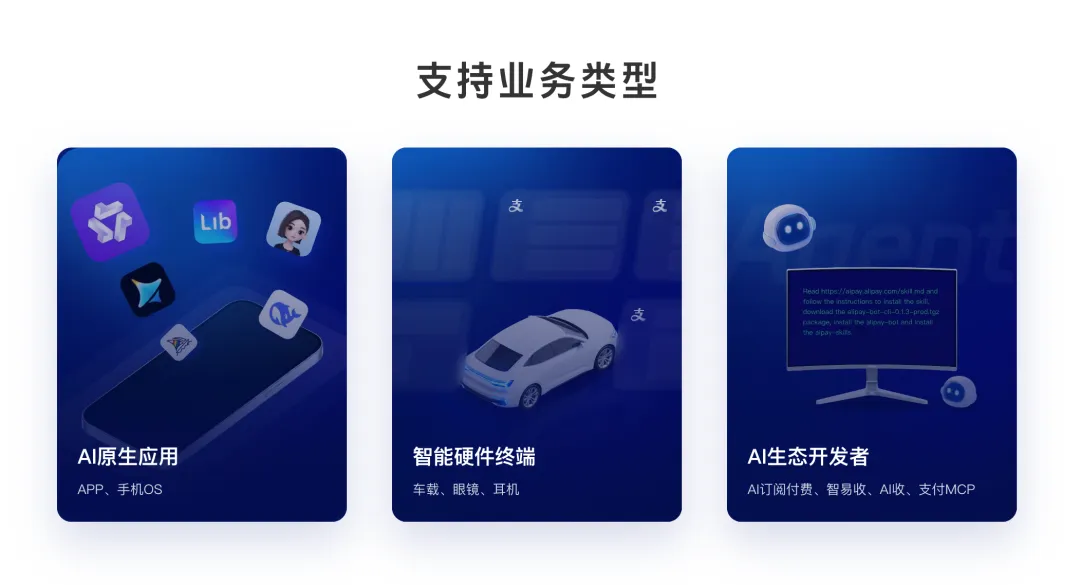
支付宝AI付官网里出现了很多场景:AI应用、车载、眼镜、耳机、支付MCP、AI订阅、AI打赏。
这些场景看起来分散,其实指向同一件事:
让AI具备完成交易的能力。
智能眼镜看到二维码,用户说一句就能支付。
车载系统听到需求,可以帮你点咖啡、买电影票。
Agent调用一个MCP工具,可以直接完成收款、查询、退款。
个人开发者做一个智能体,也能接入打赏和订阅。
支付入口被拆散了。
它不再只在App里。
它会出现在对话里、车里、眼镜里、耳机里、工具调用里。
谁能把这些入口串起来,谁就掌握了Agent商业的关键节点。
写在最后
每一代支付创新,都会降低一次商业门槛。
担保交易,让陌生人敢做生意。
扫码支付,让线下小店接入数字商业。
AI支付,要让Agent进入交易系统。
这一次,支付要解决的核心问题是:
人敢不敢把一部分消费决策交给AI。
敢,Agent才能从助手变成代理人。
敢,服务才能主动找人。
敢,微小能力才能被计价。
敢,机器之间的交易才能真正跑起来。
支付宝现在做AI付、AI收、AI钱包、Token Pay、ACT协议和AgentPayGuard,本质上是在铺一套新基础设施。
这套基础设施服务的,不只是今天的支付。
它服务的是一个正在出现的商业世界:
人定规则,Agent跑流程,支付在背后完成结算。
未来,最重要的支付按钮,可能不会出现在屏幕上。
它会藏在一句话里:
“帮我办了吧。”