文档文本内容
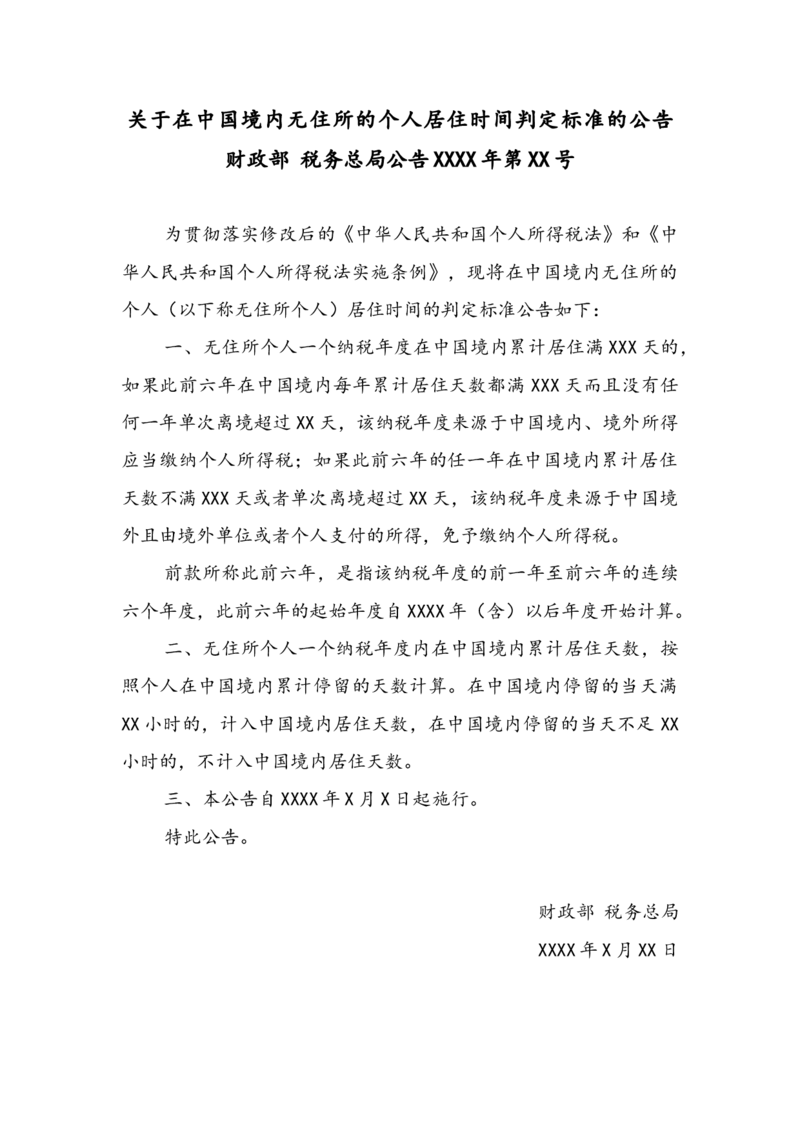
关于在中国境内无住所的个人居住时间判定标准的公告
财政部 税务总局公告XXXX 年第XX 号
为贯彻落实修改后的《中华人民共和国个人所得税法》和《中
华人民共和国个人所得税法实施条例》,现将在中国境内无住所的
个人(以下称无住所个人)居住时间的判定标准公告如下:
一、无住所个人一个纳税年度在中国境内累计居住满XXX 天的,
如果此前六年在中国境内每年累计居住天数都满XXX 天而且没有任
何一年单次离境超过XX 天,该纳税年度来源于中国境内、境外所得
应当缴纳个人所得税;如果此前六年的任一年在中国境内累计居住
天数不满XXX 天或者单次离境超过XX 天,该纳税年度来源于中国境
外且由境外单位或者个人支付的所得,免予缴纳个人所得税。
前款所称此前六年,是指该纳税年度的前一年至前六年的连续
六个年度,此前六年的起始年度自XXXX 年(含)以后年度开始计算。
二、无住所个人一个纳税年度内在中国境内累计居住天数,按
照个人在中国境内累计停留的天数计算。在中国境内停留的当天满
XX 小时的,计入中国境内居住天数,在中国境内停留的当天不足XX
小时的,不计入中国境内居住天数。
三、本公告自XXXX 年X 月X 日起施行。
特此公告。
财政部 税务总局
XXXX 年X 月XX 日
免责声明:图文来源网络征集,版权归原作者所有。
若侵犯了您的合法权益,请作者持权属证明与本站联系,我们将及时更正、删除!谢谢!