ARTICLE · 1089626
写给 AI 创业者:控制权设计的五个启示——AI 创业公司股权架构观察(下篇)
写给 AI 创业者:控制权设计的五个启示——AI 创业公司股权架构观察(下篇)
如果您想持续获取泛文娱、互联网行业合规、风控、维权前沿干货,不错过任何专业法|税|商与经营指引,点击上方「峰沄法观」→点击右上角「・・・」→点选「设为星标⭐」。 
在往下读之前,先回答三个问题—— 第一问:如果明天所有股东同时对根本事项发难,你的表决权够不够挡下一次股东会决议? 第二问:你的员工持股平台,GP 是谁?换一个 GP,需要谁签字、过几道门槛? 第三问:你与老东家之间,有没有一份写着你名字、覆盖全体股东的书面豁免? 三问都答得干脆,恭喜你——可以把本文当作一次复查;任何一问答不上来,请务必往下读。 本文的五个启示和十二项自查清单,就是为了把这三个问题在还便宜的时候解决掉——它们一旦拖到融资、仲裁或 IPO 的现场才被问起,价格会翻一百倍。 
上篇我们拆解了智谱、月之暗面、DeepSeek 三家公司的股权架构:一家靠协议,一家靠比例,一家靠平台隔离。有人可能会问——能不能照抄其中一家? 先给结论:不能,也不该。 三家公司分属三种极端处境: 智谱有清华系的技术出身和多地国资的加持, 月之暗面有三年估值百倍的融资势能, DeepSeek 有幻方量化这台“印钞机”托底。 它们的架构都是各自处境的结果,不是原因。对普通创业者而言,值得做的不是模仿形状,而是从三组事实中提炼出可迁移的规则。 本文给出五个启示、一节写给投资方的提示,以及一份可对照使用的自查清单,并配以上篇的三张结构图。 同样需要说明:本文基于公开信息撰写,部分数据为市场传闻口径,仅供研究参考。 启示一:时序即命运——控制权设计必须先于融资落地 上篇提到,DeepSeek 在 2026 年 4 月先完成增资(梁文锋直接持股 1%→34%),随后才让 510 亿元外部资本进门。 做一个思想实验:如果顺序反过来——先让外部投资人合计持有 66%,梁文锋再想把直接持股从 1% 提到 34%,会发生什么?增资在法律上需要股东会决议,理论上仍可行;但在强势外部股东已经入场的情况下,每一次增资方案都要经过对方审视,谈判地位完全是另一回事。同样一份增资协议,签在融资之前和融资之后,是两份效力相同、分量完全不同的文件。 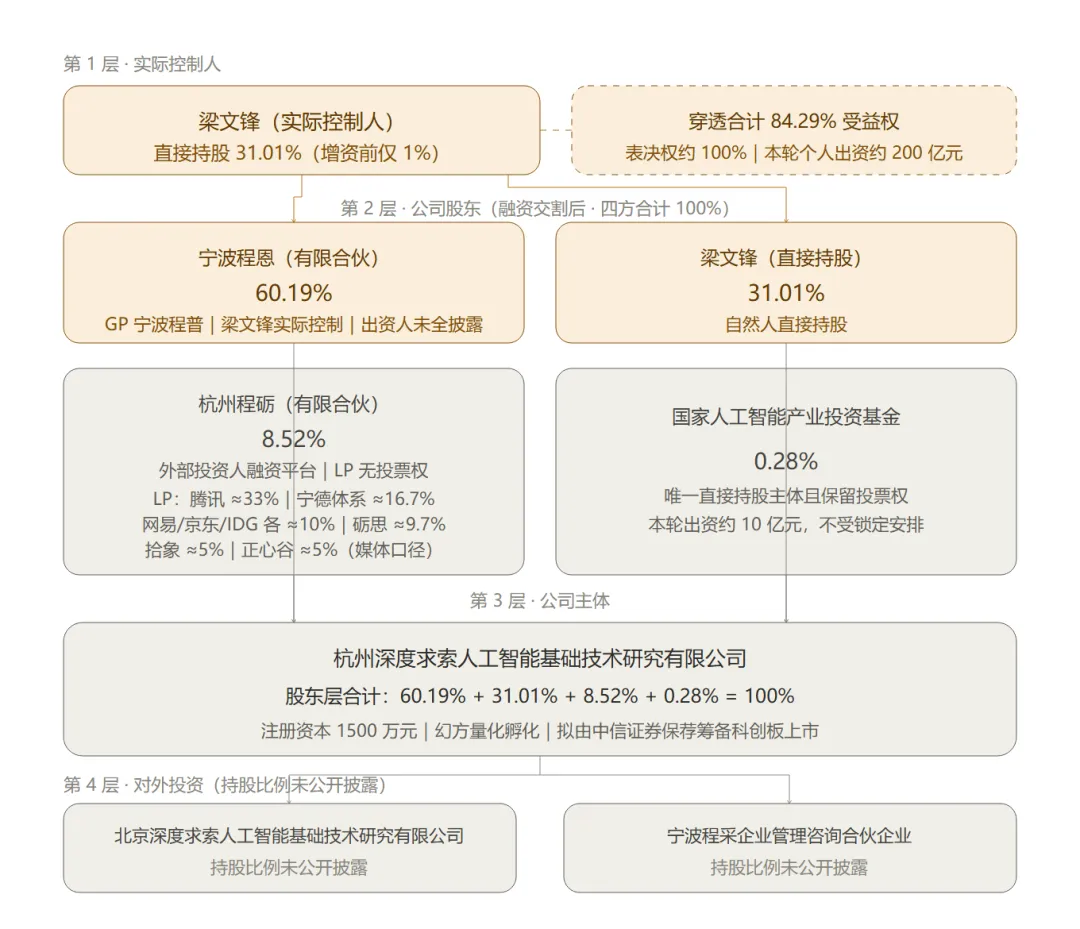
图3:DeepSeek股权结构图 看这张图可以帮助记住这个时序:图中“梁文锋(实际控制人)”直接持股 31.01% 的方框之所以能画在第一层,是因为增资动作发生在融资开门之前——先锁权,图才有机会长成这样。 更普遍的规律是:控制权的每一次松动,都发生在“当下看起来无所谓”的时刻。第一份股东协议里的表决权约定、第一次允许投资人派驻董事、第一次接受“重大事项一票否决”清单——这些条款单看都不致命,叠加起来就是三年后创始人拿不回方向盘的原因。 落地建议: 1.公司设立日就把股权结构画到“上市终局”——每一轮拟稀释多少、创始人最终落在哪条线(1/3 否决线、1/2 普通决议线、2/3 特别决议线); 2.每轮融资前做一次“控制权体检”:当前的表决权、董事会席位、否决事项清单,对照融资后的变化; 3.对任何“合计持股”数字先做加法验算。媒体口径、平台口径、工商口径常常互相打架——上篇 DeepSeek 穿透推演中,“84.29%”这个被广泛引用的数字就与交割后结构对不上。加总不等于 100% 的结构图,一定有遗漏或口径混用,而错误往往就藏在这里。 启示二:协议会过期,比例不会——控制权工具的可靠性排序 把常见的控制权工具按可靠性排一个序: 直接持股比例 > 法定类别股 > 一致行动协议 > 默契与信任 如果选择一致行动协议,请务必配上四样东西:自动续期条款(到期前自动延长,而非默示终止)、高额违约金(让违约的成本大于收益)、特殊情形继受安排(签署人身故、离婚、丧失行为能力时权益如何归集)、分歧决定人条款(智谱“分歧以刘德兵为准”的写法值得研究,但同时应考虑对其他签署人的对等补偿机制,降低协议内部的张力)。 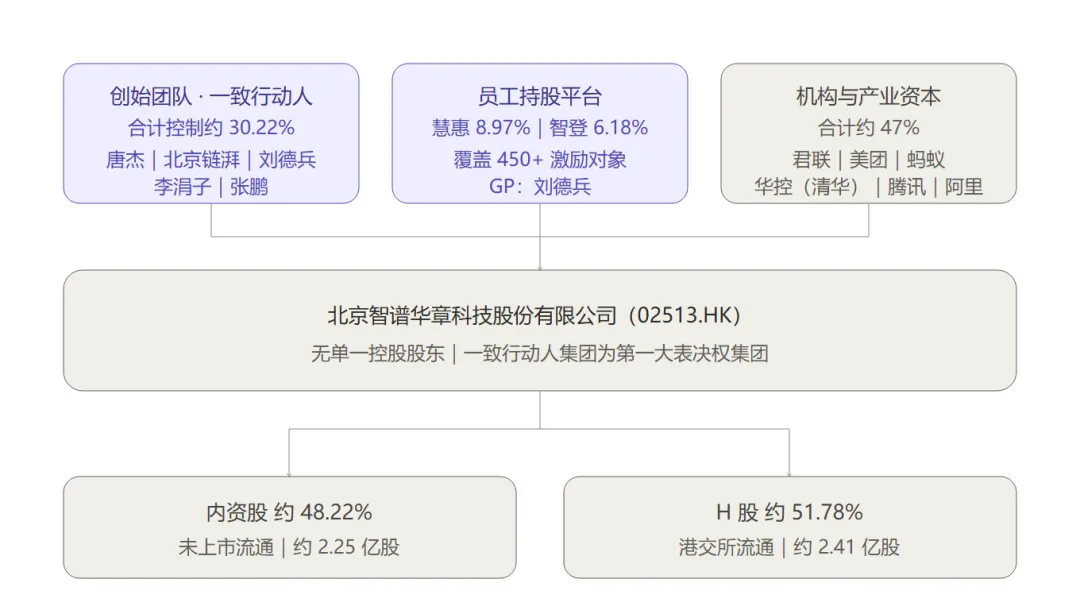
图1:智谱股权结构图 智谱这张图是“协议控制”的标准样本:三家股东看似并列汇入主体,真正的控制权却藏在那份看不见的一致行动协议里——这也提醒我们,结构图画不出来的东西,恰恰是尽调要查的东西。 启示三:老股东的同意,要事前拿、书面拿、全体拿 月之暗面面临的 HKIAC 仲裁,可能是中国 AI 行业近年最昂贵的一堂公司法课。 案情本身尚无结论,但它揭示的风险结构值得所有创业者记下:创始人从原公司离职创业,原公司的老股东主张的,是“在未取得我们同意豁免的情况下”启动了新项目。 争议的实质,是新事业与旧承诺之间的边界——竞业限制、公司机会归属、知识产权的来源、保密义务。 落地建议(无论你是创始人、还是准备投资或录用“二次创业”者的机构,都适用): 1.逐份核查原公司的章程、股东协议、投资协议中的竞业、公司机会、知识产权归属条款——注意“全体”二字:一份拿到了豁免、四家没拿,等于没拿; 2.书面豁免前置:在启动新项目融资之前取得,而不是之后补签——事后追认的效力与代价完全不同; 3.知识产权从零构建:把可确权的技术成果留在原公司,新公司重新开发、重新申请,不要用“人过来了、经验过来了”侥幸处理; 4.对投资人和企业而言:尽调清单里“创始人与前雇主的竞业及 IP 争议”应列为必查项,仲裁未决事项必须在交易文件中充分披露。 启示四:员工持股是控制权的第二战场 三家公司对员工激励的处理,恰好展示了同一个原则的两个侧面。 智谱给了真实股权:慧惠、智登两个平台合计约 15.15%,覆盖 451 名员工,上市后人均账面财富以千万计。但请注意它的控制权细节——两个平台的 GP 都是刘德兵,员工份额带来的表决权全部归集于一致行动体。 DeepSeek走的是另一条路:以 500 亿美元估值的融资建立期权定价锚,用内部定价解决留人问题,不急于给出退出通道。 两种打法不同,但共同点只有一条,也最重要:员工持股平台必须由创始人(或其控制主体)担任 GP,且 GP 的变更门槛要设到极高。GP 是员工持股平台的“方向盘”,谁握住 GP,谁就握住这部分股权在股东会上的全部声音。 反面提醒同样存在:激励与控制不能混为一谈。员工份额的转让限制、离职回购、退伙机制如果约定不清,几年后这些平台可能变成控制权的破口——曾经的激励对象聚集起来,恰恰是股东会上最有组织的反对票。 启示五:把 IPO 当“终审法庭”来提前设计 很多创始人有一个错觉:架构问题可以“上市前再规范”。现实恰恰相反——上市规则是架构的终审法庭,而终审判决在你递交申请之前就已写好。 以科创板为例,现行《上海证券交易所科创板股票上市规则》第 4.5 节对表决权差异安排(WVR)的规定包括:
两个直接推论: 1.想在 A 股用差异化表决,必须在 IPO 前的股东会层面完成设置——临上市再改,程序上已经来不及; 2.DeepSeek 现有的 GP、LP 结构在 IPO 审核中大概率需要调整或解释:无投票权的外部股东安排、合伙企业股东的穿透核查,都是审核中的重点问题。月之暗面拆除 VIE、智谱同股同权,都是在为各自的终审法庭做准备。 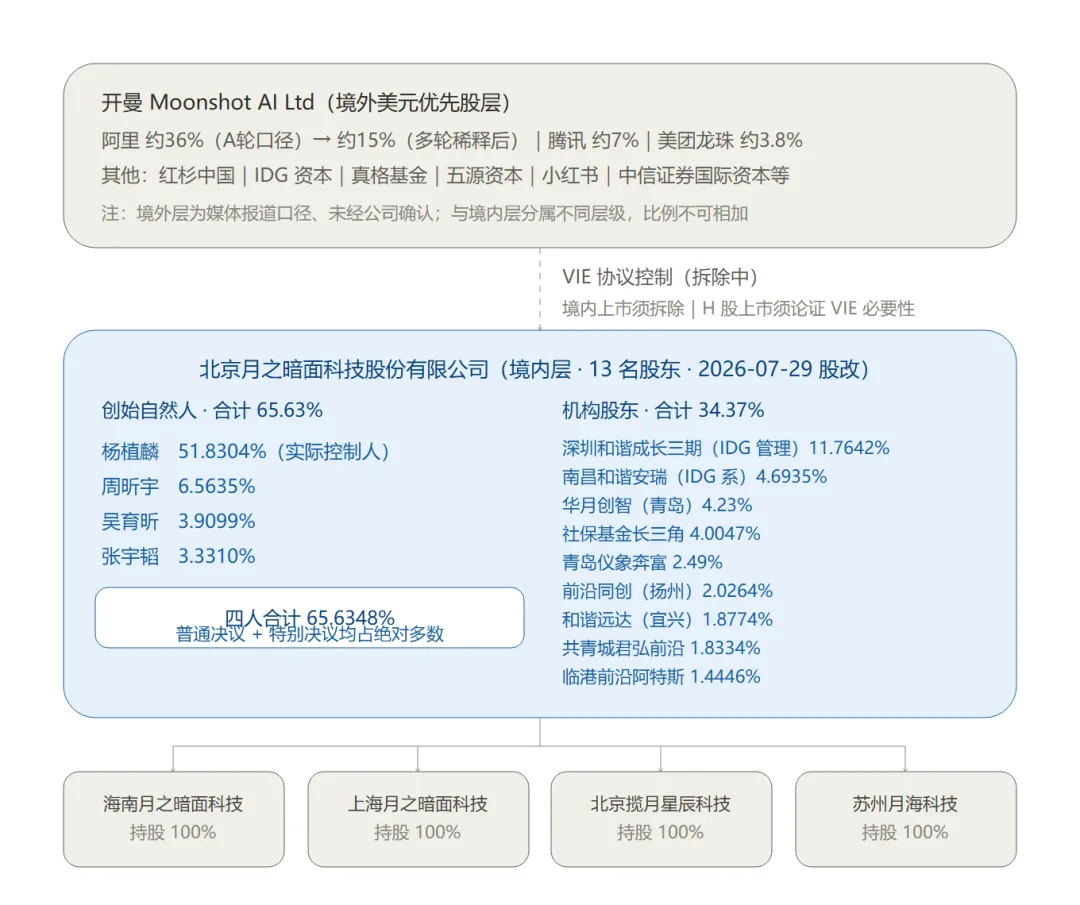
图2:月之暗面股权结构图 月之暗面这张图正是“提前准备终审”的进行时态:虚线的 VIE 控制箭头标注着“拆除中”,境内层 13 名股东已经按 A 股审核习惯排成干净的一列——架构正在向终审法庭的要求靠拢。 规则很朴素:架构设计的终点线,在起跑时就要画出来。 写给投资方:同一枚硬币的另一面 以上启示多站在创始人一侧,但三个案例对投资方同样有直接的含义: 1.警惕“无投票权 + 长期锁定”的条款风险。参照 DeepSeek 轮次的结构:需评估该安排是否可执行、是否构成“名股实债”(被重新定性的话,投资人只剩债权救济)、以及在 IPO 环节能否通过审核;应争取信息权、否决性保护条款(如关联交易、资产处置)与退出通道的最大化。 2.区分层级核查股权。红筹 + 在岸双层的公司(如月之暗面),必须分别核查境外开曼层面与境内主体层面的股权,不能以工商登记或媒体口径替代——两个层的数字相加没有意义。 3.穿透核查持股平台。凡通过有限合伙企业持有的股权,均应穿透至最终自然人/机构,核查是否存在代持、一致行动、质押或司法冻结;GP 由谁担任、份额转让有无限制,决定了这笔投资在关键节点上有没有“人”可找。 附:AI 创业者股权架构自查清单
结语:架构是结果,不是原因 最后回到那个最容易被误解的问题:学哪一家? 都不学,学因果。 DeepSeek 的 GP、LP 之所以能成立,是因为幻方量化 700 亿以上的管理规模和梁文锋个人 200 亿元的出资——他是全场最大的金主,规则自然由他来写。 智谱的一致行动协议之所以稳固,是因为八方主体十年间没有分裂过——协议写得好,但更重要的是没有走到要执行它的那天。 月之暗面愿意在上市前花大力气拆除 VIE,是因为它判断境内的资本通道价值高于拆除的摩擦成本。 架构是结果,不是原因。 创业者真正的功课,是先把公司做到“稀缺到规则可以由你来写”的位置——在那之前,把比例守住、把协议写严、把老股东的债还清、把终审法庭的门槛提前量好。这四件事,不需要成为 DeepSeek 也能做。 

风险防控建议: 五句话! 
全文可以压缩成五句话,每句话都值得在行动之前再读一遍: 给创业者的一句话:五句话背后是五套各不相同的操作手册——钱源、上市地、团队结构不同,答案就不同,照抄任何一家都是新的风险。 如果你正处在设立日或新一轮融资的前夜,值得花一个小时,请懂股权的律师陪你把结构完整过一遍:设计以小时计费,返工以估值计价。 【参考法规】 1.《中华人民共和国公司法》(2023 年 12 月 29 日修订,2024 年 7 月 1 日施行)第 66 条、第 144 条、第 145 条、第 146 条——国家法律法规数据库:https://flk.npc.gov.cn | 北大法宝全文:https://www.pkulaw.com/chl/8ba805acd08846d7bdfb.html 2.《中华人民共和国合伙企业法》(2006 年修订,2007 年 6 月 1 日施行)第 68 条——同上 | 北大法宝全文:https://www.pkulaw.com/chl/a1486b29a8cf663fbdfb.html 3.《上海证券交易所科创板股票上市规则》(2026 年 4 月修订,上证发〔2026〕43 号)第 4.5 节——上交所:https://www.sse.com.cn/lawandrules/sselawsrules2025/stocks/staripo/c/c2026042410816592.shtml | 北大法宝:https://www.pkulaw.com/chl/11de996c6988db2ebdfb.html 4.《上市公司收购管理办法》(2025 年 3 月 27 日修正,证监会令第 227 号)第 83 条——北大法宝全文:https://www.pkulaw.com/chl/0e7fd49c1861fdedbdfb.html 【主要事实来源】 国家企业信用信息公开系统及天眼查、企查查、爱企查工商信息,港交所权益披露,智谱(02513.HK)招股说明书及公开资料,上海证券交易所官网;公开报道:证券时报(智谱上市,2026-01-08)、21 世纪经济报道/新浪财经(月之暗面股改,2026-07-30)、东方财富网(月之暗面股权结构,2026-09-17)、中国工业报(DeepSeek 融资与控制权结构,2026-06-18)、网易财经(DeepSeek 首轮融资)、中新经纬(DeepSeek 科创板筹备,2026-09-09)。 【特别提示】 本文不构成任何投资建议或正式法律意见;个案操作请咨询专业律师。


喜欢就关注哦 
动动小手点个赞 
点在看最好看 
引言:三个问题,测一测你的公司
比例是最硬的。51.83% 不需要任何人配合。
类别股次之:《公司法》第 144 条已为股份有限公司开辟了法定通道,允许发行“每一股的表决权数多于或者少于普通股”的类别股(公开发行前已发行的除外)。这是新《公司法》给创业者的重要礼物——但它有严格的程序和章程要求,且不能等到临上市再设置。
一致行动协议排在第三:它有效,但它是合同。合同会到期、会被违约、会随签署人的身故、离婚、股权被执行而松动。
默契与信任最不可靠——不是因为它不好,而是因为它没有任何法律形态可以救济。
设立日是最好的设计窗口。章程、股东协议、持股平台一次做齐——宁可注册慢一周,不要留白一句话。此后每一次补课,对象都会变成和你利益不一致的人。 先锁权,再融资。每份 term sheet 签署前做一次“控制权体检”:表决权落在哪条线(1/3、1/2、2/3)、董事会几个席位、否决清单几项——三条线画完,再谈估值。 协议按最坏情况写。自动续期、高额违约金、身故与离婚的继受安排——缺任何一项的一致行动协议,等于没写。 老股东的债,融资前还清。书面豁免、全体签署、知识产权切割,一次做干净——仲裁庭从不给第二次机会。 把上市规则当设计输入,而不是审核输出。否决线、差异化表决的设置时点、实控人认定的干净度——终审法庭的门槛,在起跑时就要量好。
李峰沄|泛文娱领域专属法商律师
中国人民大学经济法法学硕士(学术型)
中国电视剧制作产业协会法务工作委员会·专家委员
北京律师法学研究会研究员
北京市文娱法学会会员
北京电影协会会员
入选中国电视剧制作产业协会2024年年度潜力影视娱乐法律师
2021—2023年,连续三年入选中国文化娱乐法治年度优秀论文
入选国家广电总局首批网络信息审核员(影视内容)
入选北京市律师协会涉外律师人才库后备人才库
入选北京市文化娱乐法学会优秀撰稿人才库
【服务范围】覆盖 影视 / 音乐 / 演出 / IP 文创 / 文博 / 文旅 / AI / 游戏 /体育等泛文化娱乐全品类赛道
【服务能力】整合 法律 / 财税 / 商业 全体系能力,深耕泛娱乐产业一线实务,为艺人、影视、网红、MCN、游戏、IP文创公司、消费品公司、高科技公司等量身定制法商、法税解决方案。
【服务内容】提供 合规搭建 / 风险管控 / 财税管理 / 争议诉讼 / 专项咨询 / 常年顾问 / 项目陪跑 一体化、全链条服务。
扫描二维码
与律师直接对话
fengyun_lawyer@163.com