ARTICLE · 1110581
2026 游戏 AI 大变局:素材生产内卷告一段落,AIPR 与 AI NPC 这类“运行时”成为产业新核心
过去两年,游戏行业对 AI 的使用,基本只停留在辅助工具层面。
AI 绘图、资产生成、视频剪辑普及后,大幅降低美术素材制作成本,几乎所有工作室都在用。
不过美术本身依旧内卷,只是竞争变成比拼风格、审美与精细化打磨。
但是单纯靠 AI 批量出图只能提效,没法改变游戏的玩法和交互体验。
行业一直存在争议:AI 能省人力,但没法真正提升游戏品质。
也正因如此,2026 年游戏 AI 的竞争逻辑彻底切换。
行业不再死磕静态素材生产,AI 的主战场从 “研发提效” 转向 “游戏实时体验革新”。
AIPR(AI-Powered Roleplay,AI 驱动角色扮演)、AI 原生 NPC 开始成为厂商核心布局方向。
很多读者容易混淆 AIPR 和 AI 原生 NPC。两者虽然都依托大模型对话,但定位差别很大。
AIPR 侧重玩家和角色一对一自由叙事、情感陪伴,不少产品本身就是角色扮演平台。
AI 原生 NPC 是存在于游戏世界里的独立智能个体,除了回应玩家,NPC 之间还会自主社交、触发事件,一起构成动态虚拟世界。
二者也可以组合,不少 RPG 项目,会让游戏内的 AI 原生 NPC 支持 AIPR 式自由对话。
目前不管是腾讯、网易、字节、米哈游这些大厂,还是AI科技公司、中小初创团队,都在下场布局。
行业趋势非常明显:改造老游戏、做AI原生新品、布局AI情感陪伴,三条路线同时并行,彻底改写了游戏产品的迭代逻辑。
产业迭代:从“AI做素材”到“AI玩游戏”
2024到2025年,行业比拼的是AI工业化能力。大家比出图速度、资产复用率、素材量产效率,主要解决研发慢、成本高、流程繁琐的问题。
那时候的AI,完全服务于传统游戏管线。剧情分支、NPC对话、游戏逻辑,全部还是人工提前写好的固定脚本。
2026年最大的变化,是运行时AI落地。
这里说的运行时 AI,指玩家游玩游戏时实时生效的 AI。 区别于游戏上线前用来批量画图、制作资源的研发 AI。
简单的说,AI不再只用于制作阶段,而是贯穿玩家的整个游玩过程,实时生成剧情、事件、角色反馈。
这也直接催生出当下两大核心赛道:AIPR智能角色扮演、AI原生NPC。
AIPR打破了传统游戏的固定剧情模式。
以往玩家只能选预设选项,现在可以用日常语言自由对话。
现在,依托大模型的记忆能力和人设理解,AI能实时生成专属剧情和角色反馈,主打自由叙事和情感陪伴,精准贴合年轻用户的个性化体验需求。
AI NPC则彻底改变了游戏虚拟世界。
传统NPC台词固定、行为死板,重复游玩毫无新意。
新一代AI NPC自带独立情绪、长期记忆和自主判断,不仅能和玩家自由对话互动,NPC之间还能自主社交、触发随机事件,让游戏世界真正“活起来”。
随之而来的,是行业评判标准的转变。
现在业内更看重AI内容版权、音色确权、落地成本、合规能力,以及实际用户留存和商业化表现,不再只单纯比拼画质和出图效率。
产品格局:AIPR 与 AI NPC 两大AI赛道成型
目前国内AI游戏市场分为两大板块:轻量化AIPR情感陪伴热度最高,AI NPC游戏稳步迭代,两类产品覆盖完全不同的用户和市场场景。
AIPR赛道门槛低、迭代快,是中小团队和AI企业的首选。
依托国内成熟大模型能力,厂商无需自研基础模型,只需打磨人设、优化记忆交互,就能快速上线产品。
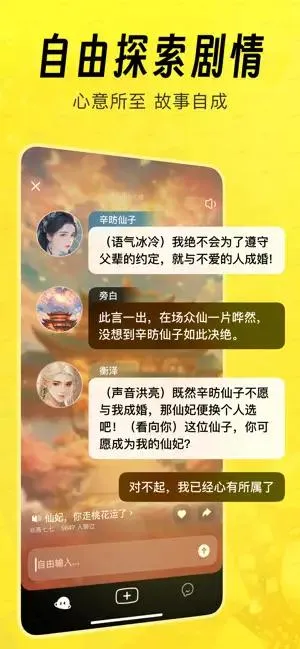
字节《猫箱》凭借稳定的AI记忆交互和UGC角色创作生态,站稳国内AI角色扮演赛道。
MiniMax《星野》拥有成熟社区,玩家自制人设数量庞大,是赛道头部产品。
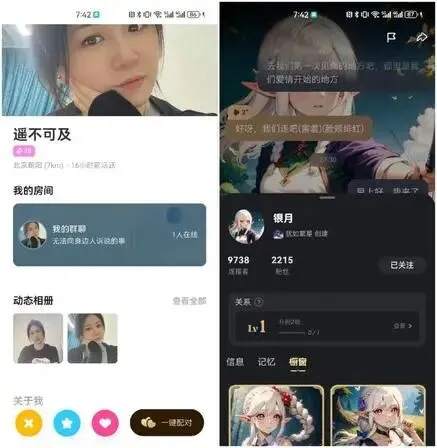
图|星野 APP 交互界面,MiniMax 旗下 AIPR 产品,支持自定义 AI 角色人格与音色
作业帮的《PolyBuzz》主攻海外市场,凭借语音角色扮演拿下数千万月访问,证明国产AIPR具备很强的出海实力。
乙女、情感陪伴类产品也在持续细分。
网易《破次元恋人》、灵维矩阵《第八日心跳》主打轻量化二次元陪伴,覆盖语音通话、睡眠陪伴等细分需求。
爱诗科技《万千》结合AIGC视频与互动叙事,拿到近30亿C轮融资,是资本重点看好的创新形态。
AI NPC赛道则分为大厂改造、原生创新两种模式。
大厂更偏爱稳妥的存量升级,在成熟长线游戏中加入AI能力,好处是风险低、落地快。
网易《永劫无间》PC端AI队友,支持语音指令、自主作战支援,解决单人玩家组队难题。
巨人网络《超自然行动组》接入千问大模型,AI对手可以模仿真人、伪装误导玩家,大幅提升游戏可玩性。
《喵呜岛》自研多智能体框架,每只猫咪 NPC 都有独立性格,玩家离线后依旧会自主社交、产生新事件。
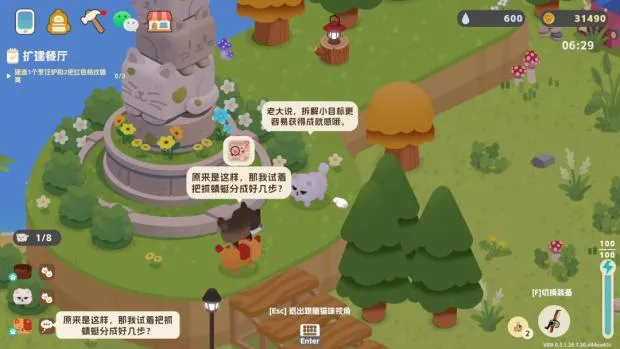
《喵呜岛》官方实机画面,AI 猫咪 NPC 拥有独立性格与记忆,可自主互动、产生情绪变化
值得一提,字节朝夕光年的《不问凡尘》,它属于 AI 增强型修仙 RPG,保留完整修仙养成、回合战斗框架,全部 NPC 搭载 AI‑Agent,AI 道侣支持自由对话与动态微表情反馈。
产品上线后冲上 Steam 畅销榜前列,收获 87% 特别好评,但游戏总评测数量比较少。作为抢先体验 EA 作品,加之AI 恋爱叙事题材受众圈层较窄,呈现 “热度高、评测样本少” 的特点。
不管怎么说,《不问凡尘》验证了 AI 叙事叠加传统玩法的可行性。
伴随 AI 智能体能力迭代,这种 “传统品类底座 + AI 动态叙事” 的融合思路,将成为行业探索下一代交互体验的重要方向。字节AI 游戏《不问凡尘》上线:内部小团队研发,试水付费,抢先体验版仅19.9 元
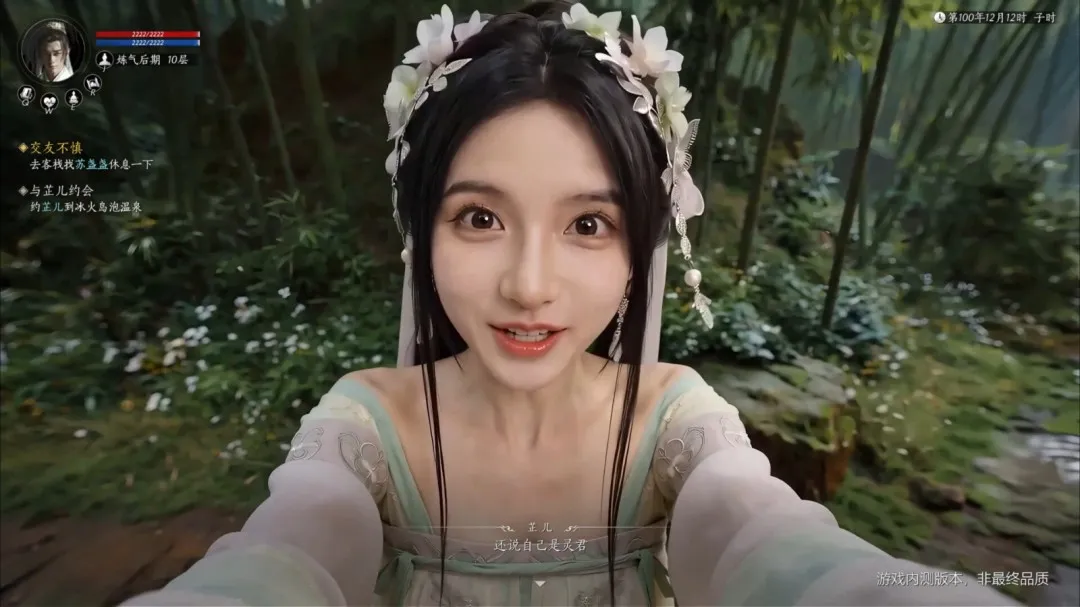 图注:《不问凡尘》官方实机截图,AI 道侣支持自由对话与动态微表情反馈,融合传统修仙 RPG 玩法
米哈游《星布谷地》则是传统生活模拟游戏叠加实验 AI NPC 模块,种田建造为基础玩法;仅部分场景开放 AI 居民,NPC 可以长期记忆玩家行为、主动社交互动,探索模拟游戏的 AI 社区新可能性。
另一类是彻底的AI原生游戏,从立项开始就以AI动态生成作为核心玩法。
这类游戏虽有 AI NPC,但不止是角色对话,整个游戏世界、事件、人物关系都能实时演变。
青干工作室《历史模拟器:崇祯》没有预设选项和固定事件脚本,依靠大模型完成全局局势推演。
玩家扮演崇祯,可用自然语言下诏书、和大臣议政。每一条指令下达后,AI 会同步演算国库、朝堂派系、民生、边关战事带来的连锁反应。
像裁撤驿卒可能激起流民叛乱,赈灾又会受国库、官僚的现实制约。
游戏每一局的局势、危机、结局都不重复。一旦去掉这套运行时大模型推演,治国玩法就直接失效,这正是它作为 AI 原生游戏的核心特点。
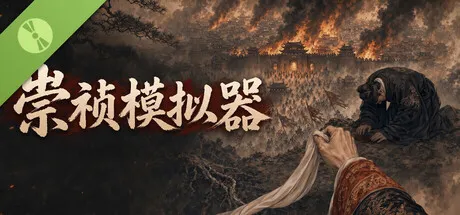
《历史模拟器:崇祯》官方封面宣传图,大模型实时推演明末全局局势,玩家一句话即可改变历史走向
厂商策略分化:大厂求稳,小团队激进试错
各家厂商的AI布局思路,完全贴合自身的资源和风险偏好。
腾讯、网易采用双线布局。
一边在成熟IP产品中叠加AI队友、智能NPC,稳固存量用户。
一边布局《猫仙札》等AI概念新项目,储备前沿AI叙事技术,不急于商业化,主打稳步推进。
注:《猫仙札》为腾讯试验向叙事 RPG,2026 ChinaJoy 仅开放线下试玩,尚未正式上线;项目拥有既定主线剧本,AI 主要用来实现角色自由对话,属于 AI 增强型项目,并非严格定义下的 AI 原生游戏。
字节、米哈游更偏向技术实验。
字节同时布局大众AIPR平台和影视化AI单机,测试不同产品形态的落地效果。
米哈游聚焦AI社区生态,短期不追求流水,重点验证多智能体NPC的社交涌现效果。
中小初创团队打法更激进。
中小团队因为没有成熟产品兜底,只能依靠AI原生玩法做差异化。
多数项目仅20人左右团队开发,依靠AIGC工具和技术压缩研发周期。
《恋恋终序》在固定世界观框架之上,用 AI 生成每局副本剧情;《乌托》主打玩家自定义角色人格的 AI 互动,都是小团队创新代表。
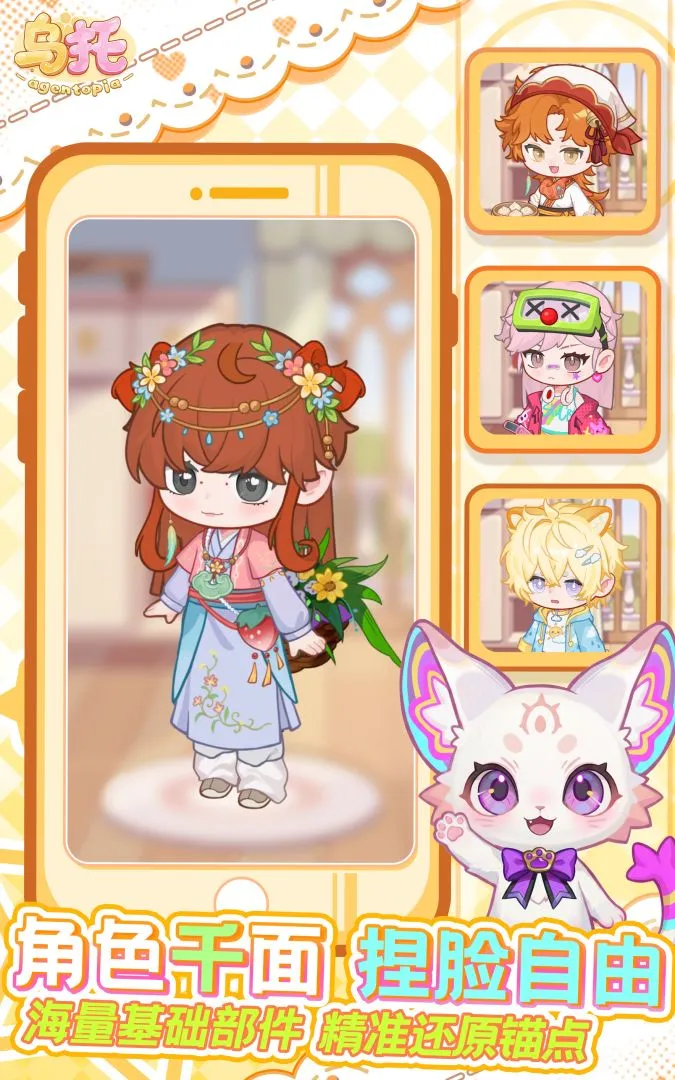
《乌托》实机截图,玩家可自定义角色人格、设定人物关系,驱动 AI 角色自主互动生成故事
但这类项目普遍存在算力成本高、合规弱、曝光少的短板。
当然,对于AIPR 与 AI NPC资本的投资选择也有区别。
AIPR 情感陪伴、互动叙事项目更容易拿到投资。
这类产品用户需求明确,订阅、角色解锁的付费模式好落地,投资人更容易看懂盈利路径。
自然选择旗下 AI 陪伴产品《EVE》拿到 3000 万美金 A 轮,阿里、启明创投都参与投资;做《万千》的爱诗科技拿下近 30 亿元 C 轮融资,是赛道里的明星项目。
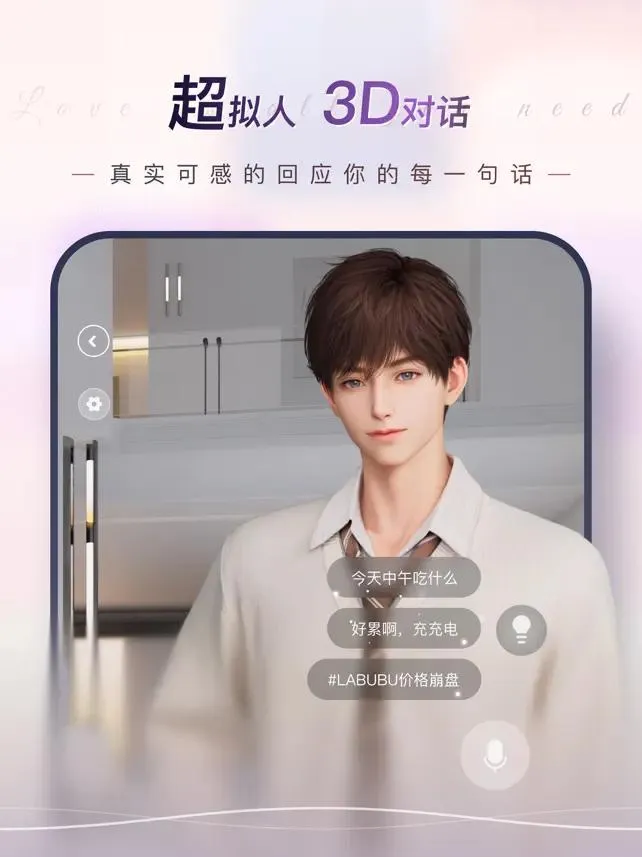
《EVE》APP 实机界面,主打超拟人 3D 对话与长期情感陪伴
纯 AI 原生游戏,资本出手就谨慎很多。
这类项目要搭建虚拟世界和多智能体,研发、算力开销都很高,至今还没有稳定盈利的标杆产品。
另外,AI 原生游戏玩法留存、长期变现都存在不确定性,回报周期不好预估。
多数机构只会观望,先看 Demo 和小规模测试数据,不会直接大额投资。
图注:《喵呜岛》官方实机画面,AI猫咪NPC拥有独立性格与记忆,可自主互动、产生情绪变化
行业痛点:成本、合规、玩法问题仍未解决
虽然AI游戏热度很高,但2026年依旧处于试错阶段,三大核心难题还没有完美解法。
首先是算力成本问题。
和研发阶段一次性产出素材的 AI 不同,运行时 AI,也就是玩家游玩过程中实时运算的 AI,需要持续消耗算力。NPC 实时对话、多智能体模拟、动态剧情生成,都会不断产生高额 Token 费用。
只要启用运行时 AI,各类 AI 游戏都会产生算力损耗,其中 AI 原生游戏因为要持续推演整个虚拟世界,压力会更为突出。
AI 原生游戏《历史模拟器:崇祯》早期的付费算力模式引发玩家争议,最终被迫调整收费方案,也能看出行业的成本困境。
云端模型效果强但贵,端侧模型便宜但能力有限,体验和成本很难平衡。
其次是版权与合规风险。
AI实时生成的剧情、台词、素材,目前没有明确的版权界定。
音色克隆、虚拟形象、玩家UGC人设,都容易引发侵权问题。AIPR平台内容量大、审核难,中小团队极易踩坑。
同时AI游戏版号门槛更高。
传统游戏内容固定可提前审核,AI动态生成内容不可控,合规风险更高。
目前国内拿到版号的AI游戏极少,多数项目只能停留在测试、研发阶段。
最后是普遍的玩法空洞问题。
很多AI游戏只有对话自由、剧情随机的亮点,缺少完整游玩循环。单纯聊天只能带来短期新鲜感,很难实现长线留存。
目前,行业已经达成共识:AI只是交互工具,不能替代核心玩法设计。
行业判断:2026是AI游戏的验证之年
2026年不只是AI游戏的爆发元年,更是产业化落地的关键验证期。
这期间不会出现颠覆性爆款,但行业会逐步跑通模式、优化成本、补齐合规短板。
短期来看, 大厂存量 IP 游戏的NPC改造落地最快。
给老游戏里原有 NPC 加上 AI 能力,NPC 队友、智能对话交互,会逐步成为端游、手游的常规能力,从而拉高玩家活跃度,延长游戏运营周期。
而 AIPR 情感陪伴赛道的增长确定性更强。
年轻用户的虚拟陪伴需求稳定,UGC 生态日渐成熟,订阅、角色定制的商业化模式逐步成型。
同时,游戏出海,就是把这类 AI 陪伴产品推向海外市场,也会成为这个赛道重要的新增长点。
至于AI 原生游戏,现阶段依旧属于实验探索阶段。
策略、模拟经营、叙事这类小众品类会不断产出优质样品,但受高昂算力成本与合规限制,短期内很难成为市场主流。
AI给游戏行业带来的真正改变,是重构用户和虚拟世界的关系。
传统游戏是厂商定好所有内容,玩家被动体验。
AIPR和AI NPC,让玩家真正参与剧情、关系、世界状态的塑造。
但AI终究只是工具。未来能站稳市场的AI游戏,一定是技术、玩法、内容、运营兼顾的产品。
只靠AI噱头、没有核心游戏性的项目,最终都会被市场淘汰。
当下国产AI游戏赛道百花齐放,大厂守住盘子、新团队创新、跨界玩家纷纷入场。
谁能率先解决AI应用的成本、合规、玩法三大难题,谁就能拿道下一代游戏市场的话语权。
互动话题:你看好AIPR情感陪伴成为AI游戏首个成熟商业化赛道吗?AI原生游戏未来的核心突破点,是叙事革新还是玩法重构?评论区聊聊。
跟进游戏业热点事件,感兴趣的随手关注!谢谢!