ARTICLE · 1112083
AI 的尽头是电力?这句话只对了一半
AI 的尽头是电力?这句话只对了一半 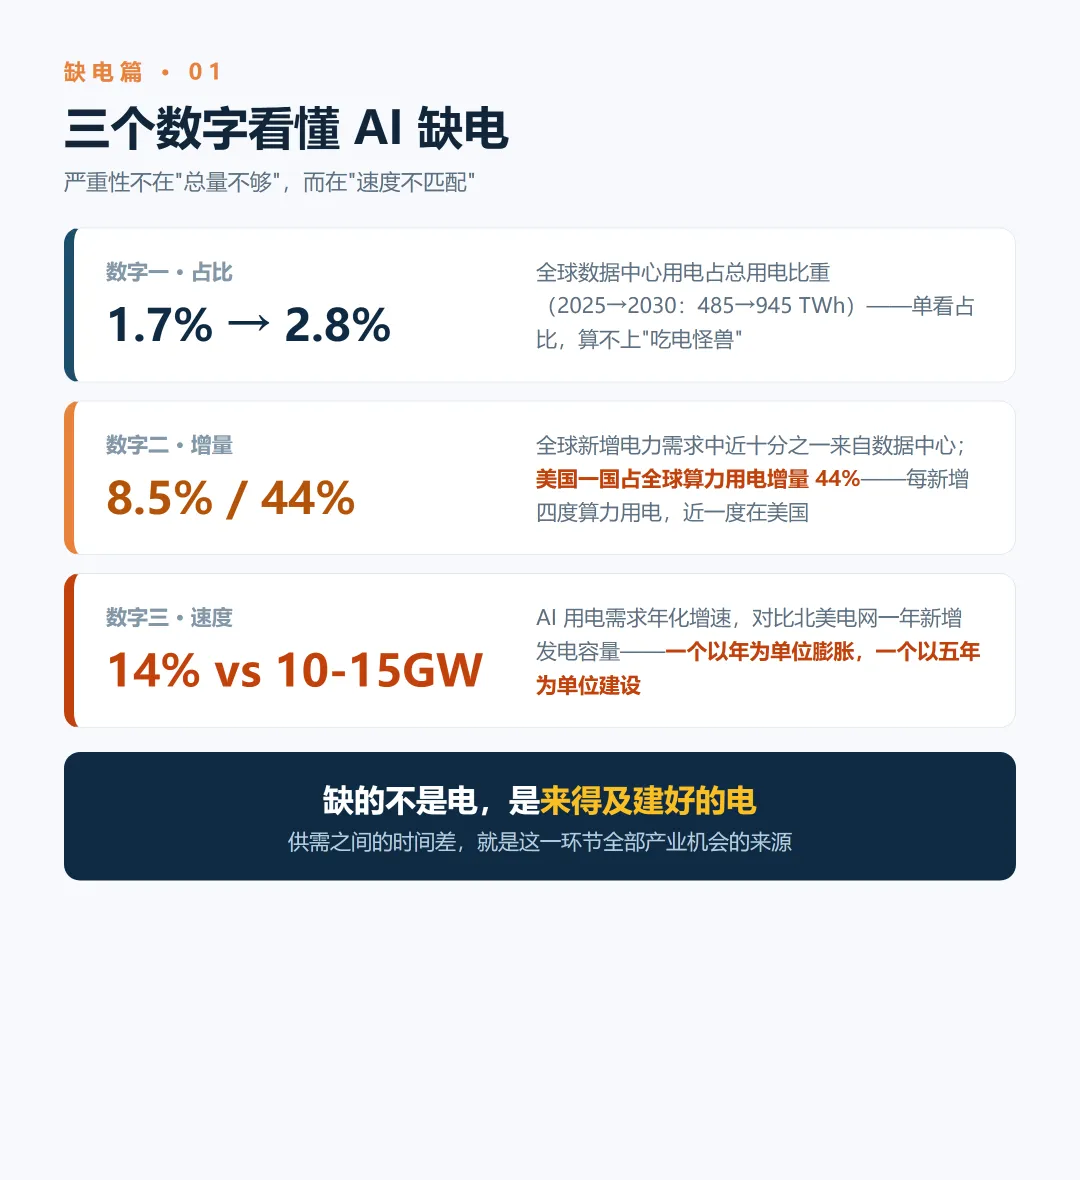
美国电力史上有一个著名的地点:三哩岛。1979 年,这里发生了美国商业核电史上最严重的事故,电站从此关闭。
关注
重播 分享 赞
几十年后,微软签下购电协议,让这座"事故遗址"重新发电——为的不是电价便宜,而是锁定未来二十年稳定的电力,喂给数据中心。科技巨头开始绕开电网,直接和电源方签长约。
这个签约之所以值得记住,是因为它暴露了本轮 AI 竞争中被谈论最多的那个瓶颈:电。但把"AI 的尽头是电力"这句话当真之前,需要先弄清楚一件事——缺的究竟是什么?
我的答案写在标题里:缺的不是电,是来得及建好的电。这篇文章讲清楚三件事:缺口有多大、为什么补不上、以及四条补缺口的路径各自走到了哪里。
一、缺电是真的吗?先看三个数字
第一个数字:占比。国际能源署(IEA)测算,全球数据中心用电量将从 2025 年的 485 TWh(太瓦时,10 亿千瓦时)增至 2030 年的 945 TWh,占全球总用电量的比重从 1.7% 升到 2.8%。单看占比,数据中心算不上"吃电怪兽"。
第二个数字:增量。虽然存量占比不高,但 2026-2030 年全球新增电力需求中,接近十分之一来自数据中心(增量占比 8.5%)。更极端的是美国:数据中心用电占全美比重将从 5.3% 升至 9.1%,占全球算力用电增量的 44%——全球每新增四度算力用电,近一度发生在美国。
第三个数字:速度。这是理解"缺电"的关键。AI 用电需求正以年化约 14% 的速度膨胀,而北美电网一年只能新增 10-15GW(吉瓦,100 万千瓦)发电容量,电网扩容、设备制造、施工队伍都跟不上这个速度。
所以问题的严重性不在"总量不够",而在"速度不匹配"——AI 需求以年为单位膨胀,电力系统以五年为单位建设。供需之间的时间差,就是这一环节全部产业机会的来源。