ARTICLE · 1114552
AI时代CRM少卖席位还能赚钱吗
2026年10月2日
Salesforce 正在做一件容易被误读的事。9月15日,它发布 AIforce,把客户数据和业务流程接到 Claude、Slack 等界面。按照公司的设计,员工不用打开传统 CRM 页面,也能更新客户记录、触发工作流程。
CRM 是客户关系管理软件;Salesforce 的美股代码也叫 CRM。过去,这类在线订阅软件常按使用人数收费。AI 如果让更少的人完成同样的工作,软件席位就可能减少。
我翻完产品公告和最新财报后,更关心一个问题:少卖席位之后,Salesforce 能否从 AI 执行的业务中收回更多的钱?它有机会,但目前的数字还没有把这件事证明完。
界面可以换掉 生意未必搬走
公司在 AIforce 公告中强调,每次请求沿用原有权限和业务规则,操作仍回到 Salesforce。Salesforce in Claude 在公告发布时向客户开放的是测试版,不能把它当成已经全面部署的收入来源。
Salesforce,2026年9月15日。公告提出将平台能力带到其他界面,产品发布本身不等于新增收入。
这条路线值得研究。让 AI 写一封销售邮件,与让它修改报价、调整客户负责人,是两回事。后者要知道哪些资料能看、谁有权批准、修改后影响哪些记录。
我的判断是,企业已经维护好的数据、权限和流程,可能比页面上的按钮更难替换。AI 可以改变入口,却仍需要调用这些业务系统。老软件公司因此有机会继续收费。
这个判断也有边界。数据属于客户。如果客户能用更便宜的系统维护同样的规则,或直接迁出业务流程,Salesforce 的历史积累就未必能保住价格。
15亿美元 要先看统计范围
8月26日公布的2027财年第二季度财报,覆盖截至7月31日的三个月。Salesforce 披露,Agentforce 年化经常性收入超过15亿美元,同比增长超过240%。
年化经常性收入,简称 ARR,可以理解为把订阅业务按一年尺度衡量。它与当季已经确认的营业收入不同。
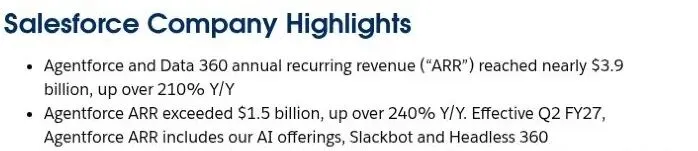
Salesforce,2026年8月26日。Agentforce ARR 超过15亿美元,本季度口径纳入 AI 产品、Slackbot 和 Headless 360。
关键限制就在同一条披露里:本季 Agentforce ARR 包含公司的 AI 产品、Slackbot 和 Headless 360。统计范围扩大后,不能直接把全部增长解释成同口径的纯新增 AI 付费。
集团当季收入113亿美元,同比增长11%,其中包含收购 Informatica 带来的4.56亿美元。这说明收入还在增长,却不足以单独证明 AI 已经让原有业务加速。
预算搬家 不等于客户多花钱
真正涉及赚钱方式的变化,藏在收费规则里。2025年5月,Salesforce 推出 Flex Agreement,允许客户在用户许可和 AI 用量额度之间调整预算。
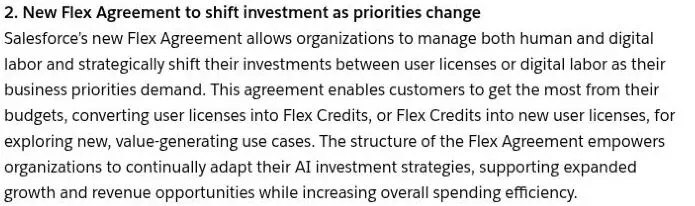
Salesforce,2025年5月15日。Flex Agreement 允许用户许可与 Flex Credits 相互转换,AI 支出可能来自原有席位预算。
截至10月2日,官网仍列出 Flex Credits 每10万点500美元,也保留按对话、按用户收费的选项。收费模式并没有全部改成按用量。实际价格与计费条件还要看客户合同。
用一个假设账本就容易理解。客户原来一年付100万元,减少席位省下20万元,再买20万元 AI 服务,软件公司总收入依旧是100万元。AI 那一栏增长很快,整张账单却没增长。
若客户因为自动化值得多付钱,把 AI 支出加到30万元,总收入才变成110万元。但多收的10万元还要支付模型调用、运行和服务成本,不能全算成利润。
所以机会取决于两件事能否同时成立:AI 使用带来足够多的新增付费,扣掉席位减少和交付成本后,公司还能留下更多现金。单纯增加调用次数,并不保证这两个结果。
下一份财报再看看钱留下多少啦
接下来我会跟踪三个验证点。首先,剔除收购和汇率影响后,原有业务收入能否加速;公司此前预期本财年下半年有机收入重新加速,兑现与否很关键。
其次,Agentforce 是否披露可比较的增长口径,以及实际付费用量、续约或扩购情况。预算转换、免费试用与真正新增采购,需要分清。
最后,集团毛利率和自由现金流能否支持增长。自由现金流是经营现金流扣除资本开支后的余额;如果 AI 收入增长却持续拖累这两个指标,就要重新评估收费能否覆盖成本。
原来的 SaaS 公司仍有机会,尤其是管理着客户关键业务记录和流程的公司。但 Salesforce 能否把这些积累变成更多利润,要等同口径收入和现金流来回答了。