ARTICLE · 1118811
端侧芯片产业 端侧AI芯片 * 分布式协作智能系统:产业投资分析报告
发布时间:2026-10-03 15:37:11 最近访问:2026-10-03 15:37:11
端侧芯片产业 端侧AI芯片 * 分布式协作智能系统:产业投资分析报告
报告性质:产业研究与投资分析(基于公开资料) | 成文时间:2026年10月 | 关键词:端侧AI芯片、NPU、分布式协作智能、端云协同、联邦学习、多智能体系统
核心观点(Investment Thesis)
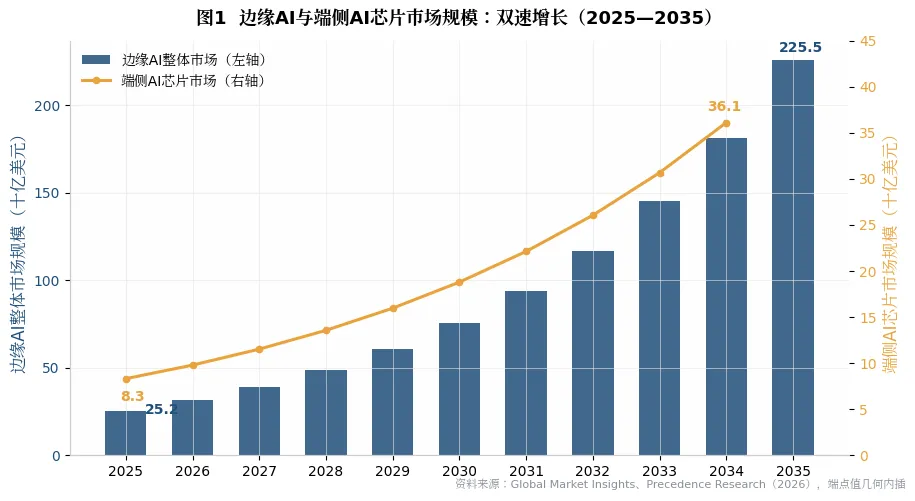
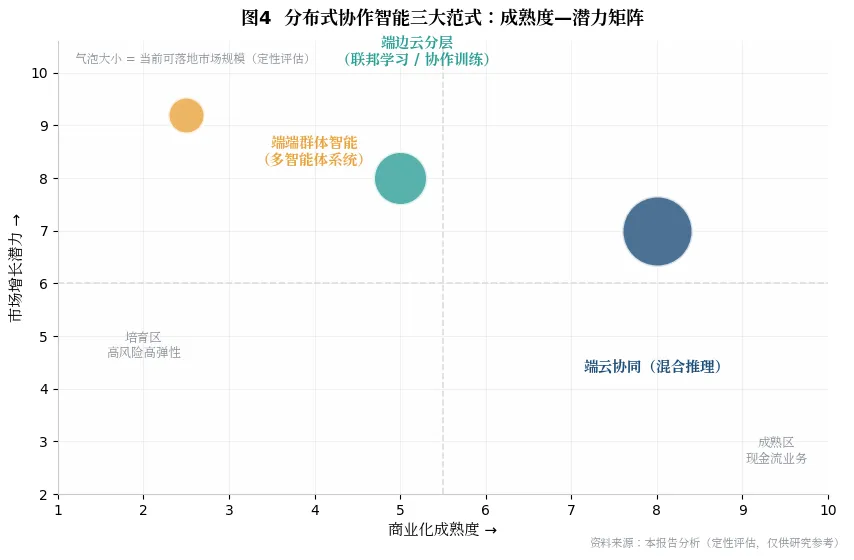
端侧AI芯片是分布式协作智能时代的"卖铲人"。智能计算正从"云中心"向"网络边缘"扩散,任何协作智能的落地都以本地算力为前提——芯片处于价值链最确定的位置。市场呈"双速增长":边缘AI整体市场2025—2035年CAGR约24.7%(252亿→2255亿美元),端侧AI芯片细分CAGR约17.75%(83亿→361亿美元)。硬件占比过半但增速低于整体,价值正从芯片本体向编排软件与服务层迁移——这决定了"投芯片"必须同时"投生态"。格局头部集中但未定型。2025年CR5为48.5%,高通领跑(15.6%),但协处理器、存算一体等新路线正在打开第二曲线的窗口期。三大协作范式成熟度分层:端云协同已规模商用(现金流业务)、端边云分层(联邦学习)处于试点转规模(成长业务)、端端群体智能仍属前沿探索(期权业务)。投资节奏应对应"现金牛—成长—期权"的组合配置。风险与机会同源:能效比、内存带宽、安全原语(TEE)与工具链生态构成真实壁垒;地缘政治、生态碎片化与模型架构变迁是主要不确定性。
一、投资逻辑:为什么端侧AI芯片是"卖铲人"
过去三年,AI算力叙事几乎被云端数据中心垄断。但智能的真正末梢——手机、PC、汽车、机器人、工业传感器——正在经历一场静默的算力革命。当每一台终端都具备可观的本地推理能力,系统组织方式必然从"一个大脑、无数终端"演进为多个智能节点分工、协商、共享的分布式协作智能系统。需求刚性:端云混合架构中,隐私敏感、实时性强的任务必须本地完成,端侧算力从"可选升级"变为"默认配置";量价齐升:AI功能下沉带动单机硅含量(silicon content)与ASP同步提升,NPU/AI加速器被列为端侧芯片中增长最快的细分类型(Precedence Research);存量激活:协处理器形态让数十亿存量设备无需更换主控即可获得AI能力,TAM显著扩容;卡位价值:谁掌握端侧算力入口,谁就掌握分布式智能网络的"网络接口卡"。
二、市场空间:一个"双速增长"的市场
据Global Market Insights,边缘AI整体市场2025年约252亿美元,预计2035年达2255亿美元,CAGR约24.7%;据Precedence Research,端侧AI芯片细分市场2025年约83亿美元,预计2034年达361亿美元,CAGR约17.75%;2025年硬件占边缘AI市场收入的51.8%(Grand View Research)。分析要点:芯片增速(17.75%)显著低于整体市场(24.7%),差额部分由软件、编排与服务贡献。这并不意味着芯片不重要——恰恰相反,芯片是价值捕获的"锚",但超额收益将属于"芯片+编排层"一体化的厂商。对投资者而言,单纯押注硬件弹性的逻辑需要在2027年后重新审视。
三、竞争格局:头部集中,但窗口未关
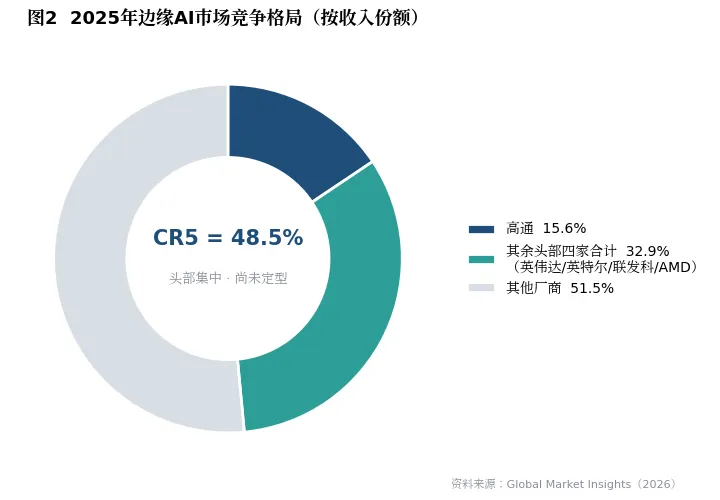
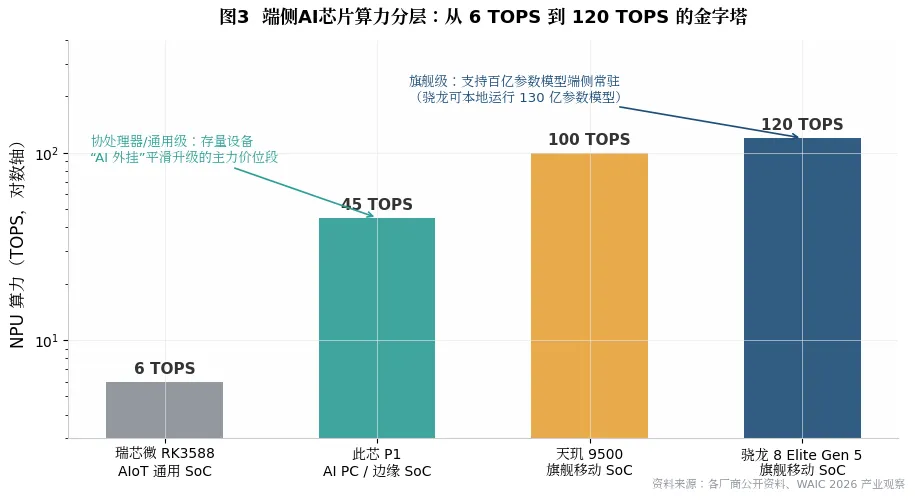
2025年,高通以15.6%的份额领跑边缘AI市场,高通、英伟达、英特尔、联发科、AMD五大厂商合计占48.5%(Global Market Insights)。格局解读:一超多强、长尾分散:超过一半的市场仍在中小厂商手中,细分场景(工业、车载、AIoT)为专用芯片留足了空间;旗舰移动SoC是技术与利润的制高点:骁龙8 Elite Gen 5的NPU算力标称已达约120 TOPS,第三方实测其端侧大模型推理速度领先约32%,可本地运行130亿参数模型;天玑9500算力约100 TOPS——旗舰芯片已跨过"百亿参数模型端侧常驻"的门槛;中国厂商的差异化切口:在通用SoC(瑞芯微RK3588渗透平板/座舱/机器人)、协处理器(光羽芯辰TC1020、后摩智能漫界M50、瑞芯微RK1828)与存算一体路线上,国内厂商正在避开旗舰红海、卡位中腰部市场(WAIC 2026产业观察)。
四、技术路线与壁垒研判
(一)产品形态双轨并行
全集成SoC路线:如此芯科技P1集成12核CPU、10核GPU与3核自研NPU,整体算力45 TOPS,可直接运行Linux/安卓/Windows,面向AI PC与边缘主机;协处理器路线:不具备独立运行操作系统的能力,作为"AI外挂"通过PCIe等标准接口与主控协同,让存量设备平滑升级算力——对工业、车载等长生命周期场景意义重大。(二)三大底层趋势(WAIC 2026)
3D堆叠、存算一体、从端侧反攻云端成为产业共识性方向。其中存算一体直击大模型推理的"内存墙"——瓶颈在权重搬运而非乘加运算;7nm及以下先进制程在端侧AI芯片中已占约50%份额(Precedence Research)。(三)真实壁垒在哪里
| |
|---|
| 终端功耗预算刚性,能效比取代峰值算力成为核心指标,是旗舰溢价之源 |
| 百亿参数模型常驻端侧的前提,绑定先进制程与3D封装产能 |
| |
| 异构NPU碎片化严重,生态是最深护城河(也是国产替代最大短板) |
五、三大协作范式的商业化路径
端侧算力普及使分布式协作智能形成三个层次分明的范式,其商业化成熟度差异直接对应不同的投资策略。端云协同已进入工程化收获期:苹果的混合架构中,端侧模型离线可用、支持4K上下文,PCC云端模型提供32K上下文与复杂推理,系统级编排器负责任务调度,开发者切换端云模型仅需改动一行代码;Perplexity的Hybrid Compute则以本地"隐私门"分类器决定任务在本地处理、脱敏、拒绝或请求授权——路由依据不只是算力,更是数据主权。投机式协同(边端小模型草拟token、云端大模型并行验证)进一步压缩时延。端边云分层的核心引擎是联邦学习:随着边缘数据快速增长,联邦学习已成为打破数据孤岛、满足隐私与监管约束的重要计算范式(ICDCS 2026等学术前沿持续推动去中心化、分层聚合)。工程上,模型分片——将大模型拆分为子模型分配至不同边缘节点训练、再由云端拼接——使百万级设备扩展成为可能。有行业观察预测,到2027年超过40%的新部署物联网模组将具备联邦学习能力,车联网与智能电网率先落地。端端群体智能尚处早期,但旗舰SoC跨过百亿参数门槛后,"每个节点都是一个能对话、会使用工具的智能体"已具备物质基础。机器人集群、车路协同、家庭算力互借是观察这一范式的前哨。
六、下游赛道拆解
七、风险因素
地缘政治与出口管制:先进制程产能与EDA工具的获取存在不确定性,既压制供给也可能催化国产替代溢价;生态碎片化:异构NPU指令集与工具链互不兼容,若通用编排标准长期缺位,协作智能将困于单一厂商封闭生态;模型架构变迁:若小模型效率持续超预期,端侧算力需求门槛下降,可能压缩旗舰芯片溢价(双刃剑:同时利好协处理器放量);换机周期与消费疲弱:端侧芯片需求与终端出货量高度相关,宏观消费动能不足将直接传导;隐私与监管:数据跨境、模型合规的政策变化可能重塑端云分工边界,既是风险也是端侧路线的长期利好。
八、投资节奏与配置思路
| | |
|---|
| | |
| | 存量设备激活+联邦学习常态化,2027—2030年弹性最大 |
| | |
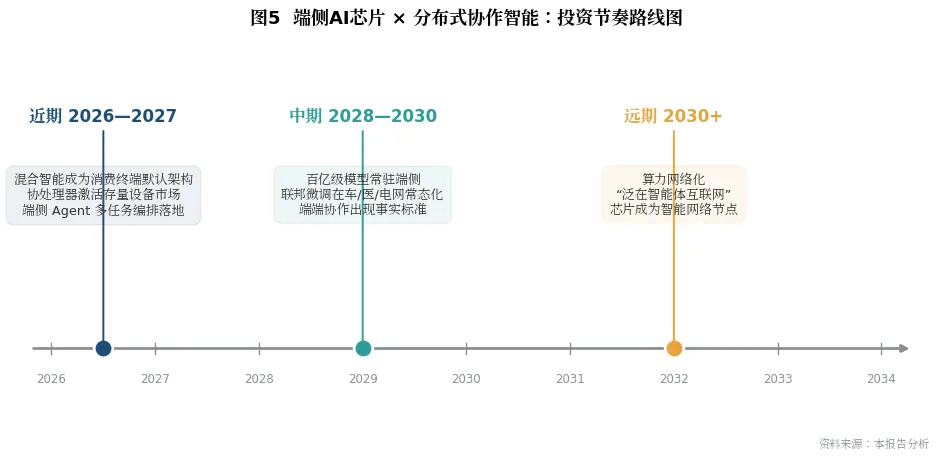
近期(2026—2027):混合智能成为消费终端默认架构,协处理器放量,端侧Agent从单点功能走向多任务编排;中期(2028—2030):百亿级模型常驻端侧,联邦微调在车、医、电网常态化,端端协作出现事实标准;远期(2030+):算力网络化,端侧芯片成为"泛在智能体互联网"的网络接口卡与微型数据中心的合体。
九、结语
端侧AI芯片的投资故事,本质上是智能的"地理再分布":从集中于少数数据中心的"大陆型智能",走向散布于亿万终端、彼此协作的"群岛型智能"。芯片厂商向能效比与生态要壁垒,系统厂商向编排层要入口,行业用户向强隐私、强实时场景要回报确定性。三者交汇之处,正是分布式协作智能的价值洼地——而这场变革的进度条,刻在每一颗端侧芯片的晶体管上。