ARTICLE · 1124776
AI提效之后,企业如何重算用工这笔账?
在过去两年的生成式人工智能浪潮中,很多职场人和企业管理者都经历了一种奇特的“体感落差”:
在个人微观层面,AI 工具确实让人感觉效率倍增——几秒钟生成一段函数、几分钟归纳一份长研报。直觉推导之下,不少人自然会产生一种担忧:如果每个员工的产出效率提升了30%乃至50%,企业是不是很快就会同比例缩减30%的用工岗位?
然而,现实中宏观和企业侧的反馈却复杂得多。既没有出现整齐划一的“普遍大裁员”,也没有迎来皆大欢喜的“无边界大扩张”。
企业在引入 AI 提效之后,究竟是如何重算用工这笔账的?当单点技术效率提升之后,企业组织内部的真实成本结构发生了怎样的流转?
一、大摩跨国调研:岗位变动的真相是分化,而非普跌
要看清企业的真实动作,必须回到真实的样本数据。
摩根士丹利研究部(Morgan Stanley Research)联合 AlphaWise 对全球主要经济体的企业高管开展了跨国调研。在2026年9月发布的最新跨国企业调研(覆盖截至2026年4月的过去12个月)中,涵盖了银行、软件、技术硬件、半导体和专业服务等高技术密集型行业。调研呈现出的第一个核心事实是:全样本平均岗位净缩减为 5%,但分化极其剧烈,不存在全球统一的简单结论。
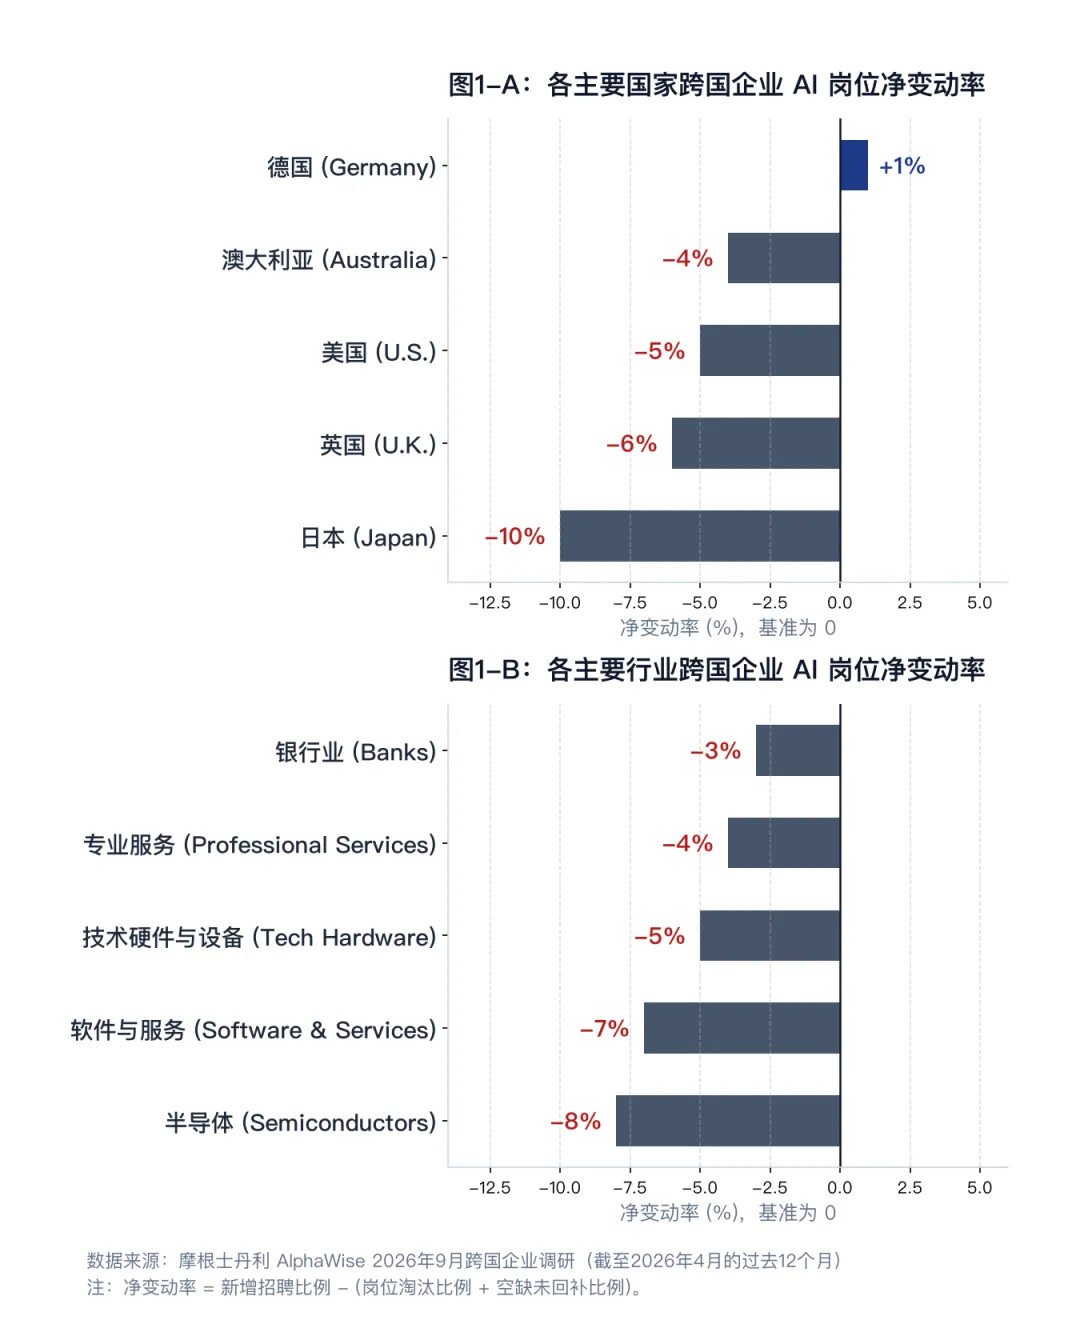
图1:各主要国家与行业跨国企业 AI 岗位净变动率(来源:摩根士丹利 AlphaWise 2026年9月调研)
从国别维度来看(图1-A):
• 德国成为唯一样本净增国家:受访的德国跨国企业在过去12个月因 AI 带来的岗位净变动率为 +1%(岗位淘汰与未回补占比 21%,而新招聘占比 22%)。报告同时显示,德国企业淘汰岗位占比(9%)为各国最低,转岗培训占比(27%)为各国最高。
• 美、英、澳、日呈现不同程度净缩减:澳大利亚受访企业净缩减为 -4%,美国为 -5%,英国为 -6%,而日本受访企业净缩减幅度最高,达到 -10%(淘汰与未回补占比 30%,新招聘仅 20%)。国别差异背后的原因,报告并未给出定论。
从行业维度来看(图1-B),分化同样明显:
• 半导体行业净缩减最为显著,达 -8%(淘汰与未回补 29%,新招聘 21%);
• 软件与IT服务紧随其后,净缩减达 -7%;技术硬件与设备净缩减 -5%;
• 相比之下,专业服务咨询(净减 -4%)与银行业金融机构(净减 -3%)的净缩减幅度相对缓和,银行业有 26% 的岗位获得了定向技能再培训。
还有一个值得深思的组织规模维度:企业规模的大小,直接决定了用工调整的动力机制。
• 在 50人以下的微型企业 中,岗位呈现 +4% 的净增(毛削减 17% 对比新增招聘 22%);小微企业往往处于业务拓展期,技术提效后更倾向于多接项目、扩大业务版图。
• 在 501至1,000人的中型企业 中,新招聘意向最为积极,新增招聘占比高达 24%,整体用工净变动仅小幅收缩 -1%。
• 而在 1,001至10,000人的大型企业 中,岗位净缩减最为明显,达 -9%(淘汰与未回补达 30%,新招 21%)。
这些数据提醒我们:脱离行业竞争格局、企业规模和业务生命周期谈论“AI 消灭岗位”,往往会遮蔽最关键的商业现实。
二、经济学算式:为什么“单点提效”推不出“全员缩减”?
为什么个人编码或写材料快了,企业并没有直接按比例削减员工?
国际劳工组织(ILO)在关于生成式 AI 对全球就业影响的研究中,提出过一个核心概念:“潜在暴露度(Exposure)不等于实际替代率”。研究测算显示,全球约有 24% 的文职任务具备高度被 AI 辅助或自动化的潜力,但绝大多数职业是复合任务的结合体。
在企业经营的微观模型中,总用工需求取决于一个经典算式:
总工时需求 = 业务交付总量 / 人均单位产出
AI 工具直接提升的是分母(人均单位产出)。但分子(业务交付总量)并不是静止不变的常数。
当人均单位产出提升 30% 时,企业用工走向取决于三种不同的商业情境:
情境 A(需求弹性高、处于业务扩张期):如果企业所处市场的需求空间巨大,由于单件生产成本下降、报价降低或交付周期缩短,企业接到的订单总量激增了 60%。此时分子扩张速度超过了分母增长速度,企业不仅不会裁员,反而需要扩招人员来承接业务规模爆发。
情境 B(需求饱和、存量博弈期):如果企业处于行业天花板,无论成本降多低,市场总需求只能维持恒定(分子不变)。此时人均产出提高 30%,企业在逻辑上确实只需要原先约 77% 的人力,从而产生用工收缩压力。
情境 C(伴生新工作与审查协同成本):AI 提效往往伴随着半成品数量的激增,但这些内容需要大量的人工校验、质量把关与系统集成,抵消了原本节省的部分工时。
因此,单点效率的提升能否转化为岗位缩减,核心约束是企业外部的市场总需求弹性,以及内部的新增协同与审查摩擦。
三、软件工程交付实证:瓶颈在转移,而非消失
软件研发是 AI 工具渗透最早、最深的领域。观察代码生产的全链路,能最直观地看懂技术交付的“瓶颈转移”机制。
很多团队发现,初级工程师借助 AI 可以一天写出成百上千行代码,但项目的整体上线发布时间却没有明显缩短。这是为什么?
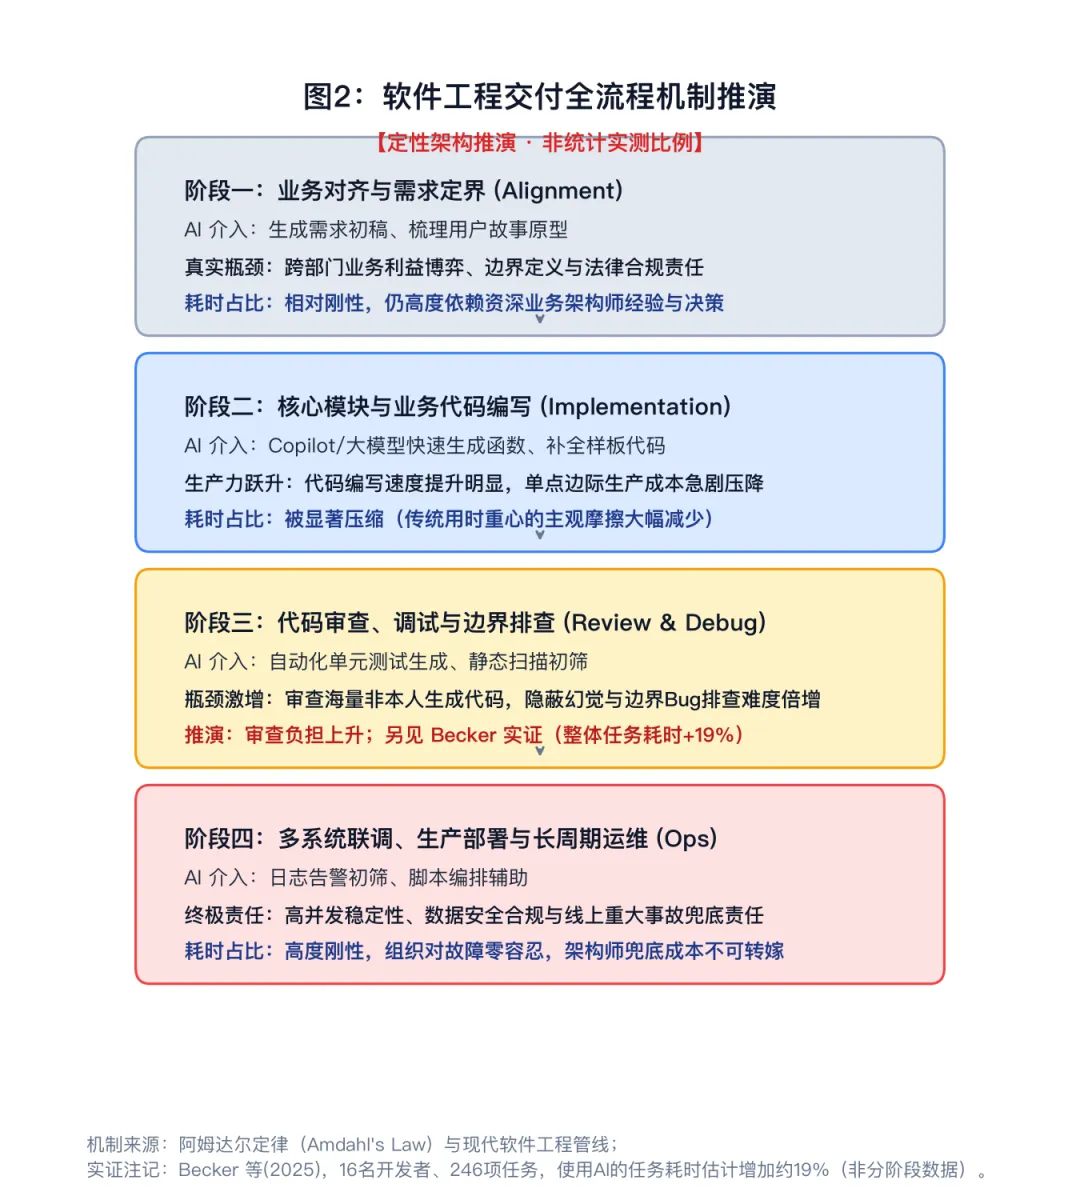
图2:软件工程交付全流程机制推演(定性模型 · 标注实证边界)
经典的计算科学规律阿姆达尔定律(Amdahl's Law)告诉我们:一个系统的整体加速比,受限于那些无法被加速的串行部件。
在端到端的工程交付流程中(图2):
1. 需求定界与系统架构(前端):业务方到底想要什么?系统边界在哪里?这高度依赖资深架构师的领域经验与人际对齐,这些决策更依赖人的判断(本文推断)。
2. 模块编码(中间段):AI 介入最深的环节,写函数、补全样板代码的速度确实成倍提升,边际编写成本大幅降低。
3. 审查、调试与缺陷排查(后半段):AI 生成代码往往隐藏着细微逻辑漏洞、幻觉依赖或边界异常。阅读并理解非本人编写的大量代码,其认知负荷远高于自己手写。
4. 集成与生产运维(终局):多系统联调、高并发稳定性与长周期事故兜底,组织对生产故障零容忍,架构师的兜底责任完全不可转嫁。
Becker 等人(2025)在关于早期 AI 工具对软件开发影响的实证研究中,对 16 名专业资深开发者在熟悉代码库中完成的 246 项真实任务进行了对照实验。
实证回归结果令人深思:在控制任务复杂度与上下文后,使用 AI 工具完成端到端任务的估计耗时反而增加了约 19%。论文把原因主要归于调试与理解 AI 生成代码的额外开销;该结果限于熟悉代码库中的早期 AI 工具,不能直接外推到全部团队。
单点工具提速了“打字”,却把整个交付链条的拥堵点推向了后端的“质检与系统运维”。
四、饭后调茶局的观察与判断
综合投行宏观调研与工程微观交付规律,我们可以提炼出三条清晰的商业认知:
1. 岗位冲击呈现行业与规模分化,不可一刀切。不同国家政策弹性、不同行业商业生命周期,决定了 AI 带来的究竟是业务扩张还是人员优化。小微企业凭借灵活性更容易实现业务规模扩张,而1,001–10,000人的大型企业样本净缩减更明显;原因本文不作断言。
2. 交付瓶颈由“生产”转移到“定界与把关”。当“制造内容/编写代码”变得极其廉价时,“判断什么是正确的需求”和“确保交付结果不捅娄子”就变得极其昂贵。
3. 对个人的启示:从“工具熟练工”走向“架构与兜底责任人”。在任何行业,单纯以“提示词写得溜”或“生成速度快”为核心竞争力的岗位,其议价溢价都会迅速收窄;而具备全局业务理解、跨环节架构把控能力,以及能够为最终结果负起真实法律与商业责任的专业人才,其核心壁垒反而在技术浪潮中被进一步加固。
参考资料:
[1] Morgan Stanley Research / AlphaWise (2026-09-16): AI Adoption and the Future of Work: Banks, Tech and Professional Services - The Data You Haven't Seen.
[2] Becker, J. et al. (2025): Measuring the Impact of Early AI Tools on Software Development: An Empirical Study, arXiv:2507.09089v2.
[3] International Labour Organization (ILO, 2023): Generative AI and Jobs: A global analysis of potential effects on job quantity and quality, Working Paper 96.
[4] 老厉害 (YouTube @oldpowerful, 2026-10-02): 「大摩」20260916:最新调研显示AI已导致就业岗位净减少5%.
内容由 AI 收集整理生成,仅供参考。