ARTICLE · 1125480
AI制药,到了分水岭
过去一个月,罗氏宣布推进自主 AI 实验室、Anthropic 被曝建设湿实验室、恒瑞医药把一款口服 GLP-1/GIP 双靶分子授权给诺和诺德。三件事,三个信号,指向同一个命题,AI 制药终于要从“卖概念”进入“验成色”的阶段了。这篇文章,我们把它讲清楚。
三件大事,一个主旋律
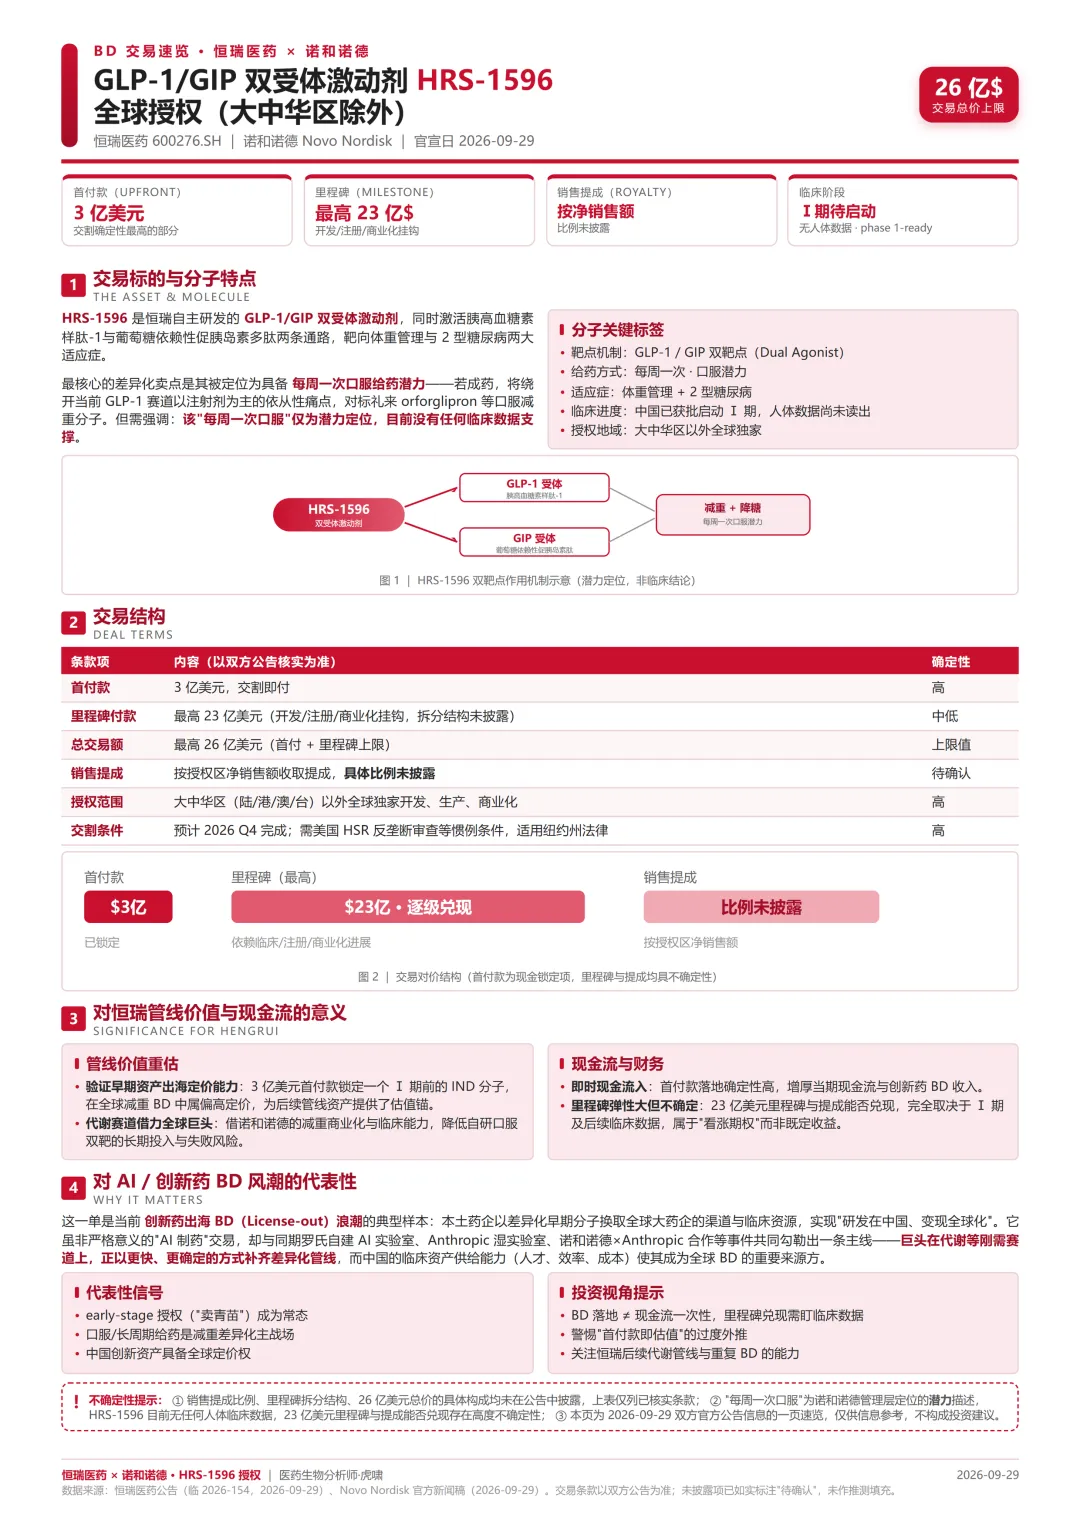
①恒瑞医药把 HRS-1596 授权给诺和诺德
这是目前唯一“硬核”、有确定财务影响的一单。9 月 29 日双方同日官宣,恒瑞将一款 GLP-1/GIP 双受体激动剂,主打卖点是“每周一次口服给药潜力”授权给诺和,覆盖大中华区以外的全球独家开发、生产和商业化权利。
首付款 3 亿美元 + 里程碑最高 23 亿美元 + 销售提成(比例未披露)= 总交易额上限26 亿美元,预计 2026 Q4 交割。
② 罗氏推进自主 AI 实验室
9 月 28 日伦敦 Pharma Day 上,罗氏披露了 “Lab in a Loop” 闭环战略,AI 提假设、机器人跑湿实验、数据回流反哺模型。
公司自报,Ⅲ期临床成功率从 2025 年的 65% 提到 2026 年至今的 80%+,40% 的管线决策有可追踪的 AI 参与,目标 2030 年前推出至多 20 个新分子实体。
③ Anthropic 被曝建湿实验室
路透社 9 月 18 日首发、公司生命科学负责人证实。但须纠正一个常见误读,这家实验室聚焦基础生物学,并不做药物发现,公司也明确“不与药企竞争”、暂无自有临床试验,它更接近模型厂商做基础验证的防御性布局。
三件大事时间轴(红=确定性最强)
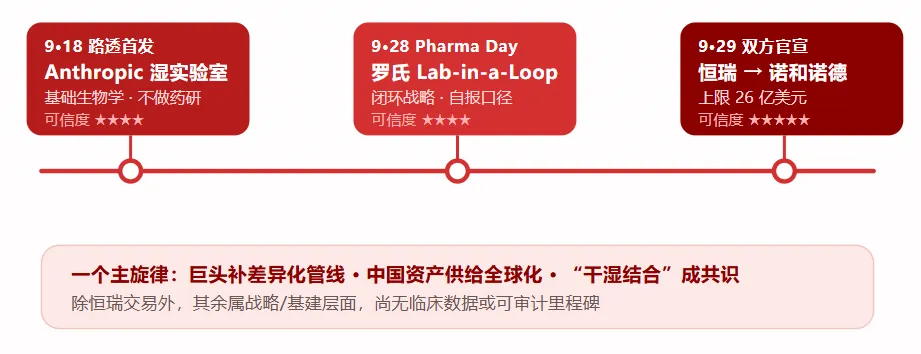
三件事连起来,主旋律清晰,巨头在刚需赛道快速补齐差异化管线,中国资产供给全球化,而“干湿结合”正成为行业能力建设的一致方向。
产业链拆解,皇冠上的明珠在哪一环
把 AI 制药拆开看,大致四层:
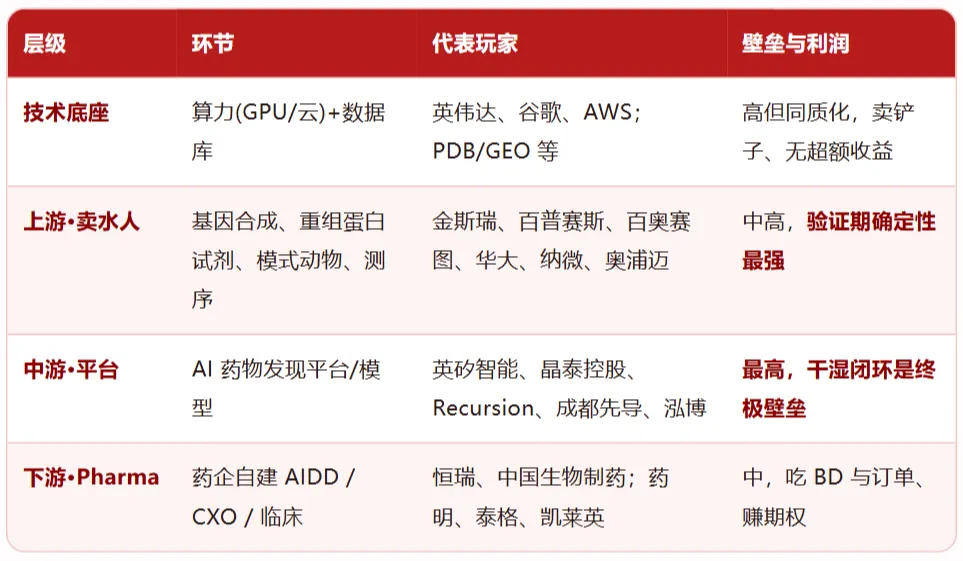
核心判断,AI 制药“皇冠上的明珠”不是模型、也不是算力,而是“干湿闭环”,自有自动化湿实验平台 + 高质量自有数据飞轮。
谁能持续跑通“模型预测→实验验证→数据反馈→模型迭代”这条回路,谁就卡住利润最厚、壁垒最深的位置。
三家中游平台最值得持续跟踪:
晶泰控股(2228.HK):AI + 量子物理 + 机器人,港股 18C 第一股,2025 年已扭亏。壁垒在数百个工作站 7×24 小时的 DMTA(设计-制造-测试-分析)闭环。上游“卖水人”则是验证期确定性最强的一环,AI 让候选分子指数级爆发,湿实验验证成为瓶颈,基因合成、重组蛋白试剂、模式动物的议价权随之提升。金斯瑞(基因合成龙头,与礼来 TuneLab 合作)、百普赛斯(国产重组蛋白试剂龙头,切入全球 MNC 供应链)是典型代表。
值得关注的公司与竞争壁垒
把上面落到具体标的上,同时给壁垒“降一降温”:
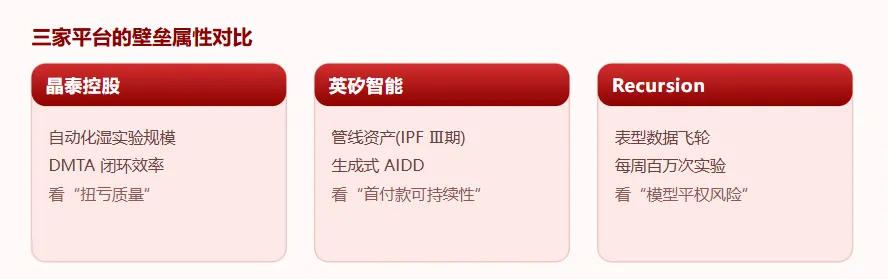
晶泰控股,壁垒是“自动化湿实验的规模”
2025 年首次盈利 1.35 亿是事实,但所谓 470 亿港元订单是框架协议的“总规模”口径,不是收入,不能当业绩论据。“扭亏”需要看质量。
英矽智能,壁垒是“管线资产”而非“专有模型”
它 90% 上下的毛利率真实存在,但拆开看,上半年收入里 97% 来自管线开发的首付款确认,而首付款几乎没有直接成本,所以毛利天然虚高。更硬的信号是收入是脉冲式的,2025 全年营收下滑、2026 上半年靠礼来等首付款集中确认才暴增扭亏。
“高毛利”=“一次性首付款”,是脉冲而非壁垒。富瑞最新观点也点出:英矽值钱的是“已跑到三期的药物资产”,不是那个可被复制的专有模型。
Recursion,数据飞轮 + 表型平台
Recursion OS 每周数百万次自动化实验、数百亿细胞数据,收购 Exscientia 后平台整合。但同样暴露在“模型会被平权”的风险之下。
上游“卖水人”的壁垒则不同,金斯瑞(基因合成龙头)、百普赛斯(重组蛋白试剂)吃的是确定性 Beta,不赌单点成药,但要盯住湿实验供给增加对议价权的稀释。
投资逻辑,站在叙事期切向兑现期的临界点
核心判断,AI 制药正站在“叙事期”切向“验证兑现期”的临界点上,利润会极度不均衡地堆积在“干湿闭环平台 + 卖水人”两端,而真正能赚钱的钱,要等第一单 AI 设计的药跨过Ⅲ期验证那一下。
产业生命周期,导入期尾部、验证期起点
2019–2021 纯叙事期,按“AI 概念”定价,不需要业绩。
当下(2026)验证兑现期起点,首批 AI 发现药物进Ⅲ期、晶泰扭亏、英矽毛利率冲高,业绩数据开始“证伪/证实”概念。这个阶段最大特征不是普涨,而是分化。
远未到成熟渗透期,AI 赋能药物研发全球费用盘子还很小,迄今没有一款“AI 设计”的重磅药真正获批放量。
三个核心驱动变量,按“兑现速度”排:
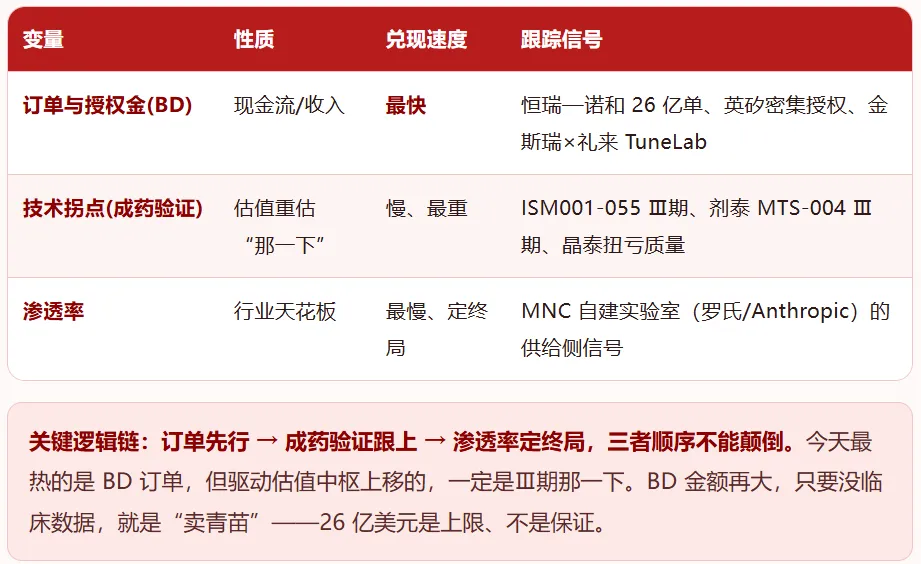
利润堆积在哪一环,极不均衡,两头吃肉:
短期(验证期),利润先落在“卖水人”,湿实验成为瓶颈、议价权大增,确定性最高。
中期(兑现期),利润落在“干湿闭环平台”,毛利率最高、壁垒最深。但要说清楚,今天的高毛利是“以亏损换收入”的结构,毛利率 90% ≠ 赚钱。
长期(渗透期),下游 Pharma 吃 License-out 期权,赚授权金 + 提成的期权价值。
配置框架,一张三层作战地图
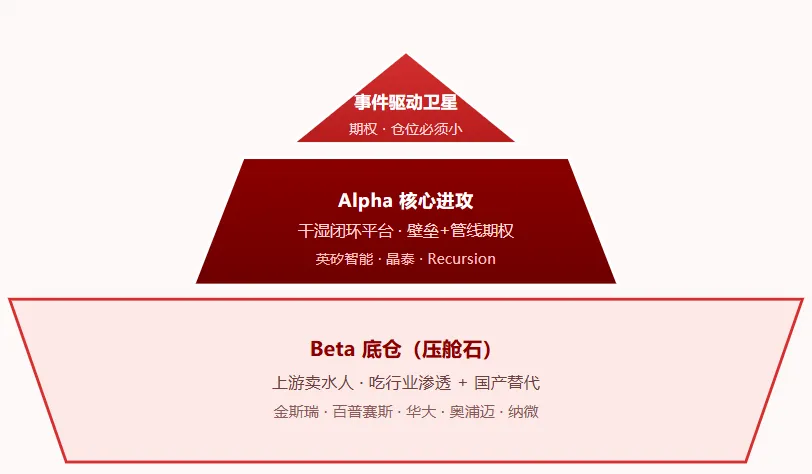
第一层 · Beta 底仓(确定性,压舱石)
上游卖水人,金斯瑞、百普赛斯(及华大、奥浦迈、纳微)。不赌单点成药,赌“候选分子变多→验证需求刚性”这条确定性趋势,叠加国产替代渗透提升。
第二层 · Alpha 核心进攻(壁垒+管线期权)
干湿闭环平台,英矽智能、晶泰控股(港股)、Recursion(美股)。市场仍按“AI 概念”定价,但已有Ⅲ期管线 + 扭亏 + 高毛利,”商业化兑现能力正在被数据证实”就是当前最大的预期差。
高弹性、高回撤,赚“成药验证”那一下的估值重估。
第三层 · 高弹性卫星(事件驱动期权)
① 下游 Pharma 的 License-out 期权,恒瑞(HRS-1596 只是其 BD 流水线上的一单);
② 小市值弹性,剂泰科技(MTS-004 Ⅲ期)、成都先导、泓博医药。这是“彩票仓位”,只配置你输得起的那部分。
全文完,感谢您的耐心阅读。
本文为产业链研究观点,非投资建议;所涉财务、估值数据以各公司最新公告与实时行情为准,未核验项已如实标注。
数据来源:恒瑞医药 / 诺和诺德官方公告、罗氏 Pharma Day、路透社、西南证券《AI 制药专题》(2026-09) 及公开报道。市场空间口径:全球 AI 赋能药物研发费用 2023 年约 119 亿美元 → 2032 年约 746 亿美元(CAGR 22.6%)。
...
我们将持续用数据观察私募行业的最新变化,欢迎关注我们的公众号:
点击下方「阅读原文」,前往朝阳永续AI开放平台!