ARTICLE · 1136779
预告:2026全球AI算力与半导体材料产业发展趋势深度分析报告
击最下方“在看”和“ ”并分享,“关注”材料汇
添加小编微信,遇见志同道合的你
更多报告欢迎加入材料汇知识星球
正文
本报告预计10月8日-10日发布,敬请期待
报告目录
3.1.3 玻璃基板:下一代封装基板的确定性方向
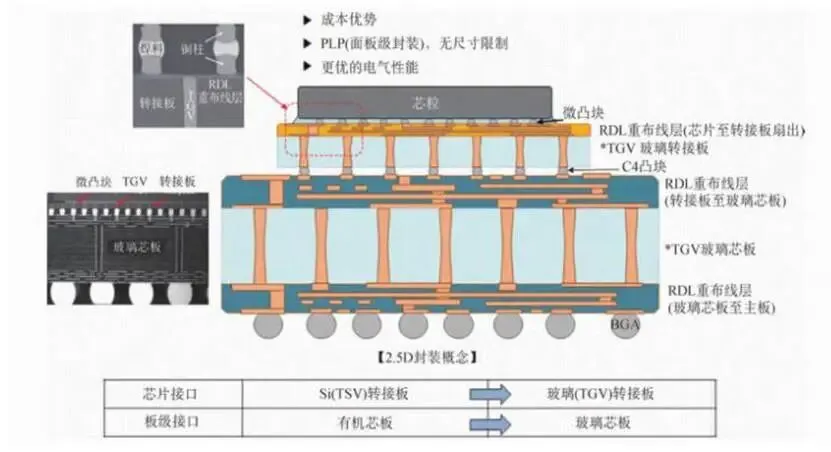
当AI芯片的面积越来越大、引脚数越来越多,ABF载板也开始逼近物理极限。比如大尺寸AI芯片+HBM堆叠的封装,有机基板的翘曲问题越来越严重,线路精度也很难继续提升。这时候,玻璃基板就成了行业公认的下一代解决方案。
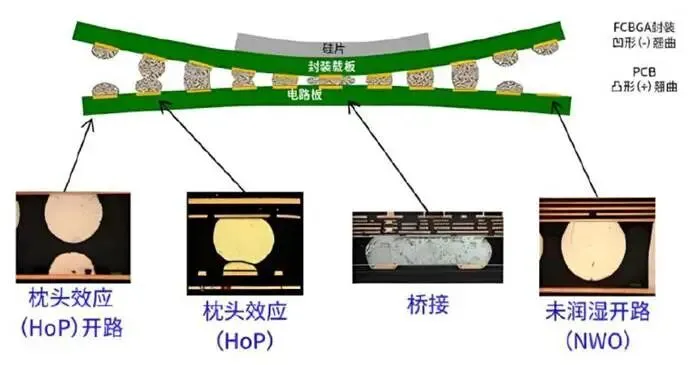
图 封装翘曲引发各类焊点失效
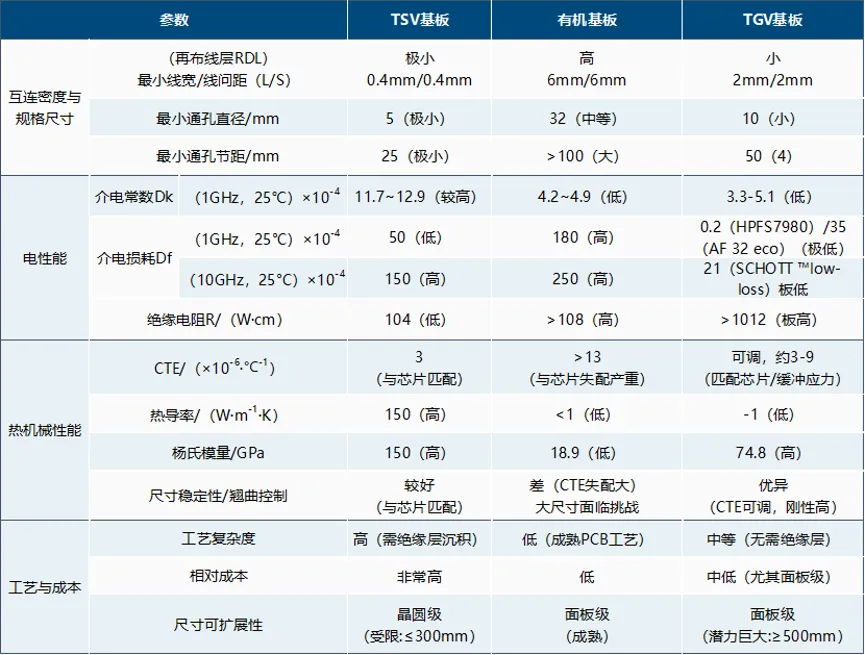
和有机基板、硅中介层比,玻璃基板的优势是全方位的:
·热膨胀系数(CTE)可调,能做到和硅芯片高度匹配,大尺寸封装下翘曲量比有机基板减少50%以上;
·表面平整度极高,能做到2μm以下的线宽线距,互连密度是有机基板的好几倍;
·介电性能优异,信号传输损耗比有机基板低很多,更适合高速信号传输;
·可以用面板级工艺制造,大尺寸生产的成本优势明显,未来规模起来后成本会低于硅中介层。
当然,玻璃基板也不是没有难点,最大的卡点就是TGV(玻璃通孔)技术——也就是在玻璃上打出微米级的通孔,再填上铜,实现垂直互连。这个工艺说起来简单,做起来难度极大,核心卡在三个环节:
(1)成孔:既要快又要无损伤
玻璃是脆性材料,传统机械打孔容易崩边、产生微裂纹,没法用在高端封装里。现在主流的技术路线是激光诱导深度刻蚀(LIDE):先用激光在玻璃内部按设计图形改性,再用化学蚀刻把改性的部分刻蚀掉,形成通孔。
这种方法做出来的通孔,孔壁光滑、无微裂纹、深宽比可以做到几十比一,是目前最成熟的方案。但设备成本高,加工速度还有提升空间,是玻璃基板量产的核心瓶颈之一。国内圭华智能、帝尔激光等企业已经在做TGV激光设备,参数在逐步追上海外龙头。
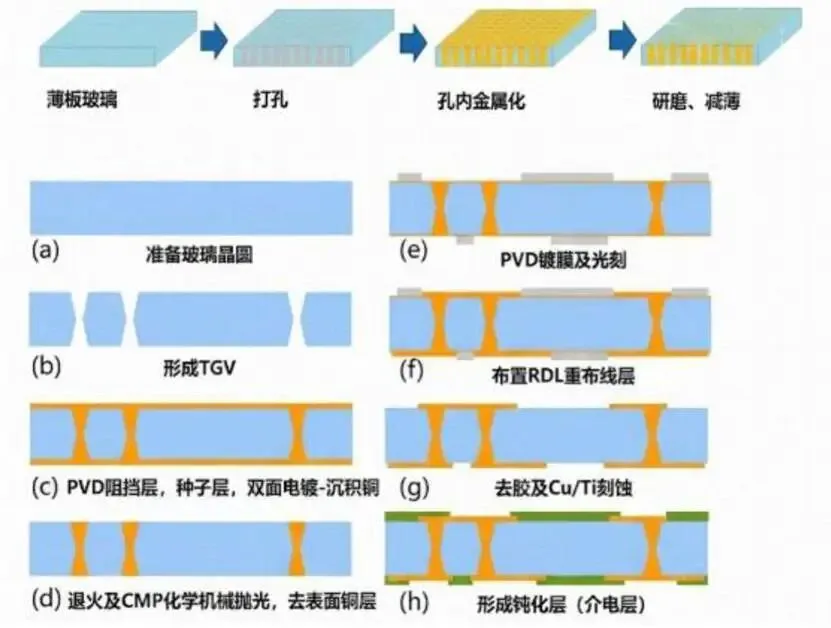
图:玻璃基板工艺流程
(2)填铜:高深宽比下的无空洞填充
通孔做好之后,要在孔壁做种子层,再用电镀把铜填满。几十微米直径、几百微米深的孔,要做到完全无空洞、无缝隙,对电镀液配方、电镀工艺参数要求极高。尤其是玻璃和铜的结合力问题,玻璃表面光滑,铜层容易脱落,需要先做特殊的粘结层处理,这也是核心工艺Know-How。
(3)平坦化:玻璃CMP的全新挑战
填铜之后,表面会有凸起,需要用CMP化学机械抛光做到全局平整。玻璃的CMP和硅片完全不同:玻璃硬度高、脆性大,抛光的时候容易产生表面划伤、边缘崩边;同时平整度要求极高,总厚度变化(TTV)要控制在5μm以内,难度甚至超过硅片CMP。
目前大尺寸玻璃基板的CMP工艺,全球都还在优化阶段,没有成熟的标准化方案,这也是玻璃基板量产爬坡慢的重要原因。
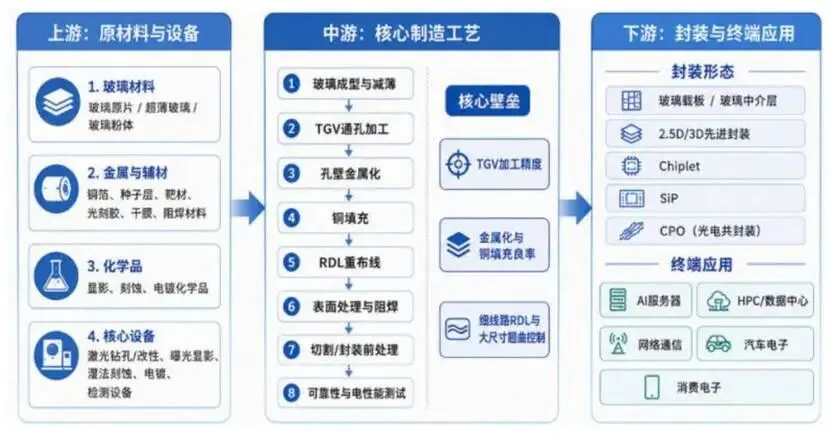
图:玻璃基板产业链
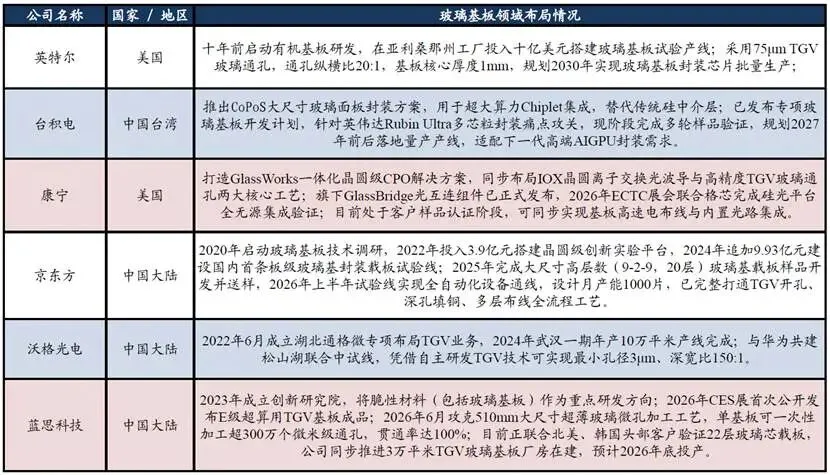
产业落地节奏方面,全球头部企业的时间表高度一致,都指向2026-2030年:
·英特尔已经展示了和EMIB整合的厚芯玻璃基板,计划2026-2030年间实现商业化量产;
·三星电机把玻璃基板项目从研发部门转到业务执行团队,目标2026-2027年量产;
·台积电也在整合TGV和面板级扇出封装技术,布局玻璃基板路线。
国内企业也在快速跟进,沃格光电、兴森科技、深南电路等都已经做出样品,和国内封测厂、芯片厂联合验证。但整体来看,国内在玻璃材料、TGV设备、金属化工艺上都还处于追赶阶段,和海外领先水平有1-2代的差距。
我们认为判断,玻璃基板不会一蹴而就地替代有机基板。未来5年,会是“有机基板为主、玻璃基板逐步渗透”的格局:先在高端AI芯片、HBM堆叠等极致性能场景应用,再逐步向中高端场景扩散。2026-2028年是良率爬坡和客户验证的关键期,2030年左右有望实现30%以上的高端封装渗透率。
欢迎加入
材料汇交流群
务必添加群主微信
感谢相遇,期待与你并肩前行!
或网址复制到浏览器打开
https://wx.zsxq.com/group/15552545128822