ARTICLE · 1136931
物理 AI 狂欢之下:热闹的人形机器人,真正的突破口其实是汽车?
黄仁勋一句 “下一波浪潮是物理 AI”,直接把这个概念推上了科技圈的风口浪尖。
现在的市场热闹到什么程度?
做汽车的高喊 “汽车就是机器人”;做摄像头的说自己天然卡位物理 AI;家电企业畅想 AI 走进厨房;就连会计师事务所德勤,都专门成立了物理 AI 实验室。
更有意思的资本市场名场面:有家公司仅仅被股民误划分为物理 AI 概念股,直接收获连续 4 个交易日涨停,逼得公司紧急发公告澄清:我们根本没有这块业务。
万物皆可物理 AI,概念炒作喧嚣不已。
可现实很骨感:被万众追捧的人形机器人,全球年产量仅仅只有万台级别,大多还停留在发布会演示,尚未真正找到大规模商业化的位置。
所有人都在等待物理 AI 的 “大结果”,但这个结果,究竟会以什么样的姿态降临?
智能汽车才是现成的物理 AI 本体
什么是物理 AI?
简单区分:过去的大模型,是在屏幕之内理解世界,输出文字、图片;
而物理 AI,要走出数字世界,感知真实环境,并且指挥实体硬件做出行动。
英伟达给出的典型载体,包含机器人、智能空间、自动驾驶汽车。
但大众的目光,几乎全部聚焦于人形机器人身上。
资本市场给人形机器人极高的估值,有企业一年仅卖出数千台机器人,上市首日市值冲到 4500 亿,即便后续市值腰斩,市盈率依旧远超 A 股通用设备行业平均水平。
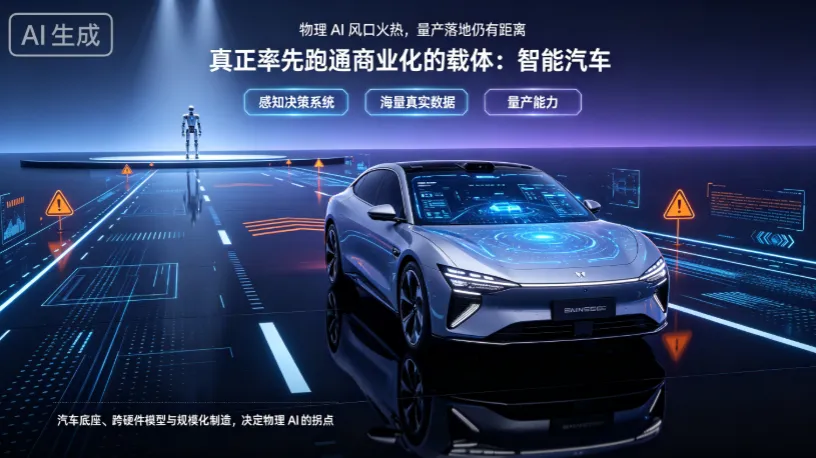
但很多人选择性忽略了一个事实:智能汽车,才是目前落地最成熟、商业闭环最完整的物理 AI 产品。
一辆智能汽车,自带完整的感知、决策、执行整套系统。和人形机器人的区别,不过是行动载体是轮子而非双腿。
人形机器人还在练习进厂拧螺丝的时候,路上跑的智能汽车,已经日复一日处理真实路况:识别红绿灯、预判加塞、避让行人与外卖骑手,每天都在真实物理世界做决策。
更关键的是量产能力。人形机器人几千台出货就足以行业庆贺;而车企每年可以交付几十万台车。每一台车,都在现实道路采集海量真实数据,还可以通过 OTA 持续迭代模型,完成 “数据 — 训练 — 落地” 完整飞轮。
政策层面同样给出了方向。工信部等九部门印发的《智能网联新能源汽车产业发展 “十五五” 规划》明确提出,开展 “人工智能 + 汽车” 行动,推动大模型、智能体技术优先在汽车落地。汽车被视作 AI 从虚拟迈向物理世界的第一块试验田。
马斯克很早就提出一个判断:特斯拉汽车,本质就是四个轮子上的机器人。
他甚至直接告诉投资者:特斯拉应当被看作一家 AI 与机器人公司,如果不相信自动驾驶,就不该持有它的股票。
摩根大通也改变态度,上调特斯拉评级,理由正是:特斯拉站在了物理 AI 的最前沿。
国内的小鹏,走了相似的路线。以汽车作为物理 AI 规模化落地的底座,把智能驾驶沉淀的算力、数据、模型,复用到 Robotaxi、人形机器人、飞行汽车等多元硬件上,搭建起全栈自研的物理 AI 体系。
何小鹏判断,过去十年汽车的主线是能源变革;未来十年,主旋律一定是智能化落地。汽车不会只是交通工具,会进化成可以持续自我学习的物理智能体。
底层模型架构才是胜负手
大模型行业早已证明:一时的性能领先,守不住长久优势。今天榜单第一的模型,几周就有可能被后来者追上。
真正拉开差距的,是持续迭代下一代模型的完整技术体系。
物理 AI 赛道,正在复刻同样的竞争逻辑。
行业已经度过了单纯看 “机器人会不会走路、车子能不能过复杂路口” 的演示时代,竞争下沉到底座世界模型层面。
何小鹏把大模型比喻成:物理 AI 世界的操作系统,是所有实体硬件应用的根基。
巨头们都在押注底座模型:英伟达推出 Cosmos3 世界基础模型,融合视觉推理、世界生成、动作预测;谷歌 Gemini Robotics 2,实现机器人全身的智能控制。
小鹏第二代 VLA 物理世界大模型,核心突破在于架构革新,砍掉传统 VLA 架构里 “语言转译” 中间环节,实现从视觉信号直接输出动作指令的端到端链路,绕开多一步转换带来的损耗。
最新版本更是完成从 “理解空间” 到 “理解时空” 的跨越。看懂静态画面只是基础,真实物理世界永远处于动态变化:行人会不会横穿马路、物体往哪个方向移动,都需要结合过去信息,预判未来走向。
新版 VLA 搭载 Infini‑VLA 长时序架构,可以留存过去 30 秒环境信息;X‑Foresight 预测世界模型,能够预判行人、车辆未来 6 秒运动轨迹。搭配流式自回归推理,端到端响应速度提升 300%。
这些升级,并不是简单新增某个花哨功能,而是改变模型理解现实世界的整套方式。
物理 AI 很多关键进步,不会立刻体现为用户看得见的新功能,而是先发生在感知、记忆、预测、决策底层,之后才会慢慢外化到产品体验当中。
单次模型更新可以靠运气,但是稳定一代一代推出更强底座,考验企业整套工程与研发能力。
何小鹏在财报会上提到,伴随算力与模型迭代,后续版本会迎来能力涌现,实现在量产车上接近 L4 级自动驾驶的断代领先。
从汽车到机器人,物理 AI 如何决胜
物理 AI 真正的想象空间,是同一套大脑,跑在不同形态的硬件本体之上。不管是汽车、无人出租车、人形机器人,底层逻辑都是感知现实、预测变化、输出行动指令。
特斯拉的 Robotaxi,直接使用量产 Model Y,复用 FSD 全套能力,而非过去行业那种改装、造价昂贵的特种车辆。
马斯克多年前的设想:未来普通车主,点一点手机,自家车辆就可以出门接单运营,如今已经开启现实验证。
小鹏同样落地这套路径。自研 Robotaxi 量产车基于现有车型打造,芯片、第二代 VLA 大模型和乘用车同源,已经完成数千单内测,开启主驾无人道路测试。
而更大的跨越,是人形机器人。
过往很多人形机器人创业公司,优先打磨运动控制,硬件本体做得很精巧,但 AI 大脑偏弱,行业戏称 “身强脑弱”。
行业从业者也坦言,最大卡点,就是具身智能模型尚未迎来真正突破。
而车企出身的玩家,恰好拥有模型、算法、真实场景数据的积累,汽车沉淀的技术,可以直接迁移给机器人。
特斯拉 Optimus 大量复用 FSD 自动驾驶的技术,工程师也来自汽车团队;
小鹏 IRON 人形机器人,直接复用第二代 VLA 大模型,机器人搭载的 AI 芯片,源自汽车业务,超过 85% 供应链与汽车重合,天然具备成本优势。
制造能力,也是车企独有的王牌。特斯拉改造工厂产线规划 Optimus 百万级年产能;
小鹏建成全球首条高阶通用人形机器人自动化产线,机器人实现自主走下产线,计划年底进入规模量产,明年对外交付。
小鹏机器人业务完成超 9 亿美元融资,刷新国内具身智能单轮融资记录,互联网巨头集体入局,侧面印证市场对这条路线的看好。
何小鹏的判断十分明确:我们正处在物理 AI 从研发走向规模爆发的前夜,这会是未来十年全球性的战略机会。
写在最后
从 ChatGPT 掀起生成式 AI 浪潮,到现在视线转向真实物理世界,AI 的战场,正在从屏幕里走向我们身边。
现在市面上充斥着物理 AI 的概念包装,随便贴上标签就能收获资本市场关注。但拨开喧嚣,真正的拐点,不会来自展台之上的酷炫演示。
它来自已经跑通商业闭环的汽车,来自可以跨硬件复用的底座大模型,来自能把样机变成千万级量产产品的制造体系。
也许不用太久,我们就能亲眼看见,物理 AI 的那个 “大结果” 真正到来。
你觉得物理 AI 最先改变我们生活的,会是智能汽车,还是人形机器人?
欢迎评论区聊聊你的看法。