ARTICLE · 1138072
IPO案例 | 嵌入式软件退税计算方式
软件退税金额显著下滑的原因及与收入结构变动的匹配性
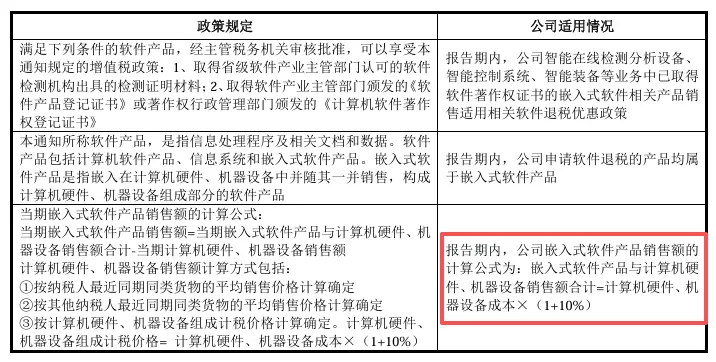
根据《财政部国家税务总局关于软件产品增值税政策的通知》等规定要求,软件产品增值税退税有关规定及公司适用情况具体如下:
截至2026年3月31日,公司已取得计算机软件著作权203项,公司智能在线检测分析设备、智能控制系统、智能装备三类业务主要产品均取得了相应软件著作权证书。报告期内,公司主要产品对应的主要嵌入式软件产品名称举例列示如下:
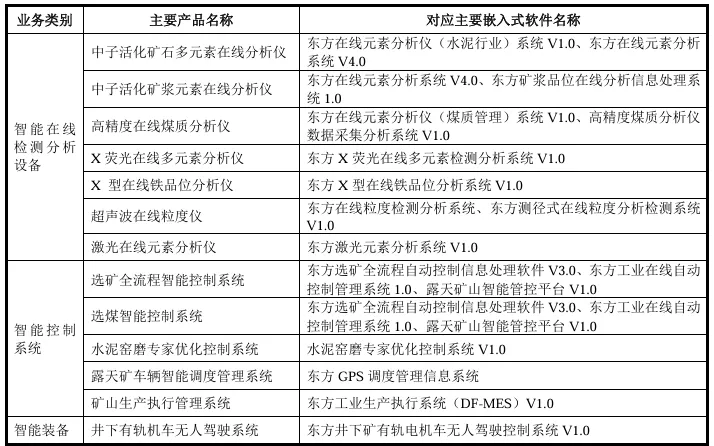
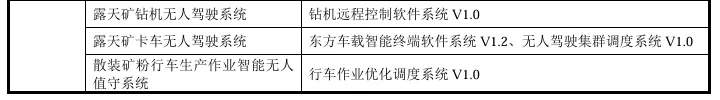
公司主营业务中在线检测分析设备、智能控制系统、智能装备业务是公司主要收入来源,由上表可见,公司上述三项主营业务主要产品均取得了对应的软件著作权证书,满足软件退税前提条件,因此,报告期内公司软件退税金额变动与上述三类业务收入均具有相关性,以下主要分析软件退税金额与整体营业收入变动匹配情况。
报告期各期,公司销售收入中实际享受软件退税优惠的收入金额分别为43,355.39万元、37,845.90万元和35,612.55万元,整体呈下滑趋势,主要原因如下:
1)根据相关规定,公司境外销售产品免征企业生产销售环节增值税,不适用软件退税政策优惠。报告期各期,公司境外销售收入分别为1,681.56万元、1,548.32万元和7,792.25万元,2025年度境外收入增长较多,相关嵌入式软件产品销售不适用软件退税优惠政策,使得2025年申请退税收入金额占营业收入比例相对较小。
2)根据辽宁省税务局“税费政策可视答疑第二十三期热点问题”相关回复,增值税一般纳税人销售其自行开发生产的软件产品,按13%税率征收增值税后,对其增值税实际税负超过3%的部分实行即征即退政策。纳税人销售软件产品未规范开具增值税发票,未注明软件产品名称的,或软件产品名称(含版本号)与《计算机软件著作权登记证书》的软件名称不一致,不得享受增值税即征即退政策。
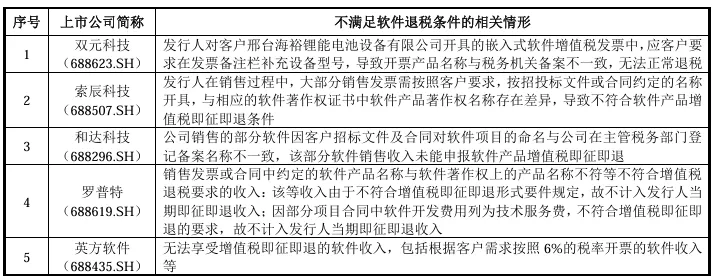
报告期内,公司部分嵌入式软件产品,受客户采购管理要求等因素影响,销售发票约定的产品名称与公司软件著作权名称不一致,或客户将软件部分内容列为技术开发费(对应增值税税率为6%)等,使得公司相关收入不满足申请退税条件。A股上市公司中,亦存在部分受上述因素影响导致相关软件产品销售不满足退税要求的情形,具体情况如下:
注:本案例源自东方测控科创板IPO问询函回复。