ARTICLE · 1139742
国庆期间,软件与AI行业发生了什么?15个动态看懂假期后的产业变化
2026年国庆假期,AI与软件行业没有停下脚步
9月30日至10月7日,OpenAI、Anthropic、微软、GitHub、SAP、ServiceNow、施耐德等企业密集发布产品、合作和并购消息;中国市场则出现DeepSeek推进融资、开源昇腾基础软件、华为发布Mate 90系列、智谱GLM 5.3进入Amazon Bedrock等一系列动态。
这些事件涉及模型、Agent、企业软件、AI Coding、终端、算力、资本和并购。
从中可以观察到一个变化:
AI正在从模型产品,进入企业软件和产业基础设施;软件行业的竞争,也开始从产品功能竞争,走向数据、流程、算力、生态和资本能力的综合竞争。
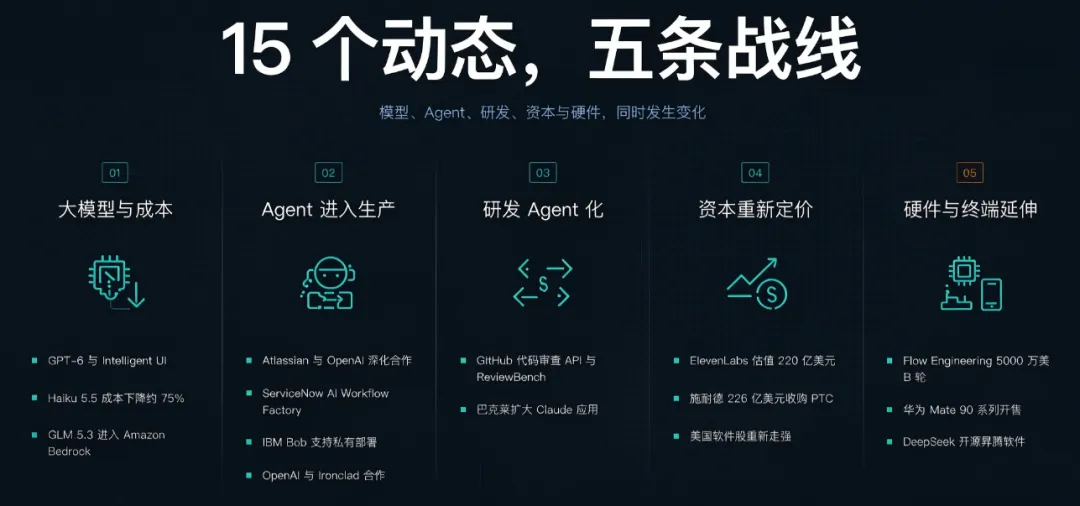
以下15个动态,值得重点关注。
一、大模型继续升级,但竞争开始从“参数”转向“成本”
01|OpenAI推出GPT-6,ChatGPT开始直接生成交互式工具
10月7日,OpenAI宣布GPT-6进一步向全球用户开放,并推出“Intelligent UI”。
用户提出需求后,ChatGPT可以直接生成图表、按钮、表单等交互式内容。OpenAI称,目前ChatGPT每周用户已超过12亿。[1]
产业判断:
这次变化的重要性不在于又发布了一个新模型,而在于AI开始越过传统软件界面。
过去是“人适应软件”,未来可能越来越接近“软件适应人的任务”。
02|Claude Haiku 5.5发布,运行成本平均下降约75%
10月7日,Anthropic发布Claude Haiku 5.5,官方称其平均运行成本较Haiku 4.5下降约75%;同时,Claude Sonnet 5.5缓存读取价格降低50%。[2]
产业判断:
模型价格下降,意味着越来越多AI任务开始具备商业可行性。
未来模型竞争的核心指标之一,很可能不是“谁最强”,而是:
完成一次真实业务任务,谁的综合成本最低。
03|智谱GLM 5.3进入Amazon Bedrock,国产模型开始进入全球云分发体系
10月5日,Amazon Web Services宣布,智谱AI的GLM 5.3正式进入Amazon Bedrock。
AWS披露,该模型重点面向Agentic Coding和长周期软件工程任务。[3]
产业判断:
模型走向全球商业化,关键不只是模型能力,还在于是否进入云平台、开发者体系和企业采购体系。
中国模型出海的竞争,正在从“模型出海”进入“平台分发+企业商业化”。
二、Agent正在从演示走向企业生产环节
04|Atlassian与OpenAI深化合作,企业知识开始直接连接Agent
10月6日,Atlassian与OpenAI宣布扩大合作,GPT-6系列模型将进入Atlassian平台和Rovo。
Rovo结合Atlassian的Teamwork Graph,将人员、项目、文档和决策连接起来。[4]
产业判断:
企业AI真正缺的不是信息,而是上下文。
未来企业软件最有价值的数据,可能不是一张表,而是“谁负责、为什么这么做、下一步怎么办”。
05|ServiceNow推出AI Workflow Factory,开始直接改造企业流程
10月6日,ServiceNow发布AI Workflow Factory和Autonomous Engineer,用AI发现流程改造机会,并通过Agent建设、运行和治理新的工作流。[5]
产业判断:
Agent正在从“助手”变成“执行层”。
企业数字化的下一阶段,不一定是再增加一个系统,而可能是让AI重新设计已有流程。
06|IBM Bob支持私有部署,企业AI开始强调“主权和控制”
10月1日,IBM宣布IBM Bob支持本地、私有云、主权云和隔离网络环境,可用于敏感源代码、受监管数据和关键业务场景。[6]
产业判断:
AI进入企业之后,核心问题正在从“能力够不够”变成:
数据能不能出域、Agent能访问什么、出了问题谁负责。
因此,AI治理、安全和权限管理将逐渐成为独立的软件市场。
07|OpenAI与Ironclad合作,Agent开始进入专业工作流
10月6日,OpenAI公布与AI合同管理企业Ironclad的研究合作,重点训练和评估Agent完成合同配置、审批和法律条款管理等多步骤专业流程。[7]
产业判断:
Agent的下一步并不是“聊天更像人”,而是:
进入专业软件,理解业务规则,完成完整工作流。
这对ERP、CRM、财务、人力、法务等行业软件的影响尤其值得关注。
三、软件研发正在进入Agent化阶段
08|GitHub上线代码审查API,AI开始进入软件交付链
10月2日,GitHub开放Copilot代码审查API;10月5日,又推出ReviewBench,对AI代码审查Agent进行标准化评估。[8]
产业判断:
AI Coding正在从“生成代码”,走向:
开发—测试—审查—安全—交付。
未来竞争的不只是程序员效率,而是整个软件生产组织的效率。
09|巴克莱扩大Claude应用,AI Coding进入大型企业研发体系
10月1日,巴克莱宣布扩大Claude在全球业务中的使用,包括软件开发、老系统现代化和运营效率提升。
公司预计,到2026年底Claude Code覆盖约50%的开发人员,2027年扩大到大多数软件工程师。[9]
产业判断:
当AI进入大型企业研发体系,软件企业的人力结构、项目周期和交付成本,都可能发生变化。
AI对软件行业最先兑现的价值,很可能不是创造新的收入,而是改变生产率。
四、资本正在重新给AI应用和工业软件定价
10|ElevenLabs估值升至220亿美元,AI语音应用出现大规模市场
9月30日,ElevenLabs宣布完成3亿美元员工股权要约,估值达到220亿美元,是2月上一轮估值的两倍。
公司披露,其语音Agent每周处理的对话已经超过1500万次。[10]
产业判断:
AI应用市场并没有因为基础模型竞争而消失。
语音、客服、销售、交互等垂直场景正在形成新的独立价值链。
11|施耐德226亿美元收购PTC,工业软件再次被巨头重估
10月5日,施耐德电气宣布以每股205美元现金收购PTC,股权价值约226亿美元、企业价值约237亿美元,溢价42.3%。
产业判断:
这笔交易说明,工业软件正在从“数字化工具”变成工业集团的战略资产。
对于软件企业而言,未来资本路径并不只有IPO:
产业并购本身,也可能成为重要的退出方式。
12|AI推动美国软件股重新走强
10月6日,Reuters报道,标普500软件与服务指数创2026年以来新高;市场对2026年软件行业盈利增长的预期也明显提升。
产业判断:
此前市场担心“AI会直接摧毁传统SaaS”,现在正在出现修正。
真正可能发生的,是:
AI先提高软件公司的生产效率,再重塑软件公司的产品结构。
五、AI正在向硬件、终端和产业生产延伸
13|Flow Engineering完成5000万美元B轮融资,AI进入硬件工程
9月30日,Flow Engineering宣布完成5000万美元B轮融资,公司估值7.5亿美元。
其产品通过Agent连接CAD、Git、仿真、文档等工程数据,用于影响分析、验证和需求检查。
产业判断:
AI Coding只是软件工程的第一阶段。
下一阶段,AI正在进入:
硬件设计、汽车、机器人、航空航天和复杂制造。
14|华为Mate 90系列10月1日正式开售,AI终端继续向系统级演进
华为Mate 90系列于10月1日正式开售,Mate 90首发价5999元起,系统为HarmonyOS 7。
产业判断:
AI终端的竞争正在从“手机有没有AI功能”,转向:
芯片、操作系统、Agent和生态之间能否形成闭环。
15|DeepSeek开源昇腾软件,国产AI竞争进入“软件栈”
9月30日,DeepSeek AI GitHub账号显示,DeepGEMM-Ascend等项目面向华为昇腾NPU提供高性能矩阵计算能力。
产业判断:
AI芯片竞争正在从“芯片性能”进入:
芯片+编译器+算子+框架+模型适配
的完整软件栈竞争。
六、两个值得持续跟踪的资本信号
DeepSeek被曝新一轮融资超过800亿元
10月6日,Reuters援引消息人士称,DeepSeek正在推进超过800亿元人民币的新融资,规模可能达到1000亿元,目标估值约5000亿元人民币,并报道称腾讯、宁德时代等参与。
截至本文发布时,DeepSeek及相关投资方未公开确认上述融资细节。
腾讯被曝向Oracle租用约10万颗AI芯片
10月1日,Reuters援引《金融时报》报道称,腾讯与Oracle达成约5年的AI芯片租赁安排,涉及约10万颗先进AI芯片,金额估计约70亿美元,计划部署在东南亚数据中心。
腾讯和Oracle均未公开确认该报道。
这两条消息如果最终落地,反映出的都是同一个趋势:
AI正在从轻资产的软件生意,走向高资本投入的基础设施产业。
七、国庆期间,真正值得关注的五个变化
第一,模型正在商品化。
能力提高、价格下降,模型本身越来越接近基础设施。
第二,Agent正在生产化。
从代码到合同、知识、流程,Agent正在从演示走向真实业务。
第三,企业软件的核心资产正在变化。
数据、流程、权限和上下文的重要性快速提升。
第四,软件和硬件重新融合。
工业软件、AI PC、芯片和工程软件,都开始成为AI的重要载体。
第五,资本市场重新寻找AI时代的软件资产。
软件没有消失,而是在重新定价。
八、结语
国庆期间这些事件,真正值得关注的并不是某家公司又发布了什么产品,而是软件行业的底层关系正在发生改变。
过去:
人使用软件。
现在:
人提出目标,AI调用软件。
下一阶段:
AI直接执行工作,软件成为AI执行工作的基础设施。
因此,软件企业真正需要重新思考的,是:
产品还能不能被直接使用?
数据和流程有没有不可替代性?
AI究竟改善了收入,还是只是增加了成本?
这几个问题,正在越来越直接地影响软件企业的产品价值、竞争壁垒和资本价值。
热点会变化,但产业逻辑不会每天变化。
观点说明
本文所涉及的行业分析、趋势判断及观点,仅代表个人观点和研究判断,不代表任何机构立场,也不构成投资、融资、证券交易或商业决策建议。
文中事实主要依据企业官方公告、官方产品及开源项目页面、公司投资者关系资料,以及Reuters等主流媒体公开报道;对于尚未获得相关企业正式确认的信息,已作特别标注。
参考文献
[1]OpenAI. GPT-6 and Intelligent UI for everyone. 2026-10-07.[2]Anthropic. Claude Haiku 5.5. 2026-10-07.[3]Amazon Web Services. GLM 5.3 by Z.ai is now generally available on Amazon Bedrock. 2026-10-05.[4]OpenAI. Atlassian and OpenAI expand partnership to turn enterprise knowledge into action. 2026-10-06.[5]ServiceNow. ServiceNow launches AI Workflow Factory. 2026-10-06.[6]IBM. IBM Introduces Self-Hosted Deployment for IBM Bob. 2026-10-01.[7]OpenAI. Advancing computer use with Ironclad. 2026-10-06.[8]GitHub. Copilot Code Review API / ReviewBench. 2026-10-02—10-05.[9]Anthropic. Barclays scales Claude to upgrade operations and improve client experience. 2026-10-01.[10]PTC、SAP、ElevenLabs、Huawei、DeepSeek等企业公开资料;Reuters. DeepSeek fundraising / Tencent-Oracle AI chip lease reports. 2026-10-01—10-06。