ARTICLE · 1139743
为什么这些App,拼了命都想借钱给你?
昨晚我想充个视频会员追更新,一眼瞅见“免费领1个月VIP”,手指刚点上去,“啪”,直接跳贷款申请页。
给我整笑了。
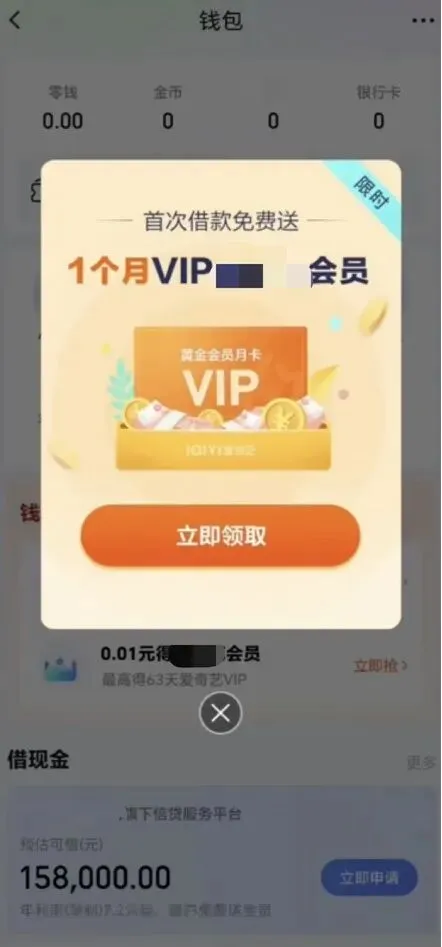
我就想看个剧,怎么还得先欠笔钱?
后来我特意留了个心眼,发现自己手机里没一个“清白”的:
点外卖,结算页最显眼的位置躺着“先用后付立减2元”;
打网约车,付完款弹“领出行备用金,最高额度20万”;
就连充10块钱话费,都能蹦出个“话费分期免息,首月减5毛”。
以前找银行借几十万,得押房押车、打流水查征信,跑个三五趟都未必放款。
现在倒好,借钱比点杯奶茶还简单,手指滑两下,几万额度就“送”到你面前。
你以为领优惠,实则被人卖了还帮着数钱
这种坑真不是只有粗心的人才踩。
浙江的王先生,本来就是上寄件平台查个物流,看见弹窗说“领20元寄件券”,点进去按提示授了个权,回头才发现自己莫名开了3万元的借贷额度,征信上凭空多了条贷款审批记录。
江西的解女士更冤,打个车付车费,看见“立减3元”的按钮顺手就点,直接被导去了第三方贷款平台,身份证、手机号填了半天才反应过来,想退都找不到出口。
说真的,你以为是自己手滑?
人家从按钮大小到跳转路径,早就算得明明白白。
同意开通的按钮用亮黄色加粗,做得比指甲盖还大;关闭的叉号用浅灰色藏在角落,视力差点都找不着;甚至默认帮你勾好“查看额度”,手指稍微蹭一下就跳完整套流程。
算法更鸡贼,你什么时候等发工资交房租、什么时候搜过“缺钱周转”,它摸得门儿清,转头贷款广告就精准怼到你脸上。
为什么连外卖、打车、看视频的App,都非要挤进来做借贷?
道理特别糙:这买卖太赚钱了。
要么自己搞金融放贷款,吃高额利息,用户一旦开了头就容易反复借,复购率高得吓人;要么当中间商导流量,把你领去第三方贷款平台,按人头拿佣金,你只要点了,人家就有钱赚。
这么肥的肉,当然要放在App里最显眼的位置,追着赶着塞给你。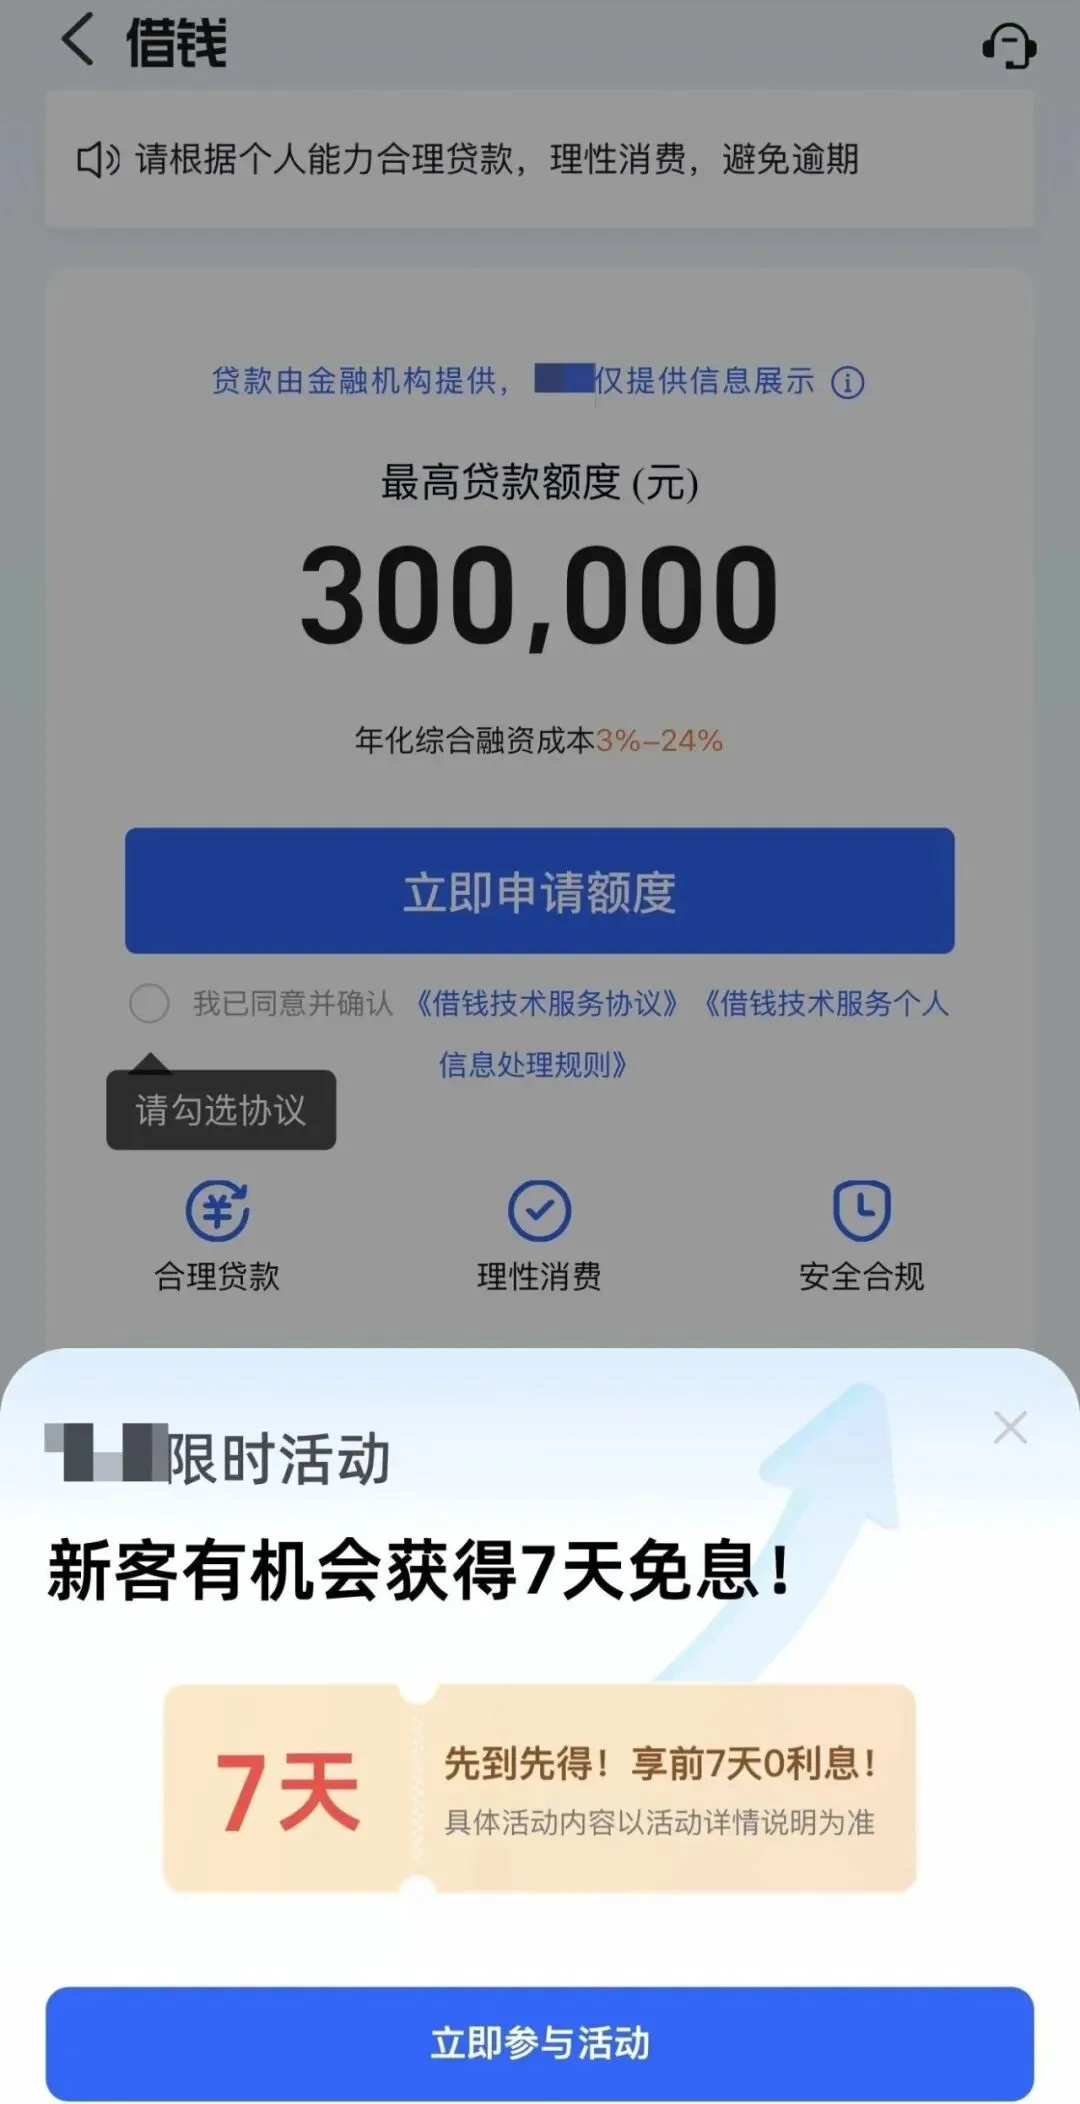
“日息几毛钱”,专骗不爱算数的人
好多人敢碰这些网贷,都是被广告里的利息忽悠瘸了。
“日息低至万分之一”“借一千一天只花几毛钱”,听着跟白给钱一样对不对?
讲个大实话,这就是典型的利率幻觉,把年化利息拆成按天算,数字看着小,真摊到全年,能吓你一跳。
日息万分之一,年化是3.65%,这个数确实不算高,但这都是给资质极好的用户摆出来的“幌子价”,普通人能申请到的,基本都是日息万分之五。
万五日息是多少?年化18.25%,都快摸到民间借贷利率的法定上限了。
你借一万块,一年光明面上的利息就得给1825,这还不算那些藏在暗处的服务费、担保费、保险费。
我给你个最省事的判断标准,记死了:
只要是贷款,先找年化利率。
监管早就明明白白规定了,所有贷款产品必须在显著位置标年化利率。要是翻遍页面找不着、字小到要眯着眼看、只敢拿日息月费忽悠你,别犹豫,直接退出去,多待一秒都是给骗子送业绩。
这些套路闹得太凶,监管也没闲着。
今年国家金融监管总局已经出手,直接约谈了5家助贷平台和6家出行平台;3月份两部门联合出的新规更硬,要求所有个人贷款必须明示综合融资成本,杂七杂八的费用一项都不许藏,全得给消费者摆到台面上。
真要斩草除根,就得三管齐下:技术上卡死乱弹窗的野路径,数据上管住乱导流的黑操作,责任上钉死平台的主体义务,谁引流谁负责,出了事谁也别想甩锅给“用户自己手滑”。
别等征信花了,才反应过来被坑
我身边好多年轻人不当回事,觉得“我就点进去看看,又不借钱,能有什么事”。
天真。
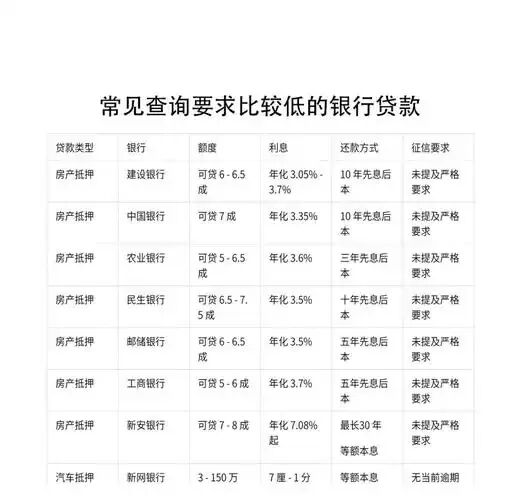
你每授权一次“查看额度”,平台就会查一次你的征信。短期内征信查询记录多了,以后你真要买房买车找银行办正经贷款,银行一看你到处点网贷,第一反应就是你这人缺钱缺得厉害,批贷额度、利率都得打折扣。
更别说那些一时糊涂真借了钱的,从“借几百应急”到“拆东墙补西墙”,往往就差两三个月。到最后利息滚利息,刚毕业工资没赚多少,先背上十几万负债的人,我见得太多了。
你给我记住一句话:那些跟金融八竿子打不着的生活类App,正在成为金融风险最隐蔽的入口。
人家盯着的是你手里的利息和佣金,你要是放松警惕,赔进去的可能是自己的征信和好几年的日子。
说真的,我现在打开任何App都跟扫雷似的,生怕一不小心点中贷款弹窗。
你有没有过手滑差点开通借贷的经历?最离谱的是在哪个App里碰到的?
评论区说出来,给大伙儿都提个醒。