ARTICLE · 1146636
为什么现在的APP,都在偷偷劝你借钱?
点二十块的外卖,能弹出三万额度;扫个共享单车,能诱导你先借钱再骑车。你手机里过半的 APP,主业做得不温不火,放贷业务倒是一个比一个积极。
明明借贷是有资质门槛的金融生意,怎么随便什么 APP 都能插一脚?今天逻辑刻度就拆透这里面的底层逻辑。
一、先戳破最大误区:90% 的 APP 根本没有放贷牌照
绝大多数给你推贷款的 APP,本身根本没有放贷资质。
它们本质上就是贷款超市,只负责引流拉客户赚佣金,真正出钱的,全是背后的银行、消费金融公司这些持牌机构。你在 APP 里随手点的借款入口,最后兜兜转转对接的都是持牌金主,APP 本身只赚个流量过路费。
二、牌照红利:一张地方牌照,做遍全国生意
早年互联网大厂集体下场放贷,吃的是网络小贷的牌照红利。
普通小贷牌照门槛本就不高,省级金融监管局就能审批,几千万注册资本就能起步。2015 年重庆率先放开网络小贷试点,一张地方牌照,就能通过线上做全国的放贷生意,完美适配互联网平台的流量属性。
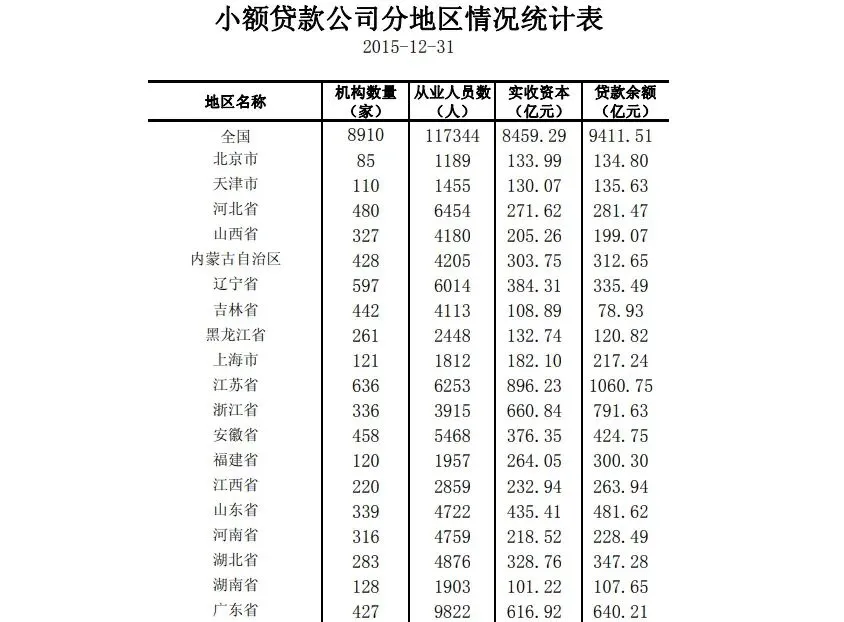
一时间蚂蚁、京东、美团、百度都扎堆在重庆注册小贷公司。巅峰期的 2015 年底,全国的小贷公司足足有 8910 家,行业野蛮生长到了顶点。
三、核心玩法:ABS 杠杆,把生意滚大的秘密
真正把这门生意的规模做爆的,是资产证券化,也就是业内说的 ABS—— 这是放杠杆的核心玩法。
举个最简单的例子:你从小贷公司借 1000 块,年息 20%,一年后要还 1200。小贷公司不用等一年,直接把这笔债务打包成资产,以 1100 块的价格卖给投资人,提前拿回本金和部分收益。
到手的钱立刻再放出去收利息,再打包卖掉,循环往复像滚雪球一样。只用一点点自有本金,就能撬起几倍甚至几十倍的贷款规模 —— 这就是网贷能快速铺满各个 APP 的核心秘密。
四、监管刹车:野蛮生长终结,行业集体转型
但野蛮生长很快就踩了监管红线。
2017 年监管正式刹车,停发新的网络小贷牌照,后续又不断压缩存量业务、抬高资本要求。2021 年更是明令,所有贷款产品必须明确标注年化利率,彻底堵死了「日息万五」这种文字游戏的漏洞。
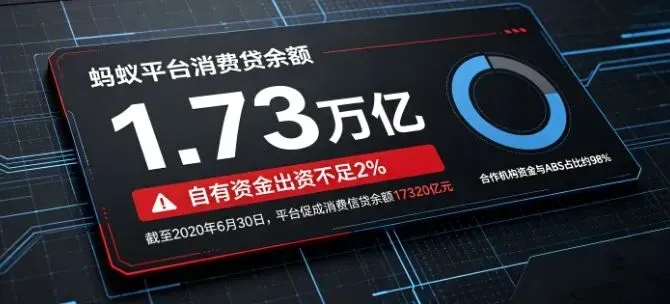
监管收紧后,头部平台纷纷往更合规的方向转型,去拿门槛高得多的消费金融牌照。最典型的就是蚂蚁:巅峰时期它平台上 1.73 万亿的消费贷余额,自身出资还不到 2%,绝大部分都是银行资金,或者打包成 ABS 卖给了投资人。后来整改拆分出信用购、信用贷,把花呗、借呗整合进了持牌的消费金融公司。
五、底层本质:流量变现的镰刀
很多人奇怪,监管越收越严,为什么 APP 里的贷款入口反而越来越多?
答案很简单:流量变现。
持牌放贷的公司少了,但想赚引流钱的 APP 多了。哪怕自己没有牌照,只要有用户流量,就能开个贷款超市当中介,靠引流抽成赚钱。
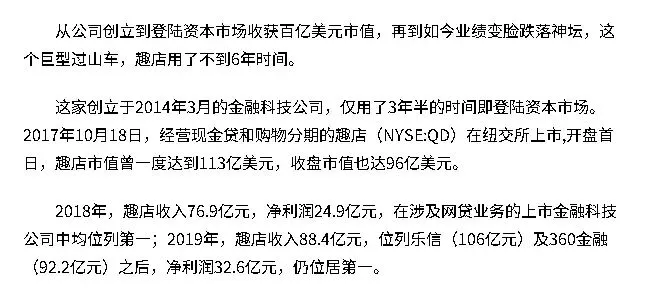
比如早年的趣店,2019 年全年促成了 845 亿贷款,靠利息和服务费收入 88 亿。哪怕后来业务收缩,早年攒下的现金流,光吃利息都能覆盖公司亏损。
这么低门槛的流量变现生意,只要有用户的 APP,谁不想分一杯羹?
最后说句扎心的:所有无孔不入的贷款,本质都是流量变现的镰刀。你贪的是几块钱的支付优惠、立减红包,它图的,是你好几年的利息。
你不小心误触过 APP 里的贷款入口吗?欢迎在评论区聊聊。
感谢阅读,点赞关注,我们下期再见。