ARTICLE · 1147445
◆ Day 18 为 AI 建设融资 ◆
VAN NIEUWERBURGH S. Financing the AI buildout[R]. NBER Working Paper No. 35865. Cambridge, MA: National Bureau of Economic Research, 2026.
摘要 ABSTRACT
AI 正在驱动数据中心、电力基础设施和专用计算设备的大规模扩张。作者估算:一个 1 GW 的 AI 园区成本约 410 亿美元;到 2032 年完成 188 GW 的美国建设,总投资近 9 万亿美元,2025—2032 年年均投资占 GDP 的 3.2%。当超大规模企业的资本支出超过内部现金流,融资开始转向租赁、合资、项目债、私募信贷、证券化和 SPV。这些结构扩大了资金来源,但也提高了资产层杠杆、隐藏了或有负债,让投资者暴露于租户集中、技术过时、执行延迟和残值不确定的风险。
核心思想 KEY IDEA
这篇文章不讨论 AI 能不能赚钱,它问的是一个更冷的金融问题:这么大的建设规模,钱从哪来、风险藏在哪?
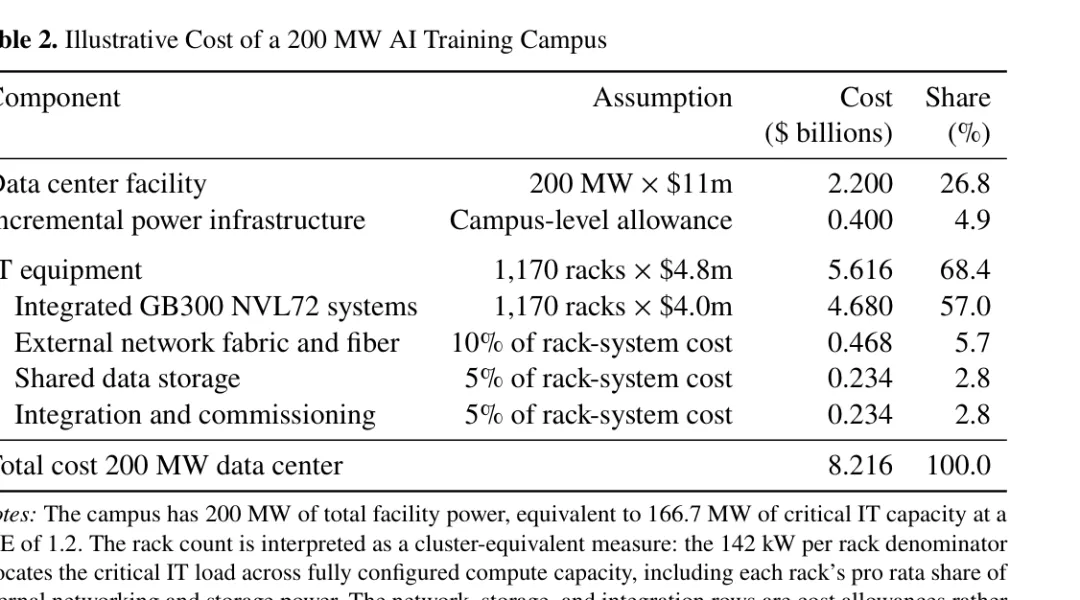
规模本身就惊人。把 AI 建设放在美国历史投资热潮里比较:运河 0.66% GDP、铁路 2.24%、电气化 0.50%、高速 1.13%、电信光纤 1.10%——AI 建设 3.22%,是美国历史上最大的资本开支周期。一个 200 MW 训练园区就要 82 亿美元,其中 68% 是 IT 设备(GB300 NVL72 机架),27% 是数据中心设施,只有 5% 是电力配套。
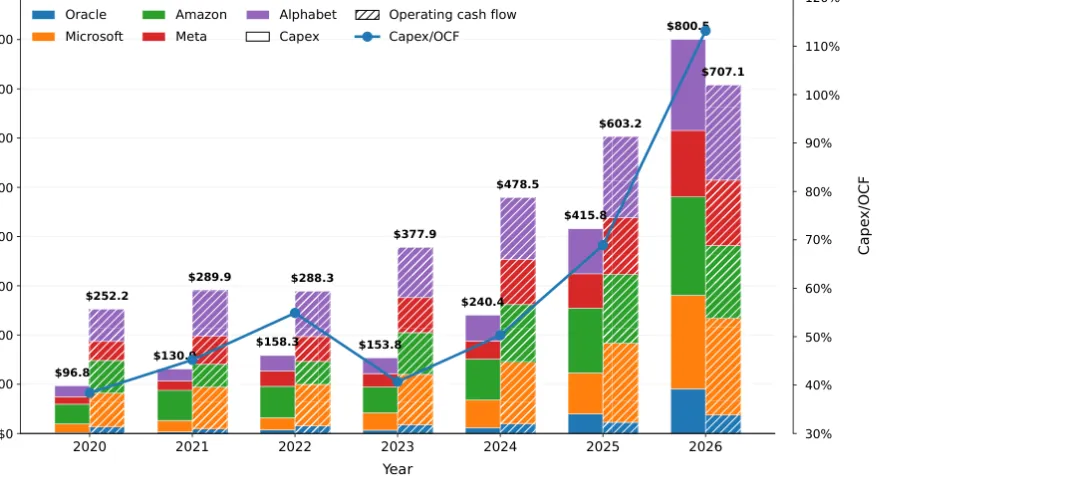
转折点在 2026 年。Oracle、微软、亚马逊、Meta、Alphabet 五家的 capex 从 2020 年 968 亿暴涨到 2025 年 4158 亿,2026 年预计 8005 亿——这一年 capex 将首次超过五家经营现金流之和。账上赚的钱已经不够花了,必须找外部钱。
于是融资结构开始变形:表内扛不住,就用租赁把数据中心挪到表外;用合资项目公司(SPV)把 GPU 和电力资产单独隔离;用长期合同(capacity commitment)做项目债抵押;用私募信贷和资产证券化把风险卖给愿意承担的人。风险没有消失,只是从超大规模企业的资产负债表转移到了不知道哪里的投资者手里。
作者警告:AI 资产的经济寿命短、技术迭代快,残值高度不确定。如果 GPU 两年一代、下一代效率翻倍,今天花 4100 万/MW 建的园区,五年后还值多少钱?这和铁路、电厂那种百年资产完全不同。
贡献 CONTRIBUTION
◆第一次系统测算美国 AI 基础设施建设的总投资规模(8.97 万亿美元)和单位成本(4100 万美元/MW)。
◆ 把 AI 建设放在历史投资热潮序列里比较,揭示其规模超过运河、铁路、电气化、高速和光纤。
◆ 剖析融资结构变迁:从表内到表外、从公司债到项目债/私募信贷/SPV,指出风险转移而非消除。
核心问题 KEY QUESTIONS
Q1 AI 基础设施建设的总投资规模有多大?在历史上处于什么位置?
Q2 当超大规模企业 capex 超过经营现金流,融资结构如何变形?风险最终藏在哪里?
测算方法 METHODOLOGY
自下而上成本法:以 200 MW 训练园区为单位,分项测算数据中心设施、电力、IT 设备成本;按 2025 年 4100 万美元/MW 基准、年增 4% 推算;结合实际在建/规划项目清单(188.3 GW)和分期建设时间分布,估算 2025—2032 年年度投资流。
Is = 0.722·csKs + 0.176·cs+1Ks+1 + 0.051·cs+2Ks+2 + 0.051·cs+3Ks+3
关键数据 KEY DATA
◆单位成本:4100 万美元/MW(2025),年增 4%;200 MW 园区 82.16 亿美元。
◆总投资:2025—2032 累计 8.973 万亿美元,年均占 GDP 3.17%。
◆历史对比:AI 3.22% GDP > 铁路 2.24% > 高速 1.13% > 光纤 1.10% > 运河 0.66% > 电气化 0.50%。
◆五家 capex:2020 年 968 亿 → 2025 年 4158 亿 → 2026 年预计 8005 亿;2026 年 capex/OCF 首次超过 100%。
◆成本结构:IT 设备 68.4%、数据中心设施 26.8%、电力配套 4.9%。
主要发现 MAIN FINDINGS
◆融资转折点:2026 年五家超大规模企业 capex 首次超过经营现金流,外部融资成为必需。
◆表外化趋势:租赁、合资、SPV 把数据中心和 GPU 资产挪出公司资产负债表。
◆风险重估:项目债、私募信贷、证券化把风险转移给不同风险偏好的投资者。
◆残值风险:GPU 两年一代、技术迭代快,资产经济寿命短,残值不确定。
① 五家超大规模企业 capex vs 经营现金流:2026 年交叉点(Fig.1)
② 200 MW AI 训练园区成本明细:总 82.16 亿美元(Table 2)
风险与敏感性 RISKS & SENSITIVITY
◆租户集中风险:数据中心主要租户就是这几家超大规模企业,客户集中度过高。
◆技术过时:下一代 GPU 效率翻倍后,现有资产可能快速贬值。
◆执行延迟:电力并网、建设周期长,项目延期会推高融资成本。
◆GDP 增速敏感性:若名义 GDP 年增 6%(AI 生产率红利),投资占 GDP 降至 2.95%;若 4%,则为 3.17%。
◆完成率假设:在建和规划项目按不同完成率情景测算,实际投资可能低于或高于基准。
结论 CONCLUSION
AI 基础设施建设是美国历史上最大的资本开支周期,规模超过铁路和电气化。但它的融资结构正在变得越来越不透明——表外 SPV、项目债、私募信贷把风险从超大规模企业转移到整个金融体系。当 GPU 技术迭代速度和资产残值不确定性叠加,这可能是下一个系统性风险的温床。政策制定者需要看清:融资创新不是消除风险,而是重新分配风险。
发散方向 FURTHER THOUGHTS
话题一 中国"东数西算"八大枢纽的融资模式是什么?美国这套表外 SPV/项目债模式在中国能复制吗?如果主要靠银行贷款和地方城投,风险是不是反而集中在银行体系?这和你做的"区域协调发展"直接相关——西部算力枢纽的融资可持续性怎么评估?
话题二 这篇说 GPU 两年一代、残值不确定。那数据中心的"物理外壳"(厂房、电力)和"IT 设备"(GPU、服务器)应该分开融资吗?如果外壳是 30 年资产、GPU 是 5 年资产,把它们绑在同一个 SPV 里是不是期限错配?这其实是个金融工程问题。
上述内容仅为论文部分阅读感悟分享,无法反映论文全貌,还请各位多多包涵,点击下方"阅读原文"链接进入论文原文。
—— 和小牛一起看论文啦 ——