ARTICLE · 1158135
Skill是下一个App Store吗?
2026 年,“Skill 是下一个 App Store”成了 AI 圈流传最广的比喻之一。支持者的证据看起来很硬:Vercel 称其技能库 7 个月突破 100 万,而 App Store 用了 63 个月;黄仁勋在 GTC 2026 断言“每一家 SaaS 公司都会变成 AaaS 公司”。但越是响亮的叙事,越值得被数据检验。这篇文章不站队,把正反两面的证据都摆出来——结论可能让你意外:它不是下一个 App Store,更像是下一个 npm。
壹 为什么这个叙事如此流行
Skill 第一次让“能力”有了可分发、可安装、可复用的格式。它不是应用,而是一份“说明书加一组资源”:一个 SKILL.md 文件告诉 Agent 遇到什么事该怎么判断、按什么步骤做、有哪些坑要避;旁边还可以挂参考文档和可执行脚本。Agent 按需加载,用完即走。
App 是“你去用它”,Skill 是“它被 AI 调用”。小程序要你主动打开;GPTs 是你进聊天框里跟它说话(而且跑在 ChatGPT 里装不到别处,是个孤岛);Skill 不一样——你说“帮我复盘今天的操作”,AI 自动依次调用数据读取、领域方法论、专家经验、风控规则四个 Skill,再给出完整报告。你没打开任何 App,甚至不知道这些 Skill 存在。App 时代的人在逛商店,Agent 时代的人在对话里被服务——这就是“入口从货架变成每一次对话”的含义。
于是“平台跃迁论”顺理成章:PC 时代,搜索引擎是分发入口;移动时代,App Store 是分发入口;AI 时代,Skill Store 就该是下一个。
时代核心载体与赢家PC 互联网(1995–2007):浏览器+网站。门户、搜索、电商——新浪、搜狐、百度、阿里移动互联网(2008–2023):手机+App。App Store、社交、短视频——腾讯、字节、美团、滴滴AI 原生时代(2024– ):AI Agent + Skill。赢家是谁,还没有答案
“每一家 SaaS 公司都将变成 AaaS(Agent-as-a-Service)公司。毫无疑问。未来的企业将由智能体驱动。”
—— 黄仁勋,NVIDIA CEO,2026 年 GTC 大会
“2025 年,Agent 已经能做真正的认知工作了,写代码再也不会和以前一样。2026 年,系统将能自己产生新的洞见。2027 年,机器人将能在真实世界里执行任务。”
—— Sam Altman,OpenAI CEO,《温和的奇点》(The Gentle Singularity),2025 年 6 月
“从单个 Agent,到多 Agent,再到整个组织的智能——就像从‘一屋子聪明人’,到‘数据中心里的天才之国’。”
—— Dario Amodei,Anthropic CEO(“天才之国”概念出自其 2024 年长文《Machines of Loving Grace》)
关键提醒:这三位顶尖人物说的都是“Agent 时代来了”,没有一个人直接说“Skill Store 会成功”。从“Agent 时代”到“Skill 商店必然成立”,中间隔着一大步——这一步,要靠数据来填。
贰 支持面:数据确实在讲故事
先看支持这个叙事的证据。它们全部来自公开报告,均可追溯。
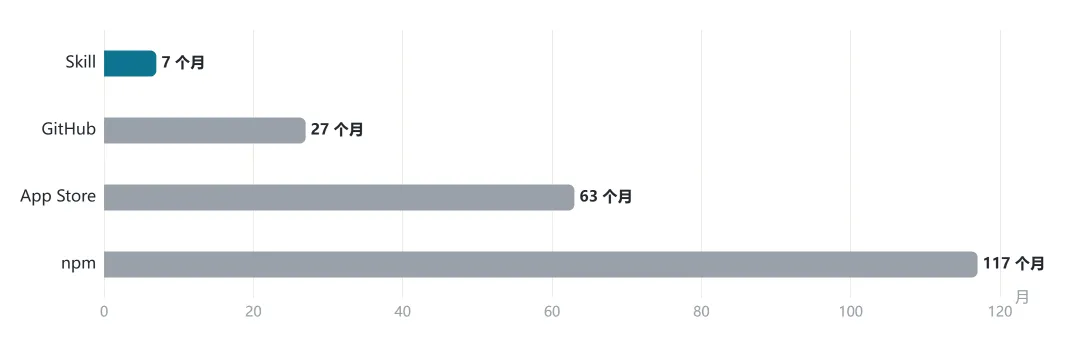
速度前所未有。Vercel 官方报告《State of agent skills》(2026-09-25)显示,其技能目录 skills.sh 上线 7 个月达到 100 万技能、约 2.8 亿次安装。作为对比,GitHub 用了 27 个月才达到 100 万仓库,App Store 用了 63 个月,npm 用了 117 个月——Skill 的增长速度比任何一个已知软件生态都快一个数量级。
各生态达到 100 万(仓库 / 应用 / 技能)用时对比 · 单位:月
来源:Vercel《State of agent skills》(2026-09-25)
生态密度已经起来。OpenClaw 官方技能商店 ClawHub 三个月内从 5,700 个扩到 4.4 万+;GitHub 上 Agent Skills 相关仓库超过 2.39 万个;第三方索引站 SkillsMP 收录超 42.5 万条。一个 SKILL.md 文件能在 20 多种 AI 编码工具间无修改运行。
大厂在用真金白银投票。2026 年 3 月起,几乎每个有生态能力的玩家都入场了:
大厂入局时间线● 2026-03:腾讯云 SkillHub;阿里钉钉提“全球最大 To B Skill 市场”;字节火山引擎技能广场 Find Skill● 2026-04:智谱推出 AutoClaw Skill 商店● 2026-05:美团 AI 原生社区“觅游”公测,上线超 4 万款 AI 技能● 2026-05~06:小红书灰度开放 Skill 上传入口,内容平台正式入场
标准化在推进。2025 年 12 月,Anthropic 把 MCP 协议捐赠给 Linux 基金会,成立 Agentic AI Foundation(AAIF),OpenAI、Block 共同发起,Google、Microsoft、AWS、Cloudflare、Bloomberg 全部加入支持。同一时期,苹果把中国区 App Store 佣金从 30% 降到 25%——16 年来首次下调——旧模式的护城河,正在被同一股力量侵蚀。
门槛低到不可思议。一个 Skill 的开发成本大约是 App 的十分之一,不需要审核周期,不需要存储空间,即装即用。
如果只看这些,结论几乎是显然的。但同一批数据,换一个角度看,讲的是完全不同的故事。
叁 反驳面:数据的另一面
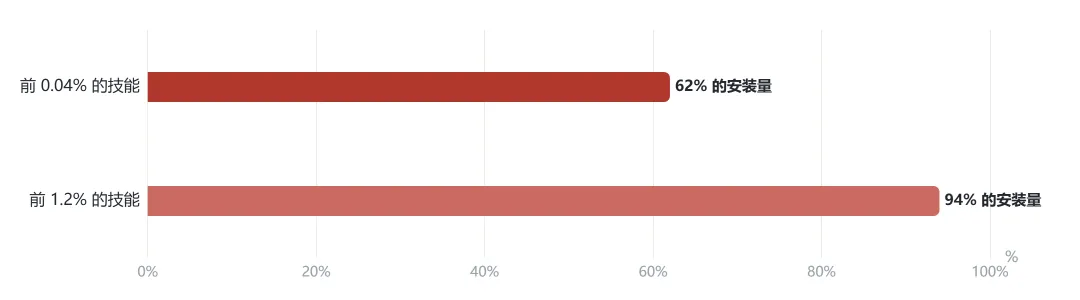
第一,繁荣是假的繁荣,分化极端到畸形。Vercel 报告显示:375 个技能——只占 0.04%——拿走了 62% 的安装量;前 1.2% 拿走 94%;近一半技能只被安装过一次。Skill 蓝皮书用 6.7 万个真实样本算出的基尼系数是 0.983——比 App Store 的 0.95 还极端,54.1% 的技能是零 star。
安装量的集中度:极少数技能拿走绝大部分 · 头部技能占安装总量的份额
来源:Vercel《State of agent skills》
基尼系数:Skill 生态比 App Store 更“马太” · 0 = 完全平均,1 = 全部集中到极少数
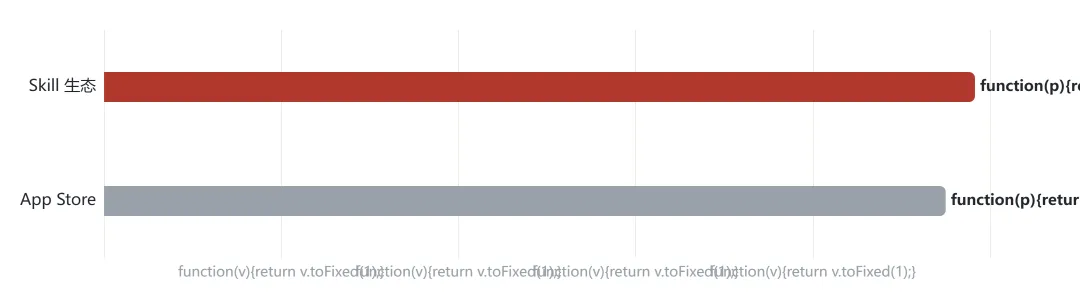
来源:《Skill 蓝皮书 2026》(67,196 样本,Gini 0.983)与公开对比数据
数量涨得快,恰恰因为没门槛。App Store 的百万应用是经过审核、有付费生态支撑的百万;Skill 的百万是未经验证、可重复、含大量垃圾的索引量。供给爆发不等于商业成立——GPT Store 当年也是供给爆发,然后扑街。第三方实测:GitHub 上 1,400+ 个 Claude Code Skills,约 70% 不合格,实际能长期留下来的不超过 10 个。
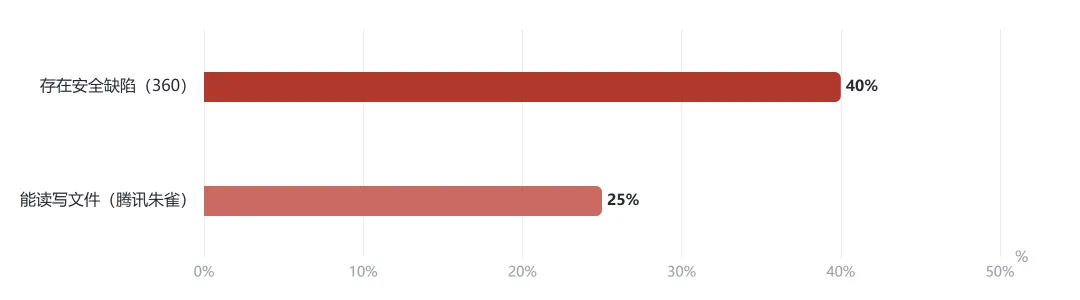
第二,安全是结构性风险。360 报告对近 7 万个公开 Skill 检测发现:近四成存在安全缺陷,权限超配、明文密钥、链式攻击是普遍现象。腾讯朱雀实验室扫描 5 万个 Skill,发现 25% 能读写文件。2026 年 1 月的 ClawHavoc 事件已经给出了完整剧本:1,184 个恶意 Skill 上架,12 个被入侵的发布者账号分发窃密木马,24.7 万次确认安装,230 万美元加密货币被盗。Skill 直接获得用户环境的执行权限——它比 App 的沙箱危险得多,而市场目前几乎没有像样的审核。
安全体检:近四成 Skill 带病上架 · 两个独立扫描视角 + 一次真实攻击事件
来源:360《2026 上半年 AI Skill 生态安全报告》、腾讯朱雀实验室、ClawHavoc 事件报道
第三,也是最根本的:消费主体错位。“通用能力免费,专门能力付费”确实是互联网常态——搜索引擎免费但专业数据库收费,网盘免费但企业云存储收费。但这句话成立的前提是“用户能感知并主动选择那个专门能力”。而 Skill 由 Agent 自动调用,用户甚至感知不到“调用”这个动作——一个用户无感的东西,付费主体是谁?个人订阅?企业授权?还是算力层把价值全部吃掉?主流平台大部分 Skill 免费,少数付费尝试规模极小,GPTs Store 的低订阅率说明“为能力付费”远远没有跑通。
第四,开放标准与垄断结构天然冲突。App Store 的抽成能力来自封闭生态加支付锁定。而 SKILL.md 是开放标准,同一技能跨 20 多种工具运行,市场有 8 个以上并存且互相竞争——开放标准天然排斥“唯一入口 + 强制抽成”这种结构。
第五,真正的分发权可能根本不在“商店”。用户不逛商店,是 Agent 自己选 Skill——而 Agent 的选择逻辑由模型厂商控制。如果“谁掌握分发”的答案是 Agent 平台本身,那 Skill 市场只是它上面的货架,不是收费站。
肆 真相:不是下一个 App Store,是下一个 npm
把正反两面放在一起,结论其实很清楚:Skill 正在成为 Agent 时代的能力分发基础设施,但它大概率不会复制 App Store 的“应用经济”。它更像 npm——开发者用、普通用户感知不到、承载海量能力包的底层管道。
这里有一个常见的误解值得拆穿:“碎片化是暂时的,标准化是必然的,所以 Skill 商店会统一。”标准化是真的,但标准统一不等于商店统一。MCP 让“怎么调工具”标准化了,SKILL.md 让“怎么教 Agent”标准化了——可就像 React Native 让一套代码跑在 iOS 和 Android 上,App Store 和 Google Play 依然是两个商店一样,协议统一恰恰是“多市场并存”的前提,不是“一个商店通吃”的前提。标准越开放,越没有人能垄断入口——这正说明 Skill 生态会像 npm 生态(无数镜像、无数渠道),而不是苹果的围墙花园。
这个修正不是文字游戏,它改变你该做什么:
用 App Store 的剧本期待它,你会等一个“爆款 Skill”的出现,然后失望——因为它可能永远没有爆款,只有“每个任务有一个小赢家”。 用基础设施的逻辑布局它,你会早点意识到:真正的价值不在“商店”,在商店之上和之下的两层——往下是标准的制定与安全治理,往上是用 Agent 把能力组合成结果的服务。
Vercel 报告里有一句话值得细读:跨行业的通用技能只占供给的 66%,却拿走了 87.5% 的安装量,单个技能平均安装数是行业专用技能的 3.6 倍。用户要的不是“更多技能”,是“能解决我问题的能力组合”——这正是基础设施时代的特点:赢家通吃的不是单品,而是组合与编排。
伍 机会在哪里:真正缺的不是技术,是领域知识
如果 Skill 生态真的起来,它缺什么?看供需两端:
供给端现在有的是:技术框架(LangChain、AutoGen——开发者向,普通人用不了);通用 AI 工具(ChatGPT、豆包——什么都会一点,什么都不精);提示词包(9.9 元质量参差);Skill 商店(已上线,但靠内容赚钱的路径不清晰)。
需求端要的是:白领要写周报做 PPT 的助手、专业从业者要懂方法论的复盘和盯盘、小老板要能顶岗的客服——全是“半满足”:有工具,缺“懂方法论”的。
中间缺的,就是懂某个领域的人,把脑子里的经验结构化成 Skill。反直觉的结论是:真正的机会在领域专家手里,不在开发者手里。开发者会写代码,但不懂交易、不懂医疗、不懂法律——他们有技术,没有内容。2008 年第一批成功的 App,大部分也不是程序员做的:Instagram 是设计师做的,Snapchat 是几个大学生做的,Angry Birds 是一个小游戏团队做的。他们不是技术最好的人,但他们最懂用户要什么。
一个必要的限定:能被结构化的一定是经验的“显性部分”。隐性判断力写不进 Markdown——所以领域专家的机会,在于把显性部分做到极致,而不是声称能封装一切。
变现路径可以参考 App Store 的演化做推演:
- 单 Skill 买断
——99 元下载永久用(对应 2008 年的买断制); - 订阅更新
——每月 19.9 元持续推送(对应 2010 年的订阅制); - 组合包
——全套方法论打包 399 元(对应 2011 年的应用内购买); - 定制 Skill
——针对企业/高净值用户收定制费; - 企业授权
——内部培训与能力标准化,客单价最高、销售周期最长。
但请注意:这套推演目前没有任何市场数据支撑,真实的付费闭环还没跑通。它是“下限低、上限高”的生意——下限是内容本身(文章、课程、咨询)也值钱,上限是生态爆发后的能力资产化。
陆 风险:八条硬瓶颈里最该记住的四条
安全前面已经用数据说了。剩下几条硬瓶颈里,有三条最容易被低估。
AI 幻觉。知识库说一套,AI 可能自己编出一条“某某专家说过”——用户发现一次错误,就再也不信了。这是内容型 Skill 的最大风险。解法只有一个笨办法:每个回答引用原始来源,信源分级(原文/访谈/演绎),人工审核,用户纠错。
合规。整理的是“方法论”,但用户问“我明天该怎么做”时,很容易从“教育”滑向“专业服务”。很多专业领域需要牌照,个人做是灰色地带——这条线一旦越过,前面所有积累都可能归零。
迭代。专家会退隐、方法会过时、模型自己也会学会一部分判断——知识库不是写完就完事。版本号、订阅制、社区纠错、模型自动检测“规则与现状不符”,这些机制都还在摸索中。内容不更新,Skill 就是一座正在坍塌的塔。
再加一条最容易被人忽视的:用户不知道自己“要装什么”。用户不会说“我要一个 XX 领域的 Skill”,他们只会说“我想解决 XX 问题”——教育市场的成本很高,而这正是 Skill 生态从“开发者玩具”走向“大众消费”的最大路障。
柒 再往下看一层:知识形态的变迁
把视线从商业竞争再往下移一层,Skill 触及的其实是一个更根本的转变:知识第一次有了面向机器执行的载体。
人类历史上的知识载体——口传、书籍、互联网——目标读者永远是人。Skill 打破了这一点:一份 SKILL.md 的目标读者是 Agent,它需要被机器解析和执行,同时保留了人可读的形式。人类可审计,机器可执行——这是它区别于代码、也区别于文档的地方。一个资深产品经理的 PRD 方法论,过去只能靠文档、培训、师徒制传递,现在可以写成 Agent 读完就能照做的指令包,直接“安装即执行”。知识与执行之间的翻译环节,被跳过了。
但这里藏着一个悖论,也是全文最重要的一句话:能被写进 Markdown 的经验,就不再是隐性知识。
Skill 能封装的是流程、模板、检查清单——“遇到 A 就做 B”的显性操作。它封装不了的是判断力、创造力、情感连接和价值观。一个做了十五年的投资合伙人,核心能力不是看报表,而是面对一个“听起来不可能的创始人”时,十五分钟内判断这是疯子还是天才——这种判断依赖见过足够多的人、踩过足够多的坑之后形成的隐性框架,说不出为什么,但就是知道。这种东西没法写成 Markdown。
所以“同事.skill”引发的恐慌,真正暴露的是一个残酷的筛选机制:如果你的全部价值就是一套可标准化的流程,被封装只是时间问题。而封装不进去的那部分,才是真正的护城河。Skill 生态能走多远,取决于一个未知数——隐性经验到底有多少可以被编码?现在没有人知道答案。但有一点是确定的:能写出来的部分已经足够大,值得先赚这部分钱。
捌 结论:值得备货,但别 all in
用情景分析代替预测,未来大概有四条路(概率为情景假设,非市场数据):
四条路线的情景概率 · 概率为情景假设,不是市场数据
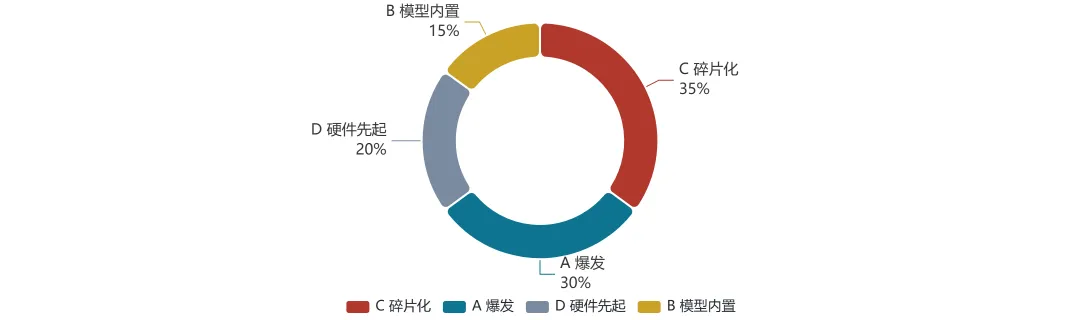
注:C 碎片化是最可能的路线;B 模型内置概率最低
- A 爆发(约 30%)
:出现统一 Skill Store,生态爆发,头部作者月入几万到几十万。 - C 碎片化(约 35%)
:各平台各做各的,谁也无法统一,开发者做多平台分发。最可能的路线不是爆发,是碎片化。 - B 模型内置(约 15%)
:模型自己学会显性知识,Skill 退化为“隐性经验”小市场。 - D 硬件先起(约 20%)
:AI 眼镜、桌面机器人先跑通,Skill 跟着硬件生态走。
但四条路有一个共同点:不管走哪条,“把经验变成结构化知识”这件事都不亏——爆发了有货可上架,内置了变成文章课程咨询,碎片化了做多平台分发收入叠加,硬件起来了提前打包入场。它不是赌注,是备货。
回到开头的问题:Skill 是下一个 App Store 吗?
我的回答是:它是 Agent 时代最重要的能力分发载体,这一点几乎没有悬念;但它更可能长成 npm,而不是 App Store。与其等待一个“Skill Store 的 iPhone 时刻”,不如看清三件事——分发是基础设施不是收费站,安全是门槛不是卖点,而真正稀缺的从来不是技能本身,是那些写不进 Markdown 的东西。
2008 年做 App 的人,不是因为他们预测到了移动互联网,是因为他们先做了,然后时代来了。现在也是一样:不是在预测 Skill 会成,是先做了,然后等它来。而这一次,请记住:能被安装的,终将被取代;写不出来的,才是你。
来源 数据与言论来源(核验时间:2026-10-11)
Vercel《State of agent skills》(100 万技能/2.8 亿安装、0.04% 占 62% 安装、跨行业 66%→87.5%→3.6 倍) 《Skill 蓝皮书 2026》(67,196 样本,基尼系数 0.983、54.1% 零 star) 360《2026 上半年 AI Skill 生态安全报告》(近四成带病、近 7 万样本) 腾讯朱雀实验室《5 万 Skill 安全体检》(25% 可读写文件) ClawHavoc 事件报道(1,184 恶意 Skill/12 账号/24.7 万安装/230 万美元) MCP 捐赠 Linux 基金会/AAIF:anthropic.com / linuxfoundation.org 黄仁勋 GTC 2026:36kr.com / tmtpost.com Sam Altman《温和的奇点》(2025-06-10) 大厂入局时间线:澎湃新闻 2026-05-23 / 钛媒体 2026-06-04 / 极客公园 2026-04-15 苹果中国区佣金下调:新浪财经 2026-03-18 “App Store 类比”表述:钛媒体 / 极客公园 / NXplace / AgentConn
注:文中“四条路线概率”为情景假设;“变现五层”为推演,均非市场数据。本文仅作方法论与行业趋势讨论,不构成任何投资建议或专业建议。