ARTICLE · 1166256
税务师-《财务与会计》经典真题01
税务师-《财务与会计》经典真题01斯瓜股份有限公司2×20年有关所有者权益变动等的资料如下: (1)2×20年7月1日按每股6.5元的发行价增发400万股普通股(每股面值1元)。 (2)2×20年11月1日按每股10元的价格回购120万股普通股(每股面值1元)并予以注销。 (3)截至2×20年末,斯瓜公司发行在外的普通股为2 000万股(每股面值1元),年末股票市场价格为9.6元/股。 (4)2×20年度实现销售收入净额16 000万元,销售净利润率为10%,净利润全部留存。 (5)斯瓜公司2×20年的资本积累率为30%。 假设该公司2×20年度除上述项目外,未发生影响所有者权益增减变动的其他事项,年末负债总额为13 000万元。 根据上述资料,回答下列各题 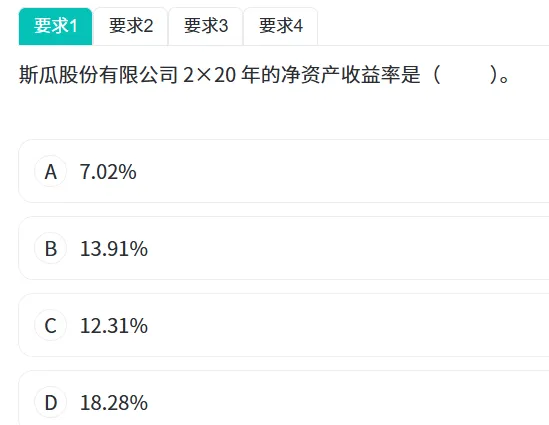
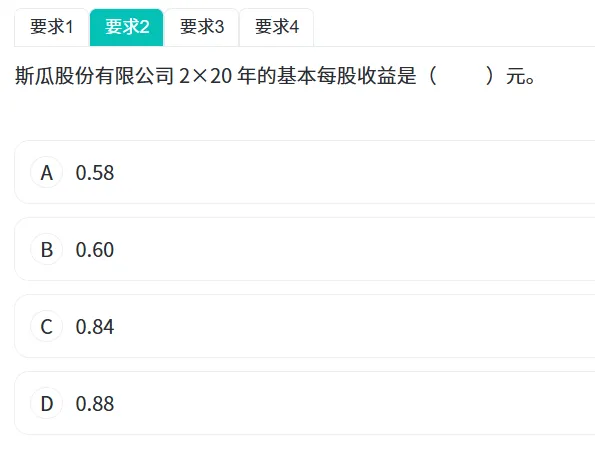
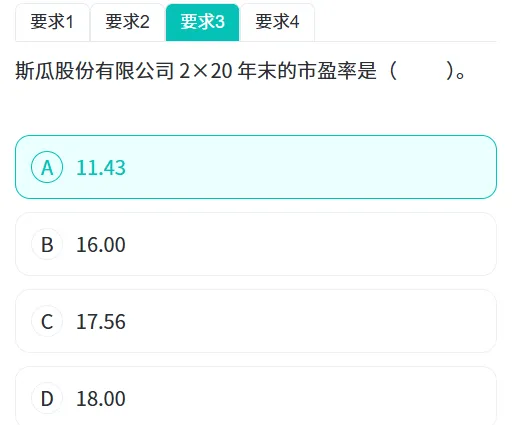
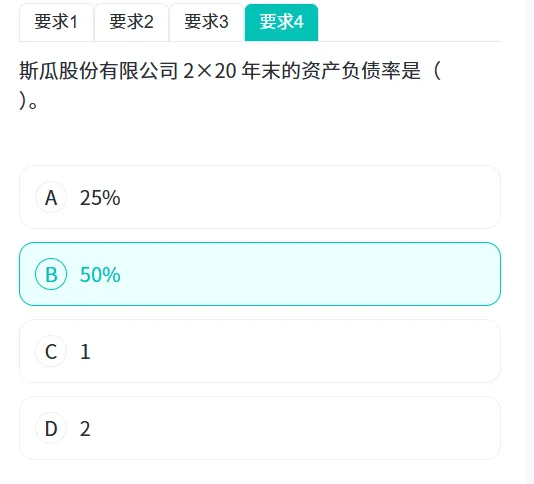
B 本题考查反映盈利能力的比率。 净利润=销售收入净额×销售净利润率=16 000×10%=1 600(万元),本年所有者权益增长额=400×6.5-120×10+1 600=3 000(万 元),资本积累率=本年所有者权益增长额/年初所有者权益×100%=3 000/年初所有者权益×100%=30%,则年初所有者权益=10 000(万元),年末所有者权益=年初所有者权益+本年所有者权益增加额=10 000+3 000=13 000(万元),平均净资产=(10 000+13 000)/2=11 500(万元),斯瓜公司2×20年的净资产收益率=净利润/平均净资产×100%=1 600/11 500×100%=13.91%,选项B当选。 提示:本年影响所有者权益金额的事项。 ①增发普通股:增加所有者权益金额=发行价格×发行股数=400×6.5=2 600(万元)。 ②回购普通股:减少所有者权益金额=回购价格×回购股数=120×10=1 200(万元)。 ③净利润全部留存:增加所有者权益金额=净利润留存额=1 600(万元)。 C 本题考查反映上市公司特殊财务分析的比率。 斯瓜公司2×20年流通在外的普通股加权平均数=(2 000-400+120)+400×6/12-120×2/12=1 900(万股),基本每股收益=归属于普通股股东的当期净利润/发行在外的普通股加权平均数=1 600/1 900=0.84(元),选项C当选。 提示: ①发行在外的普通股加权平均数=期初发行在外普通股股数+当期新发行普通股股数×(已发行时间/报告期时间)-当期回购普通股股数×(已回购时间/报告期时间)。 ②期初发行在外普通股股数=期末发行在外的普通股股数-本期新增发普通股股数+本期回购普通股股数=2 000-400+120=1 720(万股)。 A 本题考查反映上市公司特殊财务分析的比率。 斯瓜公司2×20年末的市盈率=每股市价/每股收益=9.6/0.84=11.43,选项A当选。 B 本题考查反映偿债能力的比率。 斯瓜公司2×20年末所有者权益为13 000万元,年末负债总额为13 000万元,资产总额=负债总额+所有者权益总额=13 000+13 000=26 000(万元),斯瓜公司2×20年末的资产负债率=负债总额/资产总额×100%=13 000/26 000×100%=50%,选项B当选。 来源:斯尔教育
计算题