ARTICLE · 1189908
Insitro AI制药路线深度剖析:因果生物学重写靶点发现,英矽智能走在国内前面
Insitro AI制药路线深度剖析:因果生物学重写靶点发现,英矽智能走在国内前面2026年10月15日,Insitro宣布与阿斯利康达成合作,聚焦MASH(代谢相关脂肪性肝炎)和心肌病。首付款4000万美元,里程碑最高约14.6亿美元。 这笔交易的意义不在于金额。AZ此前在MASH和心肌病领域屡次受挫,这次把最上游的"靶点发现"交给一家AI公司,说明大药企开始认可一个逻辑:先搞清楚病到底是怎么发生的,再谈怎么治。这是AI制药0-1产业革命的标志性事件。 觉得博士分析的好的,点个赞和在看,关注博士后续继续分析AI制药。 Insitro的打法很直接:从几十万人的遗传数据里找线索,放到人类细胞模型里验证,用基因编辑做扰动实验,最后确认"这个靶点真的在驱动疾病"——而不是靠相关性猜。 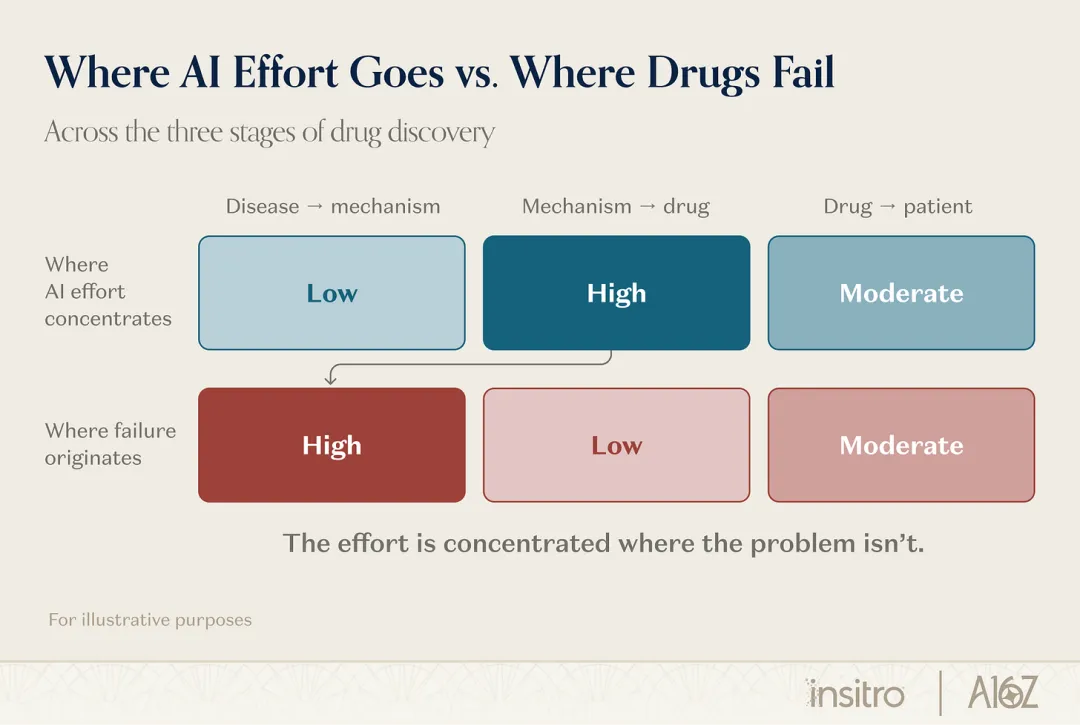
简单说,它干的是"用人类数据证明靶点因果关系"这件事。 具体路径:UK Biobank等大型队列的遗传和影像数据 → 锁定候选基因 → 用iPSC(诱导多能干细胞)分化的肝细胞、心肌细胞、神经元做实验 → pooled CRISPR敲低/敲除 → 高内涵成像看表型变化 → 确认因果后推进自研或合作管线。 2025到2026年,几条关键线: MASH方向,他们从480个肝脂肪相关遗传信号里挑出IRS1。关键发现是:IRS1跟纤维化的关联,在排除肝脂肪影响后依然存在。这意味着它不只是"降脂靶点",还可能独立抗纤维化。候选分子CTRO-1013(肝靶向siRNA沉默IRS1)已在小鼠模型里显示降脂+降纤维化标志物的双重信号,正在往临床前收尾推。 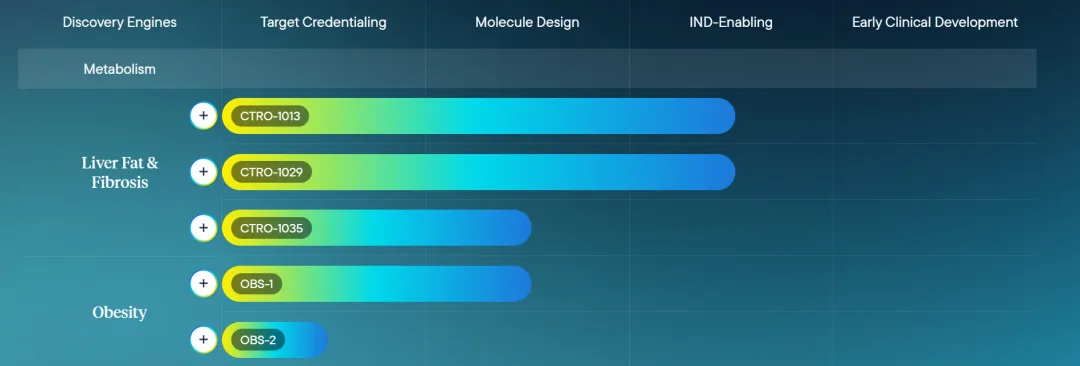
肥胖方向,他们从UK Biobank近7万人的MRI影像里提取棕色脂肪表型,做GWAS找到新位点,筛出BAT-01。小鼠实验里敲低这个靶点4周,体重掉15%、脂肪量掉25%,而且不掉肌肉、不影响进食——走的是外周产热路线,跟GLP-1那种"让人不想吃"的逻辑完全正交。 ALS方向,跟BMS合作聚焦TDP-43错定位(97%的ALS患者都有这个病理),在iPSC运动神经元里验证靶点可以改善神经突结构、恢复全长转录本。Insitro推寡核苷酸路线,BMS推小分子,同一个机制两步走。 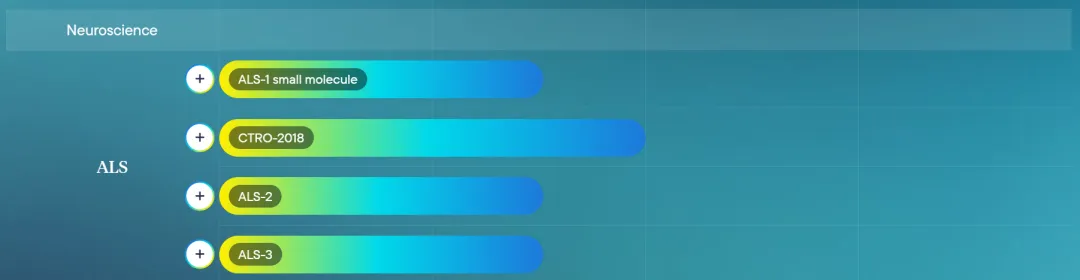
这些项目的共同特点是:都经过了"人类遗传证据 → 人类细胞验证 → 体内功能确认"这个闭环。不是拿小鼠数据直接往人身上推。 那么,国内谁在走类似的路? 结论先说:英矽智能是业务形态上最像的;淇嘉科技在"人源细胞数据工厂"这一层最像;晶泰和百图生科各有相似模块,但研究起点不同。 英矽智能:最像"Insitro+自研药企"的混合体 PandaOmics平台做靶点发现,Chemistry42做分子生成,然后自己推临床。看起来像"全栈",但核心差异在数据源。 英矽智能的靶点发现更依赖多组学+文献知识图谱+转录组数据融合。Rentosertib(TNIK靶点,特发性肺纤维化)已经推进到III期,是国内AI药企里临床进度最靠前的自研资产。ALS项目用了Answer ALS的iPSC数据做验证,AD项目用APOE4/4 iPSC皮层神经元验证线粒体/自噬靶点。 跟Insitro的区别在于:Insitro有UK Biobank级别的人群遗传+影像表型做上游锚定,英矽智能更多从已有组学数据和文献网络中挖掘。但"AI找靶点→自己做成药→拿临床数据说话"这条路径,两家高度一致。 淇嘉科技:最像Insitro的"湿实验端" 这家公司做的是iPSC多谱系共分化,生成复杂类器官和虚拟细胞数据,覆盖消化、呼吸、神经、循环等系统。 如果拆开Insitro的能力栈——人群遗传是一块,iPSC/类器官扰动是一块,高内涵成像是一块,因果模型是一块——淇嘉科技做的事情几乎就是中间那块"用人源细胞规模化生产高维数据"。它不追求一条自研药爆款,而是把"人源细胞扰动数据"本身做成平台能力。 短板也明显:缺大药企级别的平台BD合作,自研管线兑现度还不够,离Insitro×AZ这种"首付款+十亿级里程碑"的交易还有距离。 晶泰科技:像工程能力,不像研究逻辑 晶泰强在量子物理计算、晶型预测、自由能微扰、自动化实验机器人。它的客户覆盖全球Top20药企,但服务的是"给定靶点后怎么算准、怎么做得快",而不是"这个靶点该不该做"。 跟Insitro的本质区别:一个从"病为什么发生"出发,一个从"分子怎么优化"出发。晶泰更像Schrödinger+机器人实验室,不是Virtual Human。 百图生科:像大模型侧,不像因果生物学 xTrimo大模型、免疫图谱、蛋白/细胞系统建模,这些能力在"生物大模型"叙事上很强。但临床级自研管线少,人类队列因果闭环不如Insitro。它更接近"中国版EvolutionaryScale",而不是"中国版Insitro"。 最后聊聊国内这些公司的管线储备与出海现状。 英矽智能目前有Rentosertib(III期)、USP1抑制剂、NLRP3项目、泛KRAS项目等多条管线在推进,跟礼来、赛诺菲已有合作绑定。它是国内唯一一家把"AI平台→临床资产→MNC合作"这条链路跑出雏形的公司。 晶泰的出海靠的是技术服务收入,全球药企客户买单的是计算+实验交付能力,不是自研药IP。这条路现金流更稳,但估值逻辑偏CRO/工具商。 淇嘉和百图还在"平台被认可"阶段,没有到Insitro这种级别的大药企重金押注。 Insitro做的事本质上是:用人类数据把"靶点为什么成立"讲清楚,再自己造药或授权给药企。国内最接近这个模式的是英矽智能——有平台、有管线、有临床数据。 声明:以上仅为产业动态分析研究,不构成投资建议。图片来源于Insitro创始人兼CEO在a16z平台发表的文章和Insitro官网。 #AI制药 #英矽智能 #Insitro #产业前沿 #淇嘉科技 #晶泰科技