ARTICLE · 1206636
被抛售的不是AI,而是“为AI买单的方式”
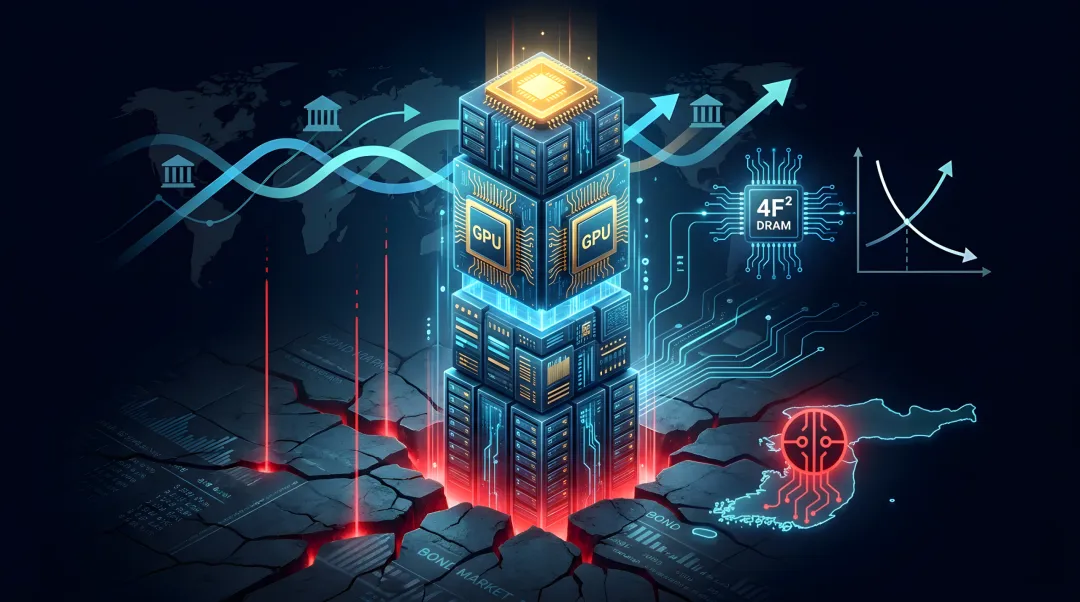
但把这次暴跌简单读作“AI叙事终结”,会错过真正重要的东西。需求侧的高频数据并未逆转,数据中心也没有出现全局性过剩的硬证据。真正被市场集中抛售的,是一个在过去两年被低利率、拥挤仓位和内生现金流共同掩盖的假设:AI基础设施的扩张,可以不受信用条件约束地持续下去。 10月发生的一切,是这个假设在信用市场、政策叙事和供给结构三个维度上同时遭遇修正的结果。
💰三条火线在同一周点燃
这轮下跌并非单一利空所致,而是几个性质不同的信号在极短窗口内接连出现,击穿了同一个脆弱的共识。
第一根火柴在需求端的“预期裂缝”处划燃。 10月8日,OpenAI在投资者文件中披露,截至9月底的年化收入“接近500亿美元”,而一个月前华尔街广泛引用的预期约为700亿美元。200亿美元的落差本身并不致命——OpenAI仍预计年底达到或超过700亿美元——但它击中的是多头交易最底层的假设:AI终端创收能力正在以支撑整个债务结构所需的速度增长。在AI产业的“循环融资”链条中,OpenAI和Anthropic是唯一面向终端创收、承担最终还款责任的环节。当这个“还款总源头”的当期数据低于预期时,云厂商的回款假设、芯片订单的可持续性、乃至高收益债市场对AI基建的定价,都会被迫重新审视。
第二根火柴烧在融资端的信用定价上。 10月15日前后,CoreWeave的五年期CDS利差盘中升至1194.5个基点,创历史新高,隐含的未来五年累计违约概率超过60%,而一年前这一数字约为30%。其2031年到期的债券价格跌至每美元面值79.9美分,收益率飙升至15.6%。债券价格跌破80美分,在信用市场里通常被视作“困境债务”的门槛。CoreWeave的意义不在于一家公司的成败,而在于它是AI基建“高收益债融资模式”的风向标:作为租户,它支撑着高收益市场中逾140亿美元数据中心债券的偿付能力。当这个风向标的信用定价跨过困境门槛时,市场被迫承认,AI资本开支中有相当一部分并非建立在稳健现金流之上,而是建立在债务滚续的假设之上。
第三根火柴来自美联储,但它的性质与前两者不同。 芝加哥联储主席古尔斯比在10月16日明确表示,如果通胀源于“人工智能数据中心的大规模建设”,“那就更令人担忧,我们将不得不采取措施应对”。这不是一次例行的利率预期扰动。它标志着AI从“被宏观利率压制的成长资产”,变成了“宏观紧缩政策需要应对的潜在触发源之一”。当AI资本开支本身被央行纳入通胀的政策框架时,它对利率的敏感度就不再是间接的估值传导,而是一种直接的政策对抗。
💰“日韩→A股→美股”:为什么传导是接力式的
这个节奏并非偶然,它是全球半导体仓位分布和交易时段错位共同决定的。
日韩是第一棒,因为敞口最集中、外资占比最高。 韩国KOSPI的成分中,三星电子和SK海力士合计占指数权重一半以上。当美股隔夜因信用信号下跌后,亚洲时段开盘的日韩市场成为全球AI/半导体情绪的第一个集中泄压口。10月13日,长鑫存储4F²架构消息披露后,三星电子和SK海力士单日跌幅分别达到7%和10%。到10月15日前后,KOSPI一度触发熔断,外资过去一周在KOSPI净卖出11.2万亿韩元,其中三星和SK海力士合计占净卖出总额的78.8%。这不是对韩国市场的“国家层面抛售”,而是对存储半导体这一单一敞口的集中减持。韩国市场因为敞口最集中、流动性足以承接大额卖单,自然成为第一个被选中的出口。
A股是第二棒,本质是情绪映射和风险预算的同步收缩。 当韩国半导体以熔断级别的烈度下跌时,A股算力、存储相关板块在开盘阶段承受的情绪压力是直接的。但这种传导的性质是被动跟跌,而非A股自身出现了独立的负面催化。全球基金在同一个风险预算框架下,对亚洲科技敞口进行同步削减,A股只是这个削减过程中的一个节点。
美股是第三棒,回到震中完成闭环。 当亚洲市场用暴跌为美股前一夜的下跌“定价”之后,美股晚间面临的是一个已经被日韩熔断和A股下跌进一步恶化的风险情绪环境。费城半导体指数的八连跌正是在这个循环中完成的。而美股的继续下跌,又为下一个亚洲时段提供了新的下行参照,形成一个跨时区的负反馈。
💰谁在抛,抛的究竟是什么
高盛Prime经纪业务的数据提供了一个关键区分:在这波净卖出中,做多卖出与空头卖出的比例约为3.5比1,空头流量始终维持在约-13%的低位。这意味着抛售的主力是原本重仓持有AI股票的多头在削减敞口,而不是空头在大举建立新仓位。这是一次由资产负债表压力驱动的主动撤退,而非方向性做空的胜利。
从10月8日到14日,对冲基金连续五个交易日净卖出全球AI股票,自2025年初以来的全部累计净买入在短短一周内被完全逆转。美国11个板块中有8个遭到净卖出,信息技术内部所有子板块均被抛售,而对冲基金同时买入医疗保健和消费必需品。这已经不是AI板块的内部轮动,而是一次跨板块、跨资产的系统性去杠杆。
但需要区分的是,被清零的是2025年以来的增量净买入,而非全部AI持仓。高盛数据显示,AI股票的净配置占全球单股净市值的比例仍为26.1%,过去三年维度下仍处于第83百分位;多空比率从6月峰值4.34降至3.27,三年维度下仍处于第64百分位。2023—2024年积累的早期底仓尚未被系统性抛售。当前被清掉的,主要是2025年以来用杠杆和增量资金堆上去的那一层。真正决定去杠杆是否到此为止的,是那层尚未松动的早期底仓——以及高盛所警告的、规模约700亿美元的资产管理机构半导体多头仓位,会不会在接下来的信用信号中开始动摇。
比对冲基金的多头减仓更值得警惕的,是接盘力量的同步消失。去年7月调整时,散户曾通过杠杆和非杠杆ETF积极买入韩国股票,空头回补也提供了反弹弹药。但10月以来,散户“逢低买入”的踪迹几乎看不到,主要半导体ETF的空头仓位处于低位,逼空反弹的燃料不存在。两家韩国存储企业合计约400亿美元的回购计划在10月中旬提前用完,原本在下跌中提供托底的重要买盘在最剧烈的时点消失了。杠杆ETF的被动再平衡卖出则反过来放大了波动。四层缓冲同时失效,把这轮抛售从“有缓冲的调整”变成了“单向泄压”的踩踏。
💰长鑫4F²:恐惧瞄准的不是今天的良率,而是明天的供给曲线
10月10日长鑫科技披露的4F² DRAM架构进展,是这轮暴跌中叙事层面最致命的一块拼图。4F²将单个存储单元面积压缩至6F²的三分之二左右,理论上能在相同芯片面积内集成更多存储单元。对于受到先进EUV光刻设备出口限制的厂商而言,这条路径具有特殊意义。
但从技术现实看,长鑫的4F²产品仍处于设计阶段,目标是在2026年底进入样品阶段,后续客户认证和高良率量产面临显著挑战。三星已制造出采用4F²架构的功能芯片,计划2028年量产;SK海力士也已在2026年7月通过测试阵列验证。高盛明确指出,市场可能高估了长鑫短期内在先进DRAM及HBM领域追赶韩国龙头的能力。
然而,市场定价的从来不是当下的良率,而是未来供给曲线的形状。 存储芯片过去二十年的盈利基础,建立在寡头格局下脆弱的供给自律之上。长鑫的突破第一次让市场看到了这种默契被结构性打破的可能性:如果一家拥有成本优势和扩产执行力的中国厂商在技术上追平,存储行业的供给函数将从“寡头产能纪律决定价格”转向“边际成本最低的生产者的扩张意愿决定价格”。马斯克在社交媒体上的评论——“当中国掌握某种产品的制造方法后,扩产能力往往能超过世界其他地区之总和,锂电池和太阳能就是例子”——之所以具有杀伤力,不在于他的身份,而在于它激活了一个有历史数据支撑的恐惧:中国厂商完成技术追平后,产能扩张的速度和规模曾彻底改写光伏和锂电池的全球价格体系,而中国自身也在为这两个行业的过剩产能“埋单”。
但必须区分恐惧定价的“可能性”与“事实”。与4F²关联较小的NAND厂商铠侠和闪迪同样遭遇大幅抛售,而DRAM现货价格在此期间仍在持续上涨。这说明存储股的调整更多反映的是市场情绪的集中释放,而非行业基本面已经发生实质性恶化。被打破的,是市场对“存储寡头的供给纪律可以无限期维持”的信仰,而不是纪律本身。
💰VARA传闻与7月爆仓:同一脆弱性的第二次暴露
社交媒体上流传的VARA AI对冲基金“可能爆仓”的消息,截至10月中旬仍是一则未经证实的传闻,没有托管机构或监管文件确认其已进入强制清算程序。但它之所以能瞬间引爆市场,恰恰因为它描述的持仓结构与7月刚刚发生过的真实爆仓几乎是一个模子刻出来的。
VARA管理规模约264亿美元,成立仅16个月,上半年涨幅接近200%,前三大重仓是谷歌、亚马逊和英伟达的看涨期权,同时持有CoreWeave、Nebius等AI基础设施标的。看涨期权自带杠杆,叠加高度集中于AI算力与基础设施的敞口,使得它的资产负债表对同一组价格信号的反应方式,与7月的Situational Awareness几乎无法区分。
7月那场爆仓的路径是清晰的:Situational Awareness通过主经纪商对公开股票使用了约4倍杠杆,资产规模在不到两年内从2.25亿美元膨胀至450亿美元,最大持仓闪迪、Bloom Energy和CoreWeave在一个月内分别暴跌超过43%、31%和25%,保证金追缴触发强制平仓,最终由Citadel接手其大部分公开市场股票组合,资产规模降至约100亿美元。这是一次由保证金机制驱动的机械性去杠杆,不是投资判断的转变,而是融资条件的突然收紧。
VARA传闻的杀伤力正来自市场对这一路径的条件反射式记忆。市场不需要确认VARA真的爆了,只需要确认它的持仓结构和融资方式与上一个爆掉的人一模一样,就足以触发“先卖再说”的本能。一个容易被忽略的时间细节是:VARA在7月已经经历过一次剧烈回撤,单月下跌44%。7月的爆仓清掉了最激进的那一层杠杆,而VARA这样“扛过了7月”的基金,在10月面对的是同一组标的的第二轮压力测试,且其资产负债表在7月已经被消耗过一次。从7月到10月,同一类基金在以同一种方式反复暴露于同一种风险之下,这意味着AI交易中的杠杆化、集中化多头结构,并没有在7月的清算中被系统性地清除。
💰这次逆转的性质:裂缝在融资环节,不在需求环节
把上述线索收拢,可以对这轮暴跌做出一个相对清晰的定性。
需求侧没有给出“AI不行了”的证据。云厂商的资本开支预测仍在上修,AI服务器投资回报周期和在手订单数据并不支持需求逆转的判断。全局性的数据中心过剩也没有被数据证实——结构性失衡确实存在,但高端智算资源供不应求与低端算力闲置并存,并不能等同于“建得太多”。真正被定价的,是在建和规划中的产能与融资成本之间的错配,是一个在信用条件收紧后被提前计提的远期风险。
博通CEO在暴跌期间的警告值得作为收束的参照:相较于芯片或电力短缺,融资问题对AI发展的威胁更大。嘉盛分析师的概括则更为直接:“问题不再是AI的市场空间有多大,而是实现这一目标所需的巨额投入最终能有多少盈利。”
所以,与其说资金在抛售“AI”,不如说它在抛售一个过去两年被低利率、拥挤仓位和内生现金流共同掩盖的假设——AI基建的扩张可以不受信用条件约束地持续下去。信用市场先于股票市场修正了这个假设,而股票市场只是在补上这堂迟到的课。
至于这是融资结构的一次性出清,还是更长周期重估的开端,核心观察点不在需求端。需要盯住的是两件事:高收益债市场对AI基建融资的定价能否企稳,以及那层尚未松动的早期AI底仓和约700亿美元的“慢钱”,会不会在接下来的信用信号中开始动摇。在这两个问题得到回答之前,把下跌定性为“AI叙事的终结”和定性为“拥挤仓位的出清”,都只是同一组事实的两种读法。真正确定的是,市场已经不再愿意为一个未经信用检验的扩张假设,支付两年以来的那种溢价了。
💰💰💰
如果说7月AI科技崩盘暴露的是“预警信号”,而10月发生的是这些信号的实质性恶化与质变,并叠加了一个7月尚未被市场充分定价的新变量。
7月市场担忧的是“资本开支能不能持续”,这是一个产业节奏问题。10月OpenAI披露年化收入“接近500亿美元”、远低于市场流传的近700亿美元预期,则把这个担忧升级为一个信用结构问题。
AI产业的“循环融资”链条是:投资者注资OpenAI → OpenAI租用云厂商算力 → 云厂商采购芯片 → 芯片巨头再以投资或担保形式回流。在这个链条中,OpenAI和Anthropic是唯一面向终端创收、承担最终还款责任的环节。当这个“还款总源头”的收入比预期低了近30%时,整个链条的偿债假设就开始动摇:云厂商的回款承压,资本开支收缩的压力会向上游芯片和光通信订单逐级传导。
7月市场只是在担忧这个链条的脆弱性;10月则是拿到了第一个来自终端源头的硬数据,证明这个链条的创收能力可能撑不起它上方的债务结构。这是从“叙事质疑”到“信用定价”的质变。
更致命的是,这一次“买盘消失了”。
每一波泡沫,赌徒们都认为,这次不一样。
结果,每次都一样。