ARTICLE · 1213214
【AI解密】拆解大摩 1.58 万亿 AI 资本开支图
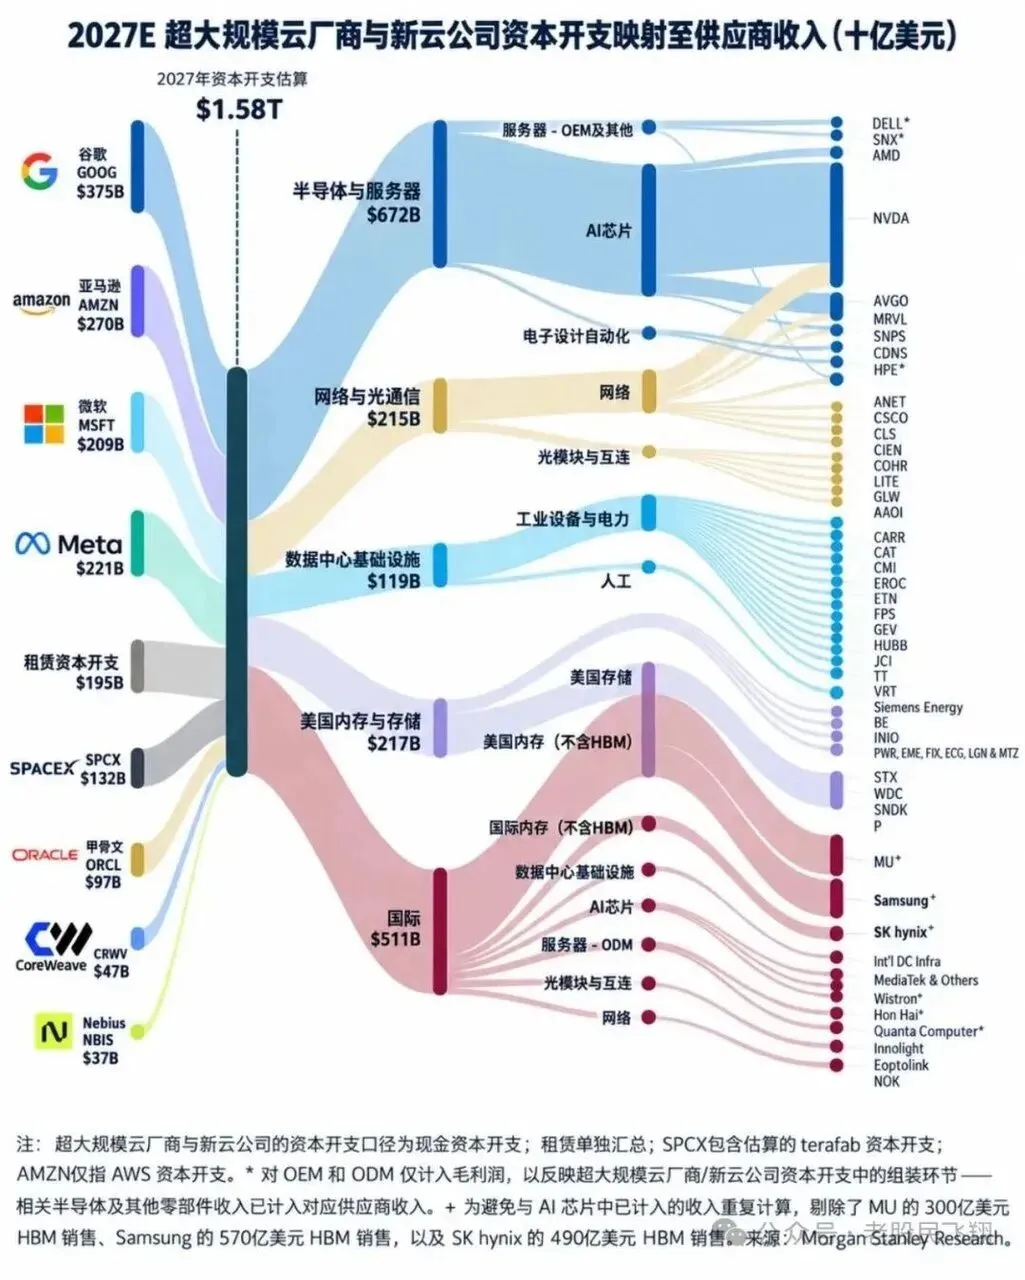
这张图是真的,但它不是「事实」,而是一个比市场共识乐观 14% 的卖方顶部情景。它最值钱的地方,在于承认了两件事:钱正在从芯片流向光、存、电;以及三分之一的钱流出了美国。
01 先判真伪:图是真的,数字要打折
图为摩根士丹利 2026-10-15 发布的 65 页报告核心桑基图。九家买家数字相加=1583,与标题 1.58T 吻合;中段五板块相加=1734,对应「1.58T 支出→1.73T 供应商收入」。逻辑闭合。但有三层折扣:
1. 口径折扣:1.583T = 现金 capex 1.388T + 租赁 195B。这是大摩自创的「经济实质」口径,比财报高 14%。
2. 情景折扣:大摩 8 月追踪显示 2027 共识 1.39T,它给 1.61T。这张图站在最乐观一端。
3. 信用折扣:SpaceX 132B + CoreWeave 47B + Nebius 37B = 216B(14%)来自加杠杆玩家,capex 比收入还高。
落地量按 1.2–1.35 万亿理解更稳。大摩自己给的 2028 增速只有 14%,等于承认 2027 是这一轮的峰值年。
02 拿 2026 年实际数据去校验它
第一个真相:增长引擎换人了。四大云厂 2026 占 75%,2027 降到 68%。增量不再来自微软,而来自 Google(+88%)、SpaceX(+124%)和 neocloud(+114%~208%)——边际推动已从「经营现金流」切换到「资产负债表和债市」。
03 硬逻辑:四条站得住,四条站不住
站得住:① 结构比例(42%芯片/14%网络/14%存储/7.5%基建)符合 BOM 真实结构;② 防重复计算(剔 HBM 1360亿、OEM 只计 4–6% 毛利);③ 存储超级周期有中国财报实证(长鑫 H1 净利最高750亿、长存 NAND 毛利率78.7%);④ 电力硬约束真实(2028年净缺口32GW、变压器交期128周)。
1. 最脆弱数字:英伟达 6900亿 收入 > 整个「半导体与服务器」板块 6720亿 支出,只能靠持续涨价填。
2. 自相矛盾:通篇讲电力,却只给基建 7.5%(colocation 被裁掉,真实非IT支出应占30–35%)。
3. 加总即营收:台积电代工费被重复计列(NVDA 收入含付给台积电的钱),1.73T 是营收加总非增加值。
4. 数学不可持续:前15大云厂 capex/营收 = 38.6%(2019年约12%),连续两年38%要求收入同步暴涨。
一句话:结构可信、量级偏高、方向正确。最大贡献是把租赁从表外拉进表内(1.12万亿已签未启动租约);最大缺陷是把营收当价值画宽度,且裁掉了电力真实体量。
04 真正的看点:钱在离开芯片
非芯片环节合计 1.06 万亿,占总供应商收入 61%。三个被低估的信息:
1. 32% 流出了美国(5110亿):三星、SK海力士、台积电、台系ODM、中际旭创、新易盛、联发科。这是华尔街第一次把中国光模块画进主图——不是恩赐,是无法回避。
2. 存储是最大预期差:KV Cache 从 HBM 向 SSD 分层,NAND 需求曲线才刚开始。
3. 1.12万亿租约最诚实:超大规模厂商已无足够经营现金流支撑扩张,2026上半年五大厂发债约2000亿美元,AI基建边际资金来源从「利润」变成「信用」。
05 对中国 AI 科技与核心供应商的影响
明牌(图里点名):
暗牌(图里没画但 A 股赚最多):PCB/CCL(Rubin 单机柜 PCB 价值量 +300%,生益前三季 +164~181%、景旺 Q3 +205~265%)、液冷温控、电源铜连接。这些被并进 OEM 仅按毛利计列,价值量被抹平。
第二引擎:国内四家 2026 约 700–770 亿美元(字节2000亿/阿里H1已投1900亿/腾讯H1 847亿/百度Q2 +201%),完全不在 1.58T 图里。海外决定量、国内决定国产替代的价,双 beta。
隐忧:65% 价值链规则把激光器/DSP 的 75% 毛利率永久锁给 Marvell、博通、MACOM,中国模块厂量增但被推向「高级组装」。当期业绩没事(3.2T 要 2029 才放量),但估值锚被下调——该按制造业估,不按科技股估。反过来看,美国也接不住:AAOI 产能只有旭创+新易盛的 1/8。
06 风险不在需求,在折旧和信用
1. 会计风险:GPU 按 5–6 年折旧,Burry 认为真实寿命仅 2–3 年,2026–28 少计折旧约1760亿;微软反向下调数据中心折旧至25年。
2. 信用风险:BIS 警示 AI 循环融资 8000亿–1.2万亿;英伟达表外担保超5300亿;甲骨文 BBB-、英伟达 CDS 走阔。债市比股市更早定价。
3. 六个观测指标:云厂 capex 指引是否再上修、NVDA DC 收入同比增速、甲骨文 CDS/CRWV FCF、HBM 合约价环比、1.6T 出货爬坡、国内三厂 capex 同比。
07 一页结论
真实性:图真,但为顶部情景,落地量按 1.2–1.35T。硬逻辑:结构对、两处失真(NVDA收入>板块支出、基建仅7.5%与电力缺口矛盾)。看点:钱在离开芯片,非芯片占61%,存储最大预期差。中国:三重受益(明牌/暗牌/第二引擎)一处隐忧(长期估值锚被压低,按制造业估)。