ARTICLE · 1220289
歌尔股份涨7%:AI眼镜带飞,半年经营现金却为负
歌尔股份涨7%:AI眼镜带飞,半年经营现金却为负10月20日,歌尔股份(002241)一把拉涨7.01%,收在21.52元,全天成交额20.65亿,总市值768亿。当天消费电子板块整体涨3.07%,歌尔是里面跟涨最猛的那只。一个反常识的细节是:这只票年初到现在还跌着24.58%,更扎心的是,它刚交出的上半年成绩单里,经营现金流是-2.45亿——利润表赚了14.66亿,账面现金却流出了2个多亿。一家给苹果做耳机、给Meta做AI眼镜的代工厂,凭啥在那天被资金抢着买? 
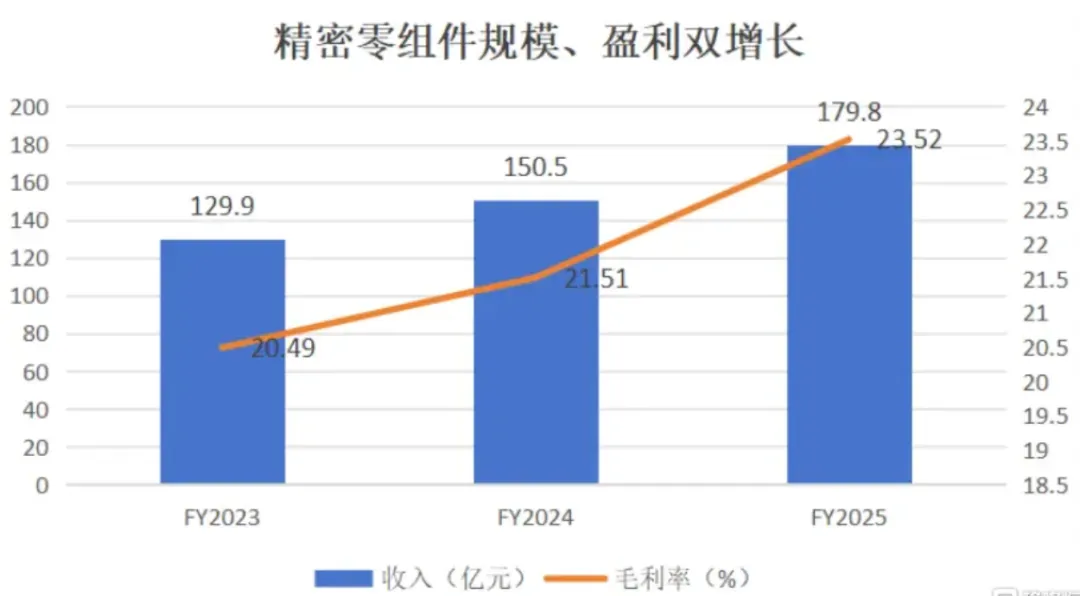
答案不在耳机,在"AI眼镜"三个字。我翻了下近期催化:智能眼镜被三部委点名、行业销售额增长1.1倍,彩显AI眼镜从10月起密集发布,歌尔又是Meta、小米、阿里这几家头部品牌的核心供应商。可问题是,歌尔上半年的现金流转负、2025年那张漂亮的+47.85%净利里藏着24.6亿非经常性损益。拿一个"赚利润不赚现金"的基本盘当炒作理由,这账怎么算? 歌尔股份说白了是消费电子的"全能代工王"。它的生意分三块:精密零组件(MEMS声学传感器、光学器件、马达等)、智能声学整机(TWS耳机等)、智能硬件(VR/MR头显、AI智能眼镜、可穿戴)。2026年上半年,智能硬件收入198.93亿、占营收49.67%,智能声学整机113.12亿、占28.25%,精密零组件77.59亿、占19.38%。 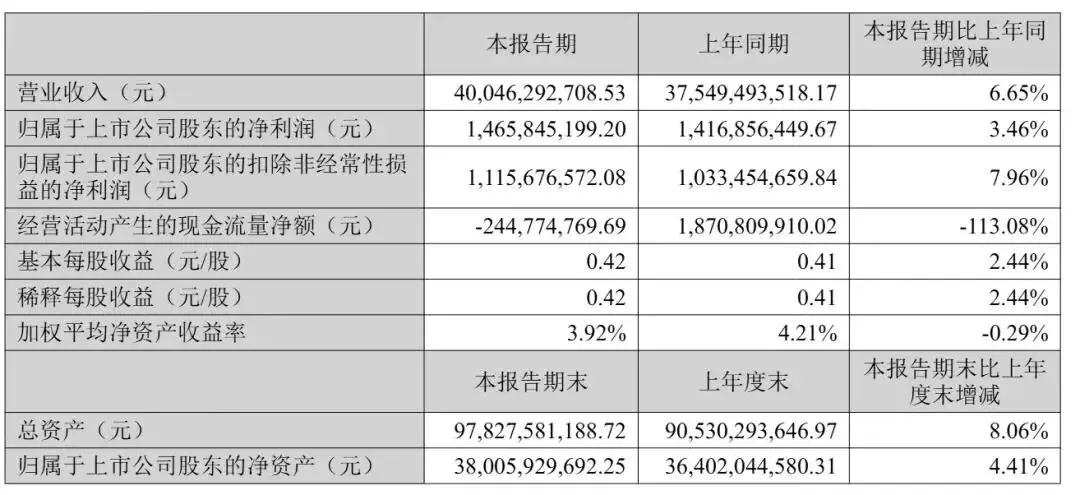
产业链位置很清晰:上游是芯片、光学材料、结构件,中游是代工组装与核心零组件(歌尔的主场),下游是苹果、Meta、小米、索尼这类品牌客户。歌尔的特殊之处在于它既卖铲子又卖整机——既给头显供光波导模组、给手机供MEMS,又做Meta Quest、AI眼镜的ODM/JDM整机。一笔是赚加工费,一笔是赚组件钱,两者被"AI眼镜"这张牌捆在一起,这就是歌尔估值的复杂性。 
把两张表摆一起看,反差很大。 2025年全年,歌尔营收965.5亿,同比降4.36%,但归母净利润39.4亿,同比大增47.85%,毛利率11.80%、净利率3.97%,ROE提升到11.29%,经营现金流68.49亿。表面看是翻身仗。可翻到扣非净利润——只有14.8亿,反而同比下降38.17%。差额来自24.61亿非经常性损益,其中"其他符合非经常性损益定义的损益"一项就有21.42亿。我反复核了两遍,没算错:2025年归母的好看,一半以上是纸面外的非经常性收益撑起来的。 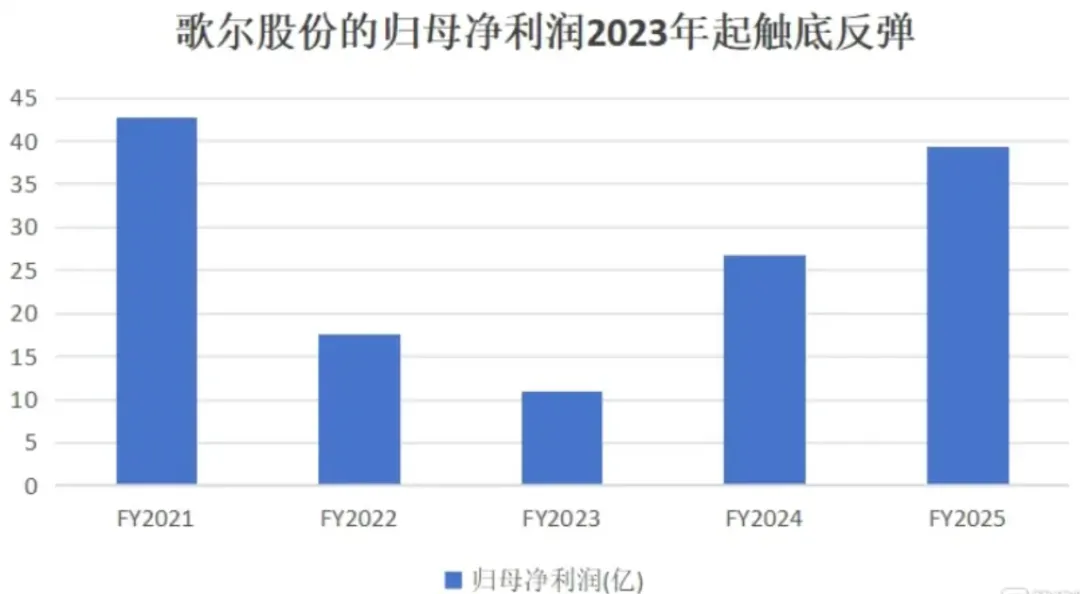
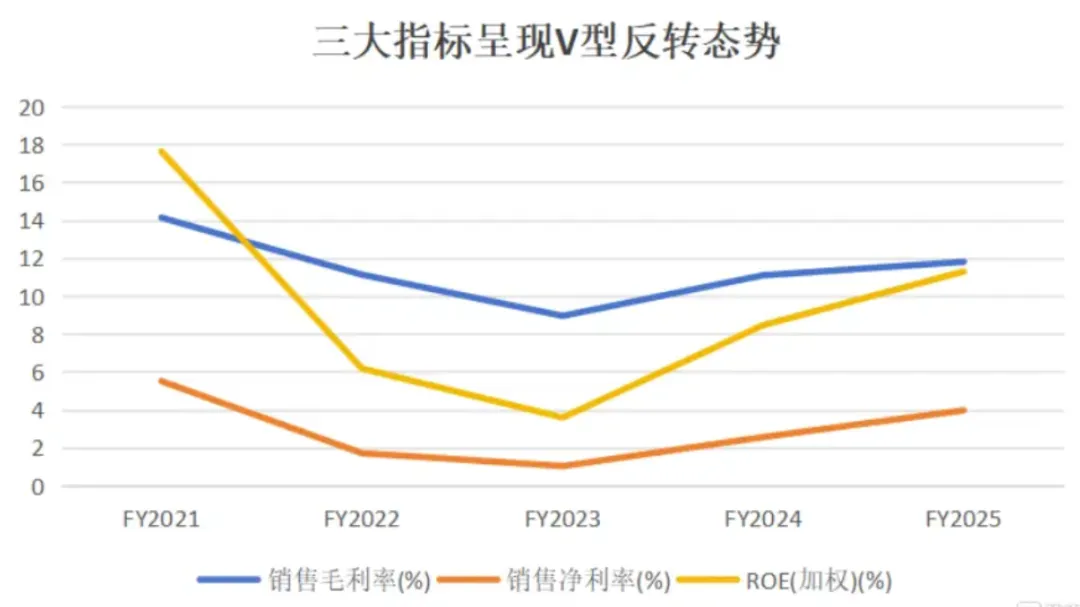
到了2026年上半年,画风更直接:营收400.46亿,同比增6.65%;归母净利14.66亿,同比仅增3.46%;扣非11.16亿,增7.96%;毛利率14.52%,改善1.05个百分点,看着还行。但经营现金流净额是-2.45亿,而去年同期是+18.71亿,同比下滑113.08%。公司上半年研发投入23.6亿,占营收5.89%,钱花在刀刃上也花在存货和备货上。一句话总结:利润在表上,现金在门外。 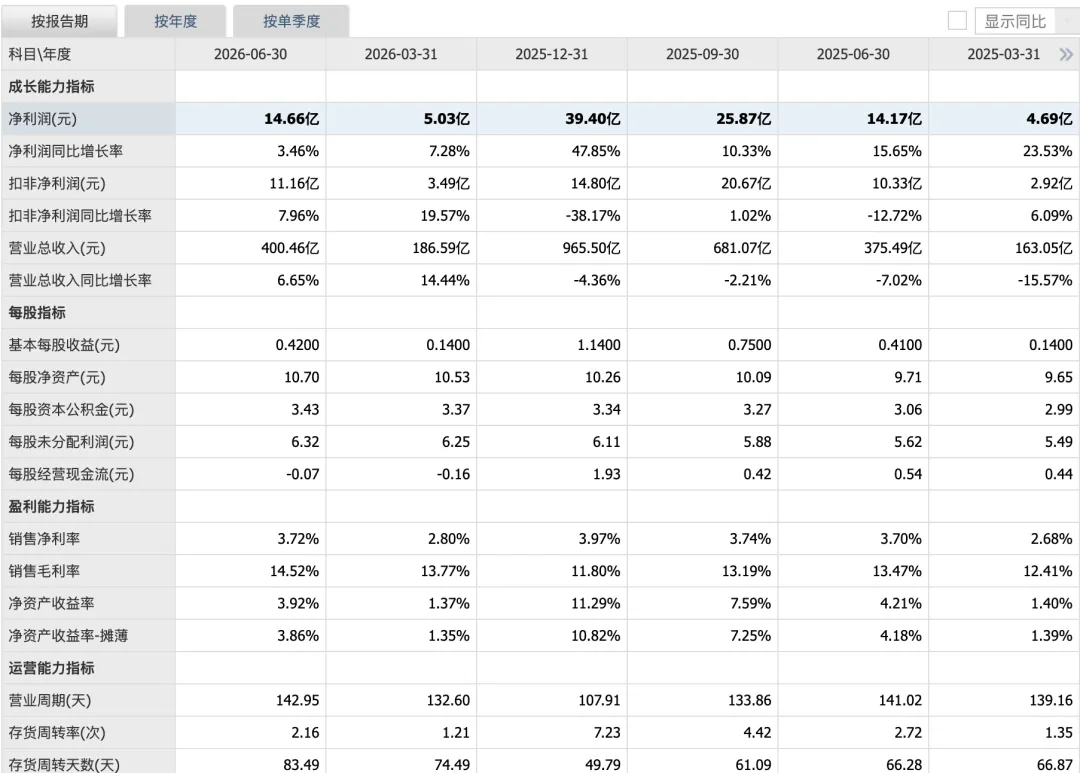
歌尔这768亿市值,拆开看买的是三样东西: AI眼镜爆发期权 智能眼镜被政策点名、销售额翻倍、彩显放量,歌尔是全球AI眼镜核心供应商(Meta、小米、阿里N1 Pro都由它做整机或核心零组件),上海临港12英寸光波导晶圆产线也已投产。这是期权,不是现实——出货量和利润贡献都还要等验证。 
VR/MR复苏期权 歌尔占全球中高端VR头显绝大部分份额,Meta Quest等一旦行业回暖,整机ODM订单弹性大。 精密零组件"压舱石" + 第二曲线想象 精密零组件毛利率高达24.86%,是真赚钱的基本盘;近期又落子佛山5亿布局TGV玻璃基板先进封装,给市场画了一张"从消费电子跨界半导体封装"的饼。 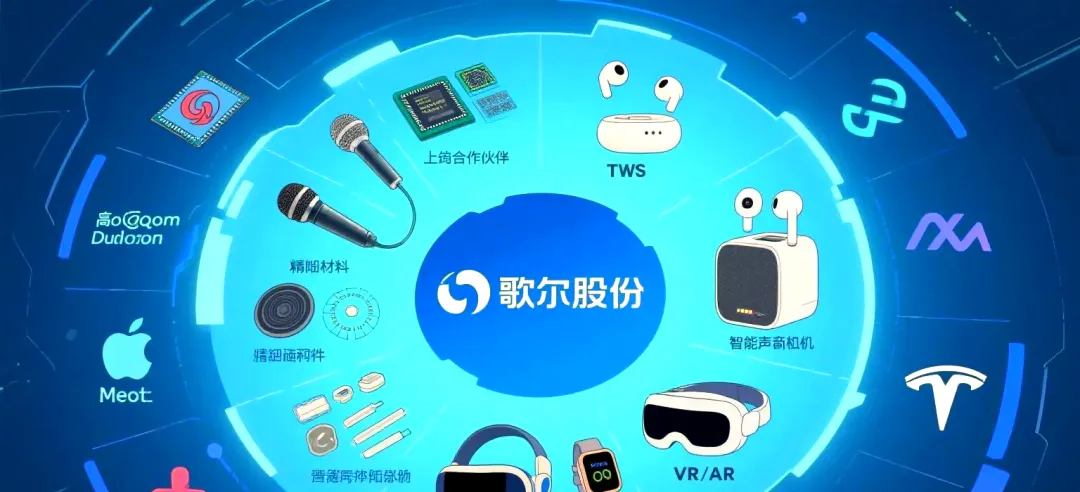
这三样全是"期权"属性——而上半年经营现金流转负,恰好提醒你期权兑现之前,挣的都是辛苦钱。 好看归好看,脆弱性同样明显。第一,盈利质量存疑:2025年归母+47.85%靠24.6亿非经常性损益,扣非其实是下滑的,这种"虚胖"经不起细抠。第二,赚利润不赚现金:2026上半年经营现金流-2.45亿,代工厂的存货堆积和客户占款问题被利润表盖住了。第三,毛利率只有14.52%,典型代工厂薄利,容错率极低,一丝风吹草动就吃利润。第四,大客户依赖是刻在基因里的风险——2022年苹果一刀砍掉AirPods Pro 2订单,直接损失加减值约20亿到24亿,当年归母从预告的40亿+直接腰斩到17亿到21亿,股价较高点跌去六成。那把"苹果依赖症"的达摩克利斯之剑,至今没摘。 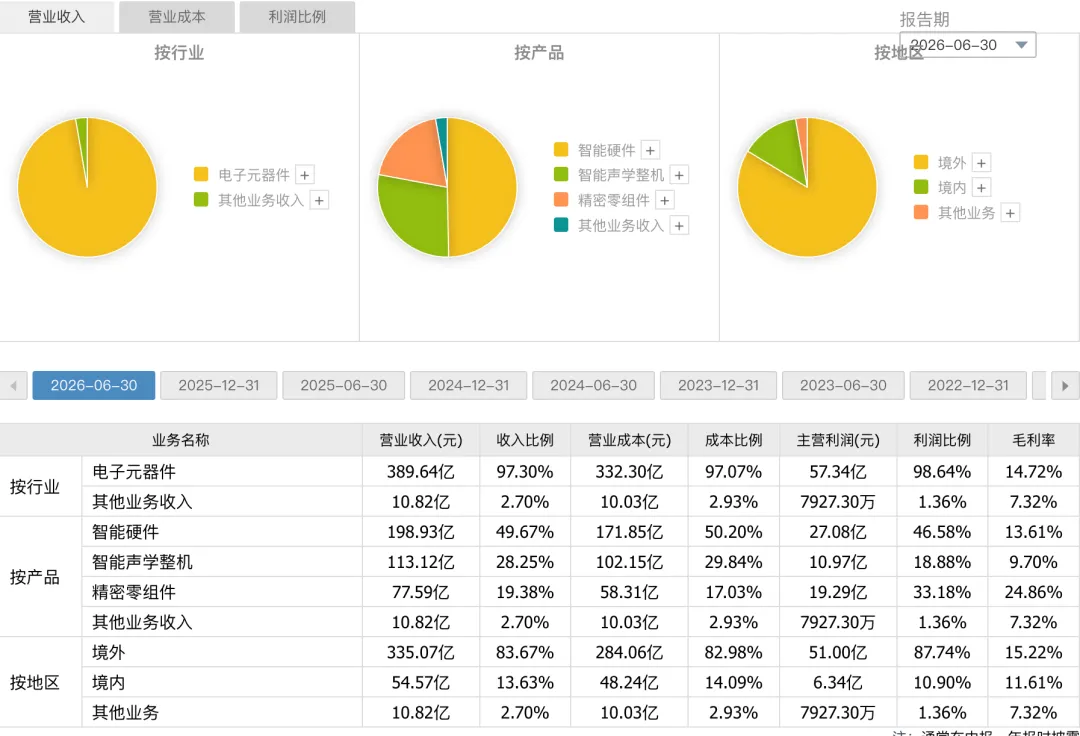
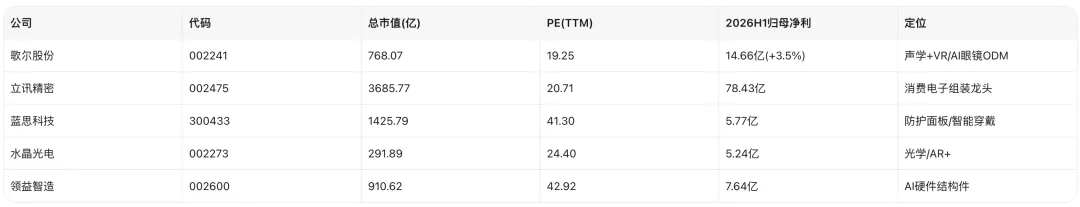
横向一看就明白:在消费电子代工链里,歌尔的PE(19.25倍)反而是最低的,比立讯(20.71倍)还低一截,更远低于蓝思(41.30倍)、领益(42.92倍)。便宜总有便宜的道理——歌尔净利率只有3.72%、H1现金为负,赚的是最苦的加工费;而立讯有汽车+数据中心第二曲线、水晶卡位AR光学,市场愿意给它们更高溢价。歌尔"估值最低"不是捡漏信号,而是市场在用倍数给它那张薄利的报表投票。 
以2025年归母39.4亿为历史锚(但其中24.6亿是非经常性,扣非仅14.8亿),2026上半年归母14.66亿(扣非11.16亿、年化约22亿),我对全年做三种外推: 乐观 AI眼镜大规模放量+VR/MR复苏+精密零组件稳增,全年归母回到38亿,给25倍PE(AI叙事重估)→ 市值约950亿,较当前768亿上行约24%。 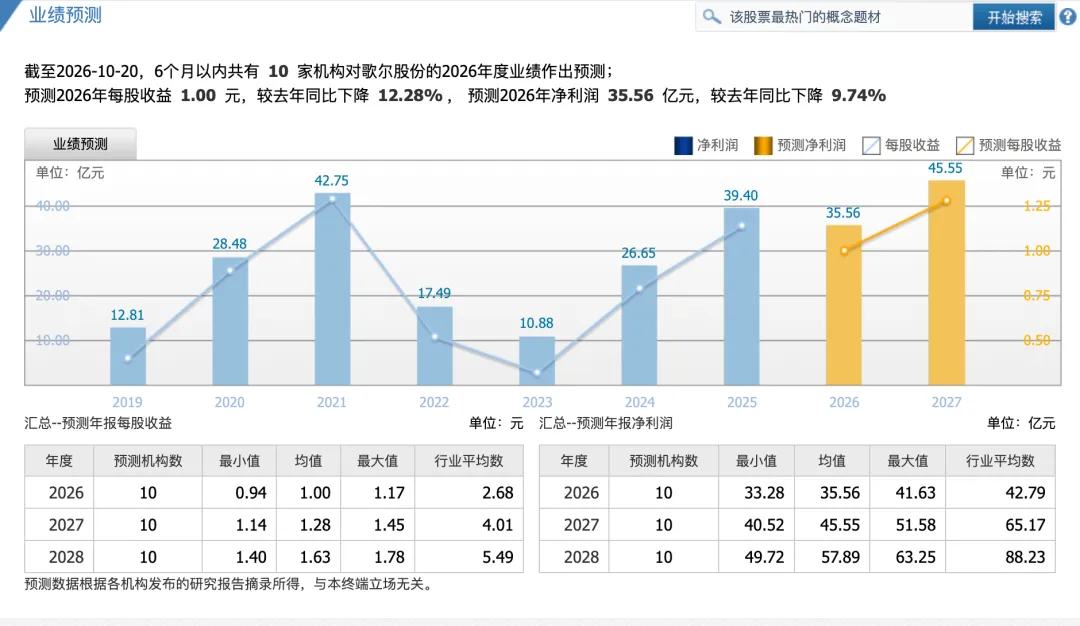
中性 整机平稳、非经常性回归正常,全年归母30亿,给20倍PE → 市值约600亿,较当前下行约22%。 悲观 AI眼镜不及预期+大客户波动+现金流持续恶化,全年归母回落至22亿(贴近扣非水平),给15倍PE → 市值约330亿,较当前下行约57%。 关键变量是AI眼镜的真实利润贡献和非经常性损益的可持续性,这两项没落地之前,乐观情景更像愿望清单。我反复提醒自己:给代工厂算市值,最忌把一次性收益当经常性利润。 大客户集中风险:苹果、Meta任一砍单或压价,参考2022年教训,市值回撤可超五成(见悲观档)。 盈利质量风险:非经常性损益不可持续,若2026年回归扣非口径,净利"虚胖"被挤掉。 现金流风险:H1经营现金流转负若延续,存货和应收占用加剧,分红回购底气削弱。 AI眼镜不及预期:行业放量慢于预期,期权价值缩水,估值锚下移。 板块题材退潮:消费电子集体杀估值,歌尔年内已跌24.58%,弹性同样向下。 适合:认可AI眼镜/MR长期方向、把歌尔当"端侧AI硬件期权"主题配置、能接受高波动的人;或者看中它精密零组件高毛利基本盘、愿意等AI眼镜拐点的耐心资本。 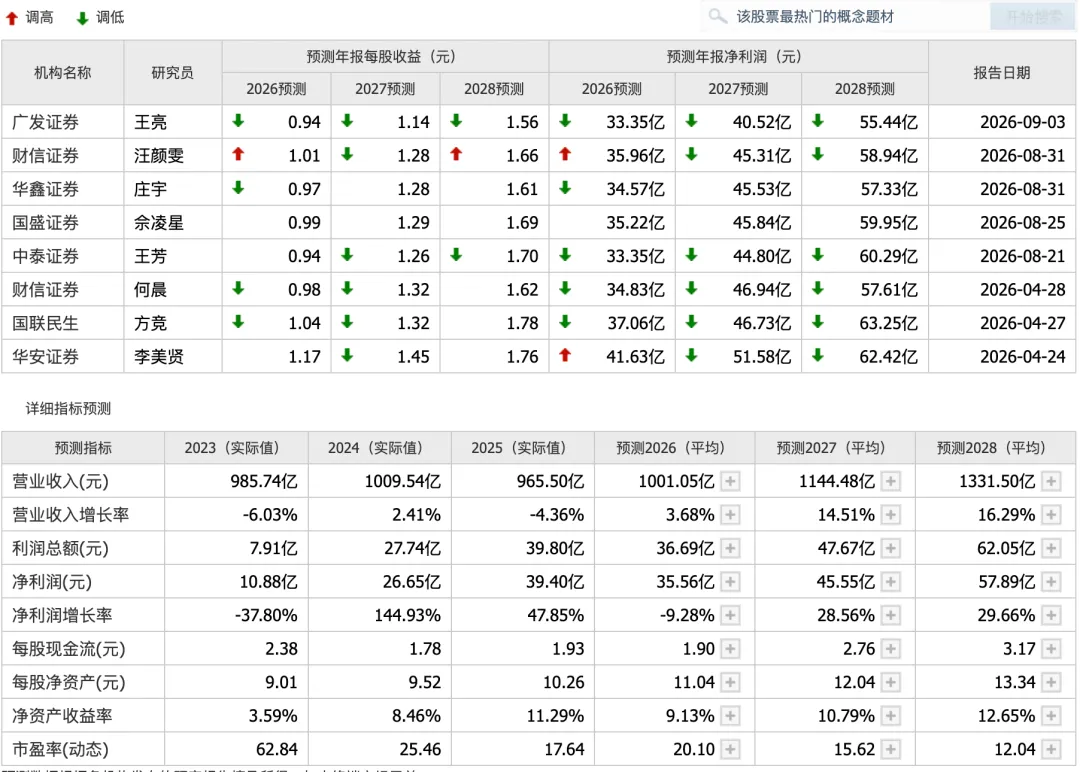
不适合:看PE买"便宜"、要业绩确定性的人;以及扛不住50%以上回撤、把题材当保票的人——毕竟2022年那把砍单,六成市值说没就没。 撤退红线(不是止损价,是观察信号):①经营现金流连续两季为负;②智能硬件业务毛利率跌破12%;③前五大客户收入占比再度攀升、出现新的大客户集中信号;④AI眼镜量产订单无实质落地、仅停留在"核心供应商"叙事。四条里踩中任意两条,这张期权就快归零了。 风险提示:本文所有内容均为基于公开数据的盘面记录与个人分析,提及的任何板块、个股仅用于说明当日市场情况,不构成任何投资建议或买卖推荐。文中涉及的机构观点、统计数据均为公开媒体报道转述,可能存在口径差异。历史表现不代表未来收益,市场有风险,投资须谨慎,请独立决策、自担风险。
左手零组件,右手整机
财务:2025年漂亮,2026上半年露怯
市场在定价什么
同业横向对比
三档估值情景
风险清单
我的看法