ARTICLE · 1220286
Character.AI申请破产保护:一家AI独角兽为什么走到这一步,以及有什么启发?
Character.AI申请破产保护:一家AI独角兽为什么走到这一步,以及有什么启发?
2026年10月12日,Character Technologies Inc.向美国特拉华州联邦破产法院提交第11章破产保护申请,并启动法院监督下的资产出售程序。 迪士尼旗下Disney Worldwide Services以2000万美元成为底价竞标方。它买的是一组知识产权的非排他性永久许可,不是公司主体,不是App,也不承接用户关系。 这家公司在2023年的融资谈判中曾被讨论到50亿至60亿美元区间,2024年谷歌交易中投资者退出所参考的估值约为25亿美元。 从那个估值区间到破产,中间不是一次孤立的失败,而是几条约束同时收紧:算力成本无法被订阅收入覆盖,核心技术和人员被分批抽走,法律与监管负担在融资窗口关闭时集中到期。 
一、破产不是单一原因,而是几条约束同时收紧 1.算力成本没有随用户增长被摊薄 Character.AI拥有约2000万月活用户,付费订阅用户只有约13.9万,付费转化率不足0.7%。用户日均使用时长在不同统计口径中出现过约75分钟和约120分钟两组数字,但都远高于多数消费级应用。 在传统互联网产品中,高使用时长通常意味着更多广告库存或更强付费意愿。在AI陪伴产品中,高使用时长直接对应高推理成本:每一次对话轮次都触发一次模型调用,对话越长,边际成本越高。 破产文件中的数字说明了这个结构。2026年1月至8月,公司算力支出为5610万美元。2024年月均算力成本约为1380万美元,2025年降至约1000万美元,但订阅收入峰值只有每月280万美元,全来源收入峰值含广告为每月530万美元。 即便算力价格整体下行,到2026年8月,公司每月运营亏损仍维持在800万至900万美元之间。在付费转化率极低、免费用户使用强度又高的结构下,月活用户在这条等式里更接近成本项,而不是收入项。 2.核心人员和技术的两次定向剥离 Character.AI的核心资产并非在破产时才处置,而是在破产申请前已分阶段外流。2024年8月,谷歌以约27亿美元获得Character.AI技术的非独占许可,并将联合创始人Noam Shazeer、Daniel De Freitas及约30名研究员招入Google DeepMind;投资者退出所参考的估值约为25亿美元。 这实际上抽走了公司的前沿模型技术能力和核心研究团队。此后,Character.AI已放弃前沿大模型竞争,转向开源模型维持产品运营。 第二次核心资产转移发生在破产申请前:前CEO Karandeep Anand于2026年9月被迪士尼任命为新设立的高级执行副总裁兼首席技术官,10月2日正式入职;随后迪士尼同意雇佣60多名Character.AI员工,前三年薪酬总额约1.8亿美元,另设3000万美元留任奖金。公司破产前员工约86人,这意味着绝大部分团队在破产申请提交之前已经确定了去向。 因此,当前这笔交易不能只看IP许可报价。迪士尼在IP许可之外,为60多名前Character.AI员工支付了三年约1.8亿美元薪酬,另有3000万美元留任奖金,人员对价约为该许可金额的九倍。 综合看,当前破产并非核心资产仍在公司内的突发清算,而是此前技术和团队已两次剥离、剩余主体空心化后的结果;破产申请更像是这一过程的收尾。 3.法律与监管负担进入了融资决策 2024年2月,佛罗里达州一名14岁少年Sewell Setzer III在长期与一个以《权力的游戏》角色为原型的AI对话后自杀。 其母亲Megan Garcia提起诉讼,指控平台将聊天机器人设定为具有情感诱导性的角色,使少年陷入依赖。2026年1月,谷歌和Character.AI同意就此案以及至少五起涉及青少年伤害的诉讼达成和解,和解条款未披露。 诉讼和解并没有结束负担。据路透社等媒体报道,约40个州和哥伦比亚特区的总检察长组成的两党联盟,在破产程序中提交利益通知,要求任何资产出售都必须包含对消费者数据和未成年人安全的保护措施。 这些州提出的关切集中在两方面:平台收集了大量涉及用户心理健康和情绪困扰的敏感对话数据,而年龄限制和内容边界在技术层面可以被绕过。这些调查结果构成一项持续存在的负债,不会因为一次民事和解而消失。 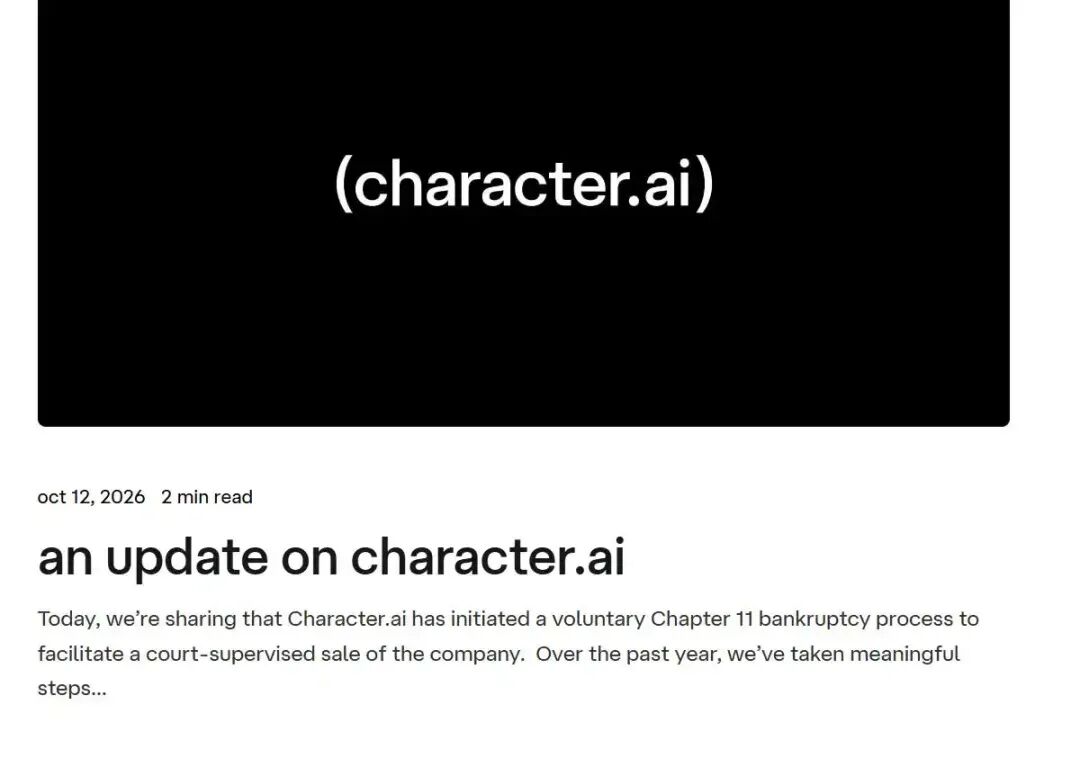
二、对国内AI创业公司的启发 1.先把单位经济模型算清楚,再谈用户规模 国内不少AI陪伴、AI社交和AI角色产品,增长叙事仍然围绕日活、月活和使用时长展开。Character.AI的案例说明,在AI对话产品里,使用时长既是用户参与度指标,也是成本指标。 创业公司至少要把三笔账分开算:每个付费用户每月的推理成本、每个免费用户每月的推理成本、以及订阅或广告收入能否覆盖这两项成本。 如果免费用户占比高、使用强度大,而付费转化率长期停在个位数以下,用户增长越快,现金消耗越快。融资环境宽松时,这个缺口可以用下一轮资金填补;融资窗口收窄时,它就会直接变成破产申请里的运营亏损数字。 2.不要把某一轮融资估值当成安全垫 Character.AI在2023年讨论过50亿至60亿美元区间,但到2024年交易参考估值回落到约25亿美元,破产时剩余资产被拆成许可出售。估值在每一个节点上都被重新定价。 对国内创业公司而言,早期高估值可以带来品牌效应和招聘优势,但它不构成对未来融资能力的承诺。 更实用的做法是:在估值高点时同步准备一个低估值也能活的预算方案,明确哪些支出可以在融资延迟六个月的情况下被压缩,哪些能力必须保留。 3.法律和未成年人保护不是上线后再补的模块 Character.AI的诉讼和监管调查直接影响了潜在买家的定价意愿。28家潜在买家接触后只有一份无法执行的提案,买方普遍把诉讼和监管责任视为无法定价的负债。 国内AI产品面对的法律环境不同,但未成年人保护、内容安全、心理健康相关对话的处理,同样是监管和舆论关注的重点。 与其在产品出问题后临时下架功能或增加提示,不如在早期就把年龄识别、危机干预、内容边界和日志留存做成产品架构的一部分。这套系统在正常运营时是成本,在出售或融资时可能变成可被单独估值的资产。 Character.AI的破产申请和这次资产出售不是消费级AI的终局。破产拍卖仍可能有更高报价出现,平台也可能在出售完成前继续运营。 对于仍在消费级AI赛道中的团队而言,比用户数还能涨多少更前置的问题或许是:当融资窗口收窄时,你正在构建的东西里,有哪些是可以被单独拿出来、被别人需要、并且不附带无法剥离的责任的。这个问题的答案,会比任何估值数字更早地决定一家公司走到谈判桌对面时,手里还剩什么。
免责声明:自媒体内容仅用于记录和分享,请勿用于商业用途。所有内容来自于网络,或由人工智能服务生成。如有文字或图片涉及侵权,请联系修改或删除。文章内容不代表本人观点,亦不代表本人所在机构观点,不构成任何投资建议。