ARTICLE · 1225815
AI“泡沫”吵翻了天,但有一件事没人告诉你:算力正在变成厂房和电力
2026年10月21日,财新记者顾昭玮的一篇报道,把全球AI叙事的撕裂感推到了台前。
同一天,同一件事的两个侧面:英伟达CEO黄仁勋在GTC柏林大会上宣布,与欣兴电子、三星电机等六家供应商合作扩大产能,涉及基板、先进封装、测试和光引擎等环节。
英伟达试图用“向上游扩产”的实际动作,告诉市场“需求是真的”。
但资本市场给出的回答截然相反——自10月6日进入下跌通道以来,费城半导体指数跌约14%,韩国KOSPI跌超18%,A股科创50跌超12%,创业板指跌14%;CoreWeave跌超30%,SK海力士跌27%,三星电子跌近18%。
“AI泡沫”的担忧,正在系统性地重估那些靠叙事支撑的资产。
但如果只把这条新闻读成“AI要凉了”,可能会错过一个更重要的信号。
泡沫论喧嚣的背后,一场从“估值叙事”向“物理兑现”的静默迁移,已经在发生。
而这场迁移的落点,不在股市K线里,在层高、承重和电力容量里。
一、财新这条新闻的真正信息量:AI竞争的主战场,正在从“芯片”下沉到“厂房”
理解这条新闻,需要看清一个结构性的变化。
英伟达此前的模式,是向下游的云服务商和AI基础设施企业提供资金支持,推动它们扩大数据中心建设,再向英伟达采购算力。
现在,这个模式正在向上游延伸——英伟达出资推动供应商扩大基板、封装、测试和光引擎的产能。
表面上看,这是在“救估值”:用真金白银的订单告诉市场,需求端没有塌。
但更深一层,它揭示了一个被“泡沫论”遮蔽的事实:AI的瓶颈,正在从“能不能设计出更强的芯片”,转向“能不能把芯片造出来、装起来、跑起来”。
芯片设计是轻资产的,流片可以外包。
但先进封装、基板、光引擎、超节点组装、算力中心部署,全部是重资产、重物理空间的活动。
一个超节点生产基地需要至少30兆瓦的电力供应和110千伏变电设施配套;新一代设备的楼面承重要求起步达到每平方米三吨,部分项目甚至要按照五吨来设计,设备必须铺在一楼,下方不能建地下车库。
算力机房的层高要求也在被液冷和大功率机柜重新定义:层高从4.5米提升至6米,顶部需要留出1.5米用于液冷歧管与光缆槽。
换句话说,AI越往深处走,越不像一个纯粹的“数字产业”,而像一个披着代码外衣的“先进制造业” 。
它需要的不是写字楼里的开放式工位,而是能扛住三到五吨荷载的楼板、六米以上的净高、足够粗的电缆和足够大的变压器容量。
财新报道中英伟达的“向上游扩产”,本质上是在承认:叙事的上半场靠GPU,叙事的下半场靠物理产能。
而物理产能,从来不会凭空落地。
二、政策正在从“补贴AI公司”转向“供给AI空间”
如果“AI需要物理空间”是一个真问题,那么下一个问题就是:政策有没有接住它?
2026年的政策信号,已经给出了相当清晰的回答。
游戏规则的核心变化在于:从“给钱”转向“给空间、给载体、给生态”。
成都的动作尤其值得细读。
2026年3月,成都市经信局和科技局联合编制的《成都市支持人工智能OPC创新发展若干措施》(征求意见稿)公开,明确将武侯区与天府新区、高新区、成华区并列为人工智能OPC(“一人公司”)的主承载地,先行布局10家以上高水平OPC社区,分类打造产业园区型和链主企业型两类载体形态。
政策工具箱里不仅有最高2500万元的累计补贴,还有算力券(最高500万元/年)、模型券(最高100万元)、运营补助和人才安居支持。
但比补贴金额更具信号意义的,是政策的空间指向:OPC社区不是虚拟注册地址,而是有物理载体、有运营绩效考核、有孵化器标准的实体空间。
与此同时,成都的“工业上楼”标准正在把空间参数变成硬门槛。
2026年7月公开征求意见的《关于推动“工业上楼”的实施意见》明确:标准厂房首层层高不低于6米,其余楼层层高不低于4.5米;建筑结构荷载首层不低12kN/m²,2—3层不低于8kN/m²,4层及以上不低于6.5kN/m²。
这些数字不是拍脑袋来的,它们对应的是精密制造、中试产线、算力设备部署的真实工程需求。
武侯区2026年的国民经济计划报告则把这条空间逻辑进一步落到片区层面:“以‘工业上楼’为路径”,加快推进工业用地挂牌上市,促进先进封装测试及AI智算中心总部产业园、智能机器人产业园等项目完成选址、力争落地开工。
政策语境里,“AI”和“先进封装”“智算中心”“工业上楼”被绑在了同一句话里。
这意味着什么?
政策不再只关心“有多少家AI企业注册”,而是开始关心“这些企业落在什么样的空间里、空间能不能承载它们的设备、产业链上下游能不能在同一栋楼里找到此”。
空间的物理参数,正在成为AI产业政策的一部分。
三、成都的数据,已经在验证“产业空间”的分化
政策逻辑需要市场数据来交叉验证。
而2026年成都办公楼市场的结构变化,恰好提供了一个关键的观察窗口。
CBRE 2026年三季度数据显示,成都优质办公楼整体空置率升至30.3%,平均租金降至59.8元/月/平方米,净吸纳量转负至-1.3万平方米。
如果只看总量,这是一个标准的“供过于求”故事。
但拆开结构,画面完全不同。
科技互联网仍然是需求的第一大来源,占比23.1%。但更值得注意的是,芯片/半导体类企业以34%的占比首次领跑科技类企业扩张,系统解决方案与平台互联网企业紧随其后,占比26.2%和15.9%。
与此同时,科技企业的退租原因高度集中:42%是迁入自持物业,27%是降本外迁商务园区。
这两组数据放在一起,指向一个容易被总量数据掩盖的事实:成都的科技产业办公需求并没有消失,它在发生“空间迁移”。
芯片和半导体企业在扩张,但它们不再满足于传统甲级写字楼的标准化交付;它们在寻找层高、承重、电力配套和产业邻居都能对得上的产业载体。
科技企业从甲级楼退租,也未必是“收缩”,相当一部分是搬进了自持物业或专业园区——那里更便宜、更适配设备,而且产业链更近。
武侯区的微观样本进一步佐证了这一点。
悦湖科技城的“悦湖·数园”作为成都首批人工智能特色产业园之一,预招商率达到90%,已集聚38家人工智能链上企业,实现营收57亿元。
企业选址的逻辑被概括为一句话:“以前看园区,先看租金和地段;现在看园区,先看邻居和生态。”
园区近一半空间按照人工智能企业需求进行定制化设计,层高达6米,楼面承重每平方米0.8吨,可满足服务器机房、中试线等硬件研发设施的建设需求。
成都全市层面的产业目标也在放大这个窗口。
2026年,成都人工智能核心产业规模已超1500亿元,集聚上下游企业1200家,目标是在年内“再上一个千亿台阶”。
当产业规模以千亿为单位扩张时,物理空间的匹配就不再是一个“锦上添花”的问题,而是一个供给侧的刚性约束。
四、武侯七里路:一个正在被政策、产业和空间参数同时“校准”的位置
把三条线索叠在一起看——AI竞争向物理产能下沉、政策从补贴转向空间供给、科技办公需求向产业载体迁移——一个具体的选址逻辑就浮现出来了。
位置必须同时满足三个条件:处在AI产业的主承载区域内,有“工业上楼”级别的空间参数,并且周边正在形成产业链的密度。
武侯区七里路367号,恰好落在这个交叉点上。
从片区属性看,七里路所在的双凤及七里片区,位于武侯新城中心区,是武侯区“工业上楼”和产业空间拓展的重点区域之一。
片区内双凤桥站TOD综合开发项目定位为数字产业园区与TOD活力商业中心,紧邻地铁3号线双凤桥站,宗地一已竣工、宗地二在建。
七里片区的城中村改造涉及实施范围约2429亩,其产业策划与城市设计的目标,正是“产业、人口和空间形象的整体提升”。
这意味着项目周边不是一张白纸,而是一个正在被系统性重构的产业片区,基础设施、商业配套和产业用地的供给正在同步推进。
从政策覆盖看,武侯区是成都人工智能OPC社区的主承载地之一,也是“先进封装测试及AI智算中心总部产业园”的落地区域。
项目处在这样的政策半径之内,意味着入驻企业不仅能获得区级层面的产业服务,还有机会对接市级层面的人工智能专项政策工具——从算力券到模型券,从OPC社区运营补助到人才安居支持。
而真正让这个位置具备“载体辨识度”的,是项目的物理参数本身。
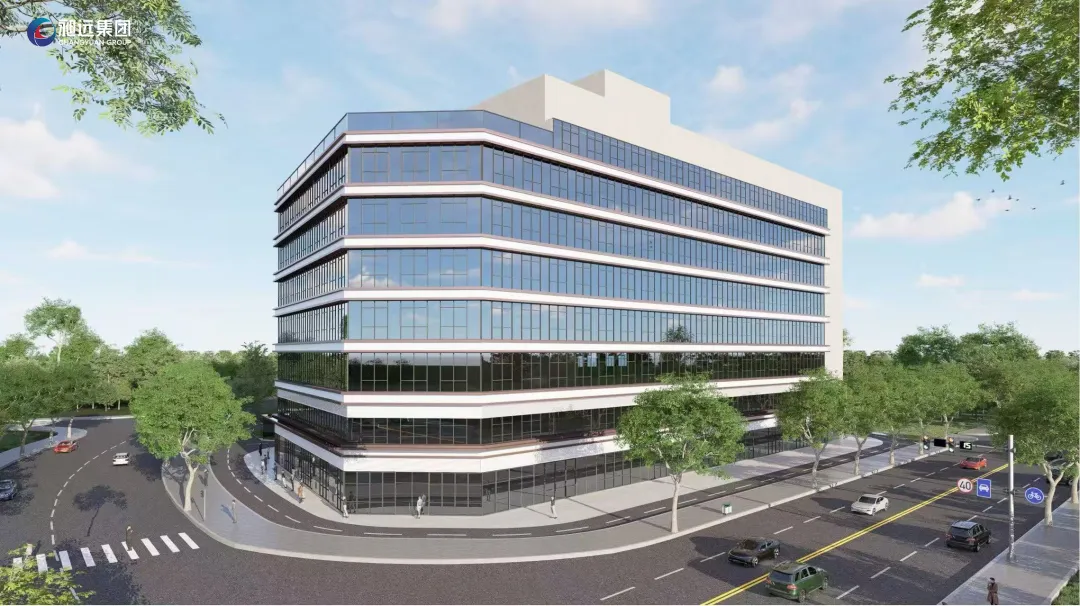
昶远未来科技中心,27200平方米,8层,多功能用地。1层层高6米,2—7层层高4.5米,8层层高5.5米。
这不是一组随意的数字。
6米首层层高,恰好对应算力设备部署、中试产线和重型设备安装对垂直空间的要求,也与成都“工业上楼”标准中“首层不低于6米”的底线对齐;2—7层的4.5米层高,则匹配研发办公、系统集成和轻量化生产对空间舒适度与设备管线布置的双重需求。
在算力设备和高密度机柜越来越成为科技企业“标配”的趋势下,一个在层高上被认真对待的载体,和一套标准化写字楼交付之间的差距,会随着企业设备的升级而迅速拉大。
更重要的是,主体已经封顶,意味着物理空间不再是PPT上的效果图,而是可以随时约看、可以实测层高、可以核算设备荷载的真实存在。
在AI叙事从“估值”向“产能”迁移的阶段,这种“已兑现的物理确定性”,本身就是一种稀缺品。
回到财新那条新闻。
全球股市为AI是“泡沫”还是“革命”吵得不可开交,但真正在推进产业的人已经在做另一件事:把芯片变成封装线,把封装线变成算力中心,把算力中心装进能扛住三吨荷载、留出六米净高的空间里。
泡沫论重估的是叙事,但产业落地重估的是空间。
当叙事退潮,留下来的不是那些讲得最好的故事,而是那些把电、楼板、层高和产业链邻居都提前准备好的载体。
成都武侯,七里路367号,昶远未来科技中心,主体封顶,随时约看。
联系人:13551057903
AI的下半场,不在K线里。在层高里。
附:项目速览