ARTICLE · 1231145
大早的百度,为什么在 AI 浪潮里赶了个晚集?
起大早,赶晚集:百度掉队的深层原因,和它还没打完的牌
2023年3月,文心一言发布,百度是国内第一家拿出对标ChatGPT产品的大厂。三年过去,局面完全反转:到2026 年3月,国内AI原生App月活前三名是字节豆包(3.45 亿)、阿里千问(1.66 亿)和 DeepSeek(1.27 亿),百度的文心App已经跌出前十。
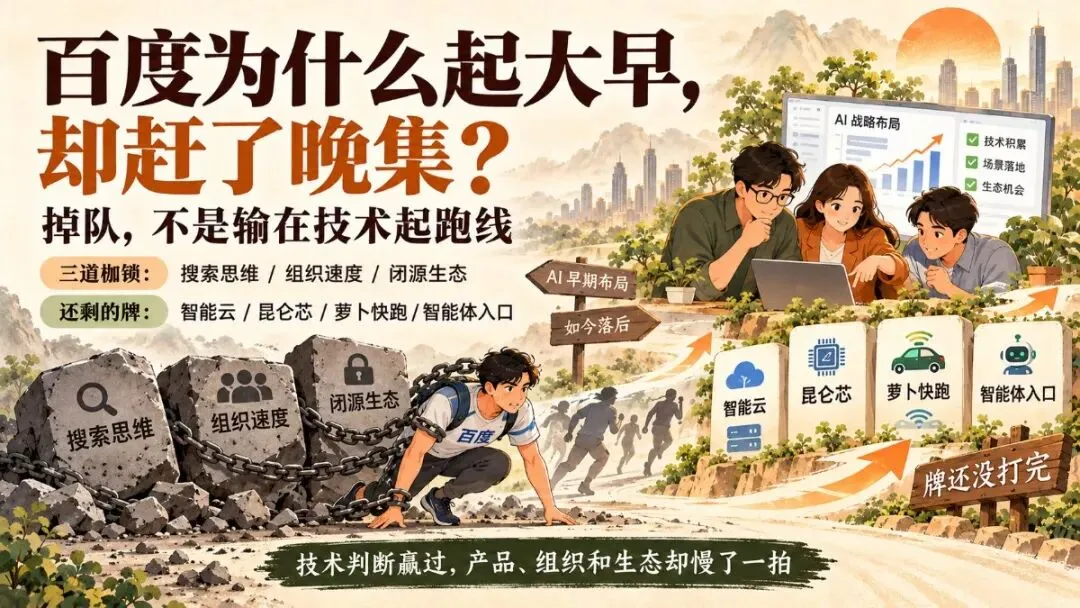
中国最早押注AI的巨头,为什么被后来者反超?表面的答案很多人讲过:人才流失、组织僵化、决策太慢。我们想往深里说一层:百度不是输在起跑线,而是输在三道自己给自己上的枷锁。
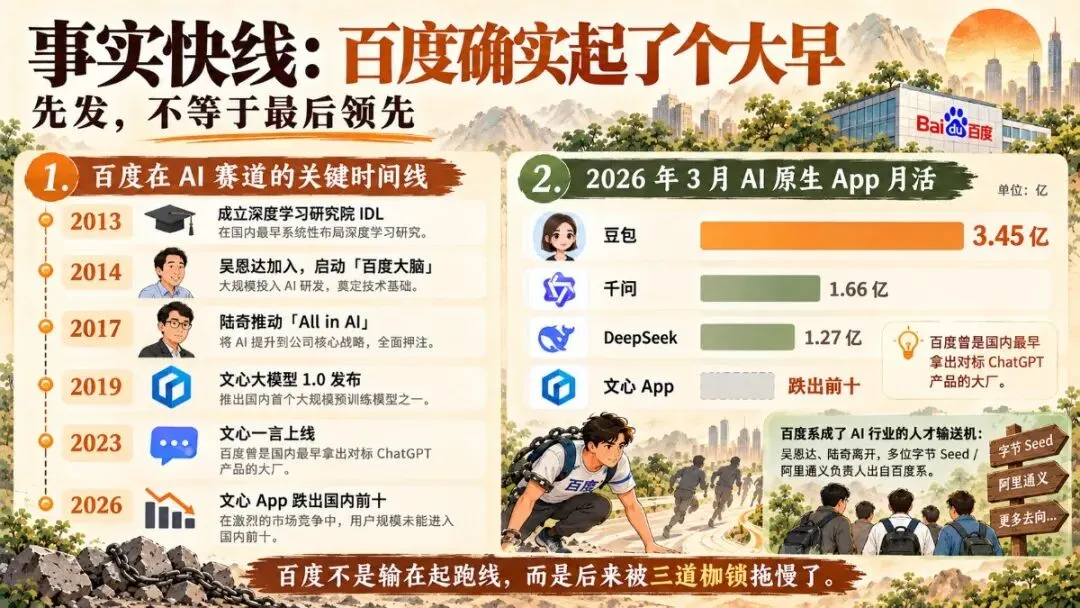
2013年,百度成立深度学习研究院(IDL),这是国内第一个以深度学习命名的研究院,李彦宏亲任院长;2014 年,请来 "谷歌大脑之父" 吴恩达做首席科学家,启动 "百度大脑";2017 年,陆奇空降,"All in AI",押注Apollo自动驾驶和DuerOS;2019年,文心大模型1.0发布,比ChatGPT引爆全球早了三年。
然后转折来了:吴恩达 2017 年离开,陆奇 2018 年 5 月离开(市值一度蒸发近千亿),余凯出走创办了地平线,连后来创办 Anthropic(Claude 背后的公司)的 Dario Amodei,早年都在百度硅谷实验室工作过。到今天,字节 Seed、阿里通义的业务带头人不少是 "百度系" 出身 —— 百度成了中国 AI 的 "黄埔军校",为整个行业输送了人才,自己却没留住。
2025年2月,据媒体报道,连百度搜索都宣布接入 DeepSeek—— 等于自己承认,自研大模型还不能独当一面。到2026年初,文心App跌出国内前十,第三方监测显示月活一年缩水近一半。
这是我们认为最深层的一条。
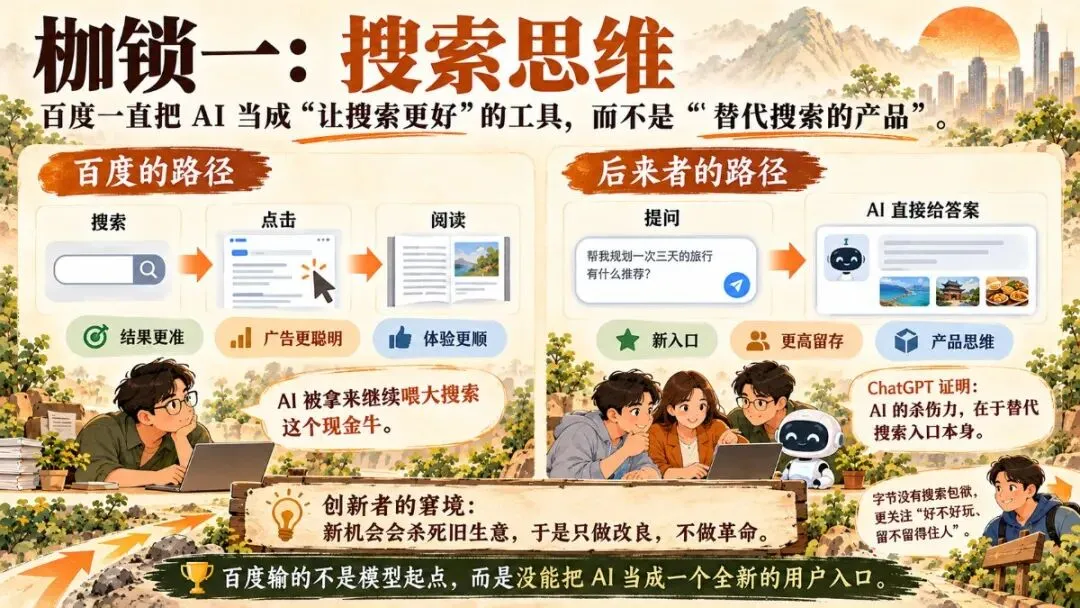
百度做 AI,出发点一直是 "用 AI 增强搜索":让结果更准、广告更聪明、体验更顺。李彦宏这些年对 AI 的布局 —— 自然语言处理、知识图谱、大模型 —— 几乎都能落到 "把搜索这个现金牛喂得更肥" 上。
但 ChatGPT 证明了一件残酷的事:AI 真正的杀伤力,恰恰在于替代搜索这个入口本身。用户不再 "搜索 — 点击 — 阅读",而是直接 "提问 —AI 给答案"。百度很难承认这一点,因为搜索是它的命根子 —— 这就落进了管理学说的 "创新者的窘境":在位者不是看不见新机会,而是新机会会杀死自己的旧生意,于是永远只做改良,不做革命。
字节没有这个包袱。豆包长在抖音的信息流生态里,从一开始就是产品思维:好不好玩、留不留得住人,比模型参数重要。百度内部员工的一句话特别扎心:"百度做 C 端产品化的能力,和字节不在一个维度上。" 技术最强的人,做不出用户愿意天天打开的产品 —— 这是百度和字节最本质的差距。
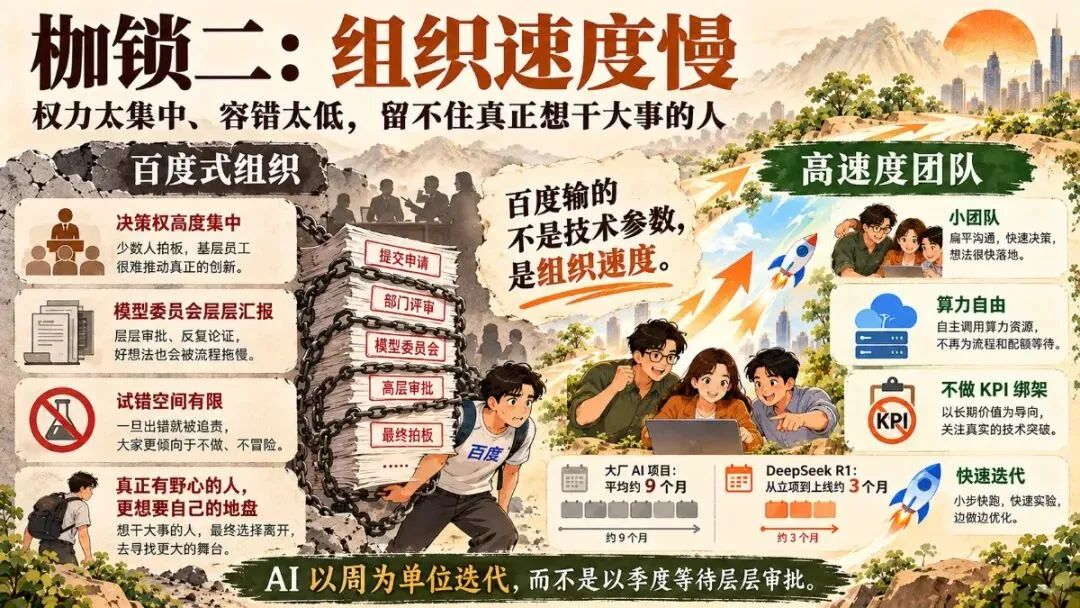
为什么人才会持续流失?除了薪资,我们判断更关键的是两件事:决策权高度集中,和失败容忍度低。
陆奇当年的权柄是 "借" 的 —— 所有事业群向他汇报,他再向李彦宏汇报;如今大模型业务设了模型委员会(BMC),仍是直接向李彦宏一人汇报。权力始终收在一个人手里,好处是决策快,坏处是:真正有野心的人,要的是 "自己的地盘" 和 "试错空间",而不是 "给老板打工的执行权"。
再看节奏。AI 以周为单位迭代,而大厂一个 AI 项目平均要过十几个环节、耗时约 9 个月 —— 有分析对比过,DeepSeek 把 R1 从立项做到上线只用了 3 个月。DeepSeek 的模式(小团队、算力自由、不做 KPI 考核)能赢,不是玄学,而是它把 "组织速度" 拉满了。百度输的不是技术参数,是组织速度。
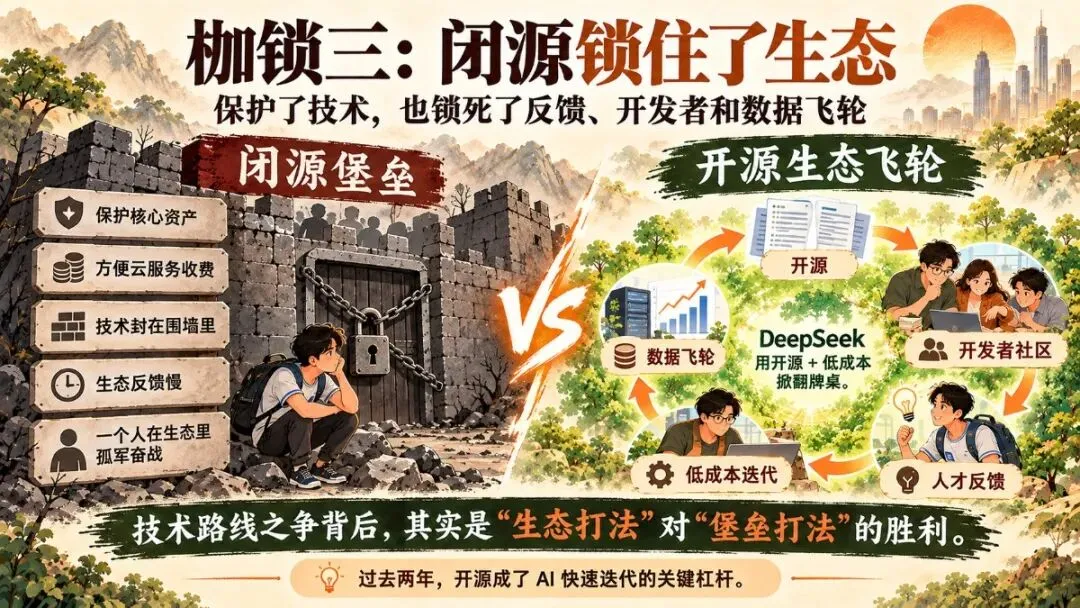
李彦宏从一开始就明确不做开源。这个选择有充分的商业理由:闭源保护核心资产、方便云服务收费。但行业人士的观察是:开源是过去两年 AI 快速迭代的关键杠杆。 DeepSeek 用开源 + 低成本掀翻牌桌,换来的是全球开发者社区、人才反馈、数据飞轮 —— 一个正循环;而文心闭源,等于一个人在生态里孤军奋战。技术路线之争背后,其实是 "生态打法" 对 "堡垒打法" 的胜利。
上面的判断很扎心,但我们不想把百度说成失败者 —— 它的另一条腿,比绝大多数大厂都扎实。
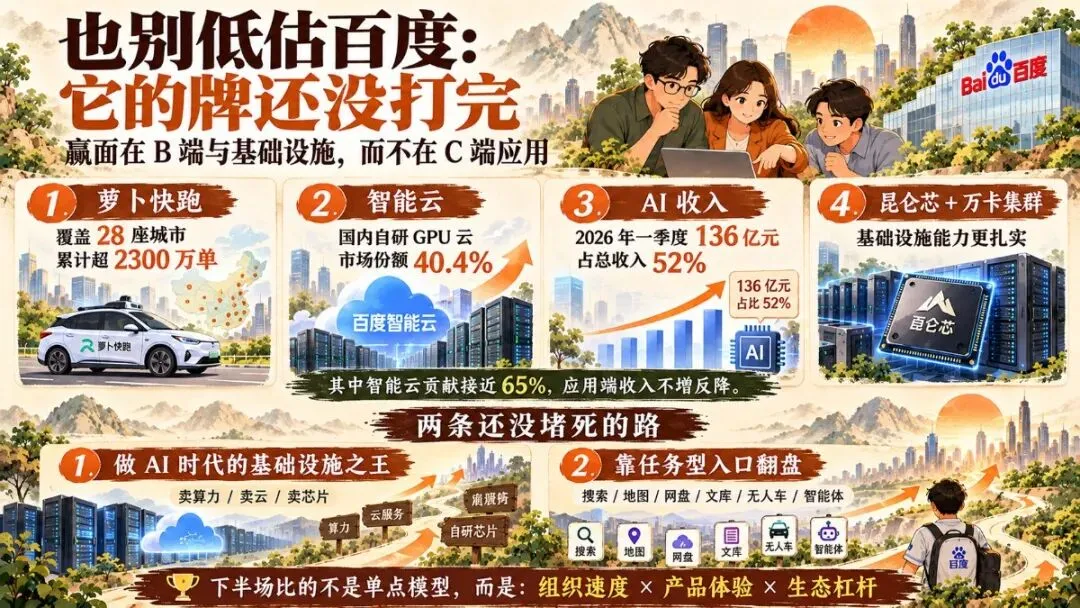
自动驾驶的萝卜快跑,覆盖全球 28 座城市、累计超 2300 万单,是无人驾驶出行订单最多的平台之一;自研昆仑芯跑在万卡集群上;2026 年一季度,AI 收入占比首次过半(136 亿元、占 52%),智能云在国内自研 GPU 云市场份额 40.4%,全国第一。值得注意的是,这 136 亿里智能云占近 65%,应用端收入不增反降 ——百度的赢面在 B 端和基础设施,不在 C 端应用。 李彦宏自己的说法是 "先修路、再跑车"。
我们判断,百度有两条路可走,都还没堵死:一是做"AI 时代的基础设施之王"—— 模型层很难追回第一,但卖算力、卖云、卖芯片的钱,未必比做应用赚得少;二是靠任务型入口翻盘—— 智能体的竞争刚开场,而搜索、地图、网盘、文库、无人车都是天然的 "任务场景",智能体要 "干活",恰好是百度的主场。
我们倾向于认为,大模型竞争已经进入下半场:各家模型能力正在趋同,胜负手转向 "应用入口 + 数据飞轮 + 组织速度"。百度手里的牌(入口、场景、B 端技术积累)依然不少,但前提是:组织变阵(设 BMC、取消职级、砍冗余)真的能缩短决策链,而不是只换一批名字;B 端订单的高增长,能撑住整个 AI 叙事。
最后说一点更大的感受。百度掉队这件事,某种程度上是 "技术文化" 输给 "产品文化" 的样本:百度赢了技术判断,输了组织、产品和生态。它给所有技术型公司上了一课 ——AI 这场竞争,比的从来不是谁先喊口号、谁参数最强,而是 "组织速度 × 产品体验 × 生态杠杆" 的乘法。 起大早,不等于赶对集;跑得快,也不等于活得久。百度用十几年证明了战略眼光,接下来的考题是:它能不能把眼光,变成留住人、跑得快的本事。