ARTICLE · 1252970
AI白菜价结束了吗?官方账本翻倍,你把「战争价」记成了物价
你手机里那个AI会员,续费价格一直没变。可给你供答案的那条管道,批发价一年翻了近一倍。10月23日,🏷️中国信通院(工信部直属的科研机构)联合两家机构发布《大模型词元服务性能监测报告(2026年)》[1]:国内大模型归一化均价,2025年下半年6.8元,2026年以来13.46元。这条降了两年的价格曲线,官方监测数据说它掉头了。好比超市鸡蛋打了两年一元特价,人都快忘了鸡蛋本来的价。可货架上的价签,已经悄悄换回了原价。
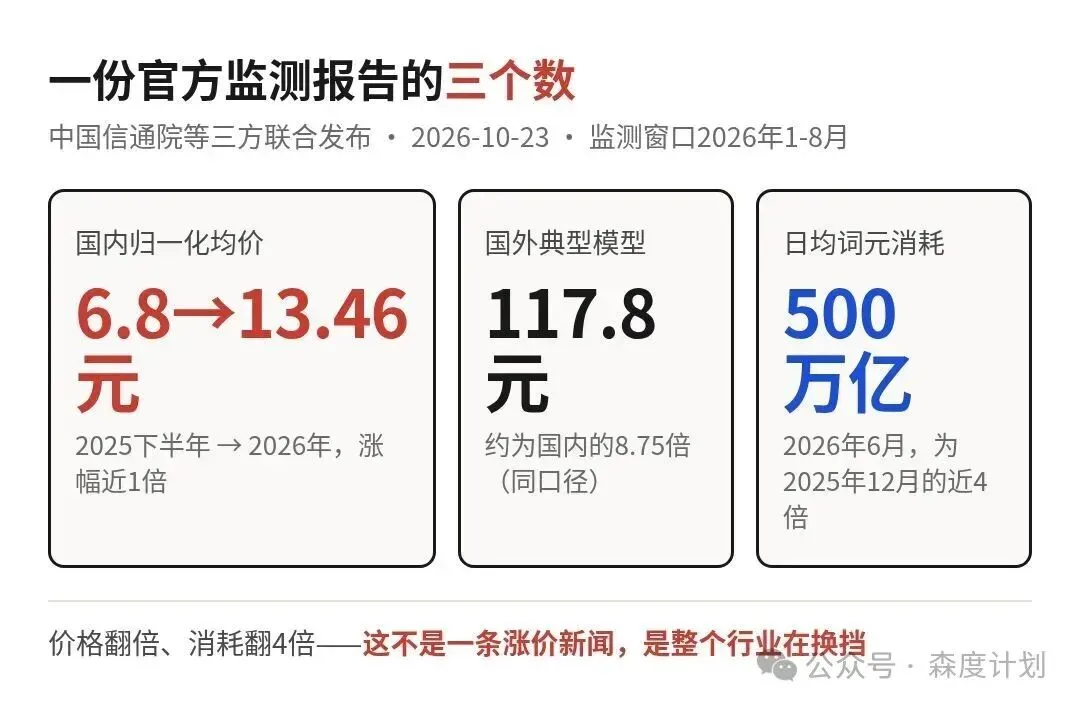
一份报告,把过去两年所有人的默认预期翻了过来。往下只剩三个问题:为什么涨,涨到头没有,最后会不会涨到你的会员费上。
🔑 费曼摘要:AI回答的每个字,底层按词元计价。这两年你感觉AI越来越便宜,主因是几十家厂商贴钱打价格战,与技术该不该便宜无关。现在仗打完了:需求半年涨到近4倍,算力成本还在上行,三股力合流,批发价一年翻倍。白菜价只是战争期间的临时补贴价。
01|先看清这份报告说了什么
先介绍主角。词元(Token),大模型计价的基本单位,一个汉字大约折一两个词元。你问AI一句话,它答五百字,中间流过的每个词元都计价。这就是词元服务,行话叫MaaS(Model as a Service,模型即服务:厂商把模型部署在云上,按用量卖)[1]。
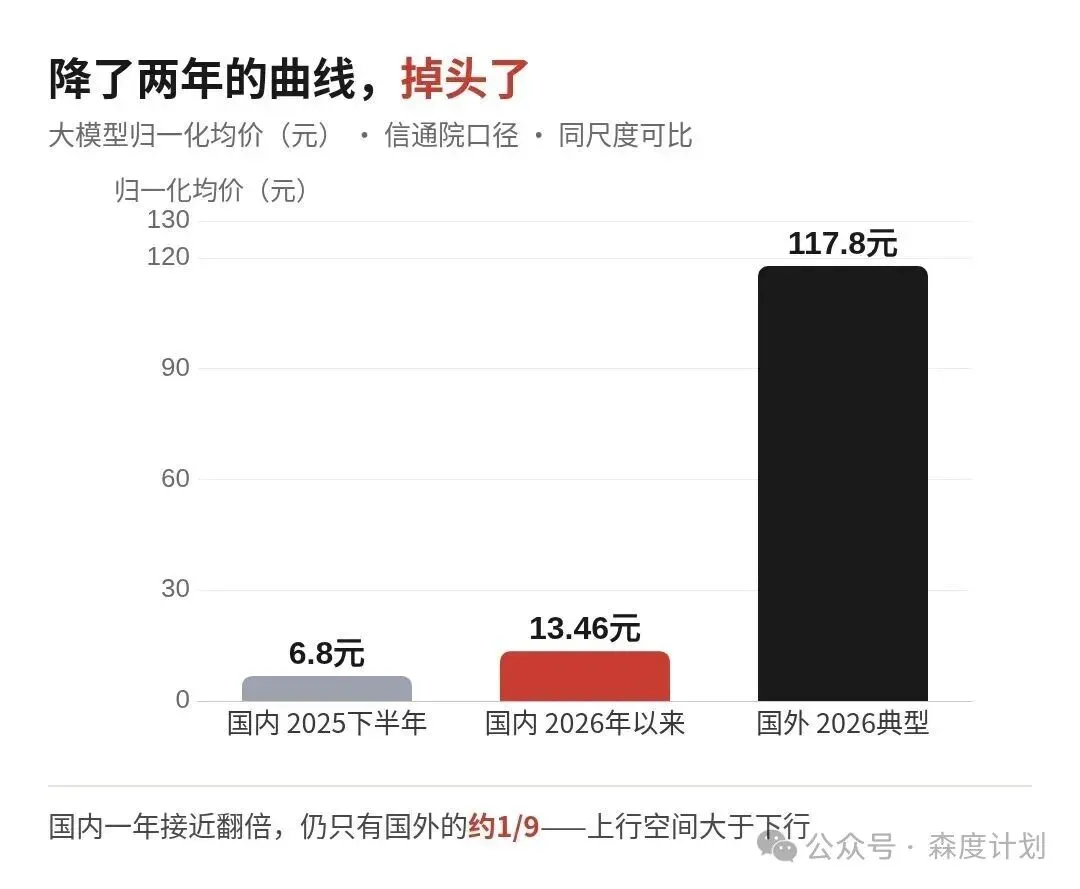
数字本身一句话说完:报告基于2026年1到8月的持续监测,覆盖国内外30多个平台、百余款模型[1][5]。国内2025下半年归一化均价6.8元,2026年以来13.46元,涨幅接近1倍[1]。国外典型模型平均归一化价格约117.8元,仍接近国内的9倍[1]。
发布当天我把六家媒体的报道翻了一遍,数字逐一对过,口径一致[2][3][4]。这里必须停一下,交代一件事。
⚠️ 现实检验:归一化均价,不是市场上某款产品的标价。它是把不同性能的模型折算到同一尺度后的均价,好比把不同排量的车折成标准马力单价再比。它量的是整个行业的定价水位。下文所有「翻倍」,说的都是这个口径。
价格之外,报告还有三组数据,后面都要用到:
吞吐翻倍:8月国内模型平均TPS(每秒输出词元数)78.23,2025年均值38.25,一年翻倍。国外112.82,仍高出国内四成[1]。 时延上升:首词时延TTFT(按下回车到第一个字蹦出来的等待)从2025年平均0.78秒涨到8月1.26秒。报告特意注明:这并非单纯性能退化,而是参数更大、上下文更长、调用量暴涨同时作用的结果[1]。 需求爆炸:2026年6月,国内词元日均消耗约500万亿,是2025年12月的近4倍[1][3]。
价格涨、吞吐涨、消耗量暴涨。三个数摆在一起,涨价两个字已经装不下了。那到底是谁,把降了两年的曲线掰弯的?
02|谁把降价曲线掰弯的:三股力
我的判断:三股力在2026年合流,缺一股都涨不成。
第一股,需求爆炸,把降价抢客户的逻辑釜底抽薪了。
价格战的打法是贴钱换规模:我先降价,把客户从你家抢过来,量上去再赚回来。这套打法有个前提——客户还在别人的池子里,需要抢。
2026年,前提没了。半年时间,全国日均词元消耗涨到接近4倍[1]。客户不用抢,是自动涌进来的:每一部装了AI助手的手机、每一条跑起来的agent流水线、每一个接了大模型的企业系统,都在日夜吞词元。量自己涨的时候,降价的动机就消失了。价格战不是被打死的,是被需求撑死的。
第二股,成本反转,算力这一头在变贵。
词元的天花板是算力,算力的命门是芯片。路透社9月10日援引多名知情人士报道:受高带宽内存(HBM,AI芯片上最贵的那类显存)成本飙升和供应紧张影响,🏷️华为已将昇腾950DT加速卡意向报价上调至25万元以上,🏷️寒武纪、沐曦、天数智芯同步上调芯片报价[6]。我盯了半个月,厂商至今未官宣,这是知情人士口径,置信中等。但方向与产业层的HBM紧缺互相印证。芯片贵,推理成本的地板就抬高。地板抬高,喊了两年降价的厂商,账算不过来了。
第三股,供给纪律恢复,弹药烧完了。
两年价格战烧掉的钱没有公开总账。可以看一个参照:本号10月15日写过,DeepSeek一轮融资千亿级,同周史诗级宕机[7]。资本的耐心有限,亏损换规模的窗口不会永远开。厂商要交利润表,第一件事就是停止自杀式定价,把毛利修回正常区间。
单看任何一家厂商的涨价,都能找到定价策略层面的解释;三家芯片厂同步涨价、消耗量半年4倍、均价翻倍同时发生,就只剩结构层的解释了。
🔗 推导链:
[需求侧:消耗半年×4,无需降价抢量]→[供给侧:弹药烧完,恢复正常毛利]→[成本侧:HBM短缺,芯片集体涨价]→[三线合流:归一化均价 6.8元 → 13.46元]
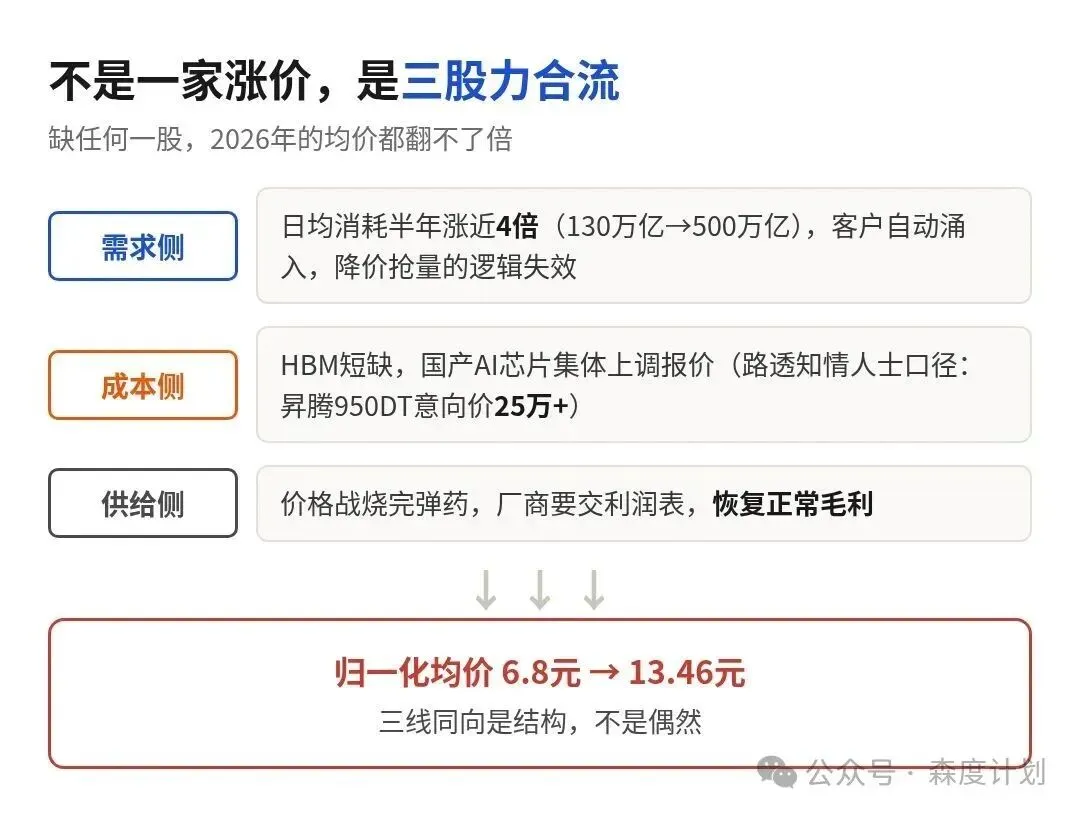
这件事的本质:任何单点涨价都能找到反例,三线同向就是结构,不是偶然。结构之下,还有一笔没人细算的账。
03|一年500万亿词元,都烧到哪去了
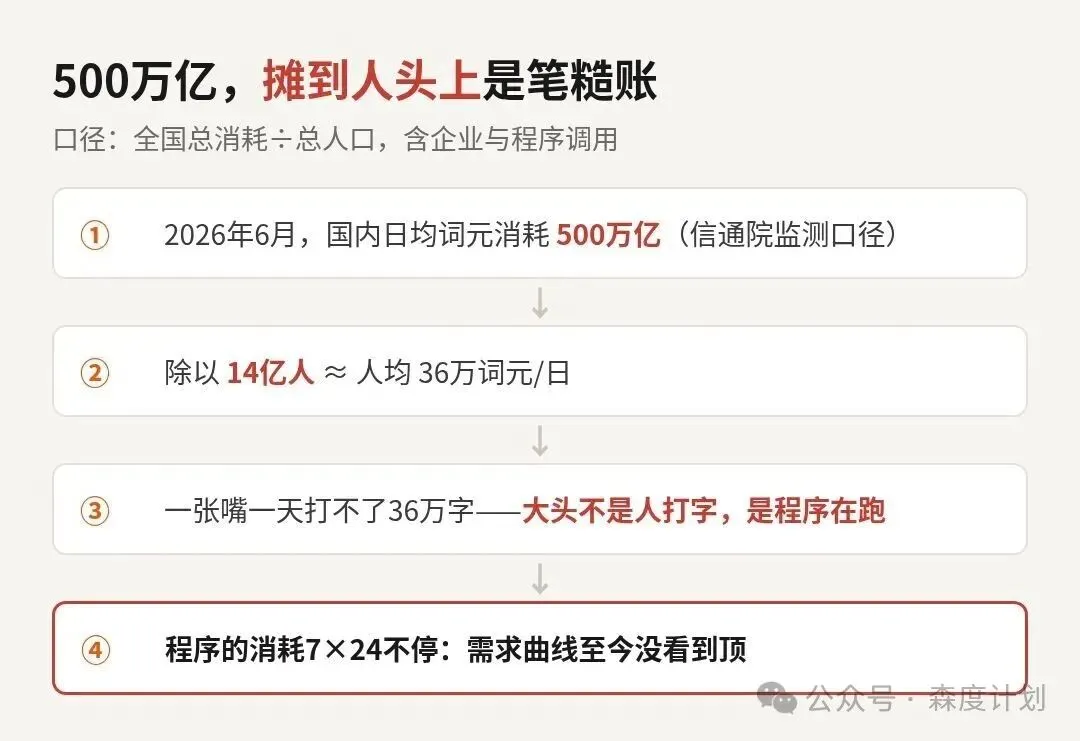
500万亿是什么概念?我把它摊到14亿人头上算了一笔糙账:500万亿 ÷ 14亿 ≈ 36万词元/人/日。
口径先交代:这是全国总消耗除以总人口,含企业和程序调用。不是说一个人一天真打36万字,你聊天那点量,在这里面连零头都算不上。这个数真正告诉你的是:消耗量大头是程序在跑。agent自动检索、企业流水线批量处理、应用后台静默调用,这些不睡觉的主顾,才是500万亿的真实出处。
这也解释了涨价为什么来得这么快。人脸红的消费有上限,程序的消耗没有:一个上线的agent项目,词元消耗是7×24小时的。需求曲线到今天,没有看到顶[1][7]。
还没完。首词时延从0.78秒涨到1.26秒,很多人第一反应是服务变卡了。我去核了报告的原注:时延上升伴随参数量增加、上下文变长、调用量增加,并非单纯性能退化[1]。翻译一下:路修宽了一倍,车多了四倍,平均车速反而降了。是负载到了新量级,产能跟不上野心的速度。
一句话收拢:需求端没有刹车,成本端没有回头路。两头的挤压,最后都要落进价格里。落给谁?
04|白菜价的真相:你把补贴记成了物价
现在把三股力装进一个词里。
过去两年,AI白菜价留下的印象是:技术进步了,成本就该降,AI会一直便宜下去。这个判断混了两件事:技术的成本曲线,和市场的价格曲线。技术确实在降成本,吞吐翻倍就是证据。但价格是厂商定的。厂商两年里定的是战争价:低于成本,贴钱抢量。
我把这个错觉叫作「AI通缩幻觉」:把补贴期的暂时价,误读成技术进步的永久价。
好比打车软件大战那两年,一块钱打车满城跑。当时没人觉得出租车从此就该一块钱,大家都清楚那是平台烧钱。AI这两年的白菜价,性质完全一样,只是烧钱的主角从打车平台换成了大模型厂商。仗打完,价格回摆。打车费回到日常价,AI也一样。厂商两年里定的从来是「战争价」:低于成本,贴钱抢量。战争价写在价签上久了,你就把它记成了物价。
为什么这个错觉今天值得纠正?因为它连着你接下来的三类决策:选型、预算、产品定价。按AI会一直便宜的假设做成本模型的人,大概率要在2027年交学费。
链条拉出来:[你假设AI成本单调下降] → [按当前低价做成本模型] → [需求爆发+成本上行推高均价] → [成本模型失效,预算被击穿]。过去两年这条链没兑现,是价格战把信号盖住了。2026年,盖子揭开。
真正的坑还在第二层:个人用户的账,和企业用户的账,走的根本不是同一条传导线。企业线怎么走,后文摆参照系;个人线,留到传导那段拆。
05|涨到头了吗:三个参照系
13.46元之后往哪走?报告不给预测。但参照系可以自己摆,我摆了三个。
参照一:国外的现在,可能是国内天花板附近的模样。 国外典型模型归一化均价117.8元,约为国内8.75倍[1]。同样的口径,同样的全球化算力市场,价差更多反映竞争烈度:国外的价格战没打到底,定价一直是毛利导向。价差不会简单收敛,但方向摆在那,国内均价上行的空间比下行的大。
参照二:一轮完整的价格战周期,走完了。 本号6月14日写过🏷️智谱的定价权拐点:API涨价83%,调用量反增400%——从价格战转向价值战[8];8月底写过🏷️MiniMax的硬账:token用量暴涨20倍、收入只涨5倍[9]。当时的问题是:量涨能不能补上价跌?信通院这份数据把答案补全了。量不但补上了,还把价格本身顶了回去。降价→放量→出清→回价,一轮周期闭环。回价不等于回到战前,但方向已经掉头。
参照三:成本侧没有松动迹象。 HBM紧缺是2027年前产业界的共识级预期,国产芯片涨价是路透口径下正在发生的事[6]。成本地板不降,价格天花板就压不下来。
三个参照系指向同一个方向。核心判断(置信中高):归一化均价的回摆还没走完,但它有顶。顶在哪?顶在需求增速放缓的那一天。消耗增速跌回1倍出头的时候,就是这轮涨价周期见顶的日子。批发价讲完了,最后一站是零售价:你的会员费。
06|最后一站:你的会员费
批发价翻了倍,零售价为什么还没动?答案是会传导的,只是慢。
⚠️ 现实检验:以下传导分析是本号的判断,不是报告结论。报告监测的是API侧归一化价,没有C端订阅数据[1]。
国际先例是现成的:本号10月6日报道过,谷歌砍掉大批免费Gemini额度,免费用户首当其冲[10]。传导通常走三道闸门,按先后顺序:
第一道,免费额度收缩。最先进场的信号:免费次数变少、免费模型变差。不需要开发布会,多数用户不会察觉。 第二道,同价降配。会员费数字不动,同样的价钱,背后换成更小的模型、更低的速率上限。 第三道,直接提价。最慢,也最疼,通常要等行业头部一起动。
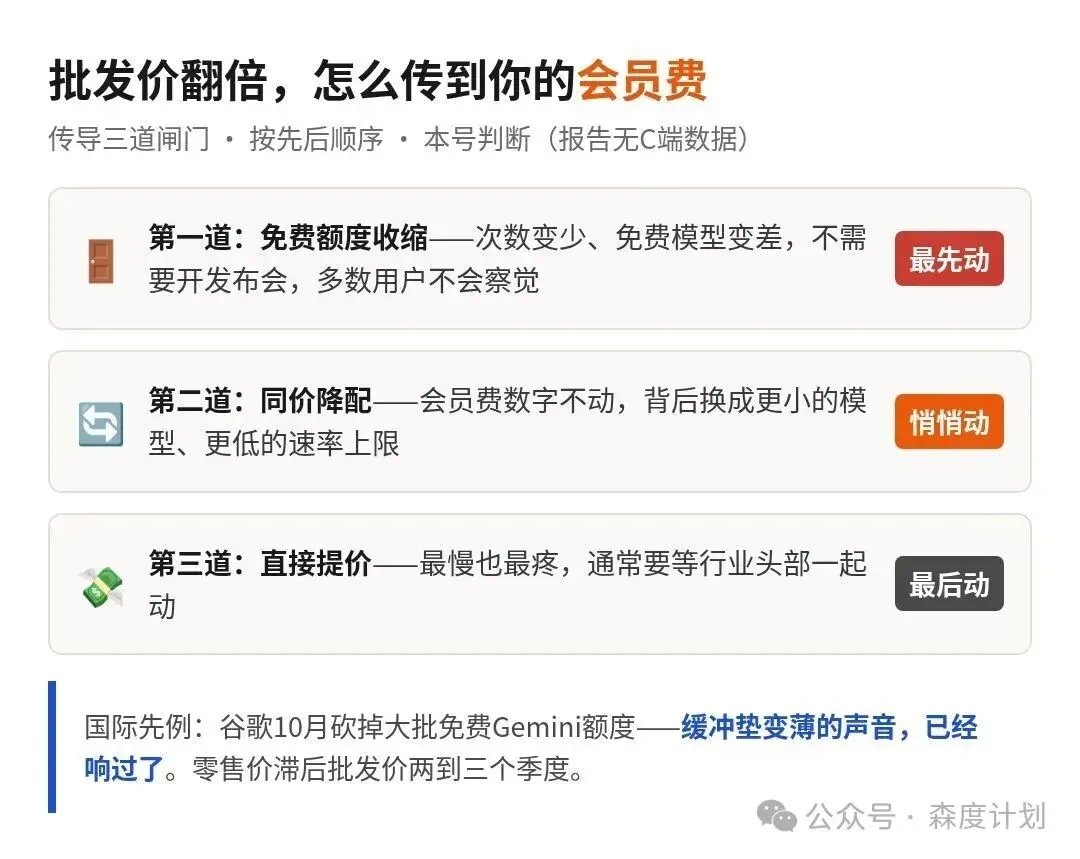
API批发价和会员零售价之间,隔着厂商补贴、套餐锁定、竞争牵制三层缓冲垫。这意味着:零售价的反应,滞后批发价两到三个季度。更麻烦的是,缓冲垫正在变薄。眼下各家的免费额度调整,就是变薄的声音。
企业和技术团队的账更直接。 用API做产品的:成本模型里给词元成本留30%年缓冲。2026年实测波动一年近100%,留30%不保守。有锁价合同或预付费折扣的,现在就是评估窗口:价差只会越拉越大。
🎯 今天就能做的一件事:翻一下你常用AI应用的免费额度,跟半年前比有没有缩。缩了,那不是产品抽风。那是这条传导链的第一道闸门,已经开动了。
07|这套判断什么时候会错
上面整条逻辑立在三个支点上,每个都可证伪:
支点一:需求持续爆炸。若2027年词元消耗增速跌回1倍出头,量侧撑不住价格,回摆停在半路甚至回头。观察信号:信通院下一份报告的消耗曲线。 支点二:成本侧持续上行。若HBM瓶颈意外缓解、国产算力放量降价,成本地板下移,价格战可能重燃。观察信号:路透或厂商官宣的芯片价格动向。 支点三:供给纪律不崩。若头部任何一家官宣降价回到2025年水平,说明又开了新战场,本文全盘重估。观察信号:DeepSeek、智谱、Qwen、Kimi的定价公告。
三个支点任何一个塌了,「AI通缩幻觉」这个判断就要修正。数据面前,判断没有豁免权。
一句话收束。过去两年,AI行业把一场消耗战,打成了技术进步的假象。2026年账单寄到,才是这个行业的真实物价。白菜价是战争的福利,翻倍的均价才是和平的物价。
参考来源
[1] 中国信通院人工智能研究所、人工智能大模型及软硬件评测工信部重点实验室、中国人工智能产业发展联盟, "大模型词元服务性能监测报告(2026年)", 2026-10-23. (归一化均价6.8→13.46元/国外117.8元/2026-06日均消耗500万亿=2025-12近4倍/8月TPS 78.23 vs 2025均值38.25/TTFT 1.26s vs 0.78s且注非单纯退化/监测窗口2026年1-8月)[2] 界面新闻(新浪财经转载), "报告:2026年词元服务价格明显回升", 2026-10-23. (国内2025下半年归一化均价6.8元,今年以来13.46元,涨幅接近1倍)[3] 凤凰网科技(IT之家稿), "报告称2026年国内大模型均价翻倍,每秒吞吐量也翻倍", 2026-10-23. (六维数据全量转述:价格/吞吐/时延/消耗量/上下文/开源模型平台差异)[4] 星岛财讯, "中国信通院:2026年词元服务价格明显回升", 2026-10-23. (独立转载源)[5] 经济参考报(新华社), "全国首个Token服务性能监测平台发布", 2026-06-17. (监测平台口径:30多个平台百余款模型、每日多时多地持续监测)[6] 路透社(电子工程专辑/集微网等转述), "传华为昇腾950DT报价上调至25万元以上,寒武纪、沐曦、天数智芯同步涨价", 2026-09-10. (知情人士口径,HBM成本飙升与供应紧张;厂商未官宣)[7] 本号, "融资1000亿的DeepSeek年内宕机18次:免费大模型的另一面账本", 2026-10-15. (价格战母题栈前篇:融资千亿与史诗级宕机同周的结构判断)[8] 本号, "AI创业者的隐形税:每次调用都在烧钱,你算过吗", 2026-06-14. (定价权首判:智谱API涨价83%、调用量反增400%——价格战转向价值战)[9] 本号, "token用量暴涨20倍、收入只涨5倍:MiniMax这份账本,暴露了AI公司的新活法:薄利多销", 2026-08-29. (薄利多销机制:量涨对价跌的覆盖)[10] 本号, "谷歌关停大批免费Gemini:白嫖四年的人,10月9日会收到一份新账本", 2026-10-06. (C端传导国际先例:免费额度收缩为第一道闸门)