ARTICLE · 1256759
AI 出海支付的下一场竞争:谁能掌握全球用户的第十二次付款?
最近跟几家AI出海商户聊,越来越觉得一个问题被低估了:
为什么公司已经接了Visa、Mastercard、Apple Pay、Google Pay,本地钱包也铺了十几种,订阅还是做不起来?
因为支付方式覆盖和订阅能力覆盖,根本是两回事。
过去支付机构喜欢报国家数、支付方式数。对跨境电商、一次性数字商品,这个数字有用——用户进Checkout,看见熟悉的按钮,付完就结束。
AI产品不是这样。
不管是AI Coding、视频生成、图片工具、还是垂直SaaS,越来越多靠月费或年费活着。用户第一次愿意掏钱,只是关系的开始。
真正难的是:第二个月还能不能扣到?第三个月呢?如果用户没有跨境信用卡,或者根本不习惯用卡,这笔订阅能不能撑到第十二个月?
所以我越来越觉得,对订阅型AI公司来说,一个能持续扣款的本地钱包,可能比再加一张新信用卡更值钱。
对支付服务商来说,下一轮值得争的,也不只是Logo数量,而是谁能帮商户在不同市场建立持续收费的能力。
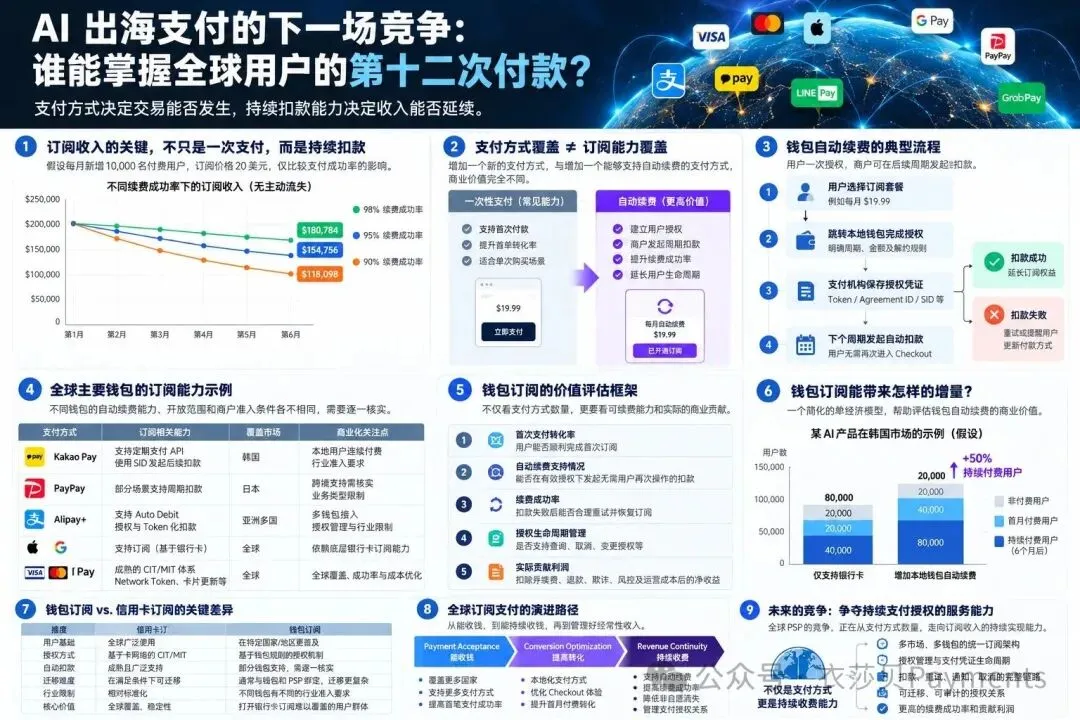
从“今天愿意付”到“下个月还能扣”
过去几年AI出海最常见路径是:投放获客、免费试用、引导升级、靠订阅续命。支付被放在漏斗最后一步,用户点Subscribe、支付成功,就觉得任务完成了。
但在订阅里,第一次成功只解决了一个问题:用户今天愿意付钱。它不保证未来也能扣到。
举个简化例子。假设一家AI工具公司每月新增1万名付费用户,均价20美元,首月收入20万美元。不考虑主动退订和新用户,只看同一批用户后续支付表现:
月续费成功率90%,第六个月大约只剩11.8万美元;
95%,大约15.5万美元;
98%,大约18.1万美元。
这当然不是完整模型,现实里还要算失败后的恢复、用户主动取消、暂停、价格调整。但它说明一件事:支付成功率的改善,不只影响一笔交易,还会影响未来好几个月的收入。
对毛利率高、边际交付成本可控的AI软件,救回一笔因为支付失败而流失的订阅,有时比再买一个新付费用户更划算。当然,视频生成这类推理成本高的产品,还得把持续使用的算力成本算进去,不能把新增收入全当利润。
所以订阅支付的优化目标,不应该只是提高首笔授权成功率,还包括降低非自愿流失、提高续费恢复率、延长真实付费用户的生命周期。
信用卡订阅成熟,不代表全球市场成熟
美国市场银行卡订阅基础设施已经比较完善:Card-on-File、CIT/MIT、Network Token、Account Updater、智能重试,这些工具帮商户应对过期、换卡、授权失败。
但把这套直接搬到全球,就会碰到现实:并不是每个市场的消费者都习惯把信用卡当成长期订阅的主要工具。
日本有PayPay,韩国有Kakao Pay、NAVER Pay、Toss Pay,东南亚各国钱包和银行支付体系也不一样。不能简单说“他们不用信用卡”,而是要看:你的目标用户手里有没有可以跨境订阅的银行卡,以及他们愿不愿意用这张卡持续扣款。
举个韩国用户的例子。他很喜欢某款AI图片工具,每月愿意付15美元。如果网站只支持国际银行卡,他更习惯本地钱包,商户可能在首次支付就丢掉他。于是接入了Kakao Pay,首单转化改善了。
但如果接入的只是一次性能力,第二个月还是要求用户重新打开页面确认,那商户解决的只是首单问题,不是完整意义上的自动续费。
支付方式本地化解决的是用户愿不愿意付钱;订阅能力本地化解决的是商户能不能持续收钱。两者都重要,但对订阅企业来说,后者直接影响收入的可预测性。
钱包自动续费真正改变的是什么
很多人把电子钱包理解成另一种Checkout按钮。对订阅业务来说,钱包最有价值的能力可能不是付款按钮,而是持续支付授权。
传统一次性钱包流程很简单:用户选钱包、确认金额、完成支付。交易结束后,想再收钱通常需要用户重新参与。
自动续费不一样。用户第一次订阅时,不仅付当期款项,
还根据钱包规则授权商户在未来满足条件时发起扣款。系统保存授权标识(SID、Subscription ID、Access Token等)。下一次账单到期,商户按协议和接口规则发起后续扣款,用户不一定每个月都要重新进Checkout。
这在体验上只是少了一次操作,在商业模式上,意味着商户可以从离散的一次性交易,转向具有持续性的收费关系。
目前市场上已经有相关能力。
Kakao Pay提供定期支付接口,首次建立订阅关系后,商户可以用SID发起后续支付。
Stripe、Adyen、Paddle等已支持Kakao Pay和NAVER Pay的订阅场景;
Alipay+也提供Auto Debit机制,用户授权后可进行后续扣款,覆盖订阅、会员等场景。
但这里有一个行业细节必须说清楚:钱包具备自动扣款技术能力,不代表所有PSP、所有国家、所有商户主体和所有业务类型都能直接用。
有些支持本地商户订阅,不一定开放跨境;有些支持周期扣款但限特定业务类型;有些授权支付对金额、频率、有效期和取消方式有严格要求;还有些虽然能保存凭证,却不支持用户不在场时的后续扣款。
所以判断一个钱包是否适合AI订阅,不能只问“支不支持recurring”,至少还要确认:支持什么商户、什么业务、什么币种、什么授权模式,以及后续扣款是否需要用户再次操作。
对AI生成式内容、数字娱乐等行业,业务准入和风控政策尤其关键——有些平台对AI图片生成、深度伪造类产品本身就有限制。
全球钱包订阅看起来像API问题,实际是产品、风控、合规和商业合作共同决定的问题。
钱包覆盖率 ≠ 可续费钱包覆盖率
假设一家全球支付服务商宣称支持100种本地支付方式,这个数字很吸引人。但对AI订阅公司来说,真正有意义的可能是另外几个问题:
有多少种支付方式可以完成首次订阅付款?
有多少种支持用户授权后的自动扣款?
其中有多少能面向商户实际经营的国家、主体和业务类型开放?
这些自动续费交易的成功率、失败恢复率和总成本分别是多少?
这几个数字之间可能差距很大。
支持某个日本钱包,不代表已经支持它的跨境周期扣款;支持韩国某钱包的定期支付接口,也不代表AI陪伴或视频类商户一定能申请开通。
所以我认为支付机构未来应该建立一个比传统Payment Method Coverage更有价值的指标:Recurring-Enabled Payment Coverage(可自动续费支付覆盖率)。
它不应该只算支持多少种钱包,而要进一步衡量这些能力究竟覆盖了多少目标消费者。
如果一个钱包在目标用户中占比很小,即使支持自动续费,增量价值也可能有限。
反过来,如果某个本地钱包在特定国家的目标客群中高度普及,而且具备稳定的自动扣款能力,接入它可能带来明显的订阅增长。
全球支付方式的价值评估,需要从简单的数量统计,转向用户覆盖、支付转化和持续收入贡献。
价值不能只看支付成功率
从商业角度看,我更关心一家AI公司为什么愿意为钱包自动续费支付更高的接入和运营成本。答案必须回到单位经济模型。
假设一家AI产品在韩国有一定月活,其中一部分用户愿意订阅,但没有完成银行卡付款。现在增加一个本地钱包。
如果只支持一次性支付,可能提高首月转化,但每个月都要重新引导;如果同时支持自动续费,就有机会把这部分用户转化为持续付费用户。
但这并不意味着自动续费一定带来更高利润。商户还要比较钱包手续费、退款率、争议处理成本、授权失效率、失败恢复能力,以及用户持续使用AI产品所产生的实际服务成本。
我更愿意用这个思路理解:
钱包订阅增量贡献利润 ≈ 新增付费用户的生命周期收入 − 支付及运营成本 − 产品交付成本 − 原有支付方式被替代所带来的贡献利润。
最后一项很重要。如果用户原本就会用信用卡订阅,现在只是换成钱包,那钱包带来的不一定是新增收入,而可能只是支付方式迁移。真正值得投资的,是那些能带来净新增付费用户、降低非自愿流失,或者改善整体单位经济模型的支付方式。
因此,钱包自动续费的价值应该通过分市场实验验证,而不是根据钱包用户规模直接推断。
被低估的难题:钱包订阅能不能迁移?
这可能是未来几年值得关注的基础设施问题。
假设一家AI公司最初用PSP A,后来因为成本、成功率或扩张,想迁到PSP B。
银行卡订阅在符合卡组织规则、数据安全要求并得到支持的情况下,部分支付凭证可以进行迁移。
操作不简单,但行业已经形成一定机制。
钱包订阅可能更复杂。因为授权往往涉及特定钱包、支付服务商、商户身份和授权协议。如果授权Token与原有PSP或商户标识绑定,切换服务商后原有授权未必可以继续使用。这意味着用户可能需要重新授权。
对只有几千名订阅用户的公司,重新授权已经会带来损失;对拥有数十万甚至数百万订阅用户的AI公司,这可能影响相当可观的经常性收入。
所以钱包订阅的竞争不只是能不能扣款,还包括授权能否长期维护、如何管理订阅关系,以及商户是否拥有合理的数据和系统迁移能力。
这引出一个问题:未来全球订阅支付平台的护城河,会不会部分来自对用户支付授权关系的长期管理能力?
当然,支付授权首先属于用户与相关服务协议框架,不能简单理解为PSP对用户的所有权。授权必须遵循用户同意、钱包规则和适用法律,用户也应当能够清晰地取消订阅。但对商户来说,稳定、可管理、可审计的支付授权,确实可能成为订阅基础设施中非常重要的一部分。
对全球PSP意味着什么
如果全球AI订阅继续增长,支付服务商之间的竞争可能出现一个变化。
过去主要比较国家覆盖、支付方式、收单能力、费率、结算和支付成功率。未来针对AI和SaaS订阅商户,还需要比较另一套能力:能不能帮助商户在不同市场建立本地化的持续收费体系?
这件事不只是支付,还包括首次订阅授权、支付凭证管理、周期账单、后续扣款、失败重试、用户通知、取消授权、退款,以及跨支付方式的统一订阅状态管理。
Stripe在Billing、银行卡订阅和支付优化方面已经建立了相对成熟的产品体系。
Adyen具有全球收单、Tokenization和多市场支付处理能力。
对于Antom(蚂蚁国际)这样的全球支付服务商,一个值得进一步验证的差异化机会,可能来自亚洲本地钱包网络与全球数字商户需求之间的连接。
但必须把三个层次分开:钱包网络本身具备什么能力;PSP实际开放了哪些产品接口;特定商户能否通过风控和合规审核,并在目标市场真正使用这些能力。不能因为某个钱包本身支持自动续费,就直接推导出某一家PSP已经可以向所有AI商户提供相应服务。
真正的产品竞争力,最终需要由实际可用的市场覆盖、商户准入、续费表现和完整的订阅管理能力来证明。
从长期看,如果一家PSP能够把银行卡、本地钱包和银行账户的持续扣款能力整合到同一个订阅架构中,商户就不必为每个国家重新搭建一套完整的收费系统。这可能比单纯增加更多Checkout支付按钮,更有战略价值。
从Payment Acceptance到Revenue Continuity
我越来越觉得,AI出海支付的下一阶段,核心问题可能会发生变化。
第一阶段,商户关心的是:Can I accept payments?我能不能向这个国家的用户收钱?
第二阶段,关心的是:Can I convert more users?我能不能通过本地支付方式提高首次转化?
第三阶段,会越来越关注:Can I collect recurring revenue reliably?我能不能持续、稳定、合规地收取订阅费用?
这三个阶段不是互相替代,而是随着公司规模化逐渐叠加。对刚刚上线的AI产品,能够完成第一笔交易仍然是最重要的。但当它进入多个国家,拥有大量订阅用户,并且开始认真管理LTV、CAC、Churn和贡献利润时,支付就不再只是收入漏斗的最后一步,它开始成为经常性收入管理的一部分。
这也是我认为全球钱包自动续费值得关注的原因。它不只是让消费者多一种付款选择,而是有机会把原本难以通过国际银行卡订阅的消费者,纳入全球数字服务的持续收费体系。
当然,这个机会是否成立,最终仍取决于钱包授权能力、跨境准入、用户接受度、续费成功率和商户的实际经济收益。
未来全球支付服务商的竞争,不只是帮助商户完成第一笔交易,而是帮助商户持续完成每一笔本应发生的交易。
对AI出海公司而言,真正重要的也不是Checkout上有多少个支付Logo,而是十二个月后,还有多少用户能够通过自己熟悉、信任且已经授权的支付方式,继续为产品付费。
支付方式决定交易能否发生,持续扣款能力决定收入能否延续。这可能才是全球AI订阅支付下一轮值得争夺的增长空间。
(以上基于公开资料与行业观察,具体钱包跨境自动续费能力、商户准入和风控政策以官方及PSP实际审核为准。Kakao Pay、NAVER Pay等在Stripe、Adyen、Paddle等平台已有订阅支持案例;PayPay连续支付存在但跨境商户准入更需个案确认;Alipay+ Auto Debit明确支持授权后的周期性扣款场景。)