ARTICLE · 1257428
国产工业软件商业化之困
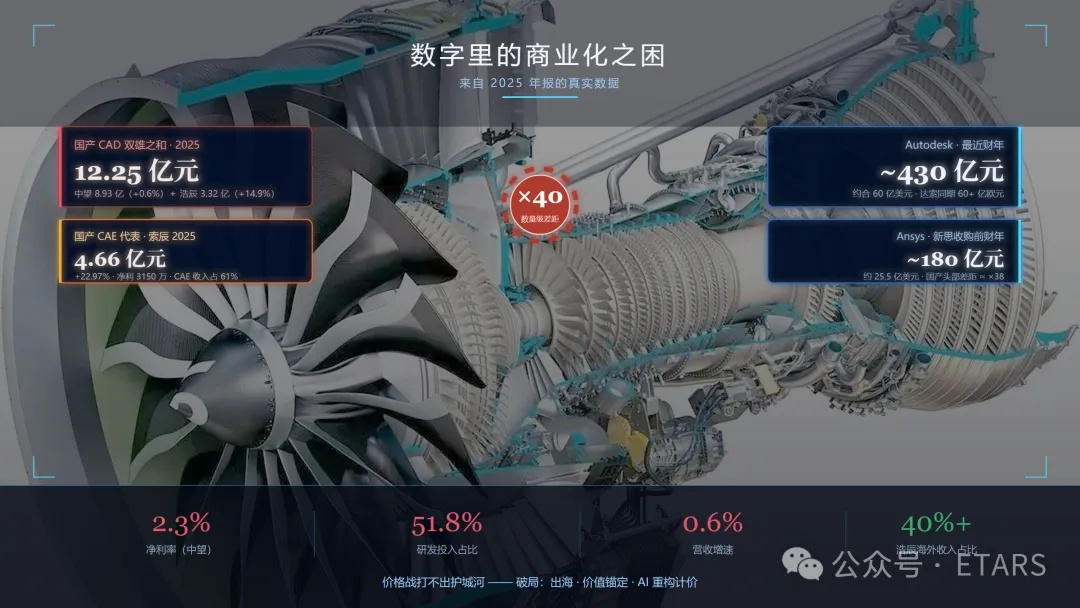
翻开国产工业软件厂商交出的 2025 年报:CAD 头部中望营收 8.9 亿、净利率只有 2.3%;CAE 头部索辰 4.66 亿,净利润还在下滑。而大洋对岸,Autodesk 一年约 430 亿人民币,Ansys 一家就接近 180 亿。技术上只差一到两代,商业上差着三四十倍。国产工业软件的商业化之困,困的不只是产品力,更是定价、客户、渠道、回款一整条链。这篇用年报里的真实数字,把 CAD 与 CAE 的账一起算。
PART 01
一组扎心的对比
先摆数字。中望软件 2025 年报:营业收入 8.93 亿元,同比增长 0.60%;归母净利润 2074.54 万元。浩辰软件:营收 3.32 亿元,同比增长 14.89%——国内两家头部 CAD 上市公司加起来,约 12 亿人民币。
对面呢?Autodesk 最近财年营收 60 亿美元量级(约 430 亿人民币),达索系统 60 多亿欧元;CAE 这边,Ansys 被新思收购前的 2024 财年营收 25.5 亿美元(约 180 亿人民币)。换算一下:国产 CAD 头部两家之和约为 Autodesk 的三十六分之一,国产 CAE 头部索辰约为 Ansys 的三十八分之一——清一色的数量级差距。
更值得注意的是三个「反差指标」。一是增速:中望 2025 年营收只增长了 0.6%,管理层在年报里坦言「未能在 2025 年实现利润表现的整体改善」——国产替代喊得响,真金白银的收入并没有随之起飞。二是研发强度:中望研发投入占营收 51.8%(连续三年高于 48%,4.6 亿真金白银砸进研发);索辰同样在猛砸——营收增速 22.97% 相当亮眼,但归母净利润同比下滑 24%,CAE 软件收入 2.84 亿占总收入 61%,利润全填进了研发。三是市场结构:行业数据显示,2025 年中国 CFD 仿真市场约 48.6 亿元、同比增长 12.3%,而 Ansys、西门子、达索三家合计拿走近 59%的份额——增长的是市场,不是国产厂商的钱包。
这组数字拼出一个残酷的画像:产品力是 70 分和 90 分的差距,商业成绩是 1 分和 100 分的差距。技术差距靠研发投入在追,商业差距靠什么追?往下看。
PART 02
定价的镣铐:不是不想卖贵,是不敢
看两张真实的价签。中望商城:中望 CAD 专业版 2026,10998 元起(一年授权),永久授权约 1.5 万元。AutoCAD 国际官网:标准版订阅约 1975 美元/年,折合人民币一万四千多——差不多等于国产软件的永久买断价。也就是说:别人一年的租金 ≈ 你一辈子的产权。SolidWorks 正版年费两三万起步,NX、Creo 到了十万级;CAE 更高,Ansys 单模块年租就要数万到数十万元。
这个定价不是促销,是镣铐,原因有三层。第一,预期锚被焊死了:三十年市场教育让「国产 = 便宜」成了采购共识,定价一旦贴近进口,第一轮筛选就被淘汰。第二,招投标的向下螺旋:同质化竞标里,价格是最容易比较的维度,你降我也降——中望把一半收入投进研发还能保持盈利已属克制,更多厂商的利润直接被价格战打穿。第三,卖贵需要底气:底气来自品牌信任、服务网络和行业案例,这恰恰需要利润来养——于是回到死循环:卖得便宜 → 利润薄(2.3% 净利率)→ 养不起服务体系 → 更只能靠便宜竞争。
有个数字能佐证这个循环的代价:中望 2025 年经营活动现金流净额 1.25 亿元,同比暴增 509%——说明公司已经在拼命抓回款和续费,但基数仍然太小。价格战打不出护城河,只会打穿自己的现金流。
PART 03
卖给谁:客户结构的死结
定价之外,更大的困局是客户结构。把市场掰开看,三类客户各有各的难。
大企业(最有钱的客户):替换成本三笔账全在这里成立——一家主机厂数十年积累的百万级图纸、几十万行二次开发插件、签字责任链。更微妙的是采购逻辑「不看技术看资质」:要案例、要背书、要「别人也用过」。没有先例就没有订单,没有订单就没有先例。
中小企业(数量最多的客户):付费意愿最弱。一两万的年费对几十人的加工厂是「能省则省」——要么继续用当年学过的国外软件(哪怕盗版),要么用免费工具凑合。盗版在客观上替国外软件完成了用户习惯的代际培养:车间里的老师傅不肯重学,新员工跟着老师傅学——盗版的护城河效应,比正版授权还顽固。
信创与特定行业(最现实的客户):政策驱动的国产化采购,是国产厂商这些年最重要的收入来源,中望年报里境内商业增长很大程度靠它拉动。但这碗饭有代价:政策市场的选择逻辑掺杂非市场因素,单子有了,国际竞争力未必长出来;政策节奏一波动,收入就跟着晃——中望 2025 年 0.6% 的增速里就有这个震荡的影子。政策喂得饱企业,喂不出全球品牌。
PART 04
渠道与回款:To B 慢生意的中国特色
工业软件是典型的 To B 生意,而中国的 To B 慢起来很有特色。
渠道上,国产厂商普遍「直销 + 区域代理」双轮。但代理商体系是技术活:价差给高了厂商没利润,给低了代理没动力。对比之下,浩辰给出了一个数据样本:与 100 多个国家和地区的 70 多家经销商建立了稳定合作——注意,这套渠道网主要铺在海外,境内反而更依赖直销,因为境内代理的价差空间被价格战挤没了。
回款上,账期长是大客户采购的常态。更消耗人的是定制开发:客户说「买可以,但要改十个功能」——接了就是无底洞。浩辰年报里的化解思路值得注意:把「技术组件授权」和「技术服务」列为正式商业模式——把 CAD 能力做成 SDK 卖给下游开发商,把定制沉淀为标准化服务,让无底洞变成产品线。
还有一笔容易被低估的账:教育免费。国产厂商给高校免费送教育版、办认证考试,短期纯投入,长期是对冲盗版惯性的唯一手段——今天课堂里用国产 CAD 的学生,十年后就是采购签字的人。这是以十年计的商业投资,财报上看不见,战略上最值钱。
PART 05
订阅制:一道不得不解的题
Autodesk 们十年前完成订阅制转型,营收从买断制的一次性波动,变成每年稳定续费的年金流——这是它们估值逻辑的根基。订阅制的本质是:把一次性买卖变成长期关系,客户每年续费,厂商每年交付,谁也不能躺。
国产厂商在跟进,但姿势谨慎。中望商城同时挂着一年、三年、永久三档授权——永久授权保留至今,说明市场心智没到:国内客户对「租软件」的接受度仍然不高。这背后其实是对厂商持续经营能力的不信任——「万一你倒了,我租的东西就没了」。而 2.3% 的净利率又反过来加重了这种不信任:客户在用财务报表给软件公司的寿命定价,这是个死循环。
更有想象力的是云订阅。浩辰把 CAD 365 做成公有云、私有云皆可的订阅服务,同时用「看图王」这种 C 端工具(月费十几块的会员制)做大规模获客——C 端的量转化为 B 端的线索。订阅制不是把年费换个名字收,而是逼着厂商从「卖货的」变成「服务商」。这个转身,早晚要完成。
PART 06
破局的三种姿态(都有数据背书)
困局不是死局,三种破局姿态已经能在年报里找到证据。
姿态一:出海——被验证最充分的一条。浩辰 2025 年境外收入占比已超 40%(截至半年度数据),增速 14.89% 也明显跑赢境内同行。原因前面说过:海外市场没有「国产 = 便宜」的偏见锚,100 多个国家按国际规则卖 license,是公平竞技场。中望虽然短期海外承压,但管理层明确「战略未改」。
姿态二:从价格锚定转向价值锚定。不打「比国外便宜三分之二」的牌,改打「行业完整方案」的牌——机械标准件库、模具行业模板、电气套件。方案值钱,折扣不值钱;这也是把 51.8% 的研发投入变现的唯一路径。
姿态三:借 AI 重构计价。软件交付的不再只是功能,还有算过的题、出过的方案——计价单位从「席位」变成「工作量」。这是所有厂商重新回到同一起跑线的新规则,也是后发者唯一可能超车的计价革命。
PART 07
写在最后
把这篇的数字串起来读:中望 8.93 亿营收(+0.6%)、浩辰 3.32 亿(+14.9%,海外超 40%)、索辰 4.66 亿(+22.97%)、51.8% 的研发占比、2.3% 的净利率——国产工业软件正处在「用极限研发强度换技术入场券」的阶段。技术长跑拼的是工程师,商业长跑拼的是模式与耐心——后者没有弯道。
但方向感是有的:别再用便宜证明自己,要用价值赢得续费;别只盯着政策市场的温床,去国际市场见真章(浩辰的 40% 已经证明可行);别把 AI 只当功能加,要让它重新定义「卖什么」。酒香也怕巷子深,巷子修通了,酒还要会吆喝。
技术这口气提上来之后,商业这口气,也得跟上。
聊聊你的看法
你所在的企业为工业软件花过多少钱?换国产的顾虑是什么?
欢迎留言区聊聊 · 点赞、在看、转发给做工业软件的朋友
关注本号,我们持续聊聊工业软件的硬核技术