ARTICLE · 1271525
摩尔线程(下):AI专利只占11%,软件栈短板为何更值得警惕?
营收增长147%,二季度却又亏回去。1963件发明专利摆在那儿,AI只占11%。这家国产GPU公司的短板,为什么不在技术,而在软件栈和客户结构?
(接上篇《摩尔线程(上):1963件专利——全功能GPU的壁垒藏在图形里》,建议先看上篇再读这篇。)
【一句话结论】摩尔线程(科创板:688795)2026年上半年营收17.36亿元、同比增长147.42%,但二季度重新亏损4092万元;专利账本显示其短板不在AI,而在软件栈——编译器与驱动只有32件,AI方向装置/芯片类权项占比仅6.9%。
【核心要点】
- 收入结构:2026年上半年云端智算16.93亿元,占总营收约97.5%
- 客户集中:前五大客户占比89.86%(2022)→98.29%(2025H1)
- 盈利质量:归母净利润-1156万元,扣非净利润-1.51亿元
- 现金流:经营活动现金流净额-21.69亿元
- 专利短板:编译器与驱动32件、占1.6%,已授权6件
一、上篇三句话,先复习
第一句:它是图形起家、计算追赶、系统集成见长的Fabless公司,不是单纯的AI芯片公司。
第二句:护城河在架构和系统集成。图形303件、处理器245件、集群与存储280件,链条是完整的。
第三句:短板不在AI,在软件栈。编译器与驱动只有32件,授权6件。
技术账到这儿算清楚了。可技术强不等于生意稳。那问题来了:为什么营收翻倍,二季度却又亏回去?
二、98%的客户:护城河还是风险
先看一级信源。招股说明书披露:2022年、2023年、2024年及2025年上半年,前五大客户销售额占主营业务收入的比例,分别是89.86%、97.45%、98.16%、98.29%。
这是招股书原数,不是估算。
98%是什么概念?收入几乎由少数几个大项目决定。公司在问询回复里的解释是:AI芯片行业客户集中度高,属于惯例,可比公司里海光信息长期在97%以上。
解释成立。但成立不等于没有风险。
说人话:行业惯例是98%,和行业惯例是70%,是两种命运。
产品阶段这一端,可以说得明确:它已经走过送样,进到批量交付。2026年上半年云端智算收入16.93亿元,占总营收约97.5%。据半年报及公开报道对报表的梳理,此前签订的6.6亿元智算集群合同已完成交付并确认收入。公司披露,MTT S5000智算集群已在北京、无锡、杭州等多地完成部署。
这一步,很多芯片公司一辈子跨不过去。
再看研发的地理分布。上海170件(含共同申请)、授权60件,主攻图形与处理器;成都99件、授权32件;杭州47件、授权8件;无锡只有6件、0授权。无锡是2025年2月才落地的AI SoC研发总部,募投19.8亿元,专利上还是白纸。
这说明研发仍高度集中在北京,约占83%。异地中心成型两家,另两家还在播种期。
卡脖子这一端,要说清边界。Fabless模式,制造与先进封装依赖外部代工,这是招股书披露的经营模式本身。HBM紧张、先进制程排队,市场上说法很多,能当论据的只有公司自己在风险因素里的提示。
我能确定的是:这条链上很难被替代的三样东西——先进制程、HBM、高端封装——没有一样能靠专利解决。
说人话:客户愿不愿意买第二次,比第一次买了多少更重要。第一次买,可能是信创名单上的指标;第二次买,只能是因为好用。
三、过了第一关,没过第二关
商业化验证,我认为它过了第一关,没过第二关。
第一关是"有没有人买、能不能交付"。过了。17.36亿元收入、147%的增速、6.6亿元级合同交付,是实打实的商业化,不是PPT。
第二关是"能不能自己养活自己"。没过。
看三个数。归母净利润只亏1156万元,看着像扭亏。但扣非净利润亏1.51亿元。中间1.39亿元差额,来自非经常性损益:政府补助8823.13万元,金融资产公允价值变动及处置损益5951.95万元。
再看现金流。同期经营活动现金流净额-21.69亿元。
说人话:账面接近打平,生意还在亏钱。差别就在这儿。
公司在IPO问询回复中给出的时间表是:中长期实现合并报表盈利。这句话等于承认:眼下这个"接近平衡",还不是经营的平衡。
毛利率也得说。2026年上半年56.95%,比去年同期少12.19个百分点;二季度单季49.26%。
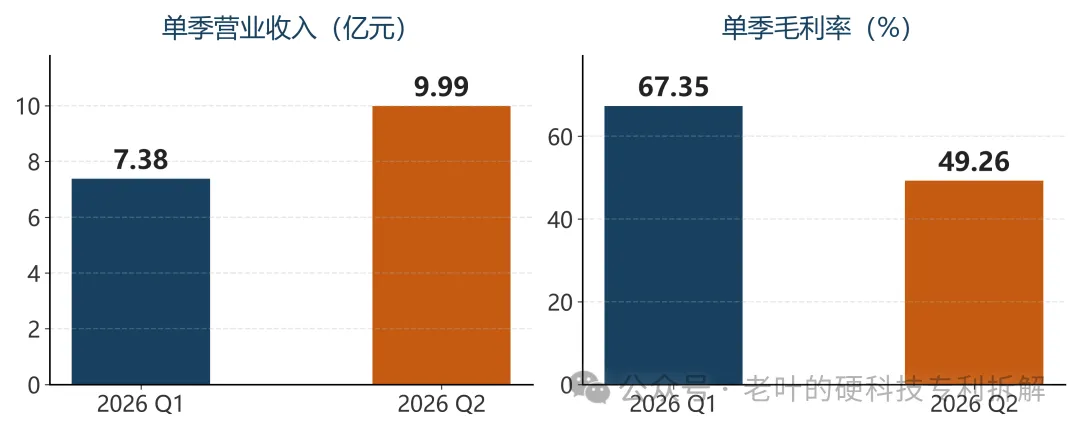
▲ 2026年一、二季度:营收在涨,毛利率在掉
说人话:卖100块钱收56块9,比去年少收12块。规模换来了,代价是毛利。
为什么毛利掉得这么快?看收入结构。上半年17.36亿元里,云端智算16.93亿元,占97.5%。这是一门项目制的生意:客户是智算中心,单笔金额大,交付集中,硬件占比高,毛利随项目结构浮动。
集群卖得越多,收入越好看,毛利越薄。
那图形业务呢?桌面图形加速、专业视觉加速、边缘AI模组、个人智算终端,四条线加起来不到3%。
这说明一件事:它讲了很多年的“全功能”,目前在收入上还只是一条腿走路。场景优势暂时停在叙事里,没进报表。
这也解释了那个反常现象:营收涨147%,二季度却亏回去4092万元。不是技术退步,是"卖的东西结构变了"。
四、真正的短板,在软件栈
回到专利账本,有三组数字值得并排看。
第一组,AI方向216件,占11%,授权64件。成熟队列授权率60%,是大方向里偏低的。
第二组,AI方向的装置/芯片类权项占比只有6.9%。几乎清一色方法专利。
第三组,编译器与驱动32件,占1.6%,授权6件。
这三组数字放在一起,说的是同一件事:它把算法写成了方法,还没写成硬件;把生态讲成了故事,还没写成专利。
方法专利的问题在哪?要证明侵权,得拿到对方内部的执行流程。装置专利才能对着芯片本身主张权利。
说人话:方法专利像"菜谱",装置专利像"锅"。别人照着你菜谱做菜,你很难举证;但锅是他的,你能指着锅说话。
那它有没有在补?在补。2026年至10月,AI方向申请81件,占该方向全部申请的37.5%,是所有方向里当年占比高的。2025年一年,集群相关申请61件。
它在加速,但加速度还没体现在授权上。
所以下篇的结论是:这家公司的技术是真的,护城河是"体系型"的,不是"单点卡位"型的。它的技术厚在图形,薄在软件栈,收入压在集群。
说人话:它证明了自己会造、会交付、会调优,还没证明"别人造不出来"。
五、接下来,你可以盯三件事
① 编译器与驱动的专利,什么时候突破100件。现在是32件、授权6件,这是它和"生态型公司"之间一道明显的裂缝。
② 单季扣非净利润什么时候转正,毛利率能不能回到60%以上。归母转正可以靠补助,扣非转正只能靠生意本身。毛利率是产品结构的温度计。
③ 前五大客户占比什么时候降到85%以下,AI方向什么时候出现装置/芯片类宽权。前者说明复购发生了,后者说明算法优势开始固化到硬件上。
这三件事,任意一件发生,都值得你重新打开这两篇对比一下。
需要说明的是,这三件事是观察指标,不是买卖信号。它们只回答一个问题:技术优势有没有变成可持续的生意。
六、常见问题(FAQ)
Q1:摩尔线程的AI专利为什么只占11%?
这是路线选择的结果。全功能GPU要求一颗芯片同时承担AI计算、图形渲染、物理仿真与视频编解码,图形是地基,所以图形渲染303件排第一,AI计算216件排第四。AI方向现有技术密集、授权难度大,成熟队列授权率60%,也压低了占比。
Q2:摩尔线程最大的技术短板是什么?
不是AI,是软件栈。编译器与驱动只有32件专利、占1.6%,已授权6件;而MUSA自研指令集与编程模型恰恰是它对外讲得最多的一块。生态叙事有,专利化不足。
Q3:摩尔线程的客户集中度有多高?
招股说明书披露:2022年、2023年、2024年及2025年上半年,前五大客户销售额占主营业务收入的比例分别为89.86%、97.45%、98.16%、98.29%。公司解释为行业惯例,但这一水平仍处极值区间。
Q4:摩尔线程2026年上半年收入结构如何?
营收17.36亿元,其中云端智算产品16.93亿元,占约97.5%(主要承接大模型训练与推理需求);桌面图形加速、专业视觉加速、边缘AI模组、个人智算终端四条线合计不到3%。收入高度依赖集群项目,毛利随项目结构波动。
Q5:判断摩尔线程的技术与商业化,应该盯哪些指标?
三个:编译器与驱动专利能否突破100件;单季扣非净利润能否转正、毛利率能否回到60%以上;前五大客户占比能否降到85%以下。三者分别对应软件栈、盈利质量与需求结构。
【数据来源与口径】 专利数据来自国家知识产权局公开信息(HimmPat 检索,同族合并,仅发明专利,检索日2026年10月21日);财务与客户数据来自公司2026年半年度报告、招股说明书及公开披露。本文为技术分析,不构成投资建议。
免责声明:本文内容仅基于公开专利数据及产业信息进行客观技术分析,不包含对任何公司未来经营情况、财务状况或股价走势的预测及建议。所有结论均为学术性研究探讨,不构成任何形式的投资建议。读者应独立判断,自担风险。本文部分内容由AI辅助整理,核心观点和数据均来自作者独立研究与分析。
星标⭐老叶第一时间收到推送,点击头像即可查看往期内容。
关于作者
执业专利代理师|知识产权顾问,专注硬科技领域。
如果你正担心专利布局拖累融资、高企申报或产品出海等场景,欢迎带着商业目标来找我。回复“诊断”,免费做一次专利风险排查。
你或许还想看:
海光信息(上):DCU专利布局——国产AI芯片的护城河有多深?