ARTICLE · 1285073
AI原生制药打出6亿美元基金王牌
发布时间:2026-10-31 10:54:43 最近访问:2026-10-31 10:54:43
AI原生制药打出6亿美元基金王牌
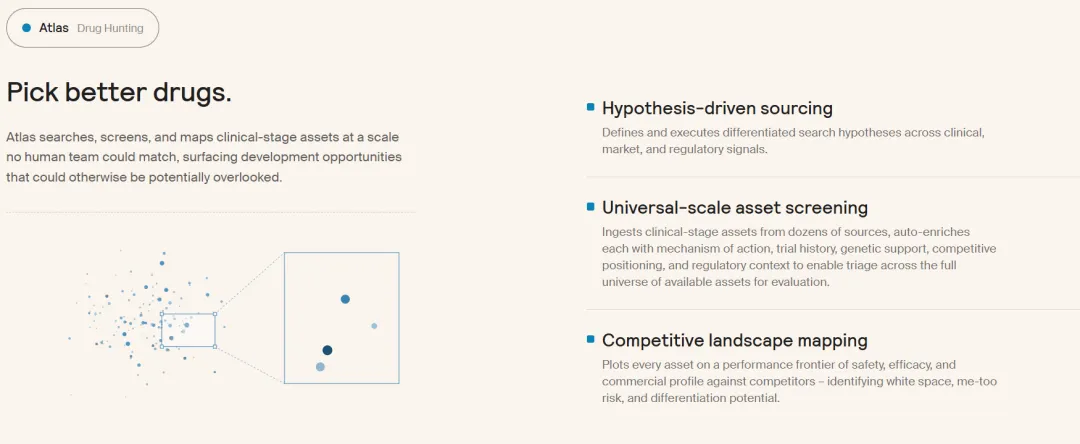
近日(10月28日),AI原生制药公司Formation Bio宣布成立了公司的专项基金Formation Bio Drug Development Accelerator Fund,该资金承诺规模达6亿美元。目标是在未来3至5年内收购或引进10至15个药物项目,并将它们推进至关键临床里程碑。基金的架构还有点特别,Formation Bio会通过一家全资子公司担任普通合伙人,并投入自有资金,与有限合伙人共同出资。有限合伙人包括研究基金会、机构捐赠基金、医院和慈善组织,公司未披露具体身份和各自出资额。每个获资助的药物项目被装入独立的公司实体,但共享Formation Bio已有的开发组织架构。一个比较反直觉的事实是,虽说是AI制药,但是这公司并不是用AI去做药物发现,而是做AI临床。所谓的组织架构其实是公司的AI临床框架。Formation Bio本身是一家有一定体量的公司。它最初成立于2016年,原名TrialSpark,最初以替药企执行临床试验的服务业务起步。2021年,公司获得由Open AI的Sam Altman领投的1.5亿美元C轮融资,估值达到约10亿美元,从此,正式进入独角兽行列。2023年,TrialSpark更名为Formation Bio,商业模式也从“替药企执行临床试验”升级为“自身持有并开发药物资产”。Formation Bio的生意逻辑其实类似于“专收废品”的Roivant Sciences,都是低价接手大药企搁置的资产,在专门的新设实体中推进开发,然后在关键节点对外授权或出售。不过有些不同的是,公司的差异在于AI驱动的临床执行能力,以及从一开始就内建的试验运营体系。公司的AI临床体系建立在四个字“AI原生”上,这是个体系,并非是在流程中嵌入AI工具,而是从底层数据架构开始,就把AI嵌入药物开发从资产筛选到试验执行的每一个决策节点。它早期以TrialSpark起家时,就已经把临床试验的前端患者招募、电子知情同意,与后端数据管理、监查、生物统计和报告生成打通,转型为Formation Bio后,又进一步把这套能力用于自有资产开发,目标是让一个分子进入临床后,能以更短周期、更低成本跨过概念验证。具体来说,可以拆分一个基础设施层、三大功能支柱,一个终极目标。基础设施层中,ARK(AI-ready Repository of Knowledge)是Formation Bio自建的MCP网关,连接模型、工具与权限系统。它的作用是让AI智能体能够安全、可审计地访问公司内部的80多个系统,同时继承权限控制并保留审计轨迹。用户可以用自然语言查询药物数据、构建分析看板,而不需要编写代码。这意味着分析师和临床团队不必在多个系统之间切换,AI本身成为统一的操作入口。而在功能支柱层面,首先是Drug Hunting时就借助AI。公司本身买入的就是被大药企搁置的临床阶段资产,因此选错资产或选错适应症,后面的执行速度再快也没有意义。之前也不是没有Biotech打着“不是药物有问题,而是临床开发方向出了错”的旗号试图为某款已经被大药企放弃的药物逆天改命,但是很多都失败了。在进入临床之前,Formation Bio会先用AI辅助判断哪些资产值得引进或收购。其系统会扫描疾病图谱、未满足临床需求、竞争格局、监管路径和商业价值,并结合知识图谱把药物机制、疾病特征与潜在适应症匹配起来。公司还会借助AI识别被大药企低估或优先级下调的“暗资产”,例如非核心管线、临床进展停滞但数据尚可的分子。随后由资深研发和临床团队进行尽调,再决定是否通过收购、授权或NewCo子公司模式推进。
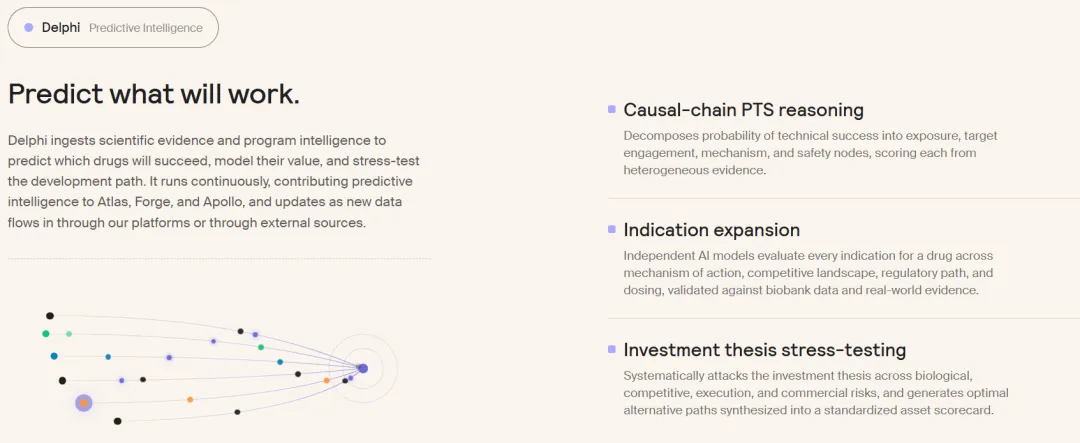
其次,是R&D Strategy支柱,确定资产后,Formation Bio的AI平台会进入研发策略层,帮助临床团队系统比较不同开发路径。它会从临床可行性、患者可及性和监管路径出发,评估哪些适应症更适合优先推进。平台也会基于历史试验、真实世界证据和监管先例,模拟不同试验方案的成功率与成本。平台还会辅助选择更可能读出差异的临床终点和生物标志物,预测招募速度、中心启动和数据锁库时间,并判断项目是否适合申请快速通道、突破性疗法或其他加速路径。这一层的目标不是替代科学家,而是减少经验式、拍脑袋式的决策,让团队更快在多条路径中做出取舍。这一层还有一个专用的预测模型Delphi。它的目标是在收购评估阶段就量化一个资产“在临床试验中达到主要终点的概率”,从而把“这个药值不值得买”的判断纳入统一的概率框架之中。
最后是Clinical Trials层面的支柱,进入临床试验执行层后,这套体系会把大量原本依赖人工的环节自动化。在患者招募方面,平台会分析疾病人群、竞争试验和真实世界数据,自动生成招募策略和材料;同时根据不同患者亚群,快速生成符合监管要求的预筛问卷。在中心选择与启动方面,它会结合历史表现、患者密度和试验可行性,筛选更合适的临床中心,并通过电子知情同意和数字化患者触达提高参与效率。
试验运行过程中,Formation Bio还会用风险导向监控替代部分传统现场监查,更快发现异常数据;在数据管理、医学写作和生物统计环节,平台可辅助生成方案、监查报告、不良事件报告和监管文档,并加速数据清理、分析计划执行与数据库锁库。
这一层的核心工具是Muse平台,由Formation Bio与另外两位股东OpenAI、赛诺菲联合开发,被描述为“制药行业首个此类AI应用”。它的具体工作流程是:
①先汇编疾病、患者人口学和竞争格局的深度研究;
②识别最优患者画像和招募策略,重点关注多样化人群;
③最后自动生成面向特定患者亚组的招募材料和预筛问卷,可适配不同渠道、语言和风格。原本需要跨职能团队数周甚至数月完成的工作,Muse可以在几分钟内完成初稿,再由人类专家审核。该工具已计划在赛诺菲的多发性硬化症III期临床试验中应用。
公司的最终目标是Automated Clinical Trial。在这一路线下,三层数据之前获得了相互贯通,Drug Hunting层选定资产和适应症,R&D Strategy层用Delphi和情景模拟验证开发路径、优化方案,Clinical Trials层用Muse和自动化监测执行试验。统一数据层和ARK网关确保每一层的输出可以流入下一层,而不是各自为政。
公司曾公开表示,其平台可将临床试验整体周期最多缩短约50%,这一提速主要来自试验启动、招募、文档、数据管理和运营环节。
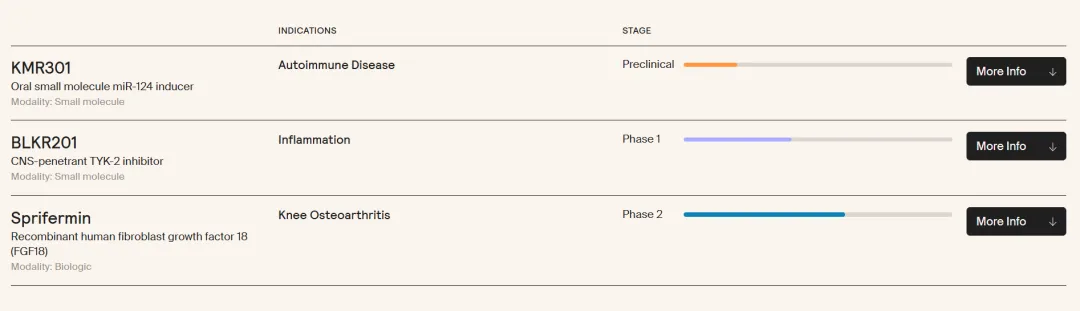
Formation Bio(当时仍名为TrialSpark)管线模式的起点,是2022年11月从Asana BioSciences收购的一个免疫皮肤病学资产组合。这笔交易是一个组合性收购,并随之成立了子公司Libertas Bio来持有和推进这些资产。最具商业可见度的验证来自gusacitinib。2025年6月,Libertas Bio将这款处于III期阶段的口服双JAK/SYK抑制剂授权给赛诺菲,潜在交易总额约6.26亿美元,另加未来特许权使用费。赛诺菲同时也是Formation Bio的投资者。赛诺菲的计划是在此前未研究过的新适应症中开展一项I期研究,而非直接延续慢性手部湿疹的III期路径,虽说有点左手倒腾右手的嫌疑,但这是公司首次验证商业模式的可行性,也获得了大厂背书。其余资产中,ASN008是一种处于II期准备阶段的外用钠通道阻滞剂,针对与特应性皮炎相关的瘙痒,以及结节性痒疹。该管线似乎在2024-2025年左右陷入停滞。Sprifermin是一种FGF18药物,处于膝骨关节炎的II期临床阶段。2025年毫无疑问是公司首次实现变现和再次密集引入的一年,该年7月29日,公司从 IMIDomics引进抗CD226抗体。Formation Bio由此获得IMIDomics的首创抗CD226单克隆抗体的全球权益。该资产已获得IND批准,Formation Bio计划首先在溃疡性结肠炎中推进,后续扩展至其他自身免疫适应症。12月10日,公司从凌科药业引进LNK01006(BLKR201)。Formation Bio获得这款下一代CNS渗透性、高选择性TYK2抑制剂在大中华区以外的全球权益。该资产由新成立的子公司Bleecker Bio持有。Formation Bio计划于2026 年上半年启动I期临床试验,2026年6 月已在健康志愿者中完成SAD/MAD I期试验的首例给药,数据预计2027年初读出。2026年1月29日,公司从正大丰海(CTFH)引进FHND5032(KMR301)。Formation Bio获得这款口服小分子miR-124激活剂在大中华区以外的全球权益,用于自身免疫性疾病。该资产被置于新成立的子公司Kenmare Bio之下,计划于2026年进入临床。目前公司官网中显示活跃的管线就是BLKR201,Sprifermin,KMR301,CD226抗体倒是未见推进。神秘的是,Formation Bio的管线变现并不止于赛诺菲。CEO Benjamine Liu 在 2026年初接受时代周刊的一次采访中透露,公司之前还有一款不明管线以略低于20亿美元的总价出售给了礼来。https://www.formation.bio/technology