ARTICLE · 1293894
AI投研系统2.0,季度测试的新结果
帝亚梵的商业点评:新的回测,在这个大幅回测的时段算是看出一些市场结构的区别?想了想没啥想说的。
当时,这套系统已经持续研究了全球一万多家上市公司,积累了几个月的研究记录。我突发奇想,让AI把历史上所有给出买入信号的拿出来,看看如果真的按照信号买入,到底能赚多少钱。
当时,232次买入决策,胜率达到80.7%,平均收益11.8%,盈利因子9.79。后来我又做了几万次随机模拟,发现即使只允许持有20只,结果也相当不错。
坦白说,看到这些数据的时候还是挺高兴的,毕竟这是我自己从零搭建、不断修改的一套系统。
但那篇文章的结尾,我也提到了一个最大的隐患:这套系统还没有真正犯过错。
10月31日,我把AI投研系统的历史买入信号重新跑了一遍回测。
如果按照最早出现的买入信号,选出5只一直持有,美股组合居然赚了57.19%。
但同样的方法放在A股,却亏了4.53%。
更有意思的是,如果换一种方法,让系统持续寻找预期收益最高的,每个月动态调整持仓,A股5只组合就能赚17.59%,美股却只剩下3.59%。
新的测试逻辑
这次我先测试了两种基本策略。
一种比较简单,按照研究系统历史上出现买入信号的顺序建仓,最多买入5只或者20只,买满以后就不主动换股。
另一种更符合日常投资的思路:系统不断更新对企业的估值和预期回报,在当时符合条件的进行排序,每月最多替换两只,把资金逐渐转向更有吸引力的机会。
所有组合都从相同的初始本金出发,各自遵守持仓数量限制。
结果如下:
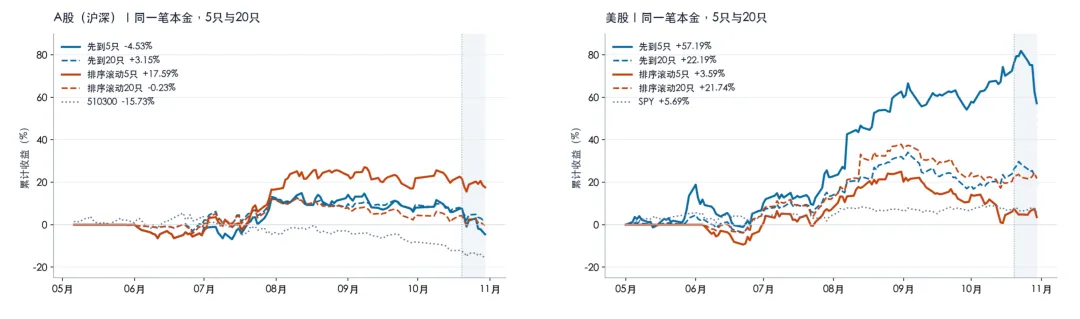
同期全窗口基准,沪深300ETF(510300)下跌15.73%,标普500ETF(SPY)上涨5.69%。
只看收益,几种策略都有不错的地方。
A股虽然整体行情很差,但有两个组合获得了正收益;美股的几个组合也都赚钱了。
可是,把10月20日和10月30日的结果放在一起,我发现了更有意思的事情。
10月20日时,美股最早买入的5只,累计收益还高达76.42%。
暴跌以后,收益降到了57.19%,少了19.23个百分点。由于此前账户已经赚了很多钱,这8天对应的实际跌幅是10.90%。
A股同样的5只组合,从盈利7.66%,直接变成亏损4.53%,8天实际跌幅11.33%。
相比之下,20只组合的波动要小得多。
当然,这并不奇怪。
5只意味着每家公司初始占据20%的仓位,而20只每只只有5%。当某只出现大幅波动时,对整个账户的影响自然不同。
集中持仓确实放大了正确判断的收益,也同样放大了错误判断的代价。
如果我们不能稳定判断哪些更值得重仓,减少持仓数量就可能变成一次危险的赌博。
而且,5只赚钱最多的两个组合,内部情况也完全不同。
赚57%的组合,究竟靠什么赚钱?
先看美股最早买入的5只,截至10月30日,组合累计盈利57.19%,看起来相当惊人。
但把每只的收益贡献拆开以后,就会发现两只合计贡献44.64个百分点,占整个组合累计收益的约78%。
也就是说,绝大部分利润来自两家公司。
这倒很符合集中投资的特点。真正成功的投资组合,往往就是依靠少数优秀公司创造大部分收益。
问题在于,如果当初的买入顺序稍微不同,结果还会这么好吗?
再看看A股的滚动5只组合。
它累计赚了17.59%,而且已经实现的8笔交易贡献了29.79个百分点的盈利。
可是,目前仍然持有的5笔交易,合计贡献了−12.20个百分点。
也就是说,这个组合现在还有17.59%的收益,很大程度上依靠此前已经兑现的利润。
美股排序5只也类似。
此前平仓的7笔交易贡献了20.10个百分点,剩余5笔贡献−16.51个百分点,最后只剩3.59%的收益。
还有一个数据更加有意思。
美股排序5只的逐笔胜率,从上一轮测试的50%,提高到了58.33%。
胜率明明提高了,怎么最后赚的钱反而更少?
因为平均盈利交易只赚19.85%,平均亏损交易却亏了23.38%。
盈亏比只有0.85。
这意味着,即使你判断正确的次数更多,也可能因为少数几次较大的亏损,把之前的利润全部吃掉。
如果随便选5只,会不会也赚这么多?
为了回答这个问题,我又做了测试模拟,每种实验生成20000条随机选择路径。
看看结果:
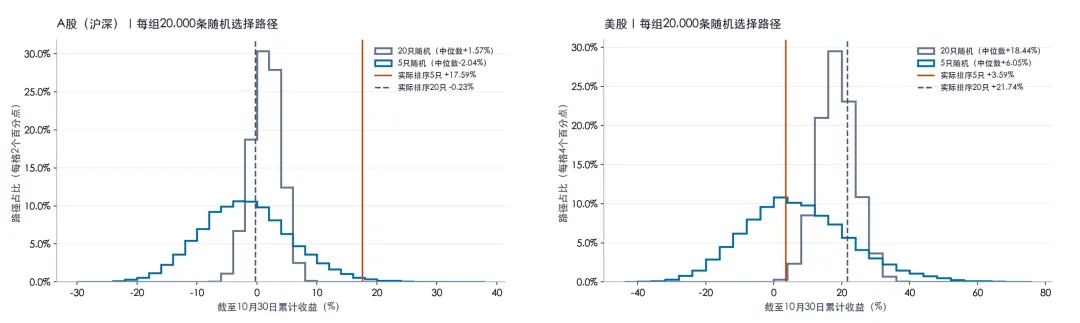
如果在相同的历史候选池里随机选股,两个市场都是20只组合的收益中位数更高,亏损路径也明显更少。
尤其是美股,随机5只组合有34.02%的路径亏损,但20只组合的亏损路径占比只有0.01%。
当然,这不是说未来投资20只就几乎不会亏钱,但它至少说明,在这段市场环境里,减少持仓数量明显提高了结果的不确定性。
我还让系统使用同一组随机优先级,分别生成5只和20只组合,直接比较哪一个更赚钱。
结果,A股只有30.66%的路径里,5只组合超过20只;美股更低,只有18.90%。
所以,如果不能证明自己能够持续选出更好的,简单减少持仓数量,并不会自动创造更高收益。
如果把所有买入信号都执行,又是什么结果?
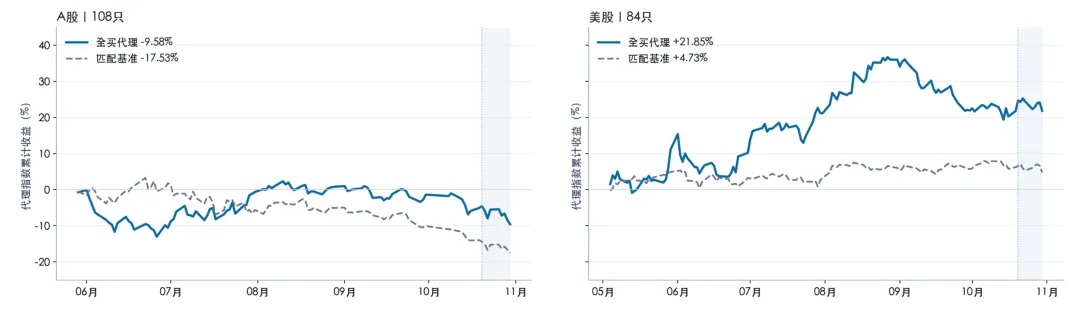
我还测试了另一种极端情况:凡是系统历史上给出过合格买入信号的公司,全部纳入统计。
去重后,A股一共有108只,美股84只。
不过,这里的资金规则与前面的固定本金账户不同。它把每个买入机会作为一个独立子组合,随着新信号出现不断扩充,再计算每日活跃子组合等权的策略收益。
最新结果是,A股下跌9.58%,美股上涨21.85%。
而按照各自入场时间匹配的市场基准,分别为−17.53%和+4.73%。
美股的结果依然不错,A股虽然少跌了将近8个百分点,却还是亏了接近10%。
我们可能已经发现了不少相对市场表现更好的,但现在仍然是起点。
对于我来说,AI投研系统的目标始终没有改变:发现那些市场尚未充分定价的机会。
这次回测,让我对系统有了更多信心,也发现了更多可能犯错的地方。
下一步,我更希望它能证明自己究竟在哪里有效,又会在哪里失效。
2026-08-17
2026-10-30
2026-10-29