ARTICLE · 1300330
人形机器人产业洞察和生态全景白皮书(可下载)
来源:迈哲华、中国移动等
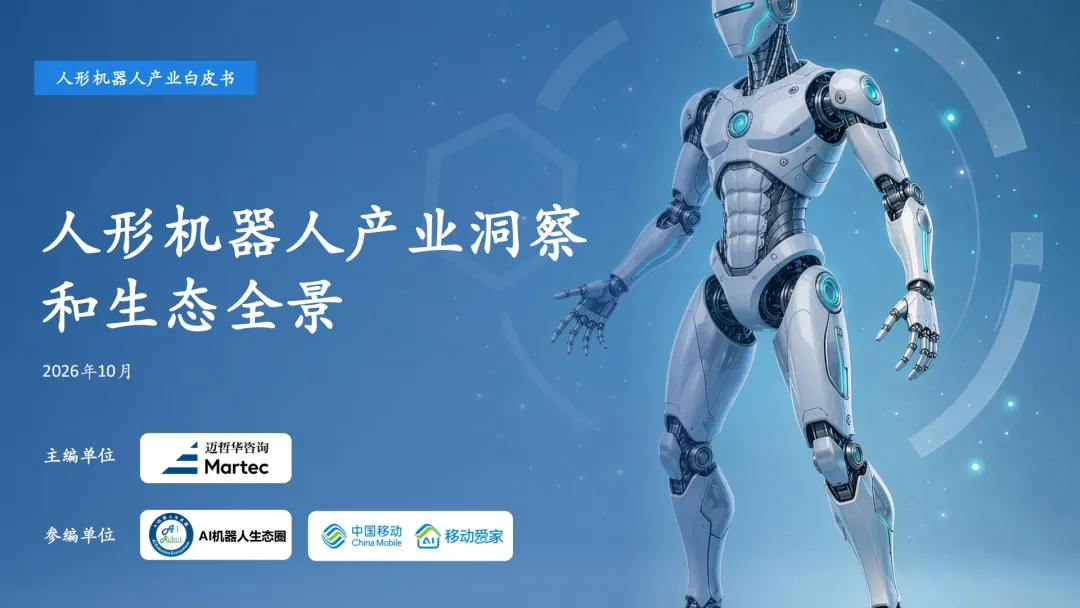
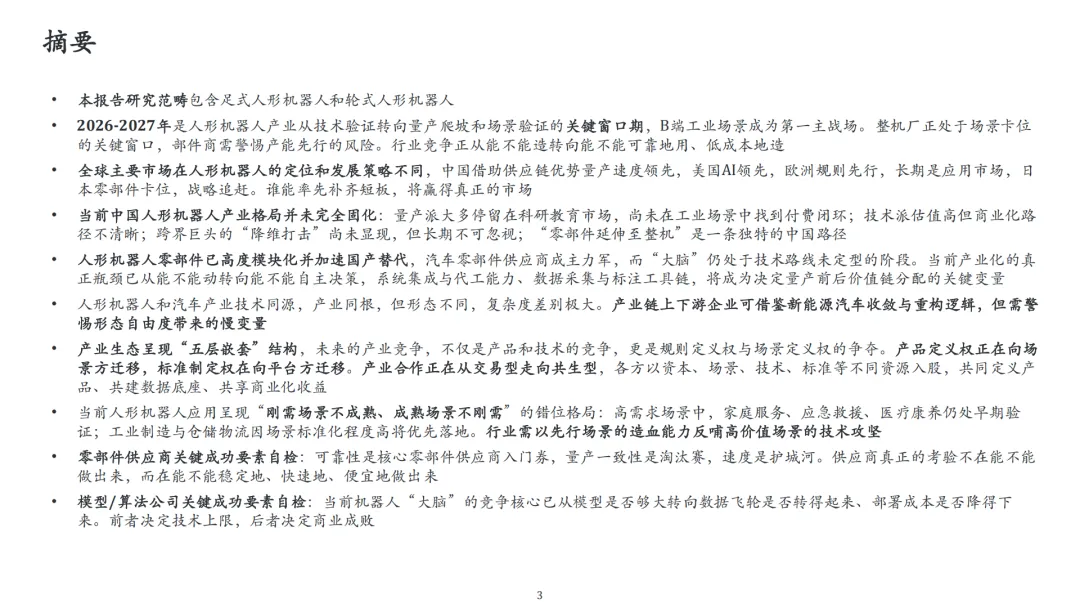
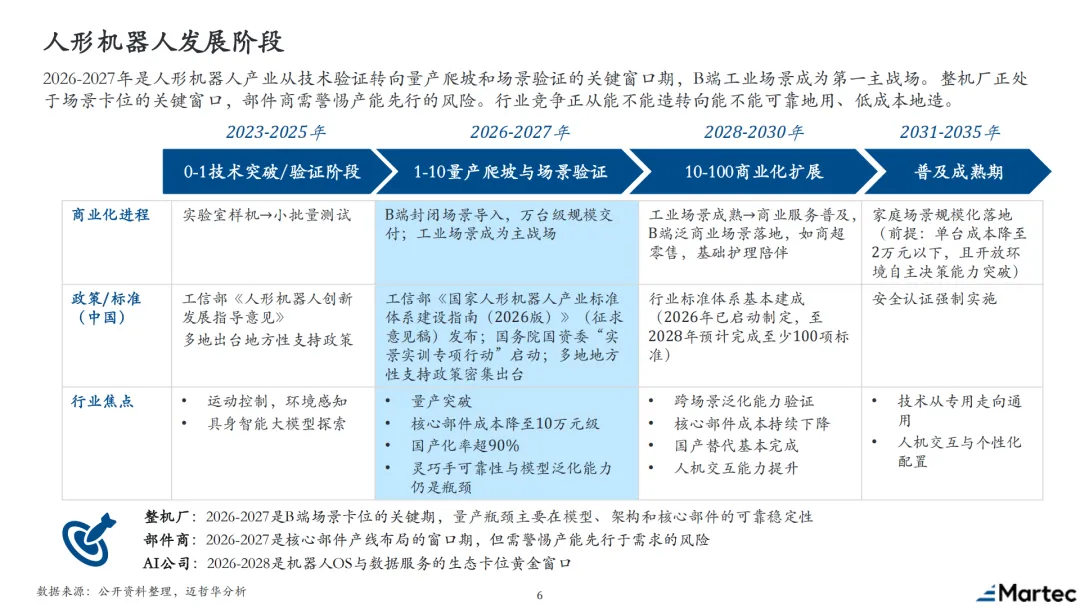
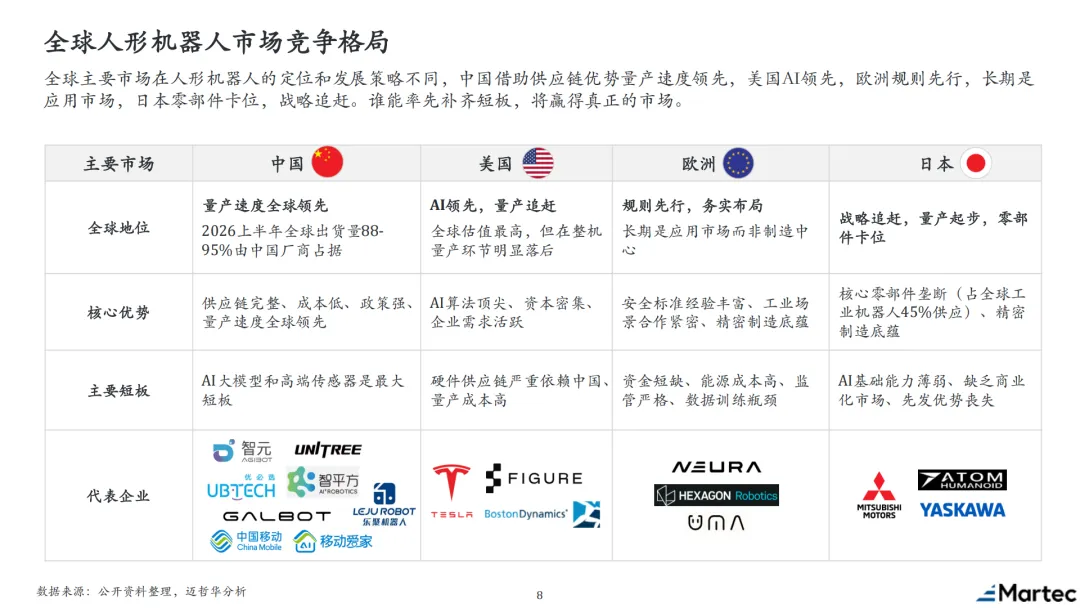
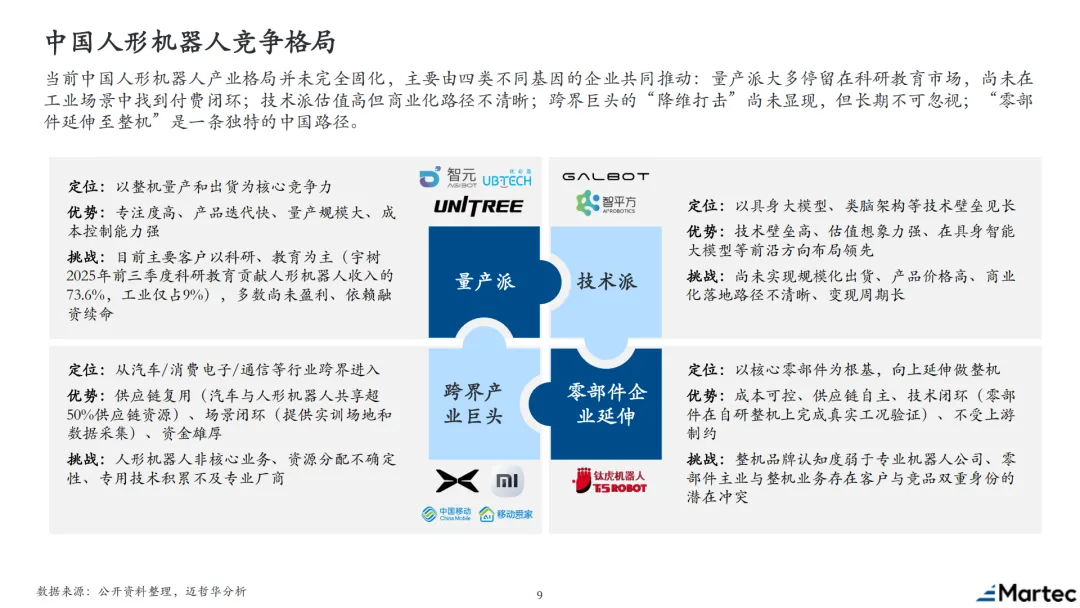
白皮书指出,2026—2027年是人形机器人从技术验证转向量产爬坡和场景验证的关键窗口期,B端工业场景将成为第一主战场,行业竞争正从“能不能造”转向“能不能可靠地用、低成本地造”。全球格局上,中国依托供应链和量产速度领先,美国AI领先,欧洲规则先行,日本则以零部件卡位;中国产业格局尚未固化,量产派、技术派、跨界巨头和零部件企业延伸整机四类力量并存,但多数量产派仍停留在科研教育市场,工业付费闭环尚待形成。
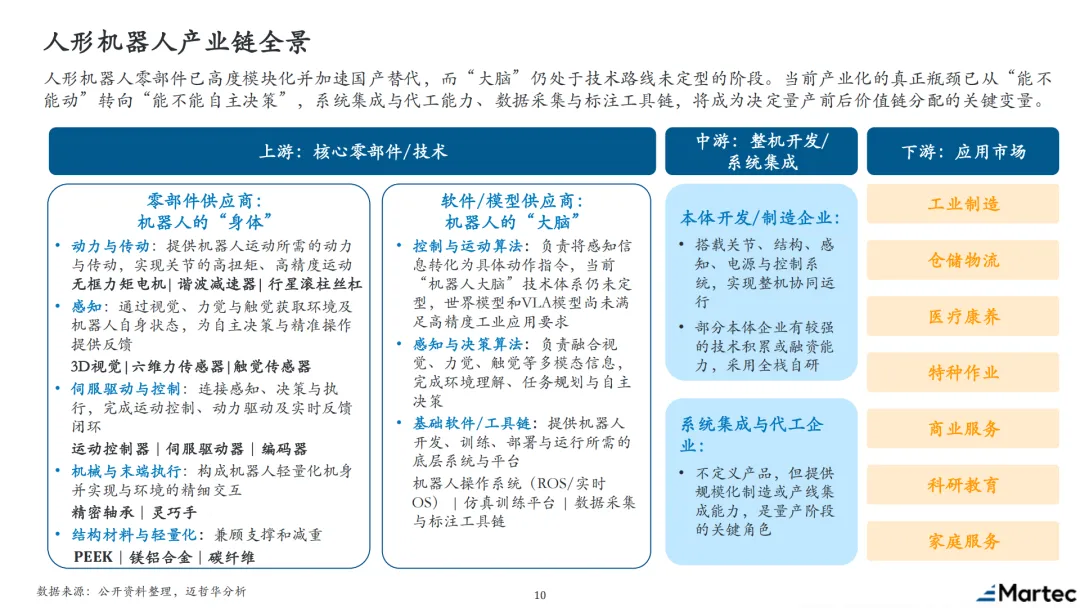
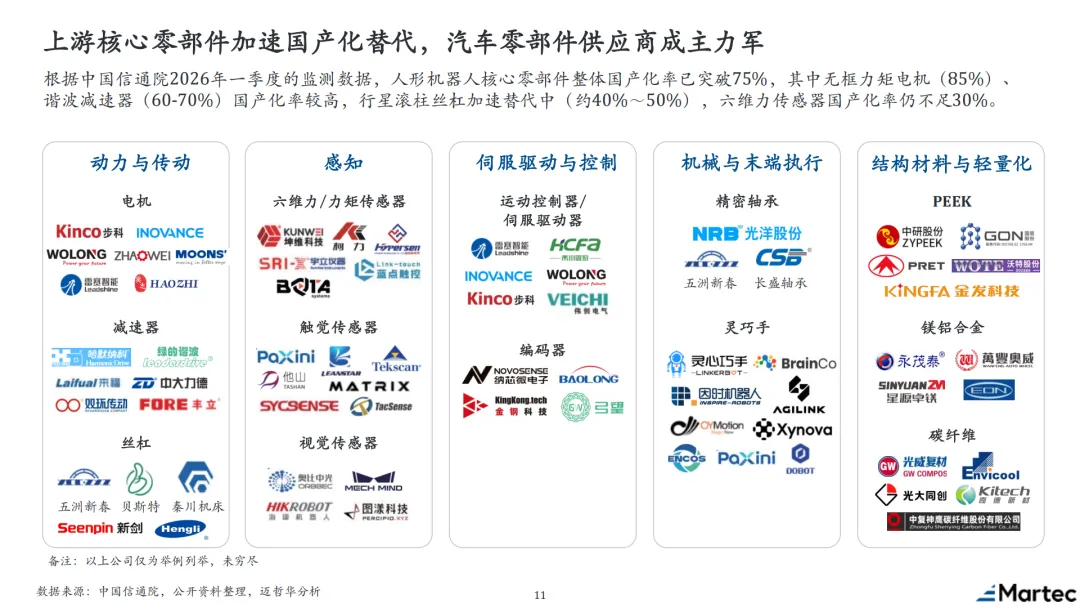
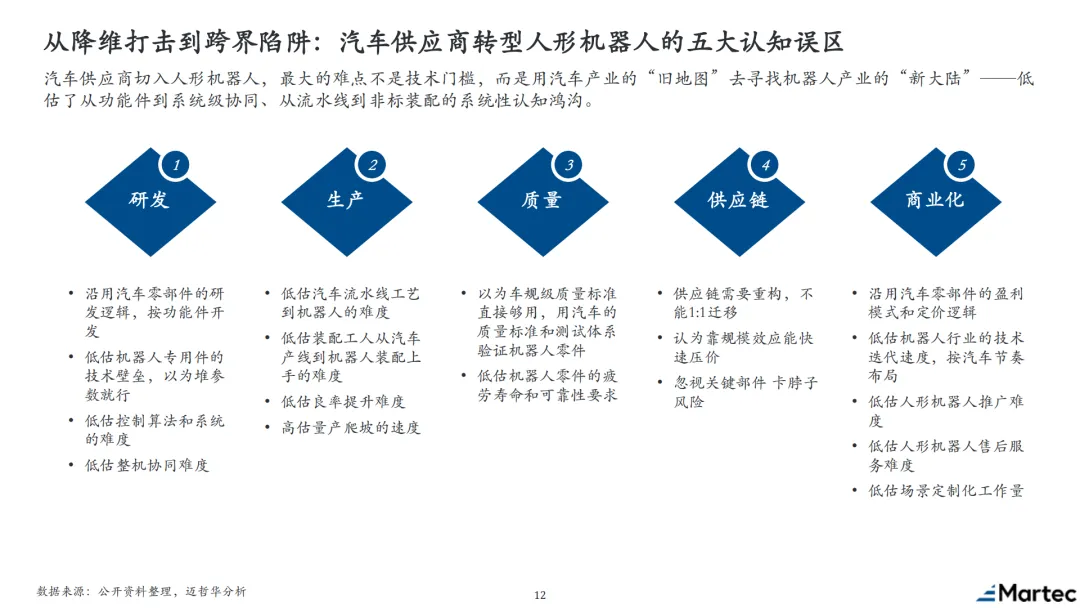
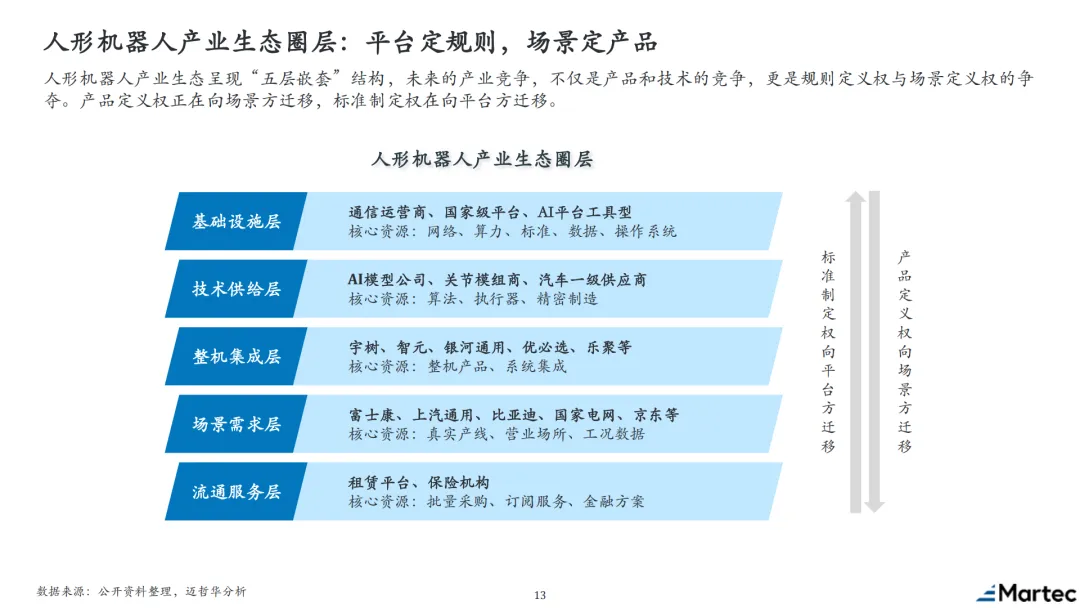
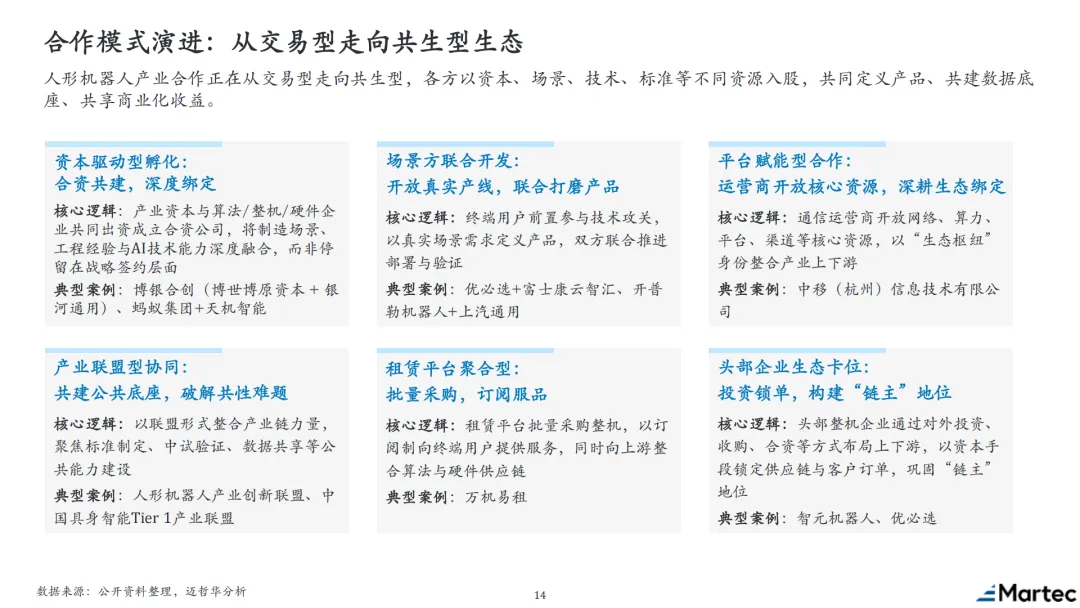
产业链方面,核心零部件已高度模块化并加速国产替代,汽车零部件供应商成为主力军,但机器人“大脑”技术路线仍未定型,产业化瓶颈已从运动能力转向自主决策,系统集成与代工、数据采集与标注工具链将成为价值链分配的关键变量。产业生态呈现“五层嵌套”结构,产品定义权向场景方迁移、标准制定权向平台方迁移,合作模式正从交易型走向资本、场景、技术、标准等资源共担共享的共生型生态。
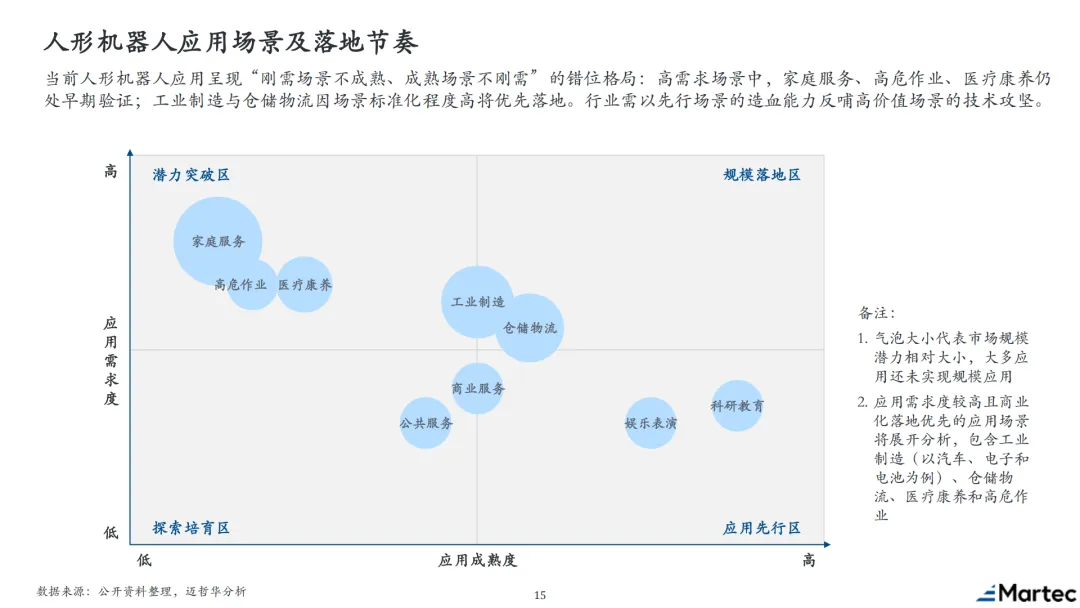
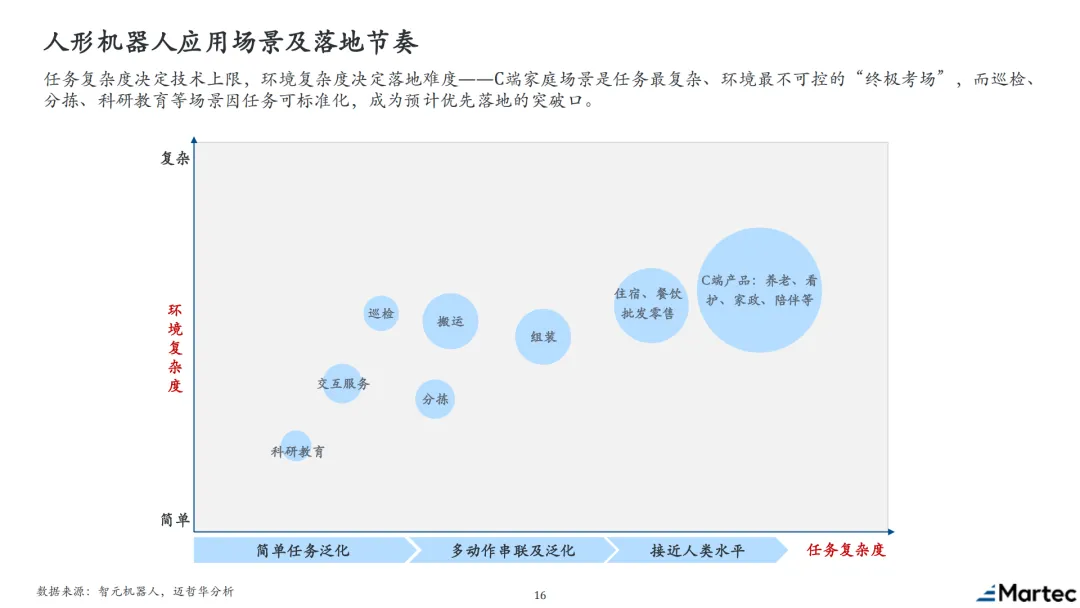
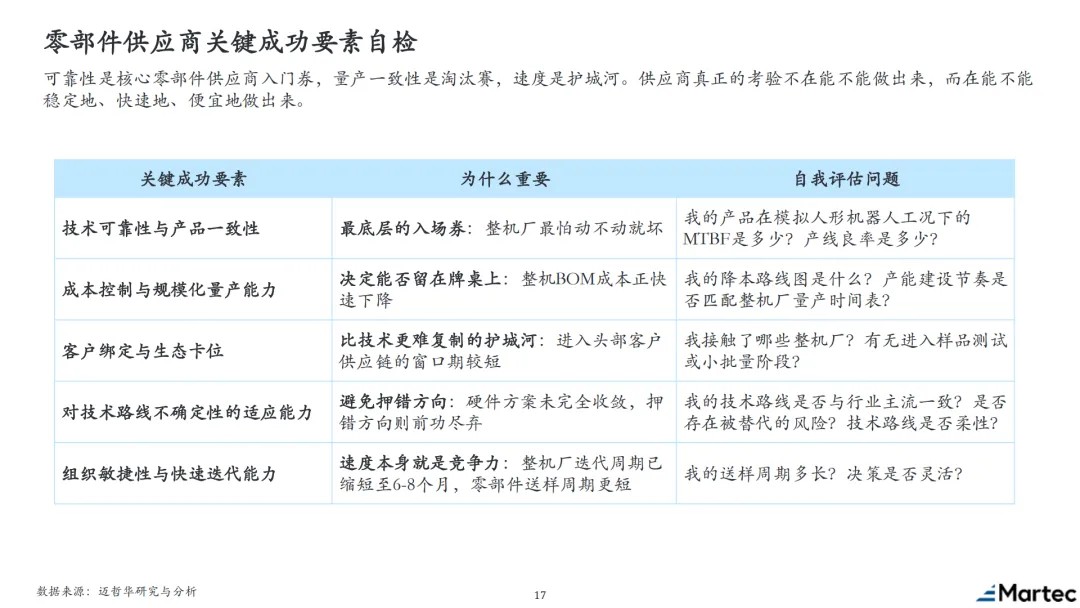
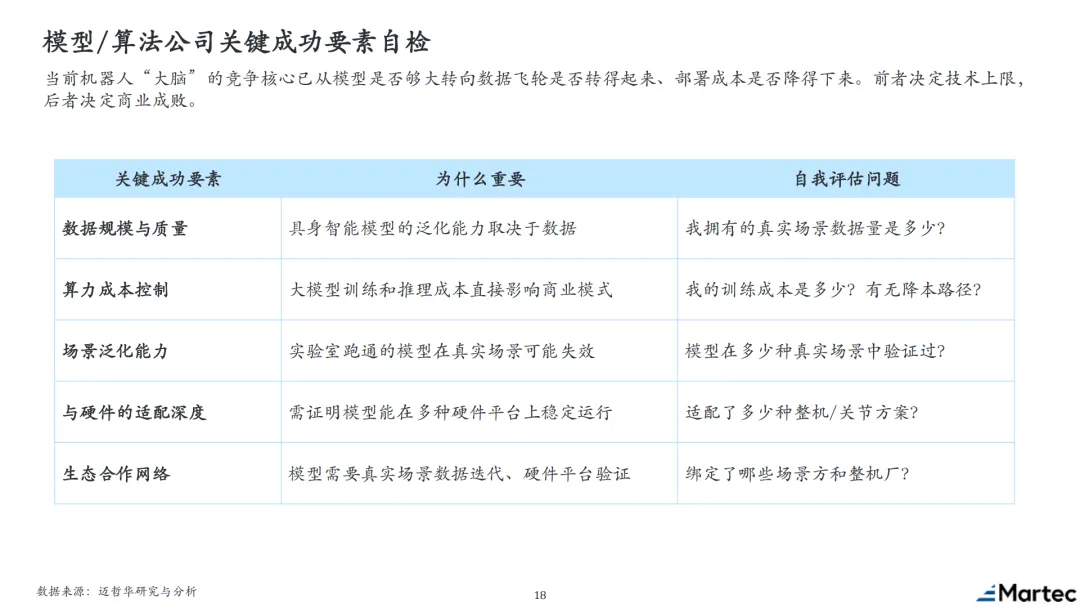
应用上,当前呈现“刚需场景不成熟、成熟场景不刚需”的错位格局,工业制造和仓储物流因标准化程度高将优先落地,家庭服务、医疗康养、高危作业仍处早期验证,需以先行场景造血反哺高价值场景攻坚。关键成功要素上,零部件供应商需以可靠性为入场券、量产一致性为淘汰赛、速度为护城河;模型/算法公司则需围绕数据飞轮、算力成本、场景泛化和硬件适配构建竞争力。
完整报告原文已分享到星球社区
会员可前往下载。非会员请按照以下步骤免费获取:
关注公众号,然后在首页对话框回复关键词:人形机器人产业洞察
系统自动推送百度网盘下载链接。
本星球常年对接50万+报告智库,每日精选50+行业报告学习分享!全星球报告无限制可以任意下载!
免责声明:本社群只做内容收集和知识分享,严禁用于商业目的,报告版权归原撰写发布机构所有,相关报告通过公开合法渠道收集整理,如涉及侵权,请联系我们删除;如对报告内容存疑,请与撰写、发布机构联系。