ARTICLE · 1300709
湖南裕能业绩说明会:2027年铁锂需求增速约30%!
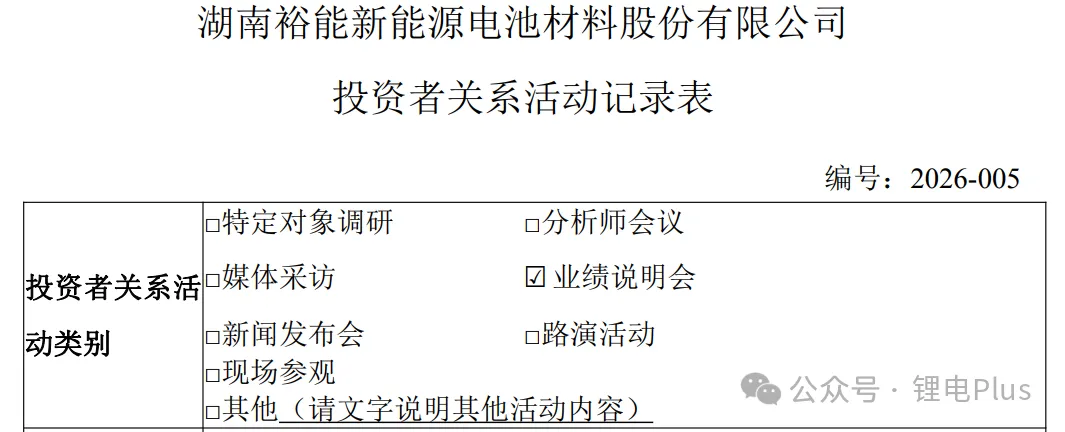
10 月 30 日,湖南裕能(301358)召开 2026 年第三季度业绩说明会,约 146 位投资者线上参会。董事会秘书胡德波、财务总监王洁、证券事务代表何美萱出席。
根据披露,2026 年 1—9 月,公司(湖南裕能)磷酸盐正极材料销量 111.57 万吨,同比增长 42.14%;营业收入 575.08 亿元,同比增长 147.6%;归属于上市公司股东的净利润 42.59 亿元,同比增长 560.12%。
利润增速远高于收入增速,背后是规模效应摊薄单吨成本、高端产品占比提升抬升单吨盈利的双重叠加。对正极材料企业而言,这种"量增、利更增"的形态,比单纯的出货增长更有含金量。
2027 年展望:需求增速约 30%,高端仍偏紧
在针对问题 “结合同行扩产规划及高端产品研发落地进度,公司如何展望明年行业整体供需格局?”
管理层对明年的判断很直接:磷酸铁锂行业需求增速约 30% 左右。
但更值得留意的是供给端的两个约束。一是资金,扩产需要大额资本开支,规划体量再大,落地进度也存在不确定性;二是技术,高端磷酸铁锂的工艺门槛较高,行业内能稳定量产高端产品的企业并不多。
两条约束叠加,管理层的结论是:2027 年高端磷酸铁锂仍将处于供应偏紧的状态。换句话说,行业不缺名义产能,缺的是"能稳定交付的高端产能"。
数据能对上这个判断。今年 1—9 月公司高端产品占比约 65.8%,第三季度单季已提升至 70%,新增产能均以高端产品为主。
公司明确表示,当前高端产品处于供不应求状态;更高端的产品系列已拥有成熟的技术储备,放量节奏主要取决于下游需求——高端占比仍有继续爬坡的空间。
产能与出海:180 万吨打底,西班牙上调至 7 万吨
今年扩产后,公司年产能超过 180 万吨,全年有效产能预计超过 150 万吨。明年的增量主要集中在贵州瓮安基地和湖南湘潭基地六期项目,公司强调会结合市场需求控制建设节奏。
海外是另一个变量。西班牙基地已全面开工,考虑到欧洲本土磷酸铁锂产能稀缺、下游需求旺盛,项目规划产能由 5 万吨上调至 7 万吨,预计明年投产,主要辐射欧洲市场。今年 1—9 月公司外销大幅提升,直接出口主要面向东南亚。上游资源端,黄家坡、打石场两处磷矿秉持稳健原则推进,具体投产与出货规模以实际情况为准。
客户结构方面,国内主流动力、储能头部电池企业均与公司保持稳定合作,前两大客户合计收入占比约 40%—50%,后续将加大优质新客户与海外客户开发。
本文根据公司投资者关系活动记录表整理,不构成投资建议。
END
如果觉得本文有价值,欢迎点个赞👍和推荐❤支持我们持续创作,或者转发分享!感谢支持!
免责声明:
以上资料来源于网络公开资料,由小编收集整理所得,此文仅用于分享交流学习。若是转载摘抄会标明出处,文章版权归原作者所有。如有涉及内容、图片、版权和其他问题,请与我们联系删除处理!谢谢!